Պահեստի գույքագրում և մնացորդների տարբերությունների վերահսկում
Գործնական ուղեցույց պահեստի գույքագրման, պարբերական հաշվարկի, պակասորդի և ավելցուկի ուսումնասիրության համար։
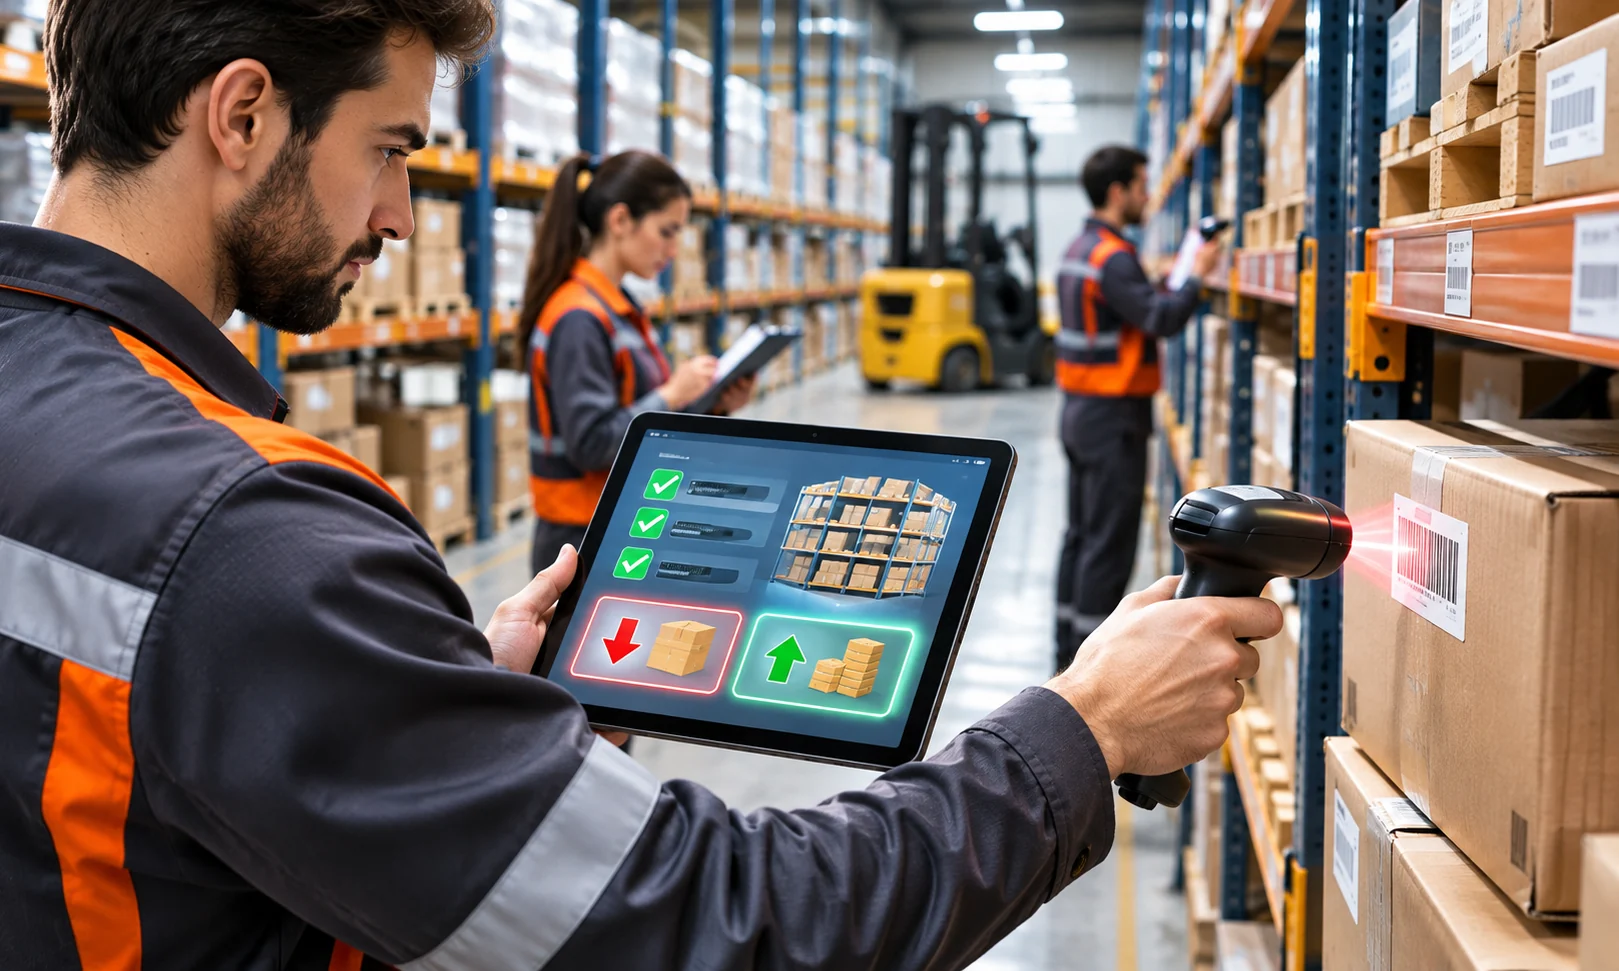
Գործնական ուղեցույց պահեստի գույքագրման, պարբերական հաշվարկի, պակասորդի և ավելցուկի ուսումնասիրության համար։
Պահեստային գույքագրումը՝ որպես կառավարման գործիք
Պահեստային գույքագրումը միայն թվերի համադրում չէ․ այն գործնական ստուգում է, որը ցույց է տալիս՝ իրականում ինչ կա պահեստում, որտեղ է գտնվում այդ պաշարը և ինչ վիճակում է։ Rigi24-ի շրջանակում կարելի է խոսել պահեստի, տեղակայության, stock count-ի և movement-ի մասին՝ որպես հաստատված հիմնական հասկացություններ։ Սակայն հաշվարկի կարգապահությունը, փակման ժամանակը, կրկնահաշվարկը և կարգաբերման հաստատումը պետք է դիտարկել որպես օպերացիոն կարգապահություն, ոչ թե որպես ծրագրի ավտոմատացված խոստում։
Ճիշտ կազմակերպված գույքագրումը օգնում է հայտնաբերել պակասներ, ավելցուկներ, սխալ տեղաբաշխում, վնասված ապրանքների չճիշտ դասակարգում և սխալ փաթեթավորումների հաշվարկ։ Եթե պահեստը աշխատում է առանց հստակ հաշվարկային կանոնների, ապա նույնիսկ փոքր տարբերությունը կարող է վերածվել մեծ խնդիրների՝ վաճառքի խոստումների խախտումից մինչև ֆինանսական և պատասխանատվության վեճեր։
Ֆիզիկական հաշվարկ, cycle count և spot count՝ ինչ տարբերություն կա
Ֆիզիկական ամբողջական հաշվարկը նշանակում է ամբողջ պահեստի կամ տվյալ պահեստային միավորների ամբողջական ստուգում մեկ ընտրված պահի վրա։ Սա ամենախիստ մեթոդն է, քանի որ նպատակն է համեմատել իրական մնացորդը հաշվառման հետ։ Այն սովորաբար ընտրվում է ամսական, եռամսյակային կամ տարեվերջյան փակման ժամանակ, երբ անհրաժեշտ է ամբողջական պատկեր։
Cycle count-ը պարբերական, հատվածային հաշվարկ է։ Օրինակ՝ այս շաբաթ հաշվարկվում են բոլոր աքսեսուարները, հաջորդ շաբաթ՝ երթուղիչները, հետո՝ մալուխները։ Դրա ուժը կայանում է նրանում, որ սխալները հայտնաբերվում են ավելի վաղ, առանց ամբողջ պահեստը կանգնեցնելու։ Սակայն եթե հաշվարկային կարգը թույլ է կամ ընտրության տրամաբանությունը՝ անհստակ, cycle count-ը կարող է դառնալ ձևական։
Spot count-ը արագ, թիրախային ստուգում է կոնկրետ SKU-ի, տեղակայության կամ կասկածելի խմբի համար։ Այն օգտակար է, երբ համակարգում և դարակում երևում է հակասություն կամ երբ ցանկանում են ստուգել, թե տվյալ ապրանքը ճիշտ է գրանցված։ Spot count-ը չի փոխարինում լրիվ հաշվարկին, բայց լավ գործիք է օպերատիվ վերահսկման համար։
| Տեսակ | Նպատակ | Օգտագործման պահ | Ուժեղ կողմ | Սահմանափակում |
|---|---|---|---|---|
| Ֆիզիկական ամբողջական հաշվարկ | Ամբողջ պահեստի ստուգում | Փակման, աուդիտի կամ լիարժեք ճշգրտման ժամանակ | Լիարժեք պատկեր | Ժամանակատար և կազմակերպչական ծանր |
| Cycle count | Պարբերական վերահսկում | Աշխատանքային ռեժիմում՝ բաժին առ բաժին | Սխալների վաղ բացահայտում | Ամբողջական պատկերը չի տալիս նույն պահին |
| Spot count | Թիրախային ստուգում | Կասկածի կամ վիճահարույց տարբերության դեպքում | Արագ և ճկուն | Սահմանափակ ծածկույթ |
Երբ պահեստը փոքր է կամ խիստ շարժուն, հաճախ ավելի արդյունավետ է cycle count-ի լավ պլանավորումը, քան ամիսը մեկ երկարատև փակումը։ Իսկ երբ առկա են մեծ արժեք ունեցող սարքեր կամ հաճախակի պակասներ, spot count-ը կարող է դառնալ պարտադիր ստուգման գործիք։ Ճիշտ ընտրությունը կախված է պահեստի կառուցվածքից, ապրանքատեսակների բազմազանությունից և սխալների ռիսկից։
Պահեստի հստակ snapshot՝ ինչ պետք է ֆիքսել
Հաշվարկը սկսվում է ոչ թե դարակից, այլ տվյալների սառեցված պատկերից՝ inventory snapshot-ից։ Սա նշանակում է, որ պետք է հստակ նշել հաշվարկի ամսաթիվը և ժամը, որպեսզի հետագայում պարզ լինի՝ որ շարժերն են թույլատրվել մինչև այդ պահը և որոնք՝ հետո։ Եթե այդ սահմանը մշուշոտ է, ապա նույնիսկ ճիշտ հաշվարկված քանակները կարող են վիճարկվել։
Պետք է հստակ նկարագրել, թե հաշվարկի պահին ինչպիսի շարժեր են եղել կամ չեն եղել՝ մուտք, ելք, տեղափոխում, վերադարձ, վնասվածից առանձնացում։ Կարևոր է նաև որոշել՝ որ տեղակայություններն են հաշվարկվում, և ով է պատասխանատու տվյալ գոտու համար։ Location ownership-ը պետք է նույն պահին հասկանալի լինի, հատկապես եթե մեկ պահեստում կան մի քանի թիմեր կամ ենթաբաժիններ։
Եթե հաշվարկը կատարվում է երեք հատվածով, օրինակ՝ ընդունման գոտի, հիմնական դարակներ և վնասված ապրանքների դարակ, ապա յուրաքանչյուր հատված պետք է ունենա իր հաշվարկային քարտը կամ աղյուսակը։ Հակառակ դեպքում նույն SKU-ն կարող է միանգամից երևալ երկու տեղում, և այդ կրկնությունը կեղծ պակաս կամ կեղծ ավելցուկ կառաջացնի։
Թբիլիսիի պահեստի գործնական օրինակ՝ մալուխներ, access point-ներ և router-ներ
Երևակայական օրինակ վերցնենք Թբիլիսիի մի պահեստ, որտեղ պահվում են երեք ապրանքախումբ՝ network cables, access point-ներ և routers։ Պահեստն ունի երեք տեղակայություն՝ A-01 հիմնական դարակաշար, B-02 բարձրարժեք սարքերի գոտի և C-03 վնասված կամ սպասվող ստուգման գոտի։ Ապրանքների մի մասը վաճառելի է, մի մասը՝ վնասված, և հենց այդ բաժանումը պետք է արտացոլվի հաշվարկում։
Օրինակ՝ համակարգում A-01-ում նշված է 40 հատ Cat6 մալուխ՝ վաճառելի վիճակում, բայց ֆիզիկապես հաշվարկվում է 38 հատ։ Նույն տեղում, սխալ տեղադրման պատճառով, հայտնաբերվում է ևս 2 հատ վնասված մալուխ, որոնք պետք է գրանցված լինեին C-03-ում։ Եթե հաշվի չառնենք վիճակը, ապա ընդհանուր քանակը կարող է թվալ ճիշտ, բայց իրացվելի պաշարը սխալ կլինի։
B-02-ում կարող է գրանցված լինել 12 access point, իսկ հաշվարկը ցույց է տալիս 11 վաճառելի և 1 բացված փաթեթ՝ վնասված փաթեթավորմամբ։ Այստեղ կարևոր է պարզել՝ բացված փաթեթը կարելի՞ է վաճառել որպես ամբողջական սարք, թե այն պետք է տեղափոխվի վնասված գոտի։ Այդ որոշումը հաշվարկի մեխանիկայի մաս չէ, այլ օպերացիոն կանոնների և պատասխանատու անձի վերլուծության արդյունք։
C-03-ում օրինակ կարելի է գտնել 3 router՝ վնասված վիճակում, մինչդեռ համակարգում նշված է 2։ Եթե այդ հավելյալ մեկ միավորը չի բացահայտվում, ապա հաջորդ վաճառքի կամ վերադարձի փուլում կառաջանա անորոշություն։
Blind counting, անկախ կրկնահաշվարկ և պարտականությունների բաժանում
Որպես լավ օպերացիոն պրակտիկա՝ հաշվումը հաճախ կազմակերպվում է blind counting սկզբունքով, երբ հաշվողը չգիտի համակարգում սպասվող քանակը։ Սա նվազեցնում է ենթագիտակցական կողմնակալությունը, երբ մարդը հակված է գրել այն թիվը, որը «պետք է լինի»։ Սակայն blind counting-ը պետք է դիտարկել որպես կարգապահ հաշվարկային մեթոդ, ոչ թե ծրագրային ավտոմատացված հատկություն։
Ամենաարդյունավետ տարբերակը երկու անձի բաժանումն է՝ մեկը հաշվում է, մյուսը ստուգում կամ գրանցում է։ Այդ segregation of duties-ը նվազեցնում է սխալի և շահերի բախման հավանականությունը։ Եթե նույն մարդը և՛ հաշվում է, և՛ անմիջապես ուղղում համակարգը՝ առանց վերահսկողության, ապա սխալի աղբյուրը դժվար է գտնել։
Երբ առաջին հաշվարկը և գրանցված քանակը չեն համընկնում, պետք է կազմակերպվի անկախ կրկնահաշվարկ։ Օրինակ՝ հաշվիչ A-ն նշել է 18 router, իսկ հաշվիչ B-ն՝ 19։ Այդ դեպքում երրորդ ստուգումը պետք է կատարվի նույն տեղակայությունում, նույն SKU-ի և նույն վիճակի համար, մինչև պարզվի, արդյոք կա հաշվարկային սխալ, տեղափոխում, թե սխալ պիտակավորում։
SKU, batch, GTIN և location code՝ ինչն ինչի համար է
SKU-ն ներքին կառավարման կոդ է, որը սովորաբար կապվում է կոնկրետ ապրանքի մոդելի կամ վաճառելի միավորի հետ։ GTIN-ը գլոբալ նույնականացման կոդ է, որը սովորաբար ընթերցվում է շտրիխկոդից և օգնում է հաստատել ապրանքի տեսակն ընդհանուր առևտրային ձևաչափով։ Batch-ը կամ լոտը ցույց է տալիս նույն արտադրական խմբին պատկանող միավորները, որոնք կարող են տարբեր լինել որակով կամ հետագծելիությամբ։ Location code-ը ցույց է տալիս, թե որտեղ է գտնվում տվյալ միավորը պահեստում։
Խնդիրներն առաջանում են, երբ այս կոդերը խառնվում են իրար։ Օրինակ՝ նույն SKU-ն կարող է ունենալ երկու batch, քանի որ մատակարարման տարբեր օրերից է եկել։ Եթե հաշվարկողը միայն SKU-ն է գրում և չի նշում batch-ը, ապա հետո դժվար է հասկանալ՝ որ խմբի միավորն է պակասել։ Նույն կերպ, եթե location code-ը բացակայում է, տվյալ SKU-ն կարող է թվալ «կորած», մինչդեռ այն պարզապես տեղափոխված է այլ դարակ։
Փաթեթավորման միավորներ և փոխարկման սխալներ
Հաշվարկի ամենահաճախակի սխալներից մեկը փաթեթավորման միավորների սխալ մեկնաբանումն է։ Եթե մի ապրանք հաշվառվում է տուփերով՝ 10 հատանոց, իսկ դարակում կա բացված տուփ, ապա պետք է պարզել՝ քանի ամբողջական միավոր կա և քանի հատ է առանձին։ Օրինակ՝ 4 ամբողջական տուփ և 6 առանձին միավոր նշանակում է 46 հատ, ոչ թե 4 կամ 5 տուփ։
Եթե համակարգում մուտքագրված է 5 տուփ, բայց պահեստում կա 4 ամբողջական տուփ և 7 հատ առանձին, ապա իրական ընդհանուր քանակը 47 է։ Սակայն եթե ընկերության կանոնն ասում է, որ բացված տուփի մնացորդը պետք է պահվի առանձին որպես բացված փաթեթ, ապա համակարգում պետք է հստակ նշվի միավորի տեսակը։ Հակառակ դեպքում վաճառքի և հաշվառման միջև տարբերությունները կկրկնվեն։
Պիտակավորում, շտրիխկոդի սկանավորում և ստուգման սահմանները
Դարակների հստակ պիտակավորումը հեշտացնում է հաշվարկը։ Location code-ի պիտակը պետք է տեսանելի լինի, չծածկված և նույնական ամբողջ պահեստում։ Շտրիխկոդի սկանավորումը օգնում է արագացնել նույնականացումը, բայց ID սկանավորելը ինքնին չի նշանակում, որ stock reconciliation-ը ավարտված է։ Սկանը կարող է պարզապես հաստատել, որ ճիշտ SKU-ն կամ location code-ը կարդացվել է։ Այն դեռ չի ապացուցում, որ ֆիզիկական քանակը համընկել է համակարգի հետ, կամ որ անհրաժեշտ adjustment-ը արդարացված է։
Այդ պատճառով սկանավորման արդյունքը պետք է համադրվի ձեռքով հաշվարկի, դիտարկման և անհրաժեշտության դեպքում կրկնահաշվարկի հետ։ Եթե մեկ դարակում ճիշտ պիտակ կա, բայց ապրանքը սխալ տեղում է, ապա սկանավորումը միայն մակերեսային ճիշտ տպավորություն կստեղծի։
Count sheet-ի պարտադիր դաշտերը և փաստագրումը
Լավ count sheet-ը պետք է ունենա նվազագույնը հետևյալ դաշտերը՝ SKU, location, condition, expected՝ եթե այն դիտարկվում է առանձին կամ թաքնված ձևով, counted, timestamp, observer, reason և attachments։
Պետք է նշել՝ սպասվող քանակը ցույց է տրվել հաշվողին, թե ոչ։ Եթե հաշվարկը blind է, ապա expected-ը պետք է պահվի առանձին և բացվի միայն հետո՝ համեմատության համար։ Reason դաշտում կարելի է գրել՝ «տեղափոխվել է B-02-ից», «վնասված է», «բացված փաթեթ», «կրկնահաշվարկի կարիք»։ Attachments կարող են լինել լուսանկարներ, ընդունման ակտերի կրկնօրինակներ կամ նշումներ։
Օրինակային գրառումը կարող է այսպիսին լինել՝ SKU: AP-1001, location: B-02, condition: վաճառելի, expected: 12, counted: 11, timestamp: 2026-11-10 14:35, observer: Nino, reason: մեկ սարք տեղափոխվել է վնասված գոտի, attachments: լուսանկար, ձեռագիր նշում։ Այս տեսակի ճշգրիտ փաստաթղթավորումը օգնում է հետագայում հասկանալ ոչ միայն տարբերությունը, այլև դրա պատճառը։
Հաշվարկի գործառնական ստուգաթերթ
- Սահմանել հաշվարկի օրը և ժամը, որպեսզի movement-ների ժամանակային սահմանը լինի հստակ։
- Նշել հաշվվող տեղակայությունները և դրանց պատասխանատուներին։
- Պատրաստել count sheet՝ բոլոր պարտադիր դաշտերով։
- Տարբերակել վաճառելի և վնասված վիճակը նույն SKU-ի համար։
- Սահմանել փաթեթավորման միավորները՝ հատ, տուփ, բացված տուփ, լոտ։
- Կազմակերպել անկախ կրկնահաշվարկ բոլոր վիճահարույց տարբերությունների համար։
- Փաստագրել տարբերության պատճառը մինչև որևէ adjustment-ի քննարկում։
Այս առաջին հատվածում հիմնական շեշտը պետք է դրվի հաշվարկի մեթոդաբանության վրա, ոչ թե այն կեղծ համոզման վրա, թե ծրագրային համակարգը ինքնուրույն լուծում է բոլոր խնդիրները։ Ճիշտ կազմակերպված ֆիզիկական հաշվարկը, cycle count-ը և spot count-ը միասին են ստեղծում վստահելի պահեստային միջավայր։
საწყისი პრინციპი: ფიზიკური დათვლა, წიგნური ნაშთი და სხვაობა
საწყობის ინვენტარიზაციის დროს მთავარი ამოცანაა ერთი და იმავე საქონლის წიგნური რაოდენობის და ფიზიკური რაოდენობის შედარება. Rigi24-ის კონტექსტში ეს ნიშნავს, რომ ვაფასებთ საწყობის, ლოკაციის და stock count-ის მონაცემებს, შემდეგ კი ვადარებთ რეალურ დათვლას სისტემაში არსებულ ნაშთს. განსხვავება შეიძლება იყოს დანაკლისი ან ზედმეტობა. სწორად ჩამოყალიბებული ნიშნული მნიშვნელოვანია, რადგან შემდეგი გადაწყვეტილებები სწორედ ამაზე ეყრდნობა.
სხვაობის მარტივი ფორმულაა: ფიზიკური რაოდენობა მინუს წიგნური რაოდენობა. თუ შედეგი უარყოფითია, გვაქვს დანაკლისი; თუ დადებითია, გვაქვს ზედმეტობა. მაგალითად, ერთი დასახელებისთვის წიგნში ჩანს 125 ერთეული, ხოლო დათვლით გამოვლინდა 117. გამოთვლა ასეთია: 117 - 125 = -8. ეს ნიშნავს, რომ დეფიციტია 8 ერთეული. მეორე მაგალითში წიგნური ნაშთი არის 40, ფიზიკური კი 46. გამოთვლა: 46 - 40 = +6. ეს არის 6 ერთეულის ზედმეტობა.
ნიშნის კონვენციის ერთიანობა აუცილებელია. თუ გუნდი ერთ ადგილზე დანაკლისს წერს მინუსად, ხოლო სხვაგან პლუსად, ან პირიქით, შედარება და შემდგომი ანალიზი აირევა. ამიტომ შიდა სამუშაო წესში ერთი პრინციპი უნდა იყოს: ფიზიკური მინუს წიგნური. ამ წესით ყველა ანგარიშში, Excel-ის სიაში თუ შიდა ფორმაში ერთნაირად ვკითხულობთ შედეგს.
რიცხვითი მაგალითები და პრაქტიკული წაკითხვა
ვნახოთ ორი ხშირი სცენარი. პირველი: წიგნში 125 ცალია, დათვლამ 117 აჩვენა. სხვაობა = -8. ეს არ ნიშნავს ავტომატურად ქურდობას ან სისტემურ შეცდომას; ეს მხოლოდ სიგნალია, რომ უნდა ვეძებოთ მიზეზი. მეორე: წიგნში 40 ცალია, დათვლამ 46 აჩვენა. სხვაობა = +6. ზედმეტობაც ისეთივე გამოძიებას საჭიროებს, როგორც დანაკლისი, რადგან შეიძლება სინამდვილეში სხვა ლოკაციიდან გადმოტანილი საქონელი, არასწორად ასახული დაბრუნება ან დუბლირებული ოპერაცია იყოს.
როდესაც ანგარიშს ამზადებთ, კარგია ცალ-ცალკე მიუთითოთ:
- წიგნური რაოდენობა;
- ფიზიკური დათვლის რაოდენობა;
- გამოთვლილი სხვაობა;
- სავარაუდო მიზეზი;
- შემდგომი მოქმედება: ხელახალი დათვლა, დოკუმენტების შემოწმება ან კორექციის მომზადება.
ეს მიდგომა განსაკუთრებით სასარგებლოა, როცა ერთსა და იმავე დღეს მრავალი SKU მოწმდება და თითოეული დასახელება განსხვავებულ მიზეზს აჩვენებს.
სხვაობების სისტემური გამოძიება
ინვენტარიზაციის ძირითადი ღირებულება არ არის მხოლოდ ციფრის დადგენა, არამედ იმის გაგება, რატომ გაჩნდა სხვაობა. Rigi24-ში არსებული warehouse, location და movement ჩანაწერები დაგვეხმარება, თუმცა გამოძიება მაინც ოპერაციული დისციპლინით უნდა ჩატარდეს. მიზანია ვიპოვოთ საკმარისი მტკიცებულება და არა მხოლოდ ინტუიციური ახსნა.
ყველაზე ეფექტური მიდგომაა მიზეზების დალაგება „სავარაუდოდ სად გაწყდა ჯაჭვი?“ პრინციპით. მაგალითად, თუ ერთი SKU აკლია, შევამოწმებთ: ხომ არ იყო ის სხვა ლოკაციაზე გადატანილი; ხომ არ დაფიქსირდა მიღება, მაგრამ არა განთავსება; ხომ არ მოხდა გაყიდვა ან გაცემა, მაგრამ ოპერაცია არ დარეგისტრირდა; ხომ არ დაბრუნდა საქონელი და ბალანსში არ დაბრუნდა; ხომ არ იყო საქონელი დაზიანებული, გამოყოფილი ან ჩამოსაწერი.
ხშირი მიზეზები, რომლებიც უნდა შემოწმდეს
- არასწორი ლოკაცია — საქონელი ფიზიკურად სხვა თაროზე ან სხვა ზონაში დევს, ხოლო სისტემა ძველ მისამართზე აჩვენებს.
- არარეგისტრირებული გადატანა — პროდუქტი შიდა მოძრაობით გადავიდა, მაგრამ movement არ ჩაიწერა ან არასრულად ჩაიწერა.
- დაბრუნება — დაბრუნებული საქონელი მიღებულია ფიზიკურად, მაგრამ ჯერ sellable stock-ში არ დაბრუნებულა.
- არასწორი გაცემის ოპერაცია — გატანა ან რეალიზაცია შეიტანეს განსხვავებული რაოდენობით.
- მომწოდებლის მიღება — მიღებული საქონელი შესაძლოა დოკუმენტით სწორია, მაგრამ განთავსებისას შეცდომა მოხდა.
- დაზიანებული საქონელი — დაზიანებული ერთეულები აღარ უნდა ედგეს გასაყიდ ნაშთში, თორემ ბალანსი აირევა.
- დუბლირებული ოპერაცია — ერთსა და იმავე მოძრაობას ორჯერ ასახავენ, ან დათვლისას ორი თანამშრომელი ერთსა და იმავე ყუთს ორჯერ ითვლის.
მაგალითად, თუ საქონელი ერთ დღეს ბათუმში გადავიდა თბილისიდან, მაგრამ ტრანსპორტის დადასტურება დაგვიანდა, ცენტრალურ საწყობში ის შეიძლება კვლავ წიგნში ჩანდეს, ხოლო ბათუმში უკვე ფიზიკურად იყოს. ეს არის კლასიკური შემთხვევა, როდესაც ერთი და იგივე ერთეული ერთდროულად ორი ადგილზე „ჩანს“.
შედარება არა მხოლოდ რაოდენობით, არამედ მნიშვნელობითაც
ყველა სხვაობა ერთნაირად არ უნდა მოექცეს ყურადღების ცენტრში. მცირე ღირებულების ნივთზე 2 ერთეულის სხვაობა შეიძლება ოპერაციულად მნიშვნელოვანი იყოს, მაგრამ ფინანსურად ნაკლები გავლენა ჰქონდეს. ხოლო ძვირადღირებულ საქონელზე 1 ერთეულის სხვაობაც შეიძლება სერიოზული იყოს. ამიტომ triage უნდა ეფუძნებოდეს საქონლის ღირებულებას, მომხმარებლის დაპირებებს და მატერიალურობას, მაგრამ არა რომელიმე უნივერსალურ ზღვარს.
არ არსებობს ერთი უნივერსალური პროცენტი ან რაოდენობა, რომელიც ყველა კომპანიას ან ყველა SKU-სთვის იმუშავებს. უკეთესი მიდგომაა: რა ზემოქმედება ექნება ამ სხვაობას გაყიდვაზე, მიწოდებაზე, შეკვეთის შესრულებაზე და ანგარიშგებაზე? მაგალითად, თუ მაღაზიას აქვს წინასწარ დაპირებული მიწოდება კონკრეტულ კლიენტზე, და ფიზიკურად აღმოჩნდა ნაკლები რაოდენობა, ეს შემთხვევა პრიორიტეტულია, მაშინაც კი, თუ სხვაობა მცირეა.
ტრიაჟის დროს სასარგებლოა სამი კითხვა:
- ეს დასახელება მაღალი ღირებულებისაა თუ დაბალი?
- ეს სხვაობა არღვევს მიმდინარე შეკვეთას ან მომხმარებლის დაპირებას?
- შესაძლებელია მიზეზი სწრაფად დადგინდეს დოკუმენტებით და ხელახალი დათვლით?
თუ პასუხები მიუთითებს სარისკო გავლენაზე, საქონელი უნდა მოხვდეს პირველ რიგში ხელახალი დათვლისა და დოკუმენტური კვლევის სიაში.
ონლაინ გაყიდვები დათვლის დროს: როგორ ვიმუშაოთ ცოცხალ ბალანსთან
ფიზიკური დათვლა უფრო რთული ხდება მაშინ, როცა პარალელურად ონლაინ შეკვეთები მოდის და საქონელი ირხევა რეალურ დროში. ასეთ გარემოში წიგნური ნაშთი მუდმივად იცვლება: შეკვეთა შეიძლება დაჯავშნოს მარაგი, გადაზიდვის დადასტურებამ შეიძლება შეამციროს ხელმისაწვდომი რაოდენობა, ხოლო დაბრუნებამ გაზარდოს. ამიტომ, თუ დათვლის მომენტში ეს მოვლენები მიმდინარეობს, საჭიროა მკაფიო დროითი ჭრილი.
პრაქტიკული წესია: დათვლის ფურცელზე ან ანგარიშში უნდა ჩაიწეროს, რომელ მომენტში აიღეთ წიგნური ნაშთი და რომელ მომენტში ჩაითვალა ფიზიკური რაოდენობა. თუ ამას არ გავაკეთებთ, ორი რიცხვი შესაძლოა სხვადასხვა დროის მონაკვეთს ასახავდეს და სხვაობა არ იყოს რეალური დანაკლისი ან ზედმეტობა. მაგალითად, 10:00-ზე წიგნში იყო 80 ერთეული, 10:15-ზე სისტემამ 5 ერთეული დაჯავშნა შეკვეთაზე, ხოლო დათვლა 10:30-ზე შესრულდა და 75 გამოვიდა. თუ დროის ჭრილი არ დაფიქსირდა, შეიძლება არასწორად ჩავთვალოთ, რომ 5 ერთეული დაკარგულია.
ონლაინ გაყიდვებთან მუშაობისას ოპერაციულად სასარგებლოა შემდეგი პრაქტიკა:
- დათვლის დაწყებამდე გადაამოწმეთ გახსნილი შეკვეთები და დაჯავშნილი რაოდენობები;
- განსაზღვრეთ, რომელი მოძრაობები ითვლება დათვლის მომენტისთვის დასრულებულად;
- გაიმეორეთ შემოწმება იმ SKU-ებზე, რომლებიც სწრაფად იყიდება;
- თუ ხელახალი დათვლა ხდება, გამოიყენეთ იგივე დროითი წერტილი, რათა ორი შედეგი შედარებადი იყოს.
Cycle count: ABC პრიორიტეტი და სამუშაო გრაფიკი
Cycle count არის მუდმივი, ნაწილ-ნაწილ დათვლის მეთოდი, რომელიც საშუალებას გვაძლევს წლის განმავლობაში ვაკონტროლოთ მარაგი ერთ დიდი ინტერვალის ნაცვლად. ABC პრიორიტეტი პრაქტიკაში ნიშნავს, რომ ყველა SKU ერთნაირად არ ითვლება. მაღალი ღირებულების ან მაღალი ბრუნვის საქონელი უფრო ხშირად მოწმდება, ხოლო ნაკლებად მნიშვნელოვანი — შედარებით იშვიათად. ეს არის საოპერაციო მიდგომა და არა უნივერსალური ფორმულა; თითოეულმა კომპანიამ თავისი სიღრმე და სიხშირე უნდა განსაზღვროს.
მაგალითისთვის, წარმოიდგინეთ კვირეული გეგმა:
- ორშაბათი — A ჯგუფის 20 SKU, განსაკუთრებით მაღალი ღირებულების ან სწრაფად მოძრავი ნივთები;
- ოთხშაბათი — A და B ჯგუფის შერჩეული 15 SKU, სადაც წინა კვირაში იყო სხვაობა;
- პარასკევი — C ჯგუფის 25 SKU, დაბალი ღირებულების და დაბალი ბრუნვის ნივთები;
- თვეში ერთხელ — სრული გადამოწმება პრობლემურ ლოკაციებზე.
ასეთი სქემა ამცირებს ერთდროულად დიდი სამუშაოს მოცულობას და ადვილად პოულობს შეცდომის კერას. თუმცა მას აქვს შეზღუდვებიც: თუ ერთსა და იმავე SKU-ზე ხშირად შეცდომები მეორდება, უბრალო cycle count არ კმარა; საჭიროა მიზეზის გამოკვლევა, პროცესის გადახედვა და ოპერაციული დისციპლინის გამკაცრება.
ხარჯ-სარგებლიანობის კუთხით cycle count ამართლებს მაშინ, როცა გუნდი იღებს შედარებით მცირე, მაგრამ რეგულარულ დატვირთვას და ზედმეტად დიდ ინვენტარიზაციას აღარ ელოდება წლის ბოლოს. მთავარი სარგებელი არის დროული აღმოჩენა: მცირე სხვაობა სწრაფად ჩანს, სანამ დიდ პრობლემად გადაიქცევა.
დაზიანებული, რემონტში მყოფი, კარანტინში და scrap საქონელი
ერთ-ერთი ყველაზე ხშირი მიზეზი, რის გამოც ბალანსი იშლება, არის ის, რომ sellable stock-ში რჩება საქონელი, რომელიც რეალურად აღარ არის გასაყიდი. ცალკე უნდა გამოიყოს დაზიანებული, შეკეთებადი, კარანტინში მოთავსებული, დაბრუნებული და scrap საქონელი. თუ ეს ყველაფერი ერთ თაროზე ერთმანეთშია არეული, ფიზიკური დათვლა შეიძლება სწორადაც კი შესრულდეს, მაგრამ წიგნური სურათი მაინც დამახინჯებული დარჩება.
მაგალითად, 12 ერთეული ტელეფონის აქსესუარი დევს გაყიდვად ზონაში. რეალურად 3 ერთეული დაზიანებულია, 2 ერთეული დაბრუნებულია კლიენტისგან შემოწმების მოლოდინში, 1 ერთეული შეკეთებაზეა, ხოლო 6 ერთეული ნორმალურ მდგომარეობაშია. თუ სისტემაში ყველაფერი ერთად ერთ პოზიციაზეა ჩაწერილი, sellable stock არასწორად აჩვენებს 12-ს. სწორი პრაქტიკაა სტატუსების გამიჯვნა და თითოეულის ცალკე ლოკაციაზე ან ცალკე კატეგორიაში ასახვა.
შიდა checklist ასეთი შემთხვევისთვის შეიძლება იყოს:
- ფიზიკურად გამოყავით დაზიანებული და კარგ მდგომარეობაში მყოფი საქონელი;
- განსაზღვრეთ, დაბრუნებული ნივთი გასაყიდად ბრუნდება თუ შემოწმებაზე მიდის;
- scrap საქონელი არ შეინახოთ sellable ზონაში;
- თუ repair მიმდინარეობს, მიუთითეთ დროებითი სტატუსი და ადგილი;
- ყოველი გადატანა და სტატუსის ცვლილება დააფიქსირეთ movement ჩანაწერით.
თბილისი და ბათუმი: cross-location ბალანსი და ტრანზიტი
როდესაც კომპანიას აქვს ცენტრალური საწყობი თბილისში და ფილიალი ბათუმში, ყველაზე რთული შემთხვევები ხშირად ტრანზიტის დროს ჩნდება. ერთი და იგივე საქონელი შეიძლება თბილისიდან გაიგზავნოს, მაგრამ ჯერ არ იყოს მიღებული ბათუმში. ასეთ დროს არსებობს რისკი, რომ ერთ ლოკაციაში იგი უკვე ჩამოწერილია, მეორეში კი ჯერ კიდევ არ გამოჩნდა. შედეგად, ფიზიკური დათვლისას ნივთი შეიძლება „დაკარგულად“ მოგვეჩვენოს, თუმცა სინამდვილეში ტრანზიტში იყოს.
მაგალითი: თბილისის საწყობიდან ბათუმში იგზავნება 30 ერთეული. თბილისის წიგნური ნაშთი გადაადგილებამდე იყო 100. თუ შიდა movement დროულად დარეგისტრირდა, თბილისი უნდა შემცირდეს 70-მდე. მაგრამ თუ გზავნილის მიღება ბათუმში დაგვიანდა, ბათუმის წიგნში ეს 30 ერთეული ჯერ არ ჩანს, თუმცა ტრანზიტში უკვე არსებობს. ასეთ სიტუაციაში საჭიროა სამი რამ: გამგზავნის დოკუმენტი, მიმღების დადასტურება და დროის თანმიმდევრობა.
ხშირი შეცდომაა საქონლის ორჯერ დათვლა: ერთხელ ტრანზიტში, მეორედ უკვე მიღებულად. მეორე შეცდომაა მისი საერთოდ გამოტოვება, რადგან არც ერთ ლოკაციაში არ არის საბოლოოდ ასახული. ამიტომ cross-location კონტროლში მნიშვნელოვანია, რომ თითოეული გადატანა დასრულდეს არა მხოლოდ ფიზიკური გადაადგილებით, არამედ დოკუმენტურადაც.
რეკომენდებული სამუშაო ალგორითმი Rigi24-ის კონტექსტში
Rigi24-ში არსებულ warehouse, location, stock count და movement კონცეფციებზე დაყრდნობით, პრაქტიკული პროცესი შეიძლება ასე დალაგდეს: ჯერ ვამოწმებთ რომელ საწყობს და ლოკაციას ეხება დათვლა; შემდეგ ვაფიქსირებთ ფიზიკურ რაოდენობას; მერე ვადარებთ წიგნურ ნაშთს; ბოლოს ვზოგავთ სხვაობას და ვიწყებთ მიზეზის გამოძიებას. თუ საჭიროა ხელახალი დათვლა, იგი ცალკე ფაზად უნდა ჩაითვალოს. მხოლოდ ამის შემდეგ შეიძლება შიდა გადაწყვეტილება კორექციაზე.
მნიშვნელოვანია გავმიჯნოთ სამი ეტაპი: ფიზიკური count, recount და approved adjustment. ფიზიკური count არის პირველი დაკვირვება ადგილზე. Recount არის განმეორებითი გადამოწმება, როცა შედეგი საეჭვოა ან მაღალმნიშვნელოვანია. Approved adjustment კი არის დამტკიცებული შესწორება, რომელიც უკვე ოპერაციული გადაწყვეტილების შედეგია. Rigi24-ის ფარგლებშიც ამ ნაბიჯების დისციპლინა ორგანიზაციას ეხმარება მონაცემის სისუფთავეში, მაგრამ ავტომატური ფინანსური კორექცია ან ბრმა სკანირება უნდა ჩაითვალოს მხოლოდ შიდა პროცედურებად, თუ ისინი ცალკე პროცესად გაქვთ განსაზღვრული.
საბოლოო checklist საგულდაგულო მუშაობისთვის:
- დაადგინეთ სწორი warehouse და location;
- დაფიქსირეთ დროითი ჭრილი, განსაკუთრებით ონლაინ გაყიდვებისას;
- გამოთვალეთ სხვაობა ერთიანი ნიშნით: ფიზიკური მინუს წიგნური;
- დაალაგეთ საქონელი sellable, damaged, returned, repair, quarantine და scrap კატეგორიებად;
- შეამოწმეთ ტრანზიტი თბილისი-ბათუმის მსგავს მოძრაობებზე;
- გააანალიზეთ სხვაობა ღირებულების, მატერიალურობის და მომხმარებლის დაპირებების მიხედვით;
- მხოლოდ შემდეგ მიიღეთ გადაწყვეტილება recount-ზე ან შესწორებაზე.
ასეთი მიდგომა ინვენტარიზაციას აქცევს არა ერთჯერად დათვლად, არამედ მართვის ინსტრუმენტად, რომელიც რეალურად აჩვენებს სად არის პრობლემა და სად მუშაობს პროცესი სწორად.
Շրջանակային վերահաշվարկի շեմ, վերահսկիչի հաստատում և անփոփոխ audit trail
Պաշարների հաշվարկում ամենակարևոր օպերացիոն կանոններից մեկը վերահաշվարկի շեմն է։ Երբ առաջին հաշվարկի արդյունքը տարբերվում է համակարգային քանակից կամ նախնական պլանից, պետք է հստակ որոշել՝ տվյալ տարբերությունն ընդունելի է, թե պահանջում է վերահաշվարկ։ Շեմը պարտադիր չէ, որ լինի միայն տոկոսային. շատ պահեստներում այն սահմանվում է նաև միավորով, արժեքով, կամ ըստ ապրանքային խմբի զգայունության։ Օրինակ՝ 2 միավորից փոքր տարբերությունը կարող է ավտոմատ չփակվել, բայց նույն տարբերությունը թանկարժեք պահեստամասի համար կարող է պահանջել անմիջական վերահաշվարկ և վերահսկիչի դիտարկում։ Կարևոր է, որ շեմը լինի նախապես սահմանված, բոլորին հասկանալի և նույնը կիրառվի նույն տեսակի դեպքերում, որպեսզի հաշվարկը չդառնա սուբյեկտիվ։
Հաստատման հոսքը պետք է առանձնացնի երեք փուլ՝ առաջին հաշվարկ, վերահաշվարկ և հաստատված ճշգրտում։ Առաջին հաշվարկը կատարում է հաշվիչը կամ հաշվիչների թիմը, վերահաշվարկը կատարում է այլ անձ՝ ցանկալի է անկախ երկրորդ մարդ, իսկ վերջնական որոշումը կայացնում է ղեկավարը կամ վերահսկիչը՝ հիմնվելով փաստերի վրա։ Եթե Rigi24-ում կա stock count և movement հասկացություն, ապա դա նշանակում է, որ համակարգում հնարավոր է արձանագրել հաշվարկային իրադարձությունները և տեղաշարժերը, սակայն պետք է գործածել միայն այն, ինչ փաստացի հաստատված է ձեր կոնֆիգուրացիայով։ Չի կարելի ենթադրել, որ համակարգը ինքնաբերաբար սահմանում է շեմեր, արգելափակում է շարժը կամ կատարում է հաստատումներ։ Դրանք պետք է դիտարկել որպես ձեր ներքին գործընթացի մաս։
Audit trail-ի լավագույն պրակտիկան անփոփոխության սկզբունքն է. առաջին մուտքը չպետք է ջնջվի, այլ միայն լրացվի նոր գրառումով կամ նշումով, որտեղ երևում է՝ ով է կատարել, երբ է կատարել և ինչ հիմքով է փոփոխությունը տեղի ունեցել։ Սա հատկապես կարևոր է, երբ կան հաշվարկի վիճելի տարբերություններ, քանի որ հետո պետք է հնարավոր լինի վերականգնել ամբողջ պատմությունը։ Օրինակ՝ եթե առաջին հաշվարկով ապրանքից կա 48 հատ, իսկ համակարգը ցույց է տալիս 52, վերահաշվարկով ստացվում է 50, ապա պետք է մնան երեք հստակ արձանագրություններ՝ առաջին արդյունք, վերահաշվարկի արդյունք, և հաստատված եզրակացություն։ Եթե վերջում կատարվում է 2 միավորի կրճատում, պետք է նշվի պատճառը, հաստատող անձը և կապը առաջնային փաստաթղթերի հետ։
Վերահաշվարկից մինչև հաշվապահական ճշգրտում՝ վերահսկված reconciliation flow
Reconciliation flow-ը պետք է լինի ոչ թե արագ փակման մեխանիզմ, այլ փաստերի ստուգման շղթա։ Սկզբում վերցվում է համակարգային մնացորդը, ապա ֆիզիկական հաշվարկի արդյունքը, հետո համեմատվում են տարբերությունները ըստ լոտի, տեղանքի, միավորի և շարժումների պատմության։ Եթե տարբերությունը փոքր է, դա դեռ չի նշանակում, որ կարելի է անմիջապես կատարել writeoff կամ ավելացում։ Ավելի ճիշտ է նախ պարզել՝ եղել է՞ մուտք առանց գրանցման, ելք առանց դուրսգրման, սխալ միավոր, կրկնակի մուտք, վնասում, թե պարզապես հաշվարկային սխալ։
Օրինակ՝ Թբիլիսիի մոտակայքում գործող պահեստում մի ապրանքի քարտը ցույց է տալիս 120 հատ, առաջին հաշվարկը՝ 114, վերահաշվարկը՝ 115։ Տարբերությունը 5 հատ է։ Եթե վերջին երկու օրում եղել են միայն երեք շարժումներ՝ 20 հատ մուտք, 10 հատ ելք, և 15 հատ տեղափոխում դեպի այլ location, ապա առաջին հերթին ստուգվում է՝ այդ շարժումները ճիշտ են գրանցվել, թե ոչ։ Եթե պարզվում է, որ 15 հատ տեղափոխումը երկու անգամ է գրանցվել, համակարգային մնացորդը կփոխվի։ Այսինքն՝ reconciliation-ը միշտ սկսվում է ոչ թե «քանի հատ պակաս է», այլ «որտեղի՞ց առաջացավ այդ տարբերությունը» հարցից։
Վերջնական ճշգրտումը պետք է ունենա հաստատման շղթա։ Խորհուրդ է տրվում, որ առաջին հաշվարկի և վերահաշվարկի միջև եղած տարբերությունը ուսումնասիրի supervisor-ը, իսկ accounting impact ունեցող adjustment-ը հաստատի նաև finance պատասխանատուն։ Սա թույլ է տալիս խուսափել այն իրավիճակից, երբ որևէ մեկի նախաձեռնությամբ ավտոմատ կերպով գրվում է դուրս կամ ավելացվում ապրանք առանց բավարար վերահսկողության։ Չպետք է ստեղծվի սովորություն՝ «տարբերություն կա, ուրեմն փակենք»։ Այդ մոտեցումը երկարաժամկետում բերում է կրկնվող սխալների և հաշվարկային վստահության կորստի։
Գործառնական օրակարգ՝ հաշվարկից մեկ օր առաջ, հաշվարկի օրը և հետո
Հաշվարկից մեկ օր առաջ պետք է արվի հստակ նախապատրաստում։ Նախ կազմվում է հաշվարկվող SKU-ների և տեղանքների ցանկը, հետո ստուգվում են վերջին շարժումները՝ մուտքեր, ելքեր, internal transfers, վերադարձներ և կարանտինային պահումներ։ Եթե պահեստը աշխատում է շարունակական վաճառքով, ապա պետք է սահմանվի վաճառքի սառեցման կամ վերահսկվող շարժման պատուհան։ Սա պարտադիր չէ, որ նշանակում է ամբողջական փակել բոլոր օպերացիաները, բայց պետք է հստակ կանոն լինի՝ ինչն է թույլատրվում և ինչն է արգելված հաշվարկի պահին։ Օրինակ՝ կարելի է թույլ տալ միայն հրատապ դիսպաչ, որի յուրաքանչյուր շարժում անմիջապես գրանցվում է և նշվում պատասխանատու անձը։
Հաշվարկի օրը թիմը պետք է աշխատի պարզ դերաբաշխմամբ՝ հաշվիչ, ստուգող, վերահսկիչ, ֆինանս և գործառնական ղեկավար։ Հաշվիչը միայն հաշվում է և գրառում է անում, ստուգողը համեմատում է և կրկնակի ստուգում, վերահսկիչը լուծում է վիճելի դեպքերը, իսկ finance-ը հետևում է հետագայում adjustment-ի ազդեցությանը։ Եթե օգտագործվում է Rigi24-ի inventory module-ը, պետք է գործել միայն հաստատված հնարավորությունների շրջանակում՝ warehouse, location, stock count և movement։ Այսինքն՝ համակարգում կարող եք արձանագրել, թե որ պահեստում և որ տեղանքում է կատարվել հաշվարկը, սակայն գործառնական քայլերը, ինչպիսիք են շարժման պատուհանի կարգավորումը կամ հաշվարկի հաստատման ընթացակարգը, պետք է մնան ձեր կազմակերպության գործընթացային որոշումների մեջ։
Հաշվարկից հետո անհրաժեշտ է փակել բաց հարցերը՝ չհաշված տեղանքներ, վնասված ապրանքներ, կարանտին, բաժնային փաթեթներ և վերափաթեթված միավորներ։ Հաջորդ օրը կամ նույն օրը կազմվում է համեմատական աղյուսակ, որտեղ երևում է՝ stock count արդյունքը, համակարգային մնացորդը, տարբերությունը, պատճառի կոդը և հաստատման կարգավիճակը։ Եթե ինչ-որ movement դեռ չի գրանցվել, չպետք է ենթադրել արդյունքը. պետք է կամ համապատասխան փաստաթուղթ գտնել, կամ այդ տարբերությունը թողնել բաց՝ մինչև պարզաբանումը։
Օր-մեկ նախապատրաստման checklist
- Ստուգել վերջին 24–72 ժամվա մուտքերը, ելքերը և տեղափոխումները։
- Արձանագրել բոլոր կիսատ փաստաթղթերը և չփակված վերադարձները։
- Նշել կարանտինային և վնասված ապրանքների առանձին դարակները։
- Սահմանել վաճառքի սառեցման կամ վերահսկվող շարժման պատուհանը։
- Պատրաստել count sheets կամ էլեկտրոնային մուտքագրումների կանոնները։
- Բաժանել պատասխանատվությունները՝ ով է հաշվում, ով է ստուգում, ով է հաստատում։
Rigi24-ում warehouse, location, stock count և movement հասկացությունների ճիշտ ընթերցում
Rigi24-ի inventory module-ի մասին խոսելիս կարևոր է չավելացնել այն, ինչ չի հաստատվել։ Հայտնի է, որ համակարգում կան warehouse, location, stock count և movement հասկացություններ։ Սա արդեն բավարար հիմք է պաշարների օպերացիոն կարգապահության համար, քանի որ պահեստը բաժանվում է ըստ վայրերի, հաշվարկն արձանագրվում է, իսկ շարժումները հետագծելի են։ Սակայն այս փաստից չի հետևում, որ համակարգը ինքնուրույն կատարում է ավտոմատ հաշվարկի ժամանակացույց, շարժումների արգելափակում, blind scan տրամաբանություն, tolerance approval կամ ֆինանսական adjustment-ի ավտոմատ գրանցում։ Այդպիսի բաները պետք է վերաբերվեն որպես հնարավոր գործընթացային առաջարկներ, ոչ թե հաստատված software feature։
Օրինակ՝ եթե ձեր թիմը ցանկանում է, որ stock count-ը միայն հատուկ օրերին բացվի, դա կարող է լինել ներքին կարգ, բայց ոչ պարտադիր Rigi24-ի ներկառուցված ավտոմատ ֆունկցիա։ Նույն կերպ, եթե ցանկանում եք, որ որոշ location-ներում շարժումներն արվեն միայն վերահսկիչի միջոցով, դա գործառնական սահմանափակում է, ոչ թե տեխնիկական փաստ, որը պետք է ենթադրել առանց ստուգման։ Լավ պրակտիկան միշտ նույնն է՝ նախ ստուգել իրական հասանելի ֆունկցիոնալությունը, հետո կառուցել գործընթացը դրա շուրջ, ոչ թե հակառակը։
Վարիանսի KPI-ներ՝ հաշվարկի որակը չափելու համար
Inventory variance-ը գնահատելու համար պետք է մի քանի պարզ KPI, որոնք ցույց են տալիս ոչ միայն տարբերության չափը, այլ նաև համակարգի կարգապահությունը։ Count accuracy-ն կարող է ցույց տալ, թե հաշվարկված դիրքերից քանի տոկոսն է առանց շեղման կամ ընդունելի տարբերությամբ։ Gross adjustment-ը ցույց է տալիս բոլոր ուղղություններով կատարված ճշգրտումների ընդհանուր ծավալը, իսկ net adjustment-ը ցույց է տալիս վերջնական զուտ ազդեցությունը՝ ավելացումներ հանած պակասներ։ Adjustment value-ը չափում է ֆինանսական ազդեցությունը դրամով, իսկ repeat discrepancies-ը ցույց է տալիս՝ արդյոք նույն SKU-ն կամ նույն location-ը կրկնվող խնդիր ունի։
Չկա մեկ պարտադիր benchmark, որ կարելի է կիրառել բոլոր պահեստներում։ Պետք է համեմատել ձեր սեփական պատմական արդյունքների հետ և նույն պահեստի ներսում տեսնել դինամիկան։ Օրինակ՝ եթե մեկ ամսում երեք stock count-ի ընթացքում նույն ապրանքի շուրջ առկա են տարբերություններ 2, 4 և 5 հատ, ապա խնդիրը հավանաբար ոչ թե պատահական է, այլ համակարգային՝ վատ տեղաբաշխում, սխալ միավոր, մուտքային սխալ կամ շարժումների անկանոն գրանցում։ Այդ դեպքում KPI-ն պետք է օգտագործել ոչ թե զեկույցի համար միայն, այլ արմատական խնդրի որոնման համար։
| Ցուցիչ | Ինչ է չափում | Օրինակային հաշվարկ |
|---|---|---|
| Count accuracy | Հաշվարկի համապատասխանությունը համակարգին կամ հաստատված արդյունքին | 95 ճիշտ տող / 100 ընդհանուր = 95% |
| Gross adjustment | Բոլոր ավելացումների և պակասների ընդհանուր ծավալը | +18 և -12 = 30 միավոր gross |
| Net adjustment | Վերջնական զուտ տարբերությունը | +18 -12 = +6 միավոր net |
| Adjustment value | Ֆինանսական ազդեցությունը | 6 միավոր × 1,500 = 9,000 դրամ |
| Repeat discrepancies | Կրկնվող անհամապատասխանություններ նույն տեղում կամ նույն SKU-ում | Նույն location-ում 3 կրկնվող դեպք |
Սովորական սխալներ, որոնք խեղաթյուրում են հաշվարկի արդյունքը
Ամենատարածված սխալներից մեկն է բացակայող քանակը դնելը զրոյի՝ առանց փաստացի ստուգման։ Եթե location-ը դատարկ է թվում, դա չի նշանակում, որ ապրանքը բացակայում է. կարող է լինել սխալ դարակ, սխալ միավոր կամ չգրանցված տեղափոխում։ Զրոյով լրացնելը հաճախ ստեղծում է «արհեստական shortage», որը հետո դժվարընդունելի է ուղղել։ Մյուս տարածված սխալը double scanning-ն է, երբ նույն տուփը կամ նույն շարքը երկու անգամ է հաշվվում՝ հատկապես բարձր ծանրաբեռնվածության օրերին։
Մեկ այլ լուրջ խնդիր է չվերածված packaging unit-ը։ Օրինակ՝ մեկ տուփում կա 24 հատ, իսկ հաշվիչը գրում է 1, երբ համակարգը սպասում է հատերով տվյալ։ Նույն կերպ, վերադարձների կրկնակի գրանցումը կարող է ստեղծել ավելցուկ, որն իրականում չկա։ Պետք է նաև առանձնացնել կարանտինային ապրանքները. եթե վնասված կամ ստուգման տակ գտնվող ապրանքը խառնվում է վաճառքային stock-ի հետ, հետո անխուսափելի են both shortage and overage case-երը։
- Մի գրանցեք չգտնված ապրանքը ավտոմատ զրոյով։
- Խուսափեք նույն պիտակի կամ նույն ծղոտե տակդիրի կրկնակի հաշվարկից։
- Ստուգեք միավորների վերափոխումը՝ տուփ, փաթեթ, հատ, կիլոգրամ։
- Վերադարձները գրանցեք միայն մեկ անգամ և ճիշտ reference-ով։
- Կարանտինային և վնասված stock-ը հաշվեք առանձին։
Հնգանյակի թիմի ուսուցման պլան՝ counter, verifier, supervisor, finance և operations manager
Հինգ հոգանոց թիմի համար ուսուցումը պետք է լինի դերային, ոչ միայն ընդհանուր ներածական դասընթաց։ Counter-ը սովորում է ֆիզիկական նույնականացում, միավորների ճիշտ ընթերցում և նշումների կարգապահություն։ Verifier-ը սովորում է կրկնակի ստուգման տեխնիկա, mismatch-ի կոդավորում և կասկածելի դեպքերի բարձրացում։ Supervisor-ը սովորում է որոշում կայացնել վերահաշվարկի շեմի, բացատրությունների և ստորագրության մասով։ Finance-ը սովորում է՝ ինչպես գնահատել adjustment value-ը, ինչ փաստաթղթեր են անհրաժեշտ և ինչպես կապել հաշվարկը հաշվապահական արձագանքի հետ։ Operations manager-ը սովորում է վերահսկել ամբողջ հոսքը՝ առանց մանրամասն ֆիզիկական հաշվարկը խաթարելու։
Լավ ուսուցման ծրագիրը սկսվում է օրինակային դեպքերով. մեկ shipment-ի սխալ պիտակավորում, մեկ վերադարձի կրկնակի մուտք, մեկ կարանտինային pallet-ի խառնվելը վաճառքային stock-ի հետ, մեկ location-ի սխալ ընթերցում։ Յուրաքանչյուր դեպքից հետո թիմը պետք է պատասխան տա երեք հարցի՝ ինչ կատարվեց, ինչպես հայտնաբերվեց, և ինչ կանխարգելիչ քայլ է պետք։ Եթե թիմը կարողանում է նույն սխալը բացատրել տարբեր դերերից, ապա նա իրականում հասկանում է ոչ միայն գործողությունը, այլ նաև դրա ազդեցությունը։
Incident report և root-cause corrective action plan՝ կրկնվող անհասկանալի shortage-ների համար
Կրկնվող անհասկանալի shortage-ի դեպքում incident report-ը պետք է լինի փաստային և չեզոք։ Չպետք է ենթադրել անձնական մտադրություն կամ մեղադրանք, քանի որ խնդիրը կարող է լինել process gap, labeling issue, movement timing կամ location misplacement։ Զեկույցում ներառեք՝ ամսաթիվ, ժամանակ, պահեստ, location, SKU, համակարգային քանակ, ֆիզիկական արդյունք, տարբերություն, վերջին շարժումները, ներգրավված փաստաթղթերը և դիտարկված հնարավոր պատճառները։
Root-cause corrective action plan-ը պետք է ունենա ոչ միայն ուղղիչ գործողություն, այլ նաև կանխարգելում։ Օրինակ՝ եթե նույն SKU-ի shortage-ը երեք անգամ է կրկնվել, կարող եք որոշել՝ փոխել պիտակավորման ձևաչափը, ավելացնել երկրորդ ստուգում բարձր ռիսկի ապրանքների համար, կամ առանձնացնել վերադարձների գրանցման պատուհանը։ Կարևոր է սահմանել պատասխանատուն, ավարտի ժամկետը և ստուգման մեթոդը։ Եթե խնդիրը նորից է առաջանում, պետք է ոչ թե միայն նոր adjustment անել, այլ վերադառնալ root cause-ին։
- Գրանցեք դեպքը առանց ենթադրությունների և առանց մեղադրանքների։
- Կցեք ֆիզիկական հաշվարկի տվյալները և շարժումների պատմությունը։
- Ստուգեք միավորների, location-ի և վերադարձների սխալները։
- Սահմանեք corrective action՝ կոնկրետ պատասխանատուով։
- Նշեք կանխարգելիչ վերահսկողություն և վերաստուգման ժամկետ։
Արագ ավարտական ստուգաթերթ՝ վավեր և վերահսկելի closing-ի համար
Վերջում պետք է համոզվել, որ բոլոր փուլերը փակված են ճիշտ հերթականությամբ։ Առաջին հաշվարկը պետք է պահպանված լինի, վերահաշվարկը՝ արձանագրված, իսկ approved adjustment-ը՝ հստակ պատճառաբանված։ Եթե համակարգում կա stock count և movement արձանագրություն, ապա դրանք պետք է համապատասխանեն փաստաթղթերին և թիմային հաստատումներին։ Ոչ մի discrepancy չպետք է մղվի արագ լուծման միայն այն պատճառով, որ օրվա վերջն է։ Ավելի լավ է մեկ տարբերություն թողնել բաց մինչև պարզաբանումը, քան ստեղծել սխալ adjustment, որը հետո կխանգարի թե հաշվարկին, թե ֆինանսական համապատասխանությանը։
- Համեմատվել են համակարգային և ֆիզիկական արդյունքները։
- Վերահաշվարկի շեմի հիման վրա որոշվել է հետագա քայլը։
- Կան պատճառի կոդեր և վերահսկիչի հաստատում։
- Չկան չբացատրված զրոյացումներ կամ ավտոմատ writeoff-ներ առանց վերահսկողության։
- Կարող եք հետագծել բոլոր փոփոխությունները ըստ warehouse-ի և location-ի։
Հաճախ տրվող հարցեր
Ի՞նչ տարբերություն կա պարբերական և ամբողջական գույքագրման միջև։
Պարբերական հաշվարկը ստուգում է ընտրված ապրանքները, իսկ ամբողջականը՝ ողջ պաշարը որոշակի պահին։
Ի՞նչ է մնացորդի տարբերությունը։
Նույն ժամանակի հաշվառված և փաստացի ստուգված քանակների տարբերությունը։
Ե՞րբ է պետք վերահաշվել։
Անկախ վերահաշվարկը ստուգում է նախնական արդյունքը։
Ինչպե՞ս նշել զրոյական մնացորդը։
Հաստատված զրոն գրանցեք չհաշվված ապրանքից առանձին։
Շտրիխկոդի սկանավորումը փոխո՞ւմ է մնացորդը։
Ոչ, սկանավորումը ճանաչում է ապրանքը, իսկ ճշգրտումը առանձին գործողություն է։
Ինչպե՞ս հաշվառել ճանապարհին գտնվող ապրանքը։
Գրանցեք փոխանցման պահը և փաստացի պահման վայրը։
Վնասված ապրանքը հաշվվո՞ւմ է։
Այո, բայց առանձնացրեք վնասված վիճակը։
Ո՞վ պետք է հաստատի ճշգրտումը։
Լիազորված պատասխանատուն՝ փաստաթղթավորված պատճառաբանությամբ։
Գույքագրման օգտակար աղբյուրներՊահեստի գույքագրում և մնացորդների տարբերությունների վերահսկում
 Թիմային հաղորդակցությունԱշխատակիցների կորպորատիվ զրույց և խմբային հաղորդագրություններ | Rigi24
 Առաջադրանքների կառավարումԱռաջադրանքների կառավարում և հիշեցումներ | Rigi24 Workspace
 Առնչվող գործնական նյութերԱպրանքների վերադարձի կառավարում, մասնակի վերադարձ և պահեստի մնացորդների ճշգրտում