Ապրանքների վերադարձի կառավարում, մասնակի վերադարձ և պահեստի մնացորդների ճշգրտում
Գործնական ուղեցույց ամբողջական և մասնակի վերադարձների, վնասված ապրանքների, գումարի վերադարձի ու պահեստային մնացորդների մասին։
Գործնական ուղեցույց ամբողջական և մասնակի վերադարձների, վնասված ապրանքների, գումարի վերադարձի ու պահեստային մնացորդների մասին։
Վերադարձերի կառավարման հիմքերը՝ ինչու պետք է տարբերակել վեց անկախ փուլ
Վաճառքից հետո վերադարձը հաճախ ընկալվում է որպես մեկ գործողություն, բայց գործնականում այն բաղկացած է առնվազն վեց անկախ փուլից, և դրանց խառնելը բերում է կրկնակի գրանցումների, սխալ մնացորդների, ոչ ճիշտ ֆինանսական հաշվարկների և հաճախորդի հետ անհամապատասխան հաղորդակցության։ Rigi24 միջավայրում, երբ խոսքը վերաբերում է պաշարներին, պահեստներին, տեղաբաշխումներին, ապրանքի շարժին, վերանորոգման, վնասի կամ scrap-ի կատեգորիաներին, շատ կարևոր է գործընթացը նախագծել որպես հստակ կառավարվող շղթա, այլ ոչ թե որպես մեկ կոճակով «վերադարձ»։ Այս հատվածում դիտարկում ենք վերադարձի կառավարման գործնական աշխատանքային հոսքը՝ սկսած վերադարձի խնդրանքից մինչև փաստացի գումարի վերադարձը։
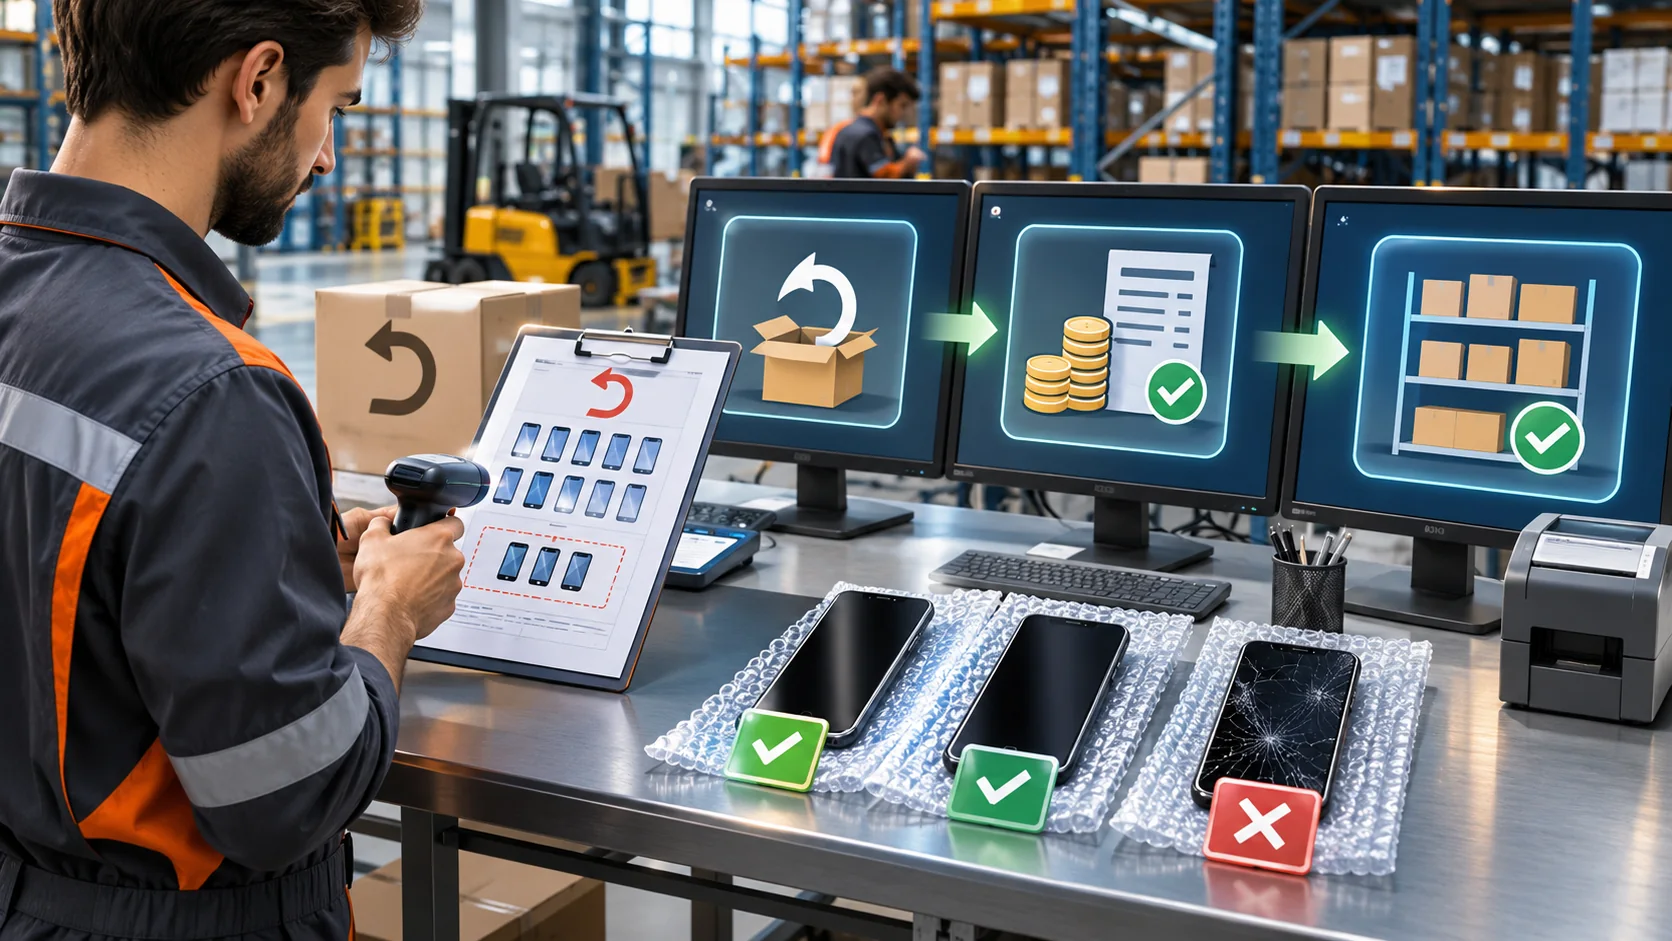
Վեց փուլերը հետևյալն են՝ վերադարձի խնդրանք, ֆիզիկական ընդունում, ապրանքի զննում, պահեստային շարժ, կրեդիտ-թուղթ կամ հաշվեգրման փաստաթուղթ, և փաստացի վճարի վերադարձ։ Յուրաքանչյուր փուլ ունի իր տվյալները, պատասխանատուները և ռիսկերը։ Օրինակ՝ վերադարձի խնդրանքը դեռ չի նշանակում, որ ապրանքը արդեն ստացվել է պահեստում։ Նույնպես, ֆիզիկապես հետ բերած սարքը դեռ չի նշանակում, որ այն պետք է անմիջապես վերադարձվի վաճառվող մնացորդի։ Եթե այս սահմանները չբաժանվեն, մեկ վերադարձի համար կարող եք մեկ անգամ նվազեցնել վաճառքը, երկրորդ անգամ նվազեցնել պահեստը, իսկ երրորդ անգամ՝ սխալ գումար վերադարձնել հաճախորդին։
Վեց փուլերի գործառնական տարբերությունը
1) Վերադարձի խնդրանք
Սա հաճախորդի կամ վաճառքի թիմի կողմից բարձրացված հայտ է՝ ապրանքը վերադարձնելու կամ փոխելու նպատակով։ Այս փուլում դեռ չկան պահեստային շարժեր։ Պետք է գրանցել խնդրանքի պատճառը, սկզբնական հաշիվ-ապրանքագիրը, պատվերի կամ ինվոիսի համարը, վերադարձի ենթակա SKU-ները և քանակները։ Եթե խոսքը Տբիլիսիի գրասենյակային ցանցային սարքավորման վաճառքի մասին է, օրինակ՝ switch, router կամ SFP մոդուլ, խնդրանքի փուլում պետք է նաև նշել՝ սարքը բացված է, թե ոչ, ունի՞ ֆիզիկական վնաս, և կա՞ արդյոք սերիական համարի համապատասխանություն։
2) Ֆիզիկական ընդունում
Սա այն պահն է, երբ վերադարձված իրն իրականում հասնում է ընդունման կետին կամ պահեստային դարպասին։ Այստեղ պարտադիր է նշել ընդունման ամսաթիվը և ժամը, ստացող անձը, փաթեթի վիճակը, կցված փաստաթղթերը և օբյեկտի նախնական նույնականացումը։ Եթե հաճախորդը վերադարձնում է երեք միավոր, բայց միայն երկուսն են ճիշտ փաթեթավորված կամ համապատասխան սերիական համարով, այս պահի տվյալները պետք է արձանագրեն հենց փաստացի ստացված քանակը, ոչ թե հայտում նշվածը։
3) Ապրանքի զննում
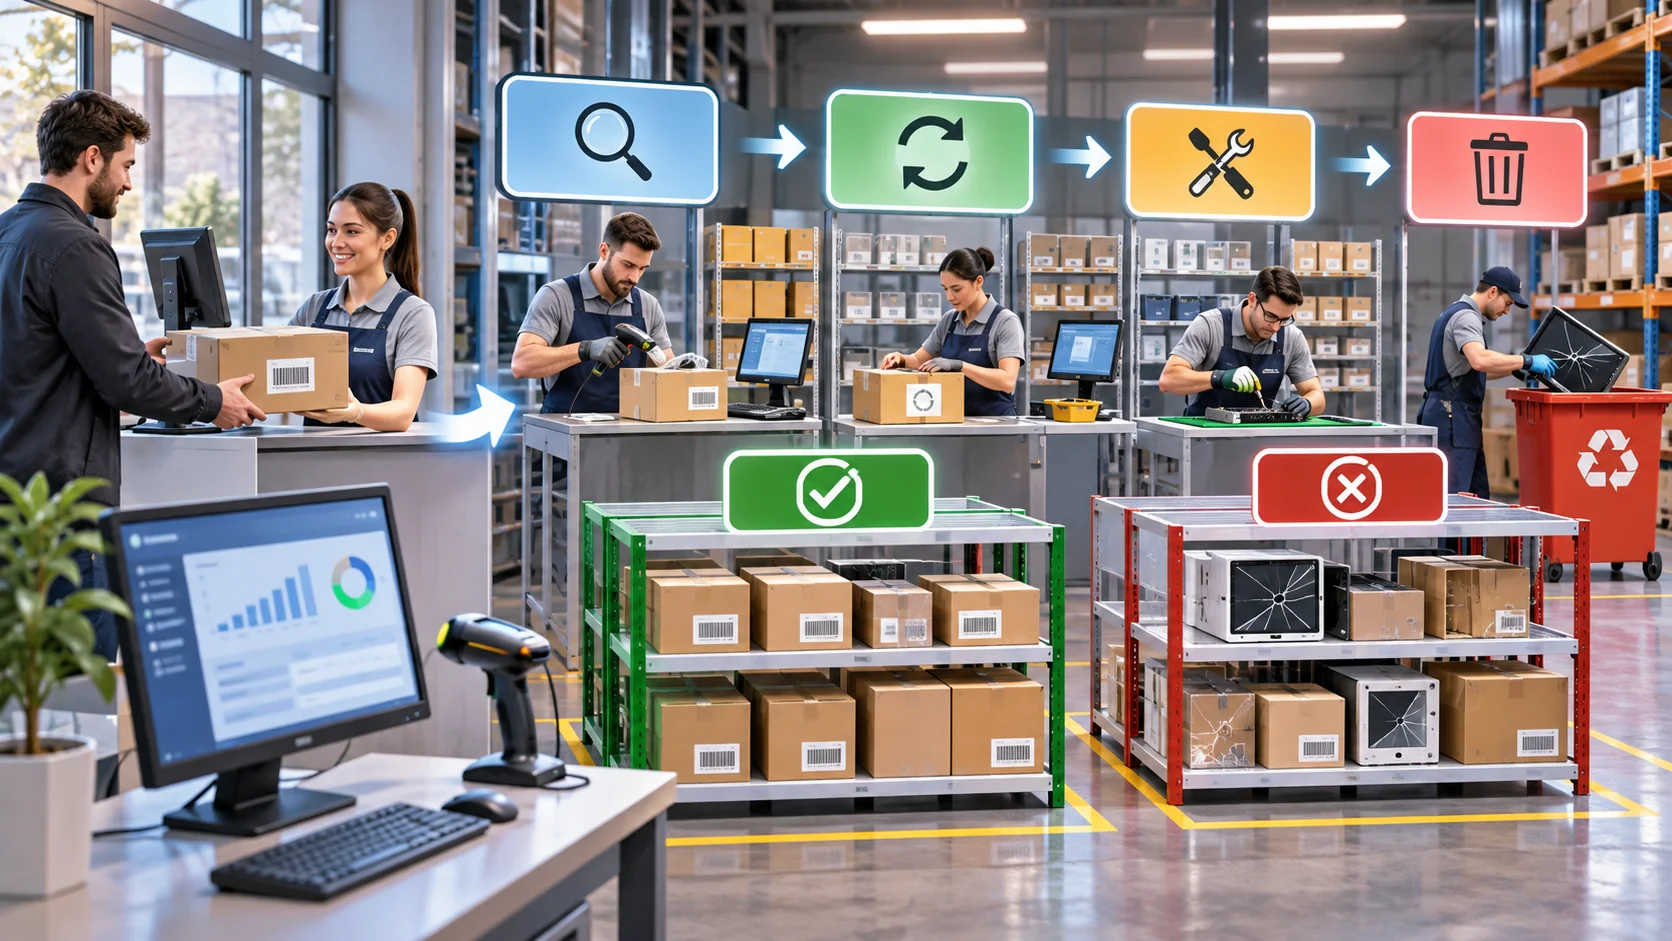
Զննումը որոշում է, թե ապրանքը վաճառելի՞ է, վերանորոգելի՞ է, վնասված՞ է, թե scrap։ Սա անհրաժեշտ է, քանի որ նույն վերադարձված միավորը կարող է ունենալ տարբեր ճակատագիր՝ կախված վիճակից։ Եթե սարքը միացված է, աշխատում է, և արտաքին վնաս չունի, այն կարող է վերադառնալ վաճառվող պաշար։ Եթե առկա է կորպուսի ճաք կամ հոսանքի պորտի վնաս, կարող է տեղափոխվել repair կամ damage գոտի։ Եթե վնասը այնպիսի է, որ վերականգնումն անիրատեսական է, ապա այն դասավորվում է որպես scrap։
4) Պահեստային շարժ
Ապրանքի ֆիզիկական վիճակը հաստատելուց հետո միայն պետք է կատարել պաշարի շարժ՝ ոչ թե անմիջապես վաճառվող մնացորդին, այլ համապատասխան վայր կամ կարգավիճակ։ Լավ պրակտիկա է ստեղծել pending կամ quarantine տարածք, որտեղ վերադարձված ապրանքները մնում են մինչև ավարտված զննում։ Սա կանխում է այն սխալը, երբ վերադարձված սարքը ժամանակավորապես միանում է վաճառվող հաշվարկին, իսկ հետո պարզվում է, որ այն վնասված է։ Պահեստային շարժի գրանցումը պետք է վերաբերի կոնկրետ location-ին, օրինակ՝ «Return Desk», «Quarantine Zone», «Repair Bench» կամ «Scrap Area»։
5) Կրեդիտ-թուղթ կամ հաշվեգրման փաստաթուղթ
Այս փուլում ֆինանսական թիմը կամ հաշվապահական գործընթացը կազմում է վերադարձի ֆինանսական արտացոլումը։ Սակայն սա դեռ չի նշանակում գումարի վճարում։ Կրեդիտ-թուղթը կարող է ցույց տալ, որ վաճառքից որոշ գումար պետք է նվազեցվի կամ վերագրվի հաճախորդին՝ վերադարձված մասի համամասնությամբ։ Կարևոր է, որ կրեդիտ-թուղթը կապվի ճիշտ invoice line-ի կամ invoice-ի հետ և չկրկնվի նույն ապրանքի համար կրկնակի անգամ։
6) Փաստացի վճարի վերադարձ
Սա վերջին, առանձին գործողությունն է, երբ հաճախորդը ստանում է գումարը քարտին, կանխիկ կամ այլ համաձայնեցված եղանակով։ Եթե ֆիզիկական վերադարձը ընդունված է, բայց կրեդիտը դեռ չի հաստատվել, վճար պետք չէ կատարել։ Նույնպես, եթե վճարային վերադարձն արդեն կատարվել է, այն չի նշանակում, որ պահեստային քանակը ավտոմատորեն ճիշտ է դասավորված։ Ֆինանսական և պահեստային գործընթացները պետք է պահպանեն իրենց ինքնուրույնությունը՝ համաժամեցված, բայց ոչ նույնացված։
Վերադարձի խնդրանքն ընդդեմ ֆիզիկական ընդունման
Շատ խառնաշփոթ առաջանում է այն պատճառով, որ վերադարձի խնդրանքը սխալմամբ ընկալվում է որպես արդեն ստացված ապրանք։ Գործնականում պետք է ունենալ երկու առանձին վիճակ՝ request approved կամ թույլտվություն, և received կամ ֆիզիկական ընդունում։ Եթե հաճախորդը զանգում է և ասում, որ կբերի երեք սարք, դա դեռ միայն սպասվող վերադարձ է։ Պահեստը չի կարող այդ երեք միավորի հաշվին նվազեցնել իր actual stock-ը, քանի դեռ դրանք չեն գրանցվել ընդունման կետում։
Գլխավոր պատճառը՝ մեկ հայտը կարող է երբեք չներկայանալ, կամ կարող է ժամանել մասնակի։ Օրինակ, հաճախորդը պատվիրել է 10 ցանցային սարք, ցանկանում է վերադարձնել 3-ը, բայց միայն 2-ն է բերում։ Եթե ֆայլը կամ համակարգը ընդունի հայտի ամբողջական քանակը, ապա պաշարների հաշվարկը կխախտվի։ Այդ պատճառով request-ի և receiving-ի միջև պետք է ունենալ միջանկյալ pending վիճակ և փաստացի ստուգում։
Վերադարձի ամբողջական, ընտրված տողերի և մասնակի քանակի տարբերությունը
Ամեն մի վերադարձ նույնը չէ։ Կա ամբողջ ինվոիսի վերադարձ, երբ հաճախորդը վերադարձնում է ամբողջ առաքումը կամ ամբողջ գնած ապրանքը։ Կա ընտրված invoice line վերադարձ, երբ ինվոիսի միայն որոշ տողեր են վերադարձվում։ Կա նաև մասնակի quantity վերադարձ, երբ նույն տողից վերադարձվում է միայն քանակի մի մասը։ Այս երեքը չպետք է մշակվեն որպես նույն իրադարձություն, քանի որ դրանց ֆինանսական ազդեցությունը տարբեր է։
Օրինակ՝ եթե ինվոիսում ունեք երեք տող՝ 4 router, 3 switch և 3 SFP մոդուլ, ամբողջ ինվոիսի վերադարձը նշանակում է, որ ամբողջ փաստաթուղթը հակադարձվում է։ Ընտրված տողերի վերադարձի դեպքում կարող է վերաբերել միայն switch-երին։ Մասնակի quantity վերադարձի դեպքում նույն switch line-ից կարող են վերադարձվել միայն 2 հատ՝ թողնելով 1 հատը գնորդի մոտ։ Հաշվապահական և պաշարային ալգորիթմը պետք է յուրաքանչյուր դեպքը մշակեն տարբեր հիմքով, որպեսզի ոչ մի տող երկու անգամ չհաշվվի։
Տվյալների նույնականացում առանց կրկնակի հաշվարկի
Վերադարձի ճիշտ կառավարման համար անհրաժեշտ է նույնականացնել ոչ միայն ապրանքի անունը, այլ նաև SKU-ն, barcode-ը, serial number-ը, batch-ը, sale unit-ը, purchase cost-ը, tax-ը և invoice line-ը։ Եթե նույն մոդելի երկու սարք տարբեր սերիական համար ունեն, դրանք նույնական ապրանք չեն գործառնական իմաստով։ Եթե ապրանքը վաճառվում է հատով, բայց պահեստում ընդունվում է տուփով, ապա sale unit-ը և purchase unit-ը պետք է չխառնվեն։
Օրինակ՝ մեկ մոդելի network switch-ը կարող է ունենալ նույն SKU, բայց տարբեր serial numbers։ Վերադարձի պահին պետք է գրանցել, թե կոնկրետ որ serial-ներն են հետ բերվել։ Եթե նույն ինվոիսում կա մեկ տող 10 հատ՝ մեկ SKU-ով, բայց երեք տարբեր serial-ով, վերադարձնելիս պետք է ստուգել, որ չեն առաջանում կրկնակի մուտքեր նույն serial-ի համար։ Batch-ով աշխատող ապրանքների դեպքում, օրինակ՝ որոշ պարագաներ կամ որոշ սպառվող նյութեր, batch number-ը կարևոր է որակի հետևման համար։ Եթե վերադարձված batch-ը վնասված է կամ անհամապատասխան, այն չպետք է խառնվի մյուս batch-ի հետ։
Գների կողմում անհրաժեշտ է հստակ տարբերակել վաճառքի գինը, purchase cost-ը և tax բաղադրիչը։ Եթե երկու լավ վիճակում վերադարձված միավորները կարող են վերադառնալ վաճառվող stock, դրանց ֆինանսական ազդեցությունը պետք է կառուցվի ըստ սկզբնական վաճառքի գնի կամ համաձայնեցված վերադարձի հաշվարկի, ոչ թե միայն ինքնարժեքի։ Բայց inventory-ի մակարդակում վաճառվող մնացորդը պետք է փոխվի ըստ իրական ֆիզիկական վիճակի, ոչ թե ըստ ֆինանսական արձանագրության։
Գործնական օրինակ՝ 10 էլեկտրոնային սարքի ինվոիս, 3 վերադարձ, 2 լավ, 1 վնասված
Ենթադրենք, Թբիլիսիի B2B հաճախորդին վաճառվել է 10 միավոր network device, յուրաքանչյուրը նույն SKU-ով։ Մեկ սարքի վաճառքի գինը լինի 1,000 լարի, tax-ը՝ օրինակ 18%՝ միայն հաշվարկային օրինակով։ Ընդհանուր ինվոիսի ապրանքային արժեքը կլինի 10,000 լարի, tax-ը՝ 1,800 լարի, ընդհանուր հաշիվը՝ 11,800 լարի։ Հաճախորդը մեկ շաբաթ անց վերադարձնում է 3 սարք։ Ստուգմամբ պարզվում է, որ երկուսը լիովին լավ վիճակում են, մեկը՝ վնասված է, օրինակ՝ կորպուսի մեխանիկական վնասով կամ power module-ի խնդրով։
Այս պահին գործառնական և ֆինանսական որոշումները պետք է բաժանվեն.
- Քանակային փաստում. վերադարձվել է 3 հատ, ոչ թե 10։
- Վիճակային փաստում. 2 հատ՝ վաճառելի/կրկին օգտագործելի, 1 հատ՝ վնասված կամ repair-ի ենթակա։
- Պահեստային շարժ. 2 լավ միավոր տեղափոխվում են վաճառվող stock կամ համապատասխան location, 1 միավոր՝ repair կամ damage տարածք։
- Ֆինանսական արտացոլում. վերադարձը չի նշանակում ամբողջ ինվոիսի չեղարկում, այլ միայն 3 միավորի համաչափ ֆինանսական adjustment։
Եթե օգտագործենք պարզ հաշվարկ, ապա վերադարձվող ապրանքային արժեքը կլինի 3 × 1,000 = 3,000 լարի։ Եթե tax-ը նույն համամասնությամբ հաշվվում է, ապա tax-ի adjustment-ը կարող է լինել 540 լարի։ Սակայն վնասված միավորի վերագրումը կարող է կախված լինել ներքին քաղաքականությունից՝ ամբողջական վերադարձ, մասնակի credit կամ repair սպասման մեջ պահում։ Հիմնական սկզբունքը հետևյալն է՝ ֆիզիկական վերադարձված երեք միավորից միայն երկուսն են անմիջապես վերադարձվում usable stock-ին, իսկ մեկի համար պահեստային գիծը պետք է այլ կարգավիճակ ունենա։
Եթե գործողությունը սխալ կառուցվի և համակարգը անմիջապես ավելացնի երեք միավոր վաճառվող stock-ին, ապա մեկ վնասված սարքը կթվա որպես պատրաստ վաճառքի։ Եթե այնուհետև հայտնաբերվի վնասը, նույն սարքը կարող է երկրորդ անգամ հանվել պաշարից՝ առաջացնելով կրկնակի correction։ Այդ պատճառով ներսում պետք է լինի հստակ կանոն՝ ընդունում → զննում → բաժանում ըստ վիճակի → միայն հետո stock movement։
Ընդունարանի կամ receiving desk-ի ստուգաթերթ
Վերադարձի ընդունման կետը պետք է գործի ոչ թե որպես պարզ վերցնող սեղան, այլ որպես փաստաթղթային վերահսկման կետ։ Ստորև ներկայացված է նվազագույն ստուգաթերթ, որը պետք է կիրառել յուրաքանչյուր վերադարձի դեպքում.
- Ստուգել սկզբնական ինվոիսը կամ պատվերի համարը
- Հաստատել գնումը՝ ապացույցով, բանկային սլիպով կամ առաքման փաստաթղթով, եթե պահանջվում է
- Համեմատել վերադարձվող ապրանքի identity-ն՝ SKU, barcode, serial number
- Գրանցել ընդունման ամսաթիվը և ժամը
- Նկարել կամ փաստագրել արտաքին վիճակը՝ ֆոտոներով կամ ներքին գրառումով
- Նշել վերադարձի պատճառը՝ սխալ մոդել, տեխնիկական խնդիր, վնաս, չօգտագործված, այլ
- Հաստատել հաճախորդի հետ հաղորդակցության վիճակը՝ ով է ընդունել, ինչ է խոստացվել
Այս ստուգաթերթը հատկապես կարևոր է այն դեպքերում, երբ հաճախորդը բերում է ոչ ամբողջական փաթեթ, բացված արկղ կամ առանց սերիական համապատասխանության ապրանք։ Որքան ավելի վաղ փաստաթղթավորվի իրավիճակը, այնքան քիչ է լինելու հետագա վեճի հավանականությունը։
Քառանտին կամ սպասման գոտու դերը՝ նախքան inspection ավարտելը
Լավագույն պրակտիկան այն է, որ վերադարձված ապրանքը անմիջապես չմտնի վաճառվող stock-ի ընդհանուր հաշվարկ։ Փոխարենը այն տեղափոխվում է pending կամ quarantine տարածք, որտեղ պահվում է մինչև զննման ավարտը։ Սա հատկապես կարևոր է, երբ ապրանքը թանկ է, ունի serial tracking կամ կարող է լինել վնասված, բայց արտաքինից նորմալ տեսք ունենալ։
Քառանտինի գոտին նաև օգնում է կանխել այն սխալը, երբ ընդունող աշխատակիցը և պահեստապետը միաժամանակ նույն ապրանքին տարբեր կարգավիճակ են տալիս։ Եթե quarantine location-ը հստակ սահմանված է, ապա հետագա decision point-երը պարզ են՝
- վաճառվող stock
- repair queue
- damage stock
- scrap
Այդ բաժանումը անհրաժեշտ է նաև որպեսզի online-store և invoice module-ների միջև նույն ապրանքի վիճակը չընդունվի որպես լիովին ավտոմատացված համաժամեցում։ Գործնական պահանջն այն է, որ համակարգը կամ աշխատանքային ընթացակարգը ապահովի հստակ ձեռքով կամ կանոններով հաստատված անցում, ոչ թե ենթադրի, որ վերադարձված ապրանքը միշտ անմիջապես կրկին վաճառելի է։
Երբ ապրանքները մասնակի են հասնում կամ այլ վիճակում են, քան փաստաթղթում է գրված
Շատ հաճախ հաճախորդը խոստանում է վերադարձնել կամ փոխանակել մեկ քանակ, բայց իրականում բերում է քիչ կամ այլ վիճակի ապրանք։ Նույնը կարող է լինել պահեստային մուտքի ժամանակ՝ մատակարարի կամ փոխադրողի կողմից խոստացված ամբողջ քանակի փոխարեն գալիս է մասնակի առաքում։ Վերադարձերի կառավարման մեջ սա նշանակում է, որ պետք է ունենալ տարբերակող արձանագրում՝ promised quantity ընդդեմ received quantity։ Եթե վերադարձի հայտում նշված էր 3 հատ, բայց ֆիզիկապես ստացվել է 2 հատ, ապա financial note-ը և inventory movement-ը պետք է ստեղծվեն միայն 2 հատի համար, իսկ երրորդը թողնվի բաց գործի մեջ։
Նույն կերպ, եթե փաստաթղթում գրված էր «աշխատող վիճակ», բայց ստուգման ընթացքում պարզվում է, որ ապրանքն ունի վնաս, պետք չէ փոխել միայն label-ը։ Պետք է ստեղծել առանձին inspection result, ապա որոշել՝ repair, damage կամ scrap։ Սա պաշտպանում է թե՛ պաշարների ճշգրտությունը, թե՛ հաճախորդի վստահությունը, որովհետև ցանկացած վիճակային փոփոխություն պետք է ունենա իր ժամանակը, իր պատասխանատուն և իր փաստաթղթային հետևքը։
Ամփոփման գործնական կանոններ մենեջերի համար
- Մի խառնեք վերադարձի խնդրանքը և ֆիզիկական ընդունումը
- Մի գրանցեք stock movement մինչև inspection ավարտը
- Մի թողեք, որ նույն ապրանքը երկու անգամ հաշվվի invoice line-ի և serial-ի մակարդակներում
- Միշտ տարբերակեք usable stock-ը, repair-ը, վնասը և scrap-ը
- Վճարի վերադարձը կատարեք միայն այն բանից հետո, երբ ֆինանսական և ֆիզիկական տվյալները համընկնում են
- Յուրաքանչյուր մասնակի կամ ընտրված վերադարձ վարեք որպես առանձին գործառնական դեպք
Եթե այս կանոնները կիրառվեն հետևողականորեն, վերադարձը չի դառնա կորուստների աղբյուր, այլ կդառնա վերահսկելի գործընթաց՝ հստակ վիճակներով, թվերով և պատասխանատվությամբ։ Տեխնիկական ապրանքների, օրինակ՝ ցանցային սարքավորման, պահեստներում սա հատկապես կարևոր է, քանի որ serial-ի սխալ միացումը կամ վնասված միավորի սխալ placement-ը կարող է մի քանի անգամ ավելի թանկ արժենալ, քան սովորական մանրածախ ապրանքի դեպքում։
Վերադարձված ապրանքների վիճակների կառավարում՝ ինչու մեկ վերադարձը մեկ թվով չի ավարտվում
Ինվենտարի վերադարձների կառավարումը սկսվում է ոչ թե «վերադարձ ընդունել» գործողությունից, այլ վիճակների ճիշտ դասակարգումից։ Եթե վերադարձված միավորը պարզապես նորից ավելացվի ընդհանուր մնացորդին, ապա հաշվառումը կխառնվի, վաճառքի պիտանի ապրանքը կխառնվի վնասվածի հետ, իսկ ֆինանսական հաշվարկները կարող են կրկնակի կատարվել կամ ընդհանրապես սխալ ուղղությամբ գնալ։ Rigi24-ում, ինչպես ցանկացած կարգապահ պահեստային գործընթացում, պետք է տարբերակել ապրանքի ֆիզիկական վերադարձը, դրա վաճառելի վիճակը, ֆինանսական փոխհատուցումը և հետագա տրման որոշումը։
Գործնականում մի վերադարձ կարող է ավարտվել տարբեր ելքերով՝ sellable, open-box, damaged, repair, supplier return, quarantine և scrap։ Յուրաքանչյուր որոշում պահանջում է առանձին պահեստային արձանագրում, որովհետև stock quantity-ը պետք է լինի վիճակ-առ վիճակ։ Այսինքն՝ մեկ «ընդհանուր հասանելի քանակ» գաղափարը բավարար չէ, եթե նույն SKU-ի մի մասը վաճառելի է, մի մասը՝ ստուգման տակ, իսկ մի մասը՝ դուրսգրման ենթակա։
Վիճակի որոշումներ՝ sellable, open-box, damaged, repair, supplier return, quarantine, scrap
Վիճակի ճիշտ ընտրությունը ոչ միայն պահեստային, այլ նաև սպասարկման որոշում է։ Օրինակ, փակ տուփով և անբացված աքսեսուարներով վերադարձված աքսեսուարը կարող է գնալ sellable կամ open-box, եթե սկզբնական փաթեթը բացվել է, բայց ապրանքը լիարժեք է։ Եթե կա մեխանիկական վնաս, ճաք, հեղուկի հետք կամ էլեկտրական խնդիր, վիճակը պետք է փոխվի damaged-ի կամ repair-ի։ Եթե խախտված է ապրանքի ամբողջականությունը կամ երաշխիքային պիտակները, հաճախ անհրաժեշտ է quarantine՝ մինչև QA որոշում կայացնի, թե այն վերանորոգման, վերադարձման, թե դուրսգրման է ենթակա։
Supplier return-ը պետք է դիտել առանձին, երբ ապրանքը վերադարձվում է մատակարարին՝ ոչ թե հաճախորդին, այլ մատակարարման շղթայի խնդիր լուծելու համար։ Այդ դեպքում ֆիզիկական շարժը կարող է իրականացվել մեկ պահեստից մյուսը կամ մեկ տեղամասից դուրս, բայց դա նույնը չէ, ինչ հաճախորդի վերադարձը։ Scrap-ը վերջնական դուրսգրման որոշումն է, երբ ապրանքը այլևս չի կարող վաճառվել, վերանորոգվել կամ վերադարձվել մատակարարին։
- Sellable — անմիջապես վաճառքի պիտանի, ամբողջական և ստուգված միավոր
- Open-box — բացված, բայց գործունակ և գնահատված վիճակ
- Damaged — վնասված, վաճառքից դուրս, երբեմն արժեքի վերականգնմամբ
- Repair — վերանորոգման կամ տեխնիկական ստուգման ենթակա
- Supplier return — մատակարարին վերադարձվող միավոր
- Quarantine — ժամանակավոր մեկուսացված վիճակ մինչև վերջնական որոշում
- Scrap — վերջնական դուրսգրում առանց վաճառքի պոտենցիալի
Օրինակ՝ on-hand և available-to-sell հաշվարկը վերադարձի դեպքում
Թվային օրինակն օգնում է տարբերել ֆիզիկական մնացորդը և վաճառելի մնացորդը։ Ենթադրենք Թբիլիսիի էլեկտրոնիկայի խանութի կենտրոնական պահեստում կա նույն մոդելի 10 router։ Դրանցից 3-ը արդեն վերապահված են ապագա պատվերների համար։ Հաճախորդը վերադարձնում է 3 միավոր՝ 2-ը լիովին լավ վիճակում, 1-ը՝ վնասված։
Եթե այդ 2 լավ միավորները անցնում են sellable կամ open-box վիճակով, իսկ վնասվածը գնում է damaged, ապա վիճակների քանակները կարող են այսպես դիտվել.
| Վիճակ | Քանակ | Բացատրություն |
|---|---|---|
| Available-to-sell sellable/open-box | 2 | Վերադարձից ստացված 2 լավ միավոր, վաճառքի պիտանի |
| Damaged | 1 | Վնասված և վաճառքից դուրս |
| Reserved | 3 | Արդեն ամրագրված պատվերների համար |
| Base on-hand ըստ ֆիզիկական միավորների | 13 | 10 սկզբնական + 3 վերադարձված |
Այս օրինակում on-hand-ը ֆիզիկապես գոյություն ունեցող ամբողջ քանակն է՝ 13։ Բայց available-to-sell-ը չի հավասարվում 13-ի։ Եթե 3-ը reserved են, 1-ը damaged է, ապա վաճառելի ազատ քանակը կլինի 13 - 3 - 1 = 9, եթե 2 նոր վերադարձված միավորները արդեն ընդունված են վաճառելի վիճակով։ Եթե ձեր կազմակերպությունում open-box-ը առանձին վաճառքի վիճակ է, ապա այն նույնպես պետք է դիտվի որպես վաճառելի, բայց ոչ պարտադիր նույն գնով։ Կարևորն այն է, որ վիճակների հաշվարկը պետք է արվի ըստ առանձին կատեգորիաների, ոչ թե մեկ ընդհանուր դույլի։
Սխալ է հետևյալ մոտեցումը՝ «վերադարձը մտավ պահեստ, ուրեմն հասանելի է վաճառքի»։ Ճիշտ մոտեցումն է՝ նախ ընդունել ֆիզիկապես, ապա որակական ստուգում անել, ապա միայն հաշվառել համապատասխան վիճակում։ Այդ դեպքում համակարգը չի ցույց տա ավելացած հասանելիություն, քանի դեռ դոկումենտը չի ավարտվել։
Ֆինանսական եզրույթներ՝ credit memo, refund, exchange, store credit
Վերադարձի ֆիզիկական մասը և ֆինանսական մասը նույն բաները չեն։ Credit memo-ն սովորաբար հաճախորդի հաշվի կամ վճարային հարաբերության վրա տրված վարկային գրառում է, որը նվազեցնում է պարտքը կամ արձանագրում է վերադարձի արժեքը։ Refund-ը իրական գումարի վերադարձն է վճարողի օգտին։ Exchange-ը ապրանքի փոխանակումն է մեկ այլ ապրանքով կամ նույն ապրանքի այլ տարբերակով։ Store credit-ը խանութային կրեդիտ է, որը հաճախորդը կարող է օգտագործել հետագա գնումների ժամանակ՝ կանխիկ վերադարձի փոխարեն կամ դրա փոխարեն։
Այս հասկացությունները չի կարելի շփոթել պահեստային շարժման հետ։ Հնարավոր է ունենալ ֆիզիկական վերադարձ առանց անմիջական refund-ի, օրինակ՝ եթե հաճախորդը ընտրում է փոխանակում կամ store credit։ Հնարավոր է նաև ունենալ ֆինանսական adjustment առանց որևէ նոր ֆիզիկական շարժի, եթե սկզբնական փաստաթղթում սխալ գին է եղել։ Ուստի գործառնական թիմը պետք է միշտ պարզի՝ ինչ է վերադարձվում, ինչի դիմաց է տրվում փոխհատուցումը, և արդյոք այն նույն պահին ավարտված է։
Rigi24-ի առումով կարևոր է այս տարբերակումը դիտել որպես գործընթացի նախագծման պահանջ, ոչ թե ենթադրել, որ ցանկացած մոդուլ ավտոմատ կապում է վճարումը, հաշիվը և պահեստը։ Եթե կազմակերպությունը օգտագործում է առանձին online-store և invoice մոդուլներ, ապա անհրաժեշտ է սահմանել, թե որ փաստաթուղթն է սկզբնական աղբյուրը և որ մեկը՝ հետևանքային գրառումը։
Partial exchanges՝ ինչպես կանխել կրկնակի ֆինանսական վարկը և կրկնակի stock increase-ը
Մասնակի փոխանակումը ամենահաճախ սխալվող սցենարներից է։ Օրինակ, հաճախորդը վերադարձնում է 2 access point, բայց ցանկանում է փոխանակել միայն 1-ը ավելի թանկ մոդելի հետ։ Եթե համակարգը սխալ ձևով երկու շարժում անի՝ ամբողջ վերադարձը որպես ամբողջական credit և նաև նոր ապրանքի լրիվ դուրսգրում, ապա հնարավոր է ֆինանսական և պահեստային կրկնություն։
Ճիշտ workflow-ը հետևյալն է. նախ պարզվում է վերադարձվող քանակը, ապա գնահատվում է փոխանակվող քանակը, հետո առանձին հաշվարկվում է տարբերությունը։ Եթե վերադարձվում է 2 միավոր, բայց փոխանակվում է միայն 1, ապա մյուս միավորը կարող է կամ վերադառնալ որպես store credit, կամ մնալ որպես չփոխանակված վերադարձ՝ կախված քաղաքականությունից։ Կարևոր է, որ stock increase-ը չկրկնվի երկու անգամ։ Նույն բանն է, երբ մեկ վերադարձը ձևակերպվում է մեկ անգամ invoice-ի վրա, երկրորդ անգամ՝ առանձին վերադարձի փաստաթղթով։
- Ստուգել սկզբնական վաճառքի փաստաթուղթը և վերադարձվող տողերը
- Հաստատել իրականացված քանակը՝ ըստ ֆիզիկական ստուգման
- Մեկնել միայն այն քանակը, որը պետք է մտնի sellable/open-box վիճակ
- Ֆինանսական credit-ը կապել միայն այն միավորների հետ, որոնք իրականում վերադարձվել են և ընդունվել են
- Exchange-ի նոր ապրանքը դուրս գրել որպես առանձին վաճառք կամ փոխանակման տող՝ ըստ ձեր գործընթացի
- Վերջում համեմատել փաստաթղթի ամբողջական մնացորդը և փակել միայն ճշգրտված տարբերակը
Եթե կա կրկնակի click կամ կրկնակի webhook delivery, պետք է օգտագործել idempotency key կամ document reference, որպեսզի նույն վերադարձային իրադարձությունը չստեղծի երկրորդ պահեստային շարժում։ Սա հատկապես կարևոր է, երբ տարբեր համակարգեր կարող են միևնույն գործողության մասին կրկնակի ազդանշան ուղարկել։ Միևնույն վերադարձի համար մեկ unique reference պետք է արտադրի միայն մեկ inventory movement set։
Supplier return ընդդեմ customer return՝ երկու պահեստի cross-location սցենար
Երևան-Թբիլիսի միջքաղաքային բաշխման նման տրամաբանությամբ կարելի է պատկերացնել երկու պահեստանոց սցենար։ Ենթադրենք Թբիլիսիի պահեստում ընդունվել է 20 network switch, որոնցից 4-ը պարզվում է՝ factory defect ունեն և պետք է վերադարձվեն մատակարարին, որը կապվում է Երևանի գլխավոր պահեստի մատակարարման հանգույցի հետ։ Միևնույն ժամանակ 2 switch արդեն վերադարձել են հաճախորդներից Թբիլիսիի խանութ-վաճառակետ։
Այստեղ customer return-ը և supplier return-ը տարբեր workflow ունեն։ Customer return-ը սովորաբար ավարտվում է սպասարկման, վերավաճառքի կամ ֆինանսական փոխհատուցման որոշմամբ։ Supplier return-ը կարող է պահանջել տեղափոխում մեկ warehouse-ից մյուսը կամ պարզապես outbound shipment դեպի մատակարարի ուղղություն։ Եթե այս երկուսը խառնվեն, կարող է առաջանալ սխալ հաշվետվություն՝ կարծես թե հաճախորդներից եկած միավորները նորից մատակարարին են ուղարկվել կամ հակառակը։
Պահեստների միջև տեղափոխության դեպքում անհրաժեշտ է դիտարկել from warehouse և to warehouse տիրույթները որպես առանձին լոգիկա։ Գործնական խորհուրդ է՝ յուրաքանչյուր փաստաթուղթ ունենա source location, destination location, item condition և source document reference։ Այդ կերպ Երևան ուղարկված supplier return-ը չի խառնվի Թբիլիսիում մնացած customer return-ի հետ, նույնիսկ եթե SKU-ն նույնն է։
Idempotency, document references և event ledger՝ կրկնակի շարժումները կանխելու հիմքը
Վերադարձների ավտոմատացման ամենախոցելի կետը կրկնվող իրադարձություններն են։ Օրինակ՝ օպերատորը երկու անգամ սեղմում է «հաստատել», կամ վճարային համակարգը նույն պատասխանն ուղարկում է երկու անգամ, կամ API-ի retry-ը նույն փաստաթուղթը վերամշակում է երկրորդ անգամ։ Եթե չկա idempotency key կամ event ledger, նույն ապրանքը կարող է երկու անգամ մուտքագրվել վերադարձվածների մեջ, կամ երկու անգամ դուրս գրվել վնասվածի վիճակին։
Լավ պրակտիկա է կիրառել երեք պաշտպանական շերտ.
- Document reference՝ մեկ վերադարձի համար մեկ հղում, որը կրկնությունը ճանաչում է
- Idempotency key՝ նույն request-ի անվտանգ կրկնություն առանց նոր ազդեցության
- Event ledger՝ արձանագրություն, որտեղ երևում է, թե որ իրադարձությունն ինչ կարգով է մշակվել
Եթե վերադարձի փաստաթուղթն արդեն ստեղծել է inventory movement դեպի damaged, ապա նույն reference-ով կրկնությունը պետք է պարզապես վերադարձնի արդեն գոյություն ունեցող արդյունքը, ոչ թե նորից ստեղծի stock movement։ Սա ոչ միայն պահեստային ճշգրտություն է ապահովում, այլ նաև օպերատորների վստահությունը։
Ֆիզիկական ստուգում և quality assurance՝ էլեկտրոնիկա, կոտրված փաթեթներ, աքսեսուարներ
Էլեկտրոնիկայի վերադարձերը չեն կարող մշակվել միայն արտաքին տեսքով։ Կարևոր են serial number-ը, seals-ի վիճակը, accessories-ի ամբողջականությունը և գործարկման test-ը։ Օրինակ՝ router-ը կարող է տեսողականորեն նոր թվալ, բայց եթե հոսանքի ադապտորը բացակայում է, այն ամբողջական sellable չի կարող համարվել առանց լրացուցիչ որոշման։ Նույնը վերաբերում է warranty-related goods-ին, որտեղ բացված seal-ը կարող է փոխել վերավաճառքի կարգավիճակը կամ պահանջել առանձնացված QA նշում։
Պետք է ունենալ ստուգման կետերի պարզ ցանկ.
- Փաթեթի ամբողջականություն և sealing
- Սերիական համարի համեմատում սկզբնական փաստաթղթի հետ
- Աքսեսուարների առկայություն՝ adapter, cable, manual, bracket
- Միացման և boot test, եթե կիրառելի է
- Ֆիզիկական վնասների նշում՝ ճաք, ծռում, խոնավություն, հետքեր
- Վերանորոգման կամ quarantine որոշում՝ եթե արդյունքը անորոշ է
Եթե QA-ն կասկածում է, որ սարքը կարող է մասամբ օգտագործված լինել, ավելի անվտանգ է նախ quarantine անել, քան անմիջապես sellable դարձնել։ Սա նվազեցնում է վատ սպասարկման ռիսկը և պաշտպանում է պահեստի հեղինակությունը։
Traceability՝ GTIN, EPCIS և barcode scanning-ի սահմանը
Հետագծելիությունը պետք է հասկացվի ճիշտ սահմաններով։ GTIN-ը trade item-ի նույնականացուցիչ է, այսինքն՝ ապրանքի առևտրային միավորն է ճանաչում։ EPCIS-ը իրադարձությունների հաղորդման ստանդարտ է, որը թույլ է տալիս նկարագրել, թե ինչ տեղի ունեցավ ապրանքի հետ՝ որտեղ, երբ և ինչ պայմաններում։ Սակայն միայն barcode scanning-ը ինքնին չի ապացուցում, որ stock change իրականում կատարվել է։ Սկանավորումը պարզապես տվյալ է մուտքագրում, ոչ թե հաստատում բիզնես արդյունքը։
Այս տարբերությունը հատկապես կարևոր է վերադարձների ժամանակ։ Եթե օպերատորը սկանավորում է ապրանքը, դա դեռ չի նշանակում, որ այն արդեն sellable է, կամ որ վերադարձը ֆինանսապես ավարտված է։ Իրական փոփոխությունը գալիս է միայն այն ժամանակ, երբ համակարգում արձանագրվում է համապատասխան movement, վիճակի փոփոխություն և, անհրաժեշտության դեպքում, linked ֆինանսական փաստաթուղթ։
Գործառնական checklist՝ մենեջերի վերահսկման համար
Վերջում վերադարձի գործընթացը լավ է ստուգել պարզ checklist-ով, որպեսզի թե՛ պահեստը, թե՛ վաճառքը, թե՛ ֆինանսները նույն պատկերն ունենան։
- Վերադարձի աղբյուրն արդյոք customer return է, supplier return, թե internal transfer
- Արդյոք փաստաթուղթը ունի unique reference կամ idempotency key
- Արդյոք ֆիզիկական ստուգումը ավարտվել է մինչև stock update
- Արդյոք item condition-ը ընտրված է ճիշտ՝ sellable, open-box, damaged, repair, quarantine կամ scrap
- Արդյոք stock-ը հաշվարկվում է condition-specific ձևով
- Արդյոք refund-ը, credit memo-ն, exchange-ը և store credit-ը չեն խառնվում մեկ գործողության մեջ
- Արդյոք երկու warehouse-ի միջև շարժը ճիշտ է գրված source և destination location-ներով
Եթե այս կետերից որևէ մեկը բացակայում է, վերադարձը դեռ ամբողջական չի կարելի համարել։ Լավ կառավարվող գործընթացում ֆիզիկական վերադարձը, պահեստային շարժը և ֆինանսական ճշգրտումը միավորվում են ոչ թե մի հանպատրաստից գործողությամբ, այլ հստակ հերթականությամբ։ Այդ մոտեցումն է, որ կանխում է կրկնակի հաշվառում, սխալ մնացորդ և վնասված ապրանքի աննկատ մուտք վաճառքի մեջ։
Վերադարձների հաշվառումը որպես վերահսկելի գործընթաց
Պաշարների վերադարձի կառավարումը միայն «վերցնել ու հետ դնել» գործողություն չէ։ Այն ճիշտ աշխատում է միայն այն դեպքում, երբ ֆիզիկական ապրանքը, հաշվառման գրառումը և ֆինանսական որոշումը մնում են հստակ տարանջատված, բայց փոխկապակցված։ Առևտրային կազմակերպությունում վերադարձը կարող է նշանակել չօգտագործված ապրանքի ընդունում, մասամբ վնասված միավորի տեղափոխում, վերանորոգման ուղեգրում կամ ամբողջական դուրսգրում որպես scrap։ Յուրաքանչյուր տարբերակ պահանջում է առանձին փաստաթղթային հետք և առանձին հաստատում։
Rigi24-ում կարելի է աշխատել ապրանքների, պահեստների, տեղանքների, պաշարի մնացորդների, stock movement-ների, repair, damage և scrap հասկացությունների հետ, սակայն գործնական գործընթացի ճշգրտությունը կախված է ոչ թե միայն համակարգից, այլ ներքին կարգապահությունից։ Վերադարձի օրինաչափ ընթացքը պետք է կառուցվի այնպես, որ նույն ապրանքը մեկ անգամ ընդունվի ֆիզիկապես, մեկ անգամ գրանցվի հաշվառումով և մեկ անգամ արտացոլվի ֆինանսական կամ վաճառքային որոշման մեջ՝ առանց կրկնակի մուտքերի։
Ֆիզիկական վերադարձը, ֆինանսական վերադարձը և պիտանի մնացորդը
Ցանկալի է առաջին հերթին տարբերակել երեք բան․
- Ֆիզիկական վերադարձ — հաճախորդը կամ վարորդը ապրանքը բերեց պահեստ կամ խանութ, և այն ընդունվեց ըստ վիճակի։
- Ֆինանսական վերադարձ — գումարի հետվերադարձ կամ կրեդիտային որոշում, որը կարող է առանձին գործընթաց լինել և պարտադիր չէ, որ տեղի ունենա նույն պահին։
- Պիտանի մնացորդ — վերադարձված ապրանքը կարող է նորից վաճառվել, տեղափոխվել repair, պահեստավորվել որպես վնասված կամ դուրսգրվել որպես scrap։
Գործնական սխալներից ամենատարածվածը այն է, երբ աշխատակիցը «վերադարձ» է նշում, բայց չի նշում վիճակը, չի կապում սկզբնաղբյուրը կամ նույն ապրանքը մեկ անգամ ավելացնում է stock-ին, հետո կրկին՝ որպես «ճիշտված» միավոր։ Այդտեղ առաջանում է կրկնակի չափում։ Կայուն կարգապահությունը պահանջում է միևնույն փաստաթղթի շուրջ հստակ բաժանում․ ընդունում, վիճակի գնահատում, հաստատում, վերջնական տեղաբաշխում։
Եռաստիճան sign-off՝ ընդունում, ֆինանսներ, պաշարների վերահսկող
Մանրածախ և պահեստային թիմերում վերադարձի վստահելի վերահսկման լավագույն գործնական ձևը երեքաստիճան հաստատումն է։ Սա օրենք չէ և ոչ էլ պարտադիր Rigi24-ի ներկառուցված առանձնահատկություն է, այլ ներքին օպերացիոն մոդել, որը նվազեցնում է սխալները։
- Ընդունման հաստատում՝ պահեստի կամ խանութի աշխատակիցը ստուգում է, որ ապրանքը ֆիզիկապես ստացված է, համեմատում է սկզբնական ապրանքի նկարագիրը, քանակը, serial/part տվյալները, արտաքին վիճակը և փաստաթուղթը։
- Ֆինանսների հաստատում՝ հաշվապահը կամ ֆինանսական պատասխանատուն ստուգում է՝ արդյոք վերադարձը համապատասխանում է վճարման հիմքին, հաշիվ-ապրանքագրին կամ ներքին վաճառքի գրառմանը։ Այստեղ է որոշվում, թե արդյոք տվյալ դեպքը պետք է կապվի գումարի վերադարձի, փոխարինման կամ սպասման հետ։
- Պաշարների վերահսկողի հաստատում՝ inventory supervisor-ը որոշում է վերջնական disposition-ը՝ sellable stock, repair, damage կամ scrap, և ապահովում է, որ stock count-ը փոխվի ճիշտ չափով ու ճիշտ պահեստում։
Եթե երեք հաստատումից մեկն էլ բացակայում է, ապա փաստաթուղթը կարող է մնալ «կիսատ» վիճակում։ Օրինակ՝ ընդունում է արվել, բայց ֆինանսները չեն հաստատել, ուրեմն չպետք է ենթադրել, որ վերադարձը ամբողջությամբ փակված է։ Կամ ֆինանսական վերադարձն արդեն տրվել է, բայց պահեստը չի ընդունել ապրանքը, ինչը բերում է բաց հաշվեկշռի և վիճակագրական շեղումների։
Աուդիտային հետք՝ ով ինչ որոշեց և երբ
Վերադարձների կառավարման կարևորագույն պահանջներից մեկը audit trail-ն է։ Այն պետք է պահպանի ոչ միայն վերջնական արդյունքը, այլ որոշումների ամբողջ շղթան։ Պետք է արձանագրվի՝
- աշխատակցի անունը կամ ID-ն, ով գրանցել է գործողությունը,
- ժամանակը և ամսաթիվը,
- փոխված քանակը կամ adjusted amount-ը,
- ընտրված պատճառը՝ վնաս, սխալ ապրանք, ուշ ստացում, մասնակի վերադարձ, կրկնվող խնդիր և այլն,
- կցված ապացույցները՝ լուսանկար, ստացման թերթիկ, գնորդի նամակ, տեխնիկական եզրակացություն,
- հաստատողի անունը և հաստատման պահը,
- նախկին արժեքն ու նոր արժեքը, եթե հաշվառման մեջ թվերը փոխվել են։
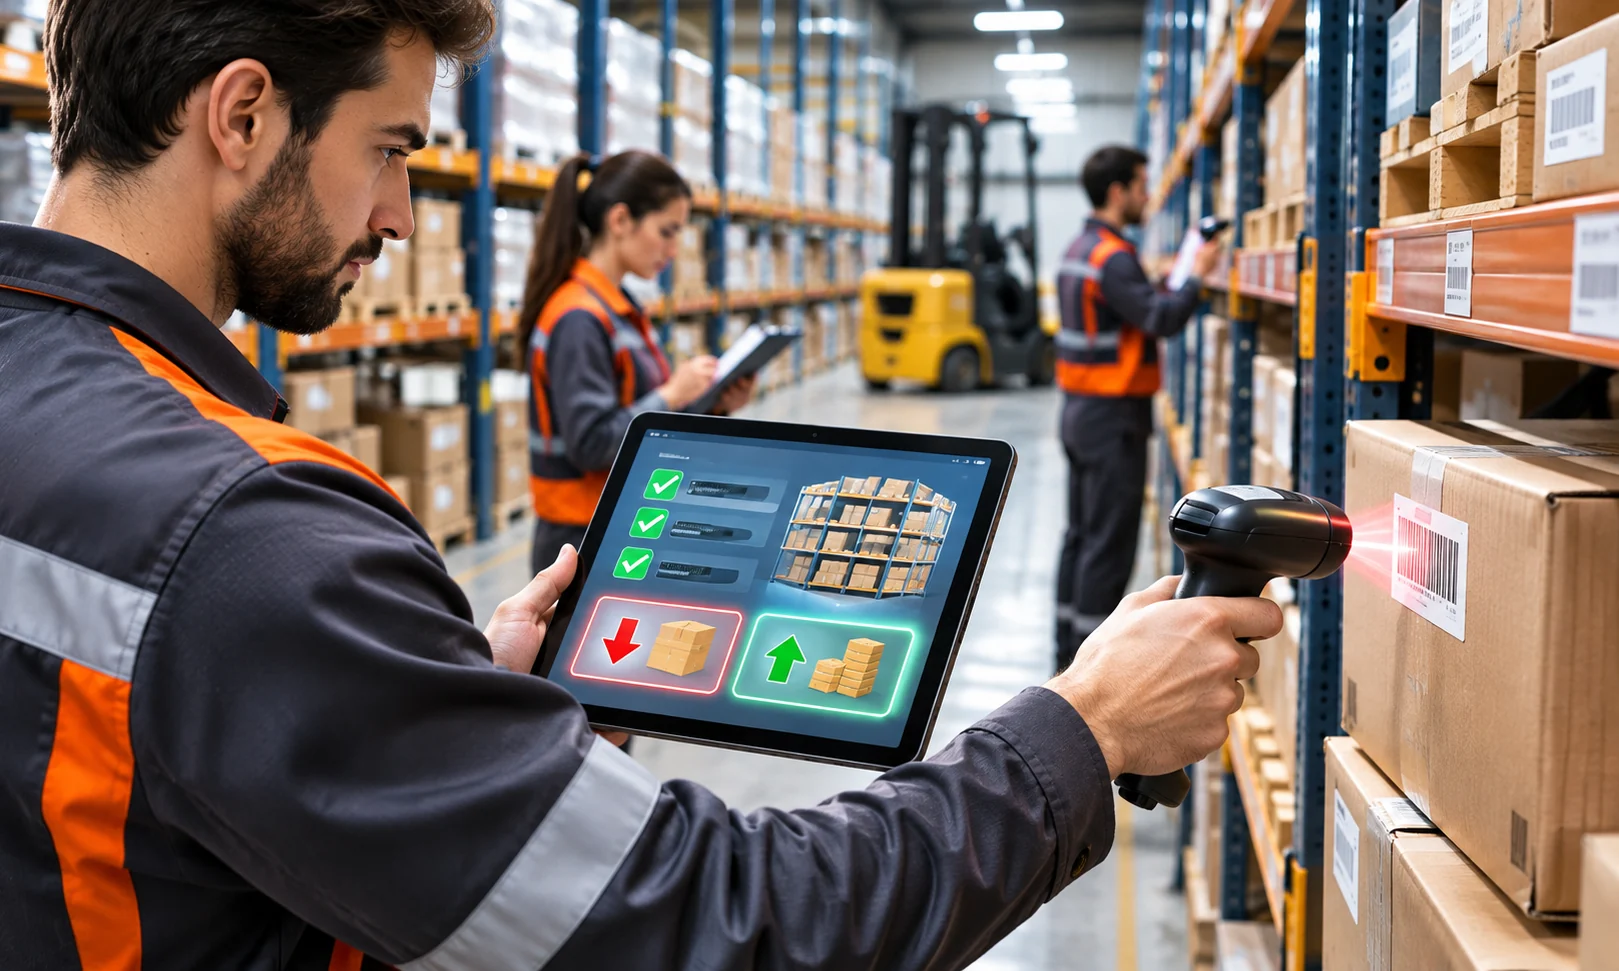
Լավ audit trail-ը օգնում է հետագայում պարզել ոչ միայն «ինչ է պատահել», այլ «ինչու է համակարգում այդպես երևում»։ Եթե օրինակ warehouse-ում 12 միավորից 2-ը տեղափոխվել է repair, իսկ 1-ը՝ scrap, ապա համակարգում պետք է երևա ոչ միայն վերջնական stock-ը, այլ նաև այդ 3-ի ճակատագիրը։ Եթե հետագայում հաշվապահությունը հարցնի, թե ինչու վաճառքի համար հասանելի մնացորդը պակասեց, պատասխանն ունենում եք ոչ թե հիշողությամբ, այլ փաստաթղթավորված շարժով։
Վերադարձի գործնական workflow՝ քայլ առ քայլ
Տիպային workflow-ը կարելի է կառուցել հետևյալ հաջորդականությամբ։ Նախ ապրանքը ֆիզիկապես ընդունվում է առանձին տարածքում, ոչ թե անմիջապես վաճառքի դարակում կամ հիմնական պահեստի ընդհանուր դարակաշարում։ Այնուհետև ստուգվում են՝ հոդվածի անվանումը, մակնիշը, քանակը, սկզբնական վաճառքի կամ առաքման հիմքը, վիճակը, serial տվյալը, եթե կիրառելի է, և վերադարձի պատճառը։
Այդ ստուգումից հետո աշխատակիցը որոշում է կարգավիճակը՝
- վերավաճառելի՝ եթե ապրանքը ամբողջական է և համապատասխանում է ընդունման չափանիշներին,
- վերանորոգման ենթակա՝ եթե խնդիրը տեխնիկական է և լուծելի,
- վնասված՝ եթե չի կարելի վերականգնել վաճառքի համար անմիջապես,
- scrap՝ եթե տնտեսական իմաստ չունի պահել։
Քվանտային փոքր օրինակ․ եթե վերադարձվել է 5 router, և դրանցից 3-ը բացված տուփով, բայց լիովին աշխատունակ են, 1-ը՝ վնասված սնուցման պորտով, 1-ը՝ բացակա աքսեսուարով, ապա մեկ ընդհանուր «վերադարձված» քանակի փոխարեն պետք է ստանաք երեք տարբեր ուղղություն։ Այս ձևով stock count-ը չի խառնվում, և finance-ն էլ տեսնում է իրական կորուստը, ոչ թե միայն ընդհանուր վերադարձը։
Դժվար դեպքեր՝ երբ վերադարձը պարզ չի ավարտվում
Անավարտ վերադարձ
Անավարտ վերադարձը այն դեպքն է, երբ հաճախորդը բերում է միայն ապրանքի մի մասը, կամ փաստաթղթային հիմքը բացակայում է, կամ տուփի ներսում չկա այն լրակազմը, որն անհրաժեշտ է ընդունման համար։ Օրինակ՝ network switch-ը վերադարձվել է, բայց սնուցման լարը չկա։ Այդ դեպքում ճիշտ մոտեցումը ոչ թե անմիջապես ամբողջական ընդունումն է, այլ առանձին նշում՝ «կիսակատար» վիճակ։ Հետո կարող է սահմանվել լրացուցիչ ժամկետ կամ մասնակի ընդունում։
Սխալ ապրանք
Սխալ ապրանքի դեպքը հաճախ պատահում է խանութից կամ courier-ի միջոցով։ Տուփի վրա մեկ ապրանք է նշված, բայց ներսում այլ մոդել է։ Այստեղ պետք է առանձնացնել ընդունված փաստը և մատակարարման սխալը։ Եթե վաճառված ապրանքի փոխարեն ստացվել է այլ հոդված, այն չպետք է ավտոմատ վերադարձվի sellable stock-ի մեջ միայն այն պատճառով, որ «նոր է թվում»։ Նախ պետք է համեմատել մոդելները, տեսնել՝ արդյոք սխալն առաջացել է սկզբնական picking-ում, թե վերադարձի սխալ փոխանցմամբ։
Գումարի վերադարձից հետո ստացված ապրանք
Լուրջ վերահսկման կետ է այն դեպքը, երբ ֆինանսական վերադարձը արդեն կատարվել է, բայց ապրանքը ուշ է գալիս պահեստ։ Այս իրավիճակը կարող է ստեղծել կրկնակի շահ՝ հաճախորդը ստացել է գումարը, իսկ ապրանքը դեռ չի վերադարձվել կամ վերադարձվել է ուշ։ Օպերացիոն մակարդակում սա պետք է նշվի որպես «refund already processed, physical item received later» և փոխանցվի հատուկ ստուգման։ Եթե ապրանքը պիտանի է, այն կարող է վերադառնալ stock միայն համապատասխան հաստատումից հետո։ Եթե ոչ, այն կարող է գնալ damage կամ scrap։ Խիստ կարևոր է, որ այս պահին չկրկնվի ֆինանսական փոփոխությունը առանց երկրորդական հաստատման։
Պահեստը այլ քաղաքում է
Երևանում վաճառված ապրանքը կարող է վերադարձվել Tbilisi-ի խանութում, իսկ հիմնական պահեստը գտնվել մեկ այլ քաղաքում։ Այդ դեպքում անհրաժեշտ է հստակ հասկանալ՝ որտեղ է պահվող stock-ը, որտեղ է ֆիզիկական ընդունումը և որտեղ պետք է վերջնական գրանցումը կատարվի։ Վրացական փոքր գործողության մեջ սա հաճախ նշանակում է, որ խանութը հանդես է գալիս որպես ընդունման կետ, բայց վերջնական տեղաբաշխումը կատարվում է կենտրոնական պահեստի վերահսկողությամբ։ Եթե տեղանքը չի ճիշտ ընտրվում, ապա նույն միավորը կարող է երկու վայրում էլ «հայտնվել» հաշվառումով։ Դա արդեն ոչ թե վերադարձի, այլ տեղակայման սխալ է։
Կրկնվող հաճախորդային խնդիրներ
Եթե նույն հաճախորդից կամ նույն ապրանքային խմբից կրկնվող վերադարձներ են գալիս, դա ազդանշան է ոչ միայն առանձին գործարքի, այլ արտադրանքի, մատակարարի կամ վաճառքի բացատրության խնդրի մասին։ Օրինակ՝ մի քանի անգամ վերադարձվող նույն տեսակի adapter-ները կարող են ցույց տալ լարման անհամապատասխանություն կամ սխալ պիտակավորում։ Այդպիսի դեպքերում օգտակար է առանձնացնել պատճառների խումբը և յուրաքանչյուր դեպքի audit trail-ը համեմատել ընդհանուր pattern-ի հետ։ Սա չի նշանակում, որ պետք է ինքնաբերաբար սահմանել սահմանափակումներ, այլ որ պետք է բացահայտել կրկնվող օպերացիոն պատճառը։
Rigi24-ի հնարավորություններն ու այն, ինչ պետք է սահմանել որպես ներքին գործընթաց
Rigi24-ում inventory items, warehouses, locations, stock counts, stock movements, repair, damage և scrap հասկացությունները կարող են օգտակար լինել վերադարձների հաշվառման համար։ Սակայն վերադարձի ամբողջական ավտոմատ կառավարումը, partial line returns-ը, refund automation-ը, payment processing-ը, automatic synchronization-ը կամ event deduplication-ը չպետք է ընդունվեն որպես արդեն գոյություն ունեցող գործառույթներ, եթե դա առանձին չի հաստատվել։ Գործնական թիմը պետք է դրանք դիտարկի որպես գնահատման կամ ներդրման պահանջներ, ոչ թե որպես տրված փաստ։
Լավ պրակտիկա է պահել փաստաթղթային կարգ․ սկզբնաղբյուր փաստաթուղթ, ընդունման գրանցում, վիճակի գնահատում, վերջնական disposition և հետո միայն՝ ֆինանսական կամ վաճառքային համադրություն։ Եթե համակարգում կա online-store կամ invoice module, ապա դրանք պետք է դիտվեն որպես առանձին աղբյուրներ, որոնց տվյալները կարող են օգնել համեմատել, բայց ոչ պարտադիր միանշանակ լուծել վերադարձը։
Մետրիկաներ՝ առանց կեղծ benchmark-ների
Վերադարձների վերահսկման թիմը պետք է չափի ոչ թե «լավ կամ վատ» ընդհանուր զգացողությամբ, այլ կոնկրետ KPI-ներով։ Կարևոր ցուցանիշներն են՝
- Return rate՝ վերադարձված միավորների հարաբերակցությունը վաճառված կամ առաքված միավորներին,
- Time to disposition՝ որքան ժամանակ է անցնում վերադարձի ընդունումից մինչև վերջնական որոշումը,
- Restock time՝ որքան արագ է պիտանի ապրանքը կրկին հասանելի դառնում վաճառքի համար,
- Resellable recovery՝ վերադարձված ապրանքներից որքան տոկոս է վերադառնում վաճառելի պաշար,
- Damage share՝ քանի վերադարձ է դասավորվում վնասված կամ repair կարգավիճակում,
- Error and shrinkage՝ սխալ մուտքերի, բացակա միավորների և անբացատրելի պակասների թիվը։
Այս ցուցանիշները պետք է դիտարկել միևնույն ժամանակաշրջանի ներսում և ոչ թե պատահական մեկ ամսվա վրա։ Օրինակ՝ եթե մեկ ամսում վերադարձի քանակը աճել է, բայց time to disposition-ը նվազել է, ապա գործընթացը կարող է իրականում դարձել ավելի արագ, անգամ եթե վերադարձի ընդհանուր թիվը բարձրացել է։ Ընդհակառակը, եթե resellable recovery-ն նվազել է, դա կարող է ցույց տալ, որ inspection-ը չափազանց խիստ է կամ վերադարձված ապրանքների որակը վատացել է։
Գործնական ուսումնական վարժություն փոքր վրացական մանրածախ օպերացիայի համար
Պատկերացրեք փոքր operation Թբիլիսիում՝ կա պահեստ, խանութ և repair desk։ Վաճառվում են network equipment, մալուխներ, սնուցման սարքեր և աքսեսուարներ։ Վարժության նպատակն է սովորեցնել թիմին տարբերակել ֆիզիկական վերադարձը, փաստաթղթային գրառումը և վերջնական ուղղությունը։
Սցենար 1․ հաճախորդը վերադարձնում է router, ասում է, որ չի աշխատում։ Խանութը ընդունում է ապրանքը, նշում serial-ը, լուսանկարում վնասը և ստեղծում վերադարձի դեպք։ Պահեստի աշխատակիցը սարքը ուղարկում է repair desk՝ նախնական ստուգման։ Եթե վերանորոգումը տնտեսապես իմաստ ունի, այն փոխվում է repair կարգավիճակի։ Եթե ոչ, դասվում է scrap։
Սցենար 2․ նույն օրը ստացվում է switch, բայց տուփի մեջ միայն սարքն է, առանց PSU-ի։ Ընդունման թիմը նշում է «անավարտ վերադարձ» և չի տեղափոխում այն sellable stock։ Հետո ֆինանսական թիմը ստուգում է՝ արդյոք վաճառքը եղել է ամբողջական հավաքածուի վրա, իսկ inventory supervisor-ը որոշում է՝ սպասել լրացման, թե դասել որպես մասնակի ոչ-պիտանի։
Սցենար 3․ մեկ շաբաթ անց նույն հաճախորդը նորից բերում է նույն մոդելի սարք։ Թիմը համեմատում է նախորդ աուդիտային գրառումները և հասկանում, որ խնդիրը չի կարող դիտվել որպես մեկուսացված դեպք։ Այստեղ պետք է բացել կրկնվող խնդրի թեգ կամ ներքին նշում, որպեսզի վաճառքի, տեխնիկական և մատակարարման թիմերը նույն pattern-ը տեսնեն։
Առաջին շաբաթվա, առաջին ամսվա և եռամսյակային ստուգման checklist
Առաջին շաբաթ՝ նպատակն է կարգավորել նվազագույն կարգապահությունը։
- Սահմանել, թե ով է ընդունում վերադարձը և ով է վերջնական հաստատում տալիս։
- Տարանջատել վերադարձի ընդունման տեղը հիմնական stock-ից։
- Ստեղծել պարտադիր դաշտեր՝ պատճառ, վիճակ, քանակ, ժամանակ, պատասխանատու։
- Սովորեցնել թիմին չշփոթել վերադարձը և refund-ը։
- Փաստաթղթավորել, թե ինչ ապացույց է պարտադիր՝ լուսանկար, invoice, տեղափոխման թերթիկ և այլն։
Առաջին ամիս՝ կենտրոնանալ առաջին սխալների ուղղման վրա։
- Ստուգել՝ արդյոք յուրաքանչյուր վերադարձ ունի համապատասխան audit trail։
- Համեմատել warehouse-ի և finance-ի գրառումները մեկ ընդհանուր ցանկով։
- Վերլուծել՝ որ ապրանքախմբերն են ամենից շատ վնասվում կամ ուշ վերադարձվում։
- Գնահատել՝ որքան ժամանակ է միջինում անցնում ընդունումից մինչև disposition։
- Փորձարկել, թե արդյոք warehouse-ը այլ քաղաքում լինելու դեպքում չկա կրկնակի գրառում։
Եռամսյակային ստուգում՝ նայել համակարգին որպես ամբողջություն։
- Վերանայել վերադարձի պատճառների դասակարգումը՝ արդյոք այն բավարար մանրամասն է։
- Ստուգել վնասված և scrap ապրանքների ելքերի ճշգրտությունը։
- Համեմատել վերադարձված, վերավաճառված և դուրսգրված միավորների հարաբերակցությունը։
- Վերապատրաստել թիմին ըստ իրական դեպքերի, ոչ թե տեսական օրինակների։
- Սահմանել, թե որ քայլերն են պետք ավտոմատացնել միայն այն դեպքում, եթե կազմակերպությունը փաստացի հաստատի այդ պահանջը։
Եզրափակիչ որոշման checklist և հաջորդ քայլեր
Նախքան վերադարձի դեպքը փակելը, հարցրեք հետևյալը․
- Արդյո՞ք ապրանքը ֆիզիկապես ընդունված է։
- Արդյո՞ք ֆինանսական որոշումը և պաշարային որոշումը տարանջատված են։
- Կա՞ audit trail՝ ժամանակով, պատճառով և evidence-ով։
- Արդյո՞ք վիճակը ճիշտ է դասավորված՝ sellable, repair, damage, scrap։
- Արդյո՞ք warehouse-ի և accounting-ի թվերը համընկնում են։
- Արդյո՞ք չկա կրկնակի update նույն ապրանքի համար։
Գործնական հաջորդ քայլը պետք է լինի ոչ թե լայն ավտոմատացում խոստանալը, այլ հստակ workflow-ի հաստատումը, դերերի բաժանումը և մեկ ամսվա փորձարկումը։ Եթե այդ ընթացքում audit trail-ը մաքուր է, stock count-ը համաձայն է, իսկ return KPI-ները ընթեռնելի են, ապա կարելի է մտածել հաջորդ փուլերի մասին՝ ավելի մանրամասն պատճառների կոդեր, ավելի լավ segment-ավորում և ներքին վերահսկողության ուժեղացում։ Այդպես վերադարձը դառնում է ոչ թե կորուստների աղբյուր, այլ վերահսկվող օպերացիոն գործընթաց։
Հաճախ տրվող հարցեր
Հնարավո՞ր է վերադարձնել հաշվի մեկ տողի քանակի միայն մի մասը։
Վերադարձված քանակը պետք է կապվի սկզբնական հաշվի տողի հետ, իսկ կոնկրետ ծրագրային գործառույթը ստուգվում է առանձին։
Վնասված ապրանքը պե՞տք է անմիջապես վերադարձնել վաճառքի մնացորդ։
Ոչ։ Նախ անհրաժեշտ են ստուգում և ապրանքի կարգավիճակի որոշում։
Ի՞նչ տարբերություն կա ապրանքի և գումարի վերադարձի միջև։
Ապրանքի ֆիզիկական ընդունումը և գումարի վերադարձը տարբեր գործողություններ են։
Ինչպե՞ս գրանցել մասնակի վերադարձը։
Քանակը պետք է կապվի սկզբնական վաճառքի փաստաթղթի համապատասխան տողի հետ։
Ի՞նչ անել վերանորոգում պահանջող ապրանքի հետ։
Մինչև ստուգումը այն պահեք վաճառքի համար հասանելի պաշարից առանձին։
Ինչպե՞ս կանխել կրկնակի մնացորդային փոփոխությունը։
Օգտագործեք վերադարձի եզակի հղում և ստուգեք շարժերի պատմությունը։
Ի՞նչ անել այլ մասնաճյուղում ստացված վերադարձի դեպքում։
Գրանցեք փաստացի ընդունման վայրը և հետագա տեղափոխումը։
Ի՞նչ փաստաթղթեր պահպանել։
Սկզբնական վաճառքի հղումը, ստուգման որոշումը և ընդունման պատմությունը։
 Գույքագրման օգտակար աղբյուրներՊահեստի գույքագրում և մնացորդների տարբերությունների վերահսկում
 Թիմային հաղորդակցությունԱշխատակիցների կորպորատիվ զրույց և խմբային հաղորդագրություններ | Rigi24
 Առաջադրանքների կառավարումԱռաջադրանքների կառավարում և հիշեցումներ | Rigi24 Workspace
Առնչվող գործնական նյութերԱպրանքների վերադարձի կառավարում, մասնակի վերադարձ և պահեստի մնացորդների ճշգրտում