Գործնական անցում՝ Թբիլիսիի փոքր մանրածախ խանութի օրինակով
Փոքր խանութի համար պաշարների ճշգրտումը սովորաբար սկսվում է ոչ թե բարդ ծրագրային ներդրումից, այլ կարգապահությունից։ Թբիլիսիի կենտրոնում գործող մանրածախ կետը, օրինակ, սկզբում վարում էր ապրանքների մնացորդը թղթային նոթերով և Excel-ով։ Խնդիրը ոչ միայն սխալ հաշվարկներն էին, այլ նաև այն, որ նույն ապրանքը տարբեր մարդիկ տարբեր անուններով էին գրում՝ «սուրճ 250 գ», «250գ սուրճ», «espresso 250»։ Արդյունքում փաստացի մնացորդը և վաճառքի համար հասանելի մնացորդը տարբեր պատկեր էին տալիս։
Անցման առաջին քայլը պետք է լինի ոչ թե ամբողջ գործընթացը միանգամից փոխելը, այլ հստակ «բազային քարտեզ» ստեղծելը՝ ինչ ապրանք կա, որտեղ է պահվում, ինչ չափման միավորով է հաշվվում և ով է հաստատում շարժը։ Այս մոտեցմամբ խանութը մեկ շաբաթում կարող է հավաքել բոլոր հիմնական ապրանքային խմբերը, իսկ հետո օրական մեկ-երկու կատեգորիա մաքրել ու ստանդարտացնել։
Օրինակային ընթացակարգը կարող է լինել հետևյալը. նախ ֆիզիկապես հաշվում են ամենապահանջված 50 SKU-ն, հետո համեմատում են փաստացի քանակը թղթային գրառումների հետ, վերջում նոր տվյալները մուտքագրում են համակարգ։ Եթե պահեստում կա 18 շիշ յուղ, բայց համակարգում գրված է 24, տարբերությունը պետք է չանտեսել. այն նշվում է որպես բացահայտված շեղում և հետո ուսումնասիրվում է՝ ստացե՞լ են սխալ քանակ, թե՞ վաճառքի ժամանակ չի արձանագրվել շարժը։
SKU կատալոգի կառուցում՝ անվանում, միավոր և յուրահատուկ նույնականացում
Ճշգրիտ պաշարային հաշվառման հիմքը SKU-ի ճիշտ կառուցվածքն է։ SKU-ն ներքին նույնացուցիչ է, որը պետք է լինի միանշանակ և կայուն։ Լավ քաղաքականությունը հետևյալն է՝ յուրաքանչյուր ապրանք ունի մեկ եզակի կոդ, իսկ անվանումը չի փոխվում ամեն ամիս՝ միայն այն պատճառով, որ նոր աշխատակիցը այլ ձևով է գրում։
Անվանման կանոններ
Անվանումը ցանկալի է կառուցել նույն տրամաբանությամբ՝ բրենդ, ապրանքի տեսակ, չափ, համ կամ տարբերակ, ապա փաթեթավորում։ Օրինակ՝ «Natura Tea կանաչ թեյ 100 գ տուփ» և ոչ թե մի դեպքում «կանաչ թեյ», մյուս դեպքում՝ «Tea green box 100»։ Երբ կատալոգը մեծանում է, նման ստանդարտացումը շատ ավելի կարևոր է, քան առաջին հայացքից թվում է։
Եթե ապրանքն ունի տարբերակներ՝ նույն մոդելը տարբեր գույնով կամ չափով, յուրաքանչյուր տարբերակ պետք է ունենա առանձին SKU։ «Շապիկ M կապույտ» և «Շապիկ L կապույտ» նույն ապրանքը չեն հաշվառման տեսանկյունից, քանի որ տարբեր է վաճառքի պլանը, մնացորդը և վերալիցքավորման պահանջը։
Միավորների ճիշտ ընտրություն
Միավորների սխալ ընտրությունը հաճախ է խախտում հաշվառումը։ Եթե մեկ ապրանքը գնում են տուփերով, բայց վաճառում հատերով, պետք է նախապես սահմանել հիմնական հաշվառման միավորը։ Օրինակ՝ 1 տուփում կա 12 հատ, ուստի համակարգում պետք է պարզ լինի՝ մուտքագրում եք տուփո՞վ, թե՞ հատերով։ Հակառակ դեպքում կարող է ստացվել, որ ստացականում գրված է 5 տուփ, իսկ պահեստում հաշվել են 5 հատ։
- Հիմնական միավոր՝ այն միավորը, որով պահվում է հաշվառում
- Գնման միավոր՝ ինչպես է ապրանքը գալիս մատակարարից
- Վաճառքի միավոր՝ ինչպես է այն հանվում շրջանառությունից
- Փոխարկման գործակից՝ օրինակ 1 տուփ = 12 հատ
GS1 նույնականացուցիչները ևս պետք է չխառնել. GTIN-ը վերաբերում է ապրանքին, GLN-ը՝ վայրին կամ իրավաբանական/ֆիզիկական տեղակայմանը, իսկ SSCC-ն՝ լոգիստիկ միավորին։ Այս երեքը փոխարինելի չեն։ GTIN-ը չի կարող ծառայել որպես պահեստային սենյակի կոդ, և GLN-ը չի նշանակում տվյալ ապրանքի հոդված։
Ընդունում պահեստում՝ քանակի ստուգում, շեղումներ և ստորագրում
Ընդունման փուլում սխալը ամենաթանկն է, քանի որ սխալ քանակը հետո բազմապատկվում է բոլոր հաջորդ գործողությունների մեջ։ Մատակարարից ստացված ապրանքը պետք է ստուգվի երեք մակարդակով՝ փաստաթուղթ, ֆիզիկական քանակ և վիճակ։ Եթե որևէ մակարդակում անհամապատասխանություն կա, դա պետք է արձանագրվի անմիջապես՝ մինչև ապրանքը տեղավորվի դարակներում։
Գործնական կանոն՝ ընդունման ժամանակ չստորագրել ամբողջական ընդունումը, եթե կա բաց թողնված կամ վնասված միավոր։ Օրինակ՝ մատակարարը բերել է 100 հատ ջուր, բայց 4 շիշը վնասված է, իսկ հաշվումն ըստ փաստաթղթի՝ 100 է։ Այդ դեպքում պետք է արձանագրել 96 ընդունված, 4՝ վնասված, և նշել տարաձայնության պատճառը։ Եթե մատակարարը համաձայն չէ, լուսանկարչական փաստաթղթավորումը շատ օգտակար է, բայց գրավոր արձանագրությունը մնում է հիմնական հիմքը։
Մասնակի առաքում և տարբերություն փաստաթղթի հետ
Մասնակի առաքումը չպետք է լուծվի «հետագայում կավելացնենք» մոտեցմամբ։ Եթե պատվիրել եք 20 արկղ, բայց ստանում եք 14-ը, համակարգում պետք է գրանցվի հենց 14 ընդունված։ Մնացած 6-ի համար բացվում է առանձին դիսկրեպանսիայի նշում՝ ինչն է պակաս, երբ է խոստացված լրացնել, և ով է պատասխանատուն։
Օրինակ՝ խանութը պատվիրել է 30 հատ պահածո, բայց ստացել է 27։ Եթե միավորի հաշվարկը սխալմամբ կատարվի ամբողջ 30-ի հիման վրա, ապա վաճառքի պահին կհայտնվի «թղթային» մնացորդ, որը ֆիզիկապես չկա։ Դրա հետևանքը կամ բացասական մնացորդ է, կամ անբացատրելի կորուստ։
Պահեստի կառուցվածք՝ գոտիներ, դարակներ, բիներ և տեղաբաշխում
Պահեստի սխեման պետք է լինի պարզ և կրկնվող։ Փոքր և միջին կազմակերպությունների համար արդյունավետ է գոտիների տրամաբանությունը՝ ընդունման գոտի, հիմնական պահեստ, արագ դուրսգրման գոտի, վնասված ապրանքների գոտի և կասեցված կամ ստուգման կարիք ունեցող ապրանքների գոտի։ Յուրաքանչյուր տեղադրության միավորը պետք է ունենա իր կոդը։
Օրինակ՝ «A-01-02» կարող է նշանակել առաջին գոտու երկրորդ դարակաշարի առաջին բին։ Եթե այդ կոդը նշված է համակարգում, աշխատակիցը չի որոնի ապրանքը ամբողջ պահեստով, այլ անմիջապես կգնա ճիշտ տեղը։ Սա հատկապես կարևոր է, երբ նույն SKU-ն պահվում է մի քանի վայրերում՝ օրինակ մեծ տուփերը հատային ապրանքից առանձին, կամ արագ շրջապտույտ ունեցող ապրանքները առանձին դարակում։
Տեղաբաշխման կանոններ
- միայն մեկ անվանում մեկ տեղում՝ որքան հնարավոր է նվազեցնել խառնուրդը
- ծանր ապրանքները՝ ստորին դարակներում
- արագ վաճառվող ապրանքները՝ հեշտ հասանելի գոտում
- վնասված և վերանորոգման ենթակա ապրանքները՝ առանձին նշված տարածքում
- ծայրահեղ կարևոր է չխառնել վաճառքի համար պիտանի և վնասված մնացորդները
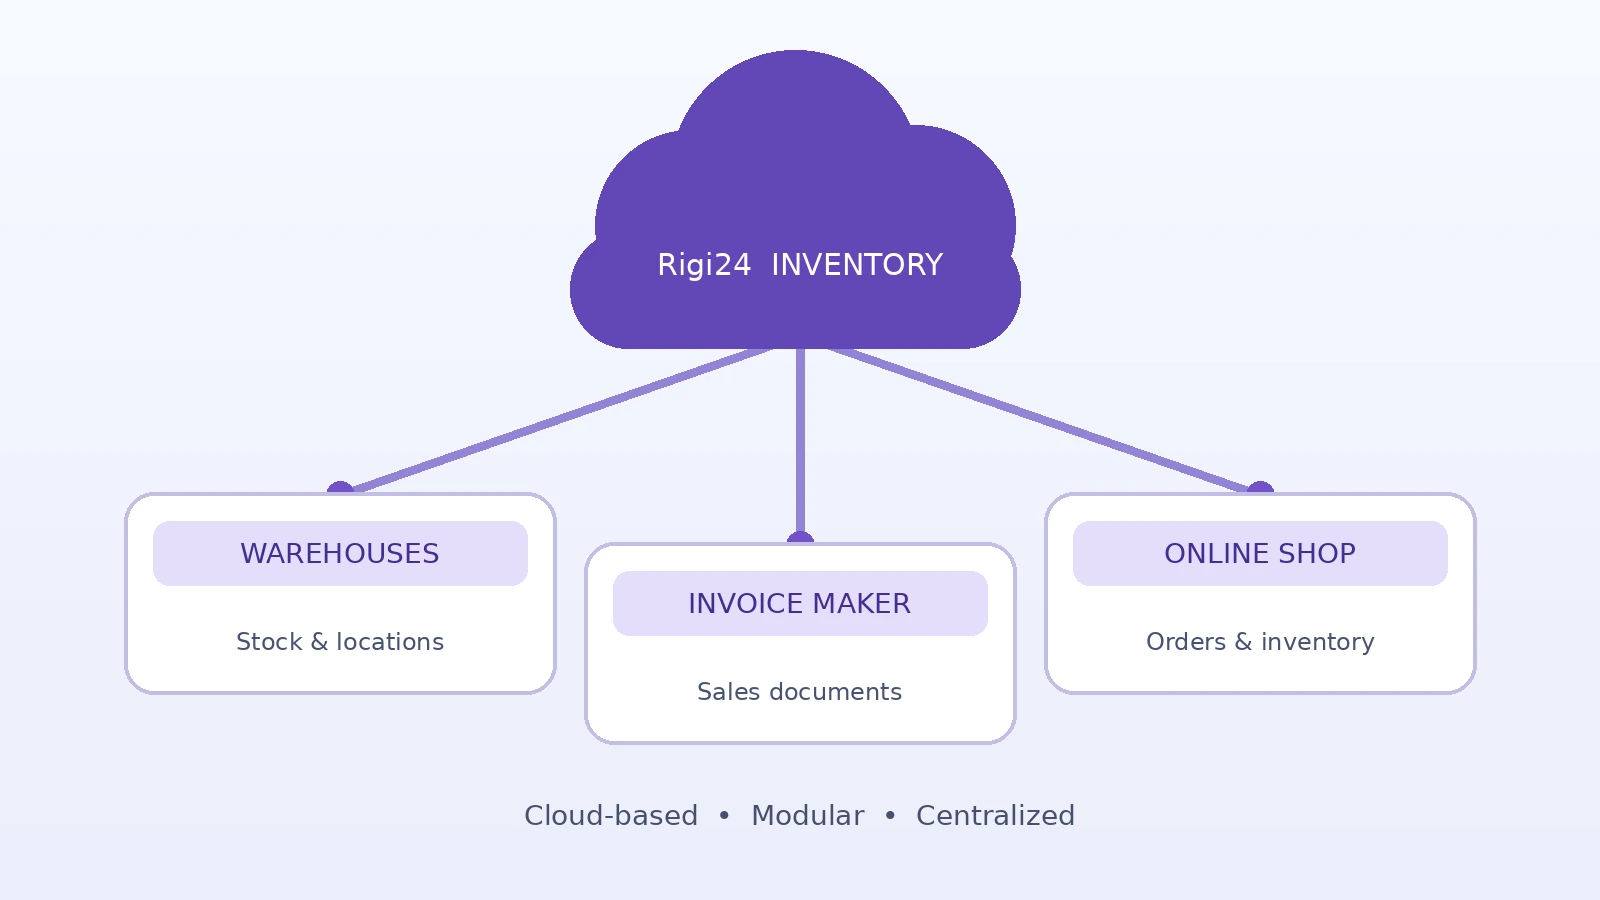
Rigi24-ի նման համակարգերում ապրանքային պահեստների և ներքին տեղակայումների տրամաբանությունը հատկապես օգտակար է, երբ նույն ապրանքը պետք է կապել կոնկրետ վայրի հետ։ Սակայն տեղաբաշխման ճիշտ սխեման չի փոխարինում ֆիզիկական կարգապահությանը։ Եթե դարակների պիտակները հին են կամ անընթեռնելի, համակարգային ճշգրտությունը կկորցնի իր արժեքը։
Պաշարի կարգավիճակներ՝ on-hand, վաճառելի, վնասված, վերանորոգման, scrap, reserved
Մեկ ընդհանուր թիվը բավարար չէ։ Առաջնային սխալներից մեկն այն է, որ «մնացորդը» դիտարկվում է որպես մեկ թվային արժեք, մինչդեռ գործնականում այն պետք է մասնատված լինի ըստ վիճակի։
| Կարգավիճակ |
Ի՞նչ է նշանակում |
Գործնական ազդեցություն |
| On-hand |
Ֆիզիկապես առկա ընդհանուր քանակ |
Տեսանելի է որպես ամբողջական մնացորդ |
| Վաճառելի |
Վաճառքի համար պիտանի քանակ |
Ազդում է վաճառքի հասանելիության վրա |
| Վնասված |
Օգտագործման կամ վաճառքի համար անհամապատասխան |
Պետք է առանձնացնել հաշվառումից |
| Վերանորոգման |
Մտադիր է վերականգնման կամ ստուգման |
Չպետք է հաշվել որպես վաճառելի |
| Scrap |
Ապագա արժեք չունեցող կամ դուրսգրման ենթակա |
Պահանջում է վերջնական արձանագրում |
| Reserved |
Ամրագրված կոնկրետ նպատակով կամ պատվերով |
Չպետք է ազատ վաճառքի մեջ երևա |
Եթե պահեստում կա 40 հատ on-hand, բայց 6-ը վնասված են, ապա վաճառելի մնացորդը 34 է, ոչ թե 40։ Սա թվաբանական մանրուք չէ, այլ վաճառքի խոստման հարց։ Պարզեցված ցուցանիշի օգտագործումը կարող է հանգեցնել նրան, որ վաճառողը հաճախորդին վաճառի այն, ինչ ֆիզիկապես չի կարելի տրամադրել։
Շարժումների պարզ ու հետագծելի ընթացակարգ
Յուրաքանչյուր շարժում պետք է ունենա երեք հիմնական հարցի պատասխան՝ ինչ է շարժվել, որտեղից ուր է շարժվել, և ով է արձանագրել։ Դրա համար անհրաժեշտ չէ բարդ գործընթաց, բայց պետք է լինի մեկ ստանդարտ ձևաչափ։
- Սկզբում նույնականացվում է SKU-ն և քանակը
- Հաջորդը նշվում է ելքային և մուտքային տեղը
- Նշվում է շարժման պատճառը՝ ընդունում, տեղաշարժ, վնասում, վերանորոգում, դուրսգրում կամ հաշվարկային ճշտում
- Հաստատվում է պատասխանատու անձի կողմից
- Հետագայում պահվում է շարժման գրառման պատմությունը
Այս պրոցեդուրան հատկապես կարևոր է, երբ նույն ապրանքը տեղափոխվում է դարակից դարակ կամ բաժանվում է մի քանի վայրերի միջև։ Եթե շարժման փաստաթուղթ չկա, ապա վերջին հաշվարկի ժամանակ անհնար է հասկանալ՝ կորուստը իրականում եղել է, թե պարզապես տեղաշարժը չի գրանցվել։
Ֆիզիկական և համակարգային տվյալների համադրություն
Ճիշտ մոտեցումը ամսական մեկ մեծ գույքագրումը չէ միայն, այլ պարբերական համադրումը։ Օրինակ՝ շաբաթը մեկ անգամ հաշվվում են բարձրարժեք կամ արագ շրջապտույտ ունեցող ապրանքները, իսկ ամսվա վերջում՝ ամբողջ պահեստը։ Եթե համակարգում կա 128 հատ, իսկ ֆիզիկապես՝ 124, տարբերությունը պետք է դասակարգել՝ ընդունման սխալ, ներքին տեղաշարժի չարձանագրում, վնաս, թե հաշվարկային վրիպակ։
Նման reconciliation-ը պետք է ունենա պարզ ելքային աղյուսակ՝ «համակարգային քանակ», «ֆիզիկական քանակ», «տարբերություն», «պատճառ», «ուղղող գործողություն»։ Սա թույլ է տալիս ոչ միայն փակել շեղումը, այլ նաև գտնել կրկնվող սխալների աղբյուրը։
Barcode և QR՝ որպես որոնման գործիք, ոչ թե ավտոմատ շարժման փոխարինում
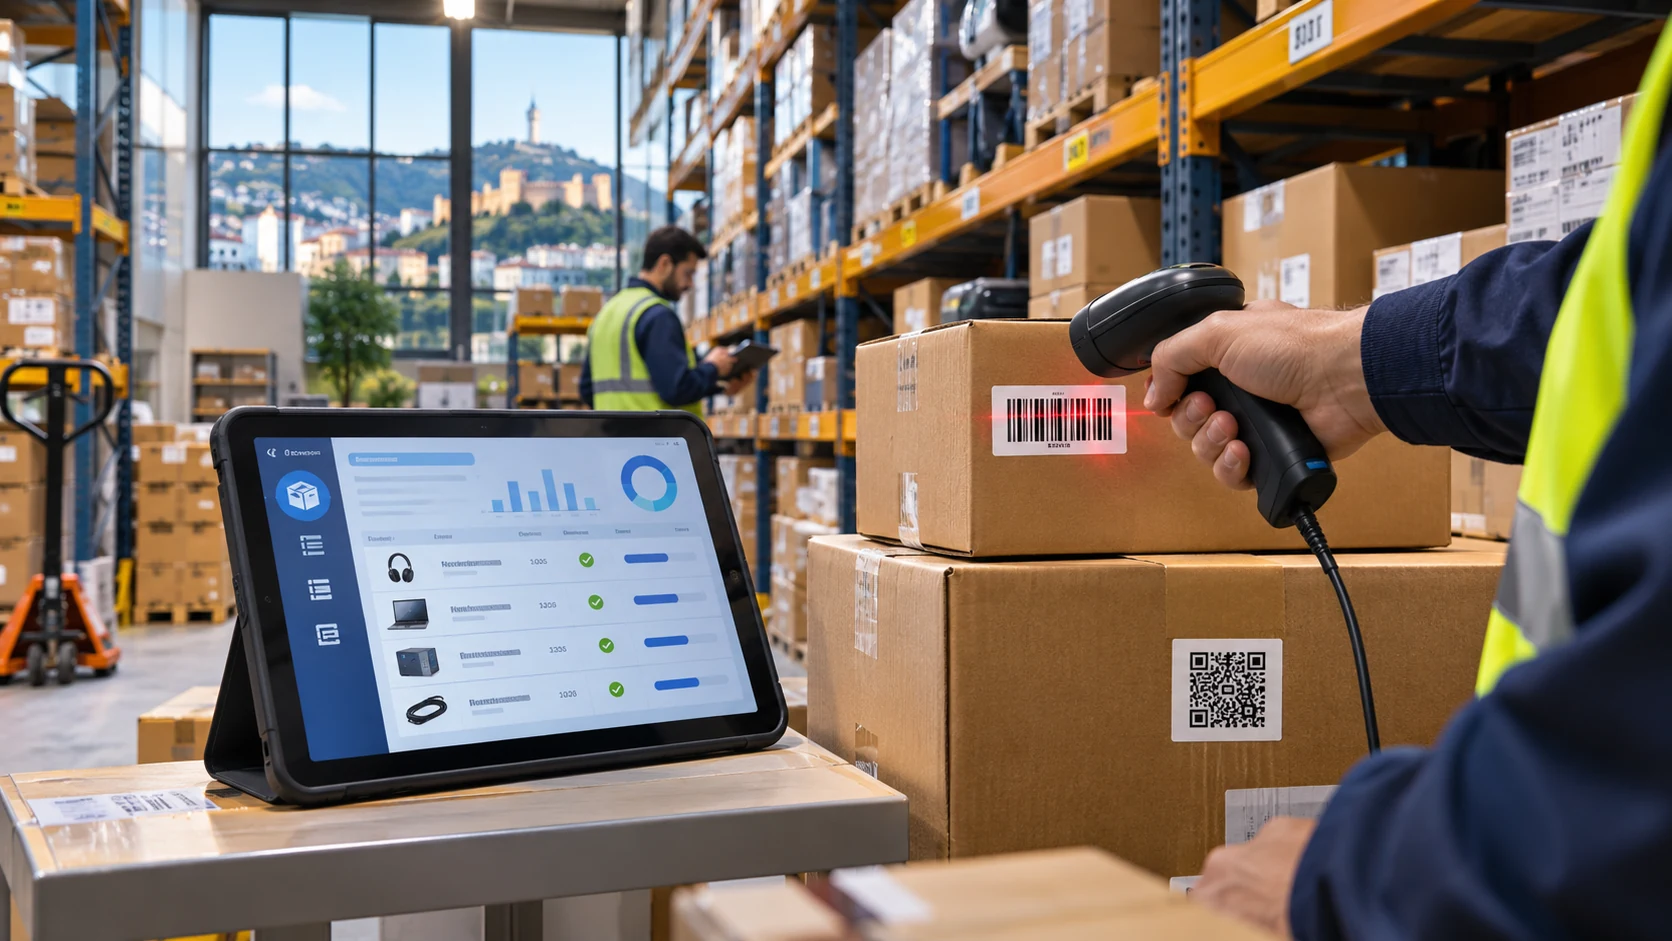
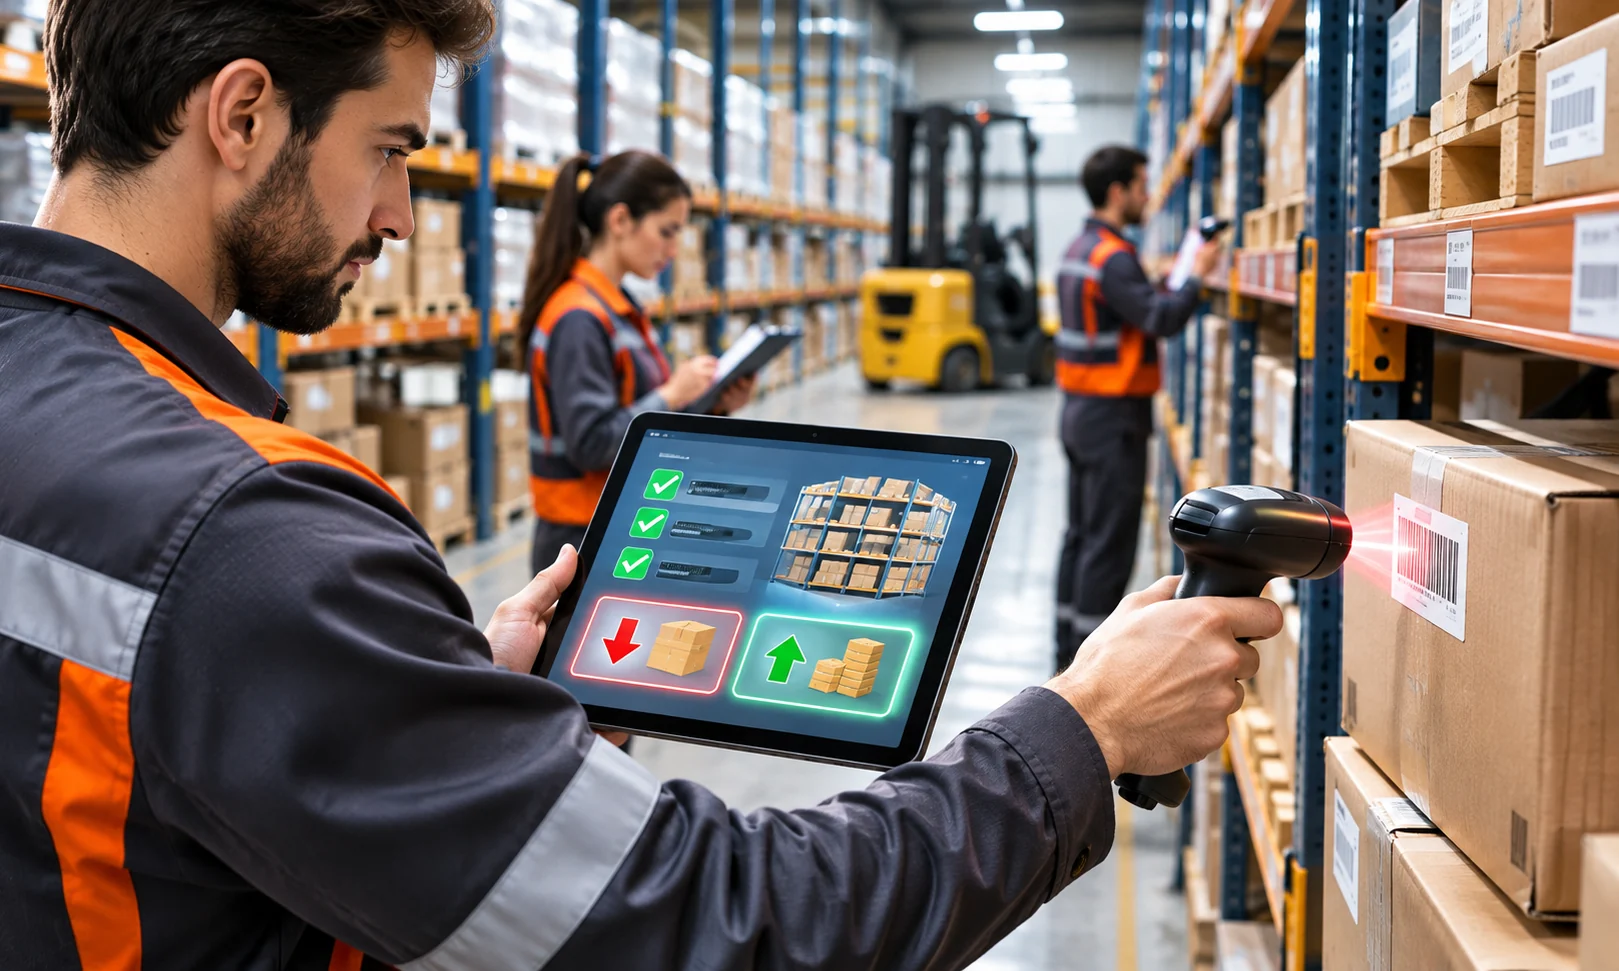
Շտրիխկոդը կամ QR կոդը լավագույնս օգտագործվում է որպես արագ որոնման և նույնականացման միջոց։ Այն օգնում է նվազեցնել ձեռքով մուտքագրման սխալները, արագ բացել ճիշտ քարտը և գտնել ճիշտ տեղը։ Բայց սկանավորումը ինքնին չի նշանակում, որ շարժումը իրավաչափորեն կատարված է։ Եթե ապրանքը սկանավորվեց, դա դեռ չի նշանակում, որ այն տեղափոխվել է, ընդունվել կամ դուրս գրվել։
Այս տարբերակումը կարևոր է կառավարման որակի համար։ Լավ պրակտիկայում սկանավորումը միայն հաստատում է՝ «սա ճիշտ օբյեկտն է»։ Իսկ «այս օբյեկտը շարժվել է» փաստը պետք է լրացվի գործողությամբ, պատճառաբանությամբ և պատասխանատուի նշումով։ Երբ այս երկուսը խառնվում են, սկսվում է թվային աղմուկ՝ համակարգում տվյալ կա, բայց գործընթացային հիմք չկա։
Աշխատակիցների համար հարմար վերահսկման ցուցակ
- ստուգել SKU-ն մինչև շարժումը
- համեմատել փաստաթուղթը և ֆիզիկական քանակը
- ստուգել ապրանքի վիճակը՝ վաճառելի՞ է, թե վնասված
- նշել ճիշտ տեղաբաշխումը կամ շարժման ուղղությունը
- չօգտագործել «մոտավորապես», «կարծում եմ» ձևակերպումներ
- շեղումների դեպքում անմիջապես գրանցել դիտարկումը
Եթե խանութը կամ պահեստը աշխատում է մի քանի մասնաճյուղով, նույն սկանավորման տրամաբանությունը կիրառելի է բոլոր վայրերում, բայց յուրաքանչյուր վայր պետք է ունենա իր հստակ նույնականացումը։ GLN-ի նման տեղային կոդերը օգտակար են այս կարգապահության համար, սակայն դրանք չպետք է շփոթվեն ապրանքի GTIN-ի կամ լոգիստիկ SSCC-ի հետ։
Կիրառական սխալներ, որոնք արժե կանխել սկզբից
Ամենատարածված սխալներից մեկը նույն ապրանքի կրկնակի բացումն է տարբեր անուններով։ Երկրորդը՝ վնասված և վաճառելի պաշարների խառնումը մեկ ընդհանուր թվի մեջ։ Երրորդը՝ ընդունման ժամանակ չստուգված մասնակի առաքումը։ Չորրորդը՝ տեղաբաշխման չկոդավորված համակարգը, որի դեպքում աշխատակիցները հիշողությամբ են փնտրում։
Երբ այս խնդիրները փոքր ընկերությունում ժամանակին են լուծվում, համակարգը դառնում է ոչ թե ձևական հաշվետվություն, այլ գործիք, որով հնարավոր է կառավարել գնումը, վաճառքը և կորուստների կանխումը։ Rigi24-ի նման միջավայրում կարևոր է ոչ թե ենթադրել որևէ ավտոմատ վարքագիծ, այլ ճիշտ կառուցել տվյալների կառուցվածքը և աշխատանքային կարգը, որպեսզի համակարգը արտացոլի իրական պահեստային վիճակը։
Պաշարների հաշվարկման մեջ շեղումների գործնական քննություն
Գործնականում ամեն վտանգավոր սխալը ոչ թե «տարբերության» գոյությունն է, այլ այն, որ այն միանգամից տեղափոխում են հաշվեկշիռ՝ առանց պատճառը հասկանալու։ Եթե համակարգում մեկ SKU-ի համար երևում է 120 գրանցված, իսկ ֆիզիկական հաշվարկով ստացվում է 117 պիտանի միավոր և 2 վնասված, ապա նախ պետք է հասկանալ՝ արդյոք իրականում կա 3 միավոր պակաս, թե 2 միավոր պիտանի է, իսկ 1-ը՝ առանձին վնասված կամ սխալ տեղակայված։ Այդպիսի դեպքերում կարևոր է տարբերակել on-hand և sellable մնացորդները. հաշվիչը կարող է ցույց տալ ընդհանուր առկայություն, բայց վաճառելի քանակը փոքր լինի, եթե մի մասը վնասված է, վերանորոգման մեջ է կամ չպետք է վաճառվի առանց ստուգման։
Քայլ առ քայլ քննության կարգ
- Սառեցնել տվյալ ապրանքի շարժերը հաշվարկի պահին՝ որպեսզի չլինի միաժամանակ ընդունում կամ դուրսգրում։
- Վերահաշվել նույն SKU-ն առանձին տեղակայման կտրվածքով՝ պահեստ, դարակ, կարանտին, վնասվածքի գոտի, վերանորոգման գոտի։
- Ստուգել վերջին մուտքերն ու ելքերը՝ հավաքման սխալ, կրկնակի մուտքագրում, սխալ միավոր, սխալ լոտ կամ սխալ տեղակայում։
- Ապացուցել ֆիզիկապես վնասված 2 միավորի վիճակը և դրանք տեղափոխել վնասված/վերանորոգման ընթացքի մեջ գտնվող գոտի՝ ոչ թե վաճառելի մնացորդի մեջ։
- Միայն հետո կատարել փաստաթղթային ճշգրտում՝ նշելով պատճառը, պատասխանատու անձին և փոփոխության հիմքը։
Եթե հաշվի առնենք, որ 120-ից 2-ը վնասված են, ապա վաճառելի մնացորդը կարող է լինել 117, եթե մեկ միավորը վերջնականապես կորած է կամ սխալ է գրանցված, սակայն դա պետք է ապացուցել, ոչ թե ենթադրել։ Պահեստային կարգապահության տեսանկյունից ավելի ճիշտ է ունենալ փաստարկված շեղում, քան արագ փակված թերթիկ, որը հետո կկրկնվի այլ ապրանքներում։
Cycle counting՝ ըստ ռիսկի, արժեքի և շրջանառության
Պարբերական հաշվարկը չպետք է լինի կամայական օրացույցային գործողություն։ Լավ պրակտիկան ապրանքները դասակարգելն է ըստ երեք չափանիշի՝ ռիսկ, արժեք և շրջանառության արագություն։ Բարձր արժեքով, արագ շարժվող կամ հաճախ սխալվող ապրանքները պետք է հաշվվեն ավելի հաճախ, քան ծանր, էժան և անշարժ մնացորդները։
Օրինակային բաժանում
- A խումբ՝ բարձր արժեք կամ բարձր ազդեցություն. օրինակ՝ ցանցային սարքավորում, պահեստային սնուցման բլոկներ, ամրացված պահեստամասեր։
- B խումբ՝ միջին արժեք և չափավոր շրջանառություն. օրինակ՝ աքսեսուարներ, մալուխներ, պահեստային պարագաներ։
- C խումբ՝ ցածր արժեք, բայց մեծ քանակով. օրինակ՝ փոքր պարագաներ, փաթեթավորման նյութեր, ձեռնարկվող սպառվողներ։
Օրինակ՝ եթե մեկ խանութ-պահեստում 20 SKU-ն կազմում է ընդհանուր արժեքի 70%-ը, ապա դրանց cycle count-ը կարելի է անել շաբաթական կամ երկշաբաթյա ռիթմով, իսկ մնացածին՝ ամսական կամ եռամսյակային։ Այդ մոտեցումը նվազեցնում է վերահաշվարկի ծախսը և կենտրոնացնում ուշադրությունը այնտեղ, որտեղ սխալը թանկ է նստում։
Երբ հաճախականությունը պետք է բարձրացնել
- նոր աշխատակիցների ներգրավման ժամանակ,
- հաճախակի տեղաշարժ ունեցող ապրանքների դեպքում,
- վնասվածքի կամ կորուստների կրկնվող դեպքերի ժամանակ,
- մեկ ապրանքի մոտ կանոնավոր «չբացատրված» պակասներ են լինում։
Բազմապահեստային աշխատանք՝ աշխարհագրորեն հեռու պահեստներով
Երբ ընկերությունն ունի, օրինակ, Թբիլիսիի գլխավոր պահեստ և Բաթումի փոքր բաշխիչ կետ, նույն ապրանքի մնացորդը պետք է դիտվի պահեստ առ պահեստ, ոչ թե մեկ համախմբված թիվ։ Տվյալ ապրանքը կարող է լինել 40 միավոր Թբիլիսիում և 12 միավոր Բաթումում, սակայն դրանք գործառնականորեն տարբեր պաշարներ են՝ տարբեր պահանջարկով, տարբեր առաքման ժամկետով և տարբեր վերահսկողության ռիսկով։
Եթե համակարգում պահեստները ճիշտ են կառուցված, յուրաքանչյուր տեղակայում պետք է ունենա իր սեփական մնացորդը, շարժման մատյանը և հաշվարկային պատմությունը։ Սա կարևոր է նաև այն դեպքում, երբ նույն ապրանքը դրված է տարբեր ներքին գոտիներում՝ ընդունում, հիմնական դարակ, առաքման պատրաստ, վնասված, վերանորոգման, կամ վերադարձների տարածք։ Ընդհանուր թիվը կարող է ճիշտ թվալ, բայց գործառնական վիճակը՝ ոչ։
Գործնական կանոն
Պիտակավորման և հաշվառման մեջ պահեստի անունը մի՛ խառնեք ֆիզիկական հասցեի հետ։ GLN-ը օգտագործվում է որպես տեղանքի գլոբալ նույնացուցիչ, բայց դա չի նշանակում, որ մեկ GLN-ը ավտոմատ կերպով հավասար է մեկ դարակաշարի կամ մեկ քաղաքային կետի։ GTIN-ը նույնն է ապրանքի մակարդակով, GLN-ը՝ տեղանքի, իսկ SSCC-ն՝ լոգիստիկ միավորի։ Այս երեքը փոխարինելի չեն։ Եթե այդ տարբերությունը չպահպանվի, շտեմարանը սկսում է տալ թվեր, որոնք արտաքինից ճիշտ են, բայց ներսից՝ խառը։
Փոխանցում պահեստների միջև՝ ուղարկում, ընդունում, պակաս և պատասխանատվություն
Փոխանցման ժամանակ ամենաշատ սխալները տեղի են ունենում ոչ թե շարժման պահին, այլ պատասխանատվության սահմանին։ Ուղարկող պահեստը կարող է ձևակերպել 10 միավոր, իսկ ստացողը ֆիզիկապես ստանալ 9։ Այդ դեպքում մինչև ստացման վերջնական հաստատումը չի կարելի միանշանակ հայտարարել, որ ապրանքը «կորել է» կամ «լիովին փոխանցվել է»։
Առաջարկվող հոսք
- Ուղարկող պահեստը ձևակերպում է տեղափոխման փաստաթուղթ՝ նշելով ապրանքի կոդը, քանակը, վիճակը և սկզբնական տեղակայումները։
- Բեռը ֆիզիկապես առանձնացվում է ուղարկման գոտում, որպեսզի այն չշփոթվի գործող վաճառելի պաշարի հետ։
- Ստացող պահեստը ընդունելիս հաշվում է ոչ միայն ընդհանուր քանակը, այլ նաև վնասված, բացակայող կամ սխալ մոդելի միավորները։
- Եթե կա պակաս, գրանցվում է տարբերություն՝ մինչև պատասխանատվության վերջնական ճշտում։
- Միայն ստացման հաստատումից հետո է տեղափոխությունը փակվում որպես ամբողջական կամ մասնակի ընդունված։
Օրինակ՝ ուղարկվել է 25 միավոր, ընդունվել է 23, իսկ 2-ի համար կա անորոշություն։ Այդ 2-ը պետք է պահվեն բաց վիճակում՝ «ճշտման ենթակա» նշումով, ոչ թե ինքնաբերաբար բաշխվեն բուն պահեստային մնացորդի մեջ։ Հակառակ դեպքում հետագայում անհնար կլինի պարզել՝ պակասը ծագել է ուղարկման, տեղափոխման թե ընդունման պահին։
Վերադարձներ և վերանորոգում՝ առողջ, վնասված և սպասվող գոտիներ
Վերադարձների հետ աշխատելիս ամենաթույլ մոտեցումն այն է, երբ վերադարձված բոլոր միավորները անմիջապես մտցվում են ընդհանուր մնացորդի մեջ։ Լավ կազմակերպված գործընթացում պետք է առնվազն երեք վիճակ լինի՝ առողջ, վնասված և վերանորոգման սպասող։ Սա հատկապես կարևոր է տեխնիկական կամ մասամբ վերագործարկվող ապրանքների համար։
Ամբողջական և մասնակի վերադարձ
Եթե հաճախորդը վերադարձնում է 10 միավորից միայն 4-ը, ապա համակարգային և փաստաթղթային առումով դա մասնակի վերադարձ է, ոչ թե ամբողջ պատվերի չեղարկում։ Առողջ 3 միավորը կարող են վերադառնալ վաճառելի պահեստ, 1-ը՝ վնասվածքի գոտի, իսկ մնացած մասը՝ ըստ ստուգման արդյունքի։ Այս բաժանումը թույլ է տալիս հաշվառել ոչ միայն քանակը, այլ նաև վիճակը և վաճառելիությունը։
Վերանորոգման գոտին պետք է առանձնացված լինի, որպեսզի սպասվող վերանորոգման նյութը չհայտնվի հասանելի վաճառքի հաշվեկշռում։ Եթե այնտեղ պահվում է, օրինակ, 5 վնասված ցանցային սարք և 2-ը վերականգնվում են, ապա մինչև վերջնական տեխնիկական գնահատումը դրանք չեն կարող համարվել sellable։ Այդ մոտեցումը պաշտպանում է թե վաճառքի թիմին, թե ֆինանսական հաշվարկը։
Օնլայն պատվեր և առանձին հաշիվ-ապրանքագիր՝ կրկնակի հանումից խուսափում
Երբ նույն ապրանքը կարող է վաճառվել ինչպես օնլայն խանութի պատվերով, այնպես էլ առանձին հաշիվ-ապրանքագրով, ամենակարևոր պահանջը կրկնակի հաշվառումից խուսափելն է։ Սա նշանակում է, որ մեկ և նույն ֆիզիկական միավորը չի կարող երկու տարբեր գործընթացներում միաժամանակ «դուրս գալ» պահեստից։ Եթե ընկերության մոդուլային միջավայրում վաճառքի և հաշիվ-ապրանքագրի մոդուլները նույն էկոհամակարգի մաս են, անհրաժեշտ է նախապես սահմանել, թե որ փաստաթղթային հոսքն է պատասխանատու նվազեցման համար և ինչ փուլում է դա արվում։
Ինչ պետք է հստակեցվի ներսում
- պատվերը դեռ միայն պահանջ է, թե արդեն պահուստավորում է մնացորդը,
- հաշիվ-ապրանքագրով դուրսգրումը արվում է առաքման պահին, թե փաստաթղթի գրանցման պահին,
- չեղարկված կամ չկատարված պատվերները ինչպես են վերադարձնում պաշարը,
- մասնակի առաքման դեպքում որ փաստաթուղթն է համարվում վերջնական։
Խորհուրդ է տրվում գործադրել պարզ կանոն՝ նախքան ցանկացած հանում, պարզել՝ տվյալ միավորը արդեն կապվա՞ծ է մեկ այլ ակտիվ փաստաթղթի հետ։ Եթե համակարգը չի նախատեսում ավտոմատ պահուստավորում կամ ավտոմատ դեբիտ, ապա այդ կանոնները պետք է հաստատվեն աշխատանքային կարգով, որպեսզի վաճառքի և հաշվառման թիմերը չգործեն տարբեր ենթադրություններով։
Պրակտիկ գնումներ և վերապահման կետեր՝ առանց ուռճացված կանխատեսումների
Գնումների որոշումը պետք է հիմնվի իրական սպառման վրա, ոչ թե ենթադրյալ աճի վրա, որը մի քանի ամսով ուռճացնում է պաշարը։ Վերապահման կետը հաշվարկելիս կարևոր է հաշվի առնել ոչ միայն միջին օրական ծախսը, այլ նաև մատակարարման ժամկետը, պահեստի անվտանգ պաշարը և սեզոնային տատանումը։ Եթե այդ թվերը չափազանց բարձր են վերցվում, ընկերությունը փող է «սառեցնում» դարակներում։ Եթե չափազանց ցածր են, առաջանում է stockout։
Պարզ օրինակ
Եթե մեկ SKU-ի միջին օրական սպառումը 4 միավոր է, մատակարարման ժամկետը 7 օր, իսկ անվտանգ պաշարը՝ 10 միավոր, ապա վերապահման կետը մոտավորապես 4×7 + 10 = 38 միավոր է։ Եթե դուք կանխատեսումը ուռճացնում եք մինչև 8 միավոր օրական, կստացվի 66 միավոր, և արդեն կուտակում եք ավելորդ պաշար։ Այդ ավելցուկը հետո կարող է ընկալվել որպես «ապագա պահանջարկ», թեև իրականում պարզապես սխալ հաշվարկ է։
Գնումների թիմը պետք է պարբերաբար ստուգի՝ արդյոք տվյալ ապրանքի պահանջարկը փոխվել է օբյեկտիվորեն, թե պարզապես մի քանի մեծ պատվերի պատճառով թվերը ժամանակավոր բարձրացել են։ Միանգամյա մեծ պատվերը չի նշանակում, որ ամսական միջինն էլ պետք է նույն չափով աճեցվի։
Չորսշաբաթյա ներդրման ծրագիր՝ չափելի պատասխանատուությամբ
Փոքր և միջին ընկերությունում համակարգային կարգապահությունը հաճախ չի փչանում ծրագրի բացակայությունից, այլ՝ հստակ սեփականատիրոջ բացակայությունից։ Չորսշաբաթյա rollout-ը պետք է ունենա չափելի առաջադրանքներ և պատասխանատուներ։ Ստորև ներկայացված մոտեցումը հարմար է այն դեպքերի համար, երբ պահեստը պետք է անցնի ավելի կարգապահ հաշվառման՝ առանց ամբողջ աշխատանքը մեկ օրում խափանելու։
| Շաբաթ |
Գործողություն |
Պատասխանատու |
Ստուգելի արդյունք |
| 1 |
Ապրանքների, պահեստների և ներքին տեղակայումների մաքրում |
Պահեստապետ |
Կրկնվող անվանումների և սխալ կոդերի նվազեցում |
| 2 |
Հաշվարկի, վերադարձի, վնասվածքի և տեղափոխման ընթացակարգերի ուսուցում |
Գործառնական ղեկավար |
Աշխատակիցների ստորագրած հասկացման ցուցակ |
| 3 |
Առաջին cycle count և շեղումների պատճառների դասակարգում |
Հաշվապահություն + պահեստ |
Շեղումների գրանցամատյան՝ հիմնավորված պատճառներով |
| 4 |
Աուդիտի մատյանի վերանայում և վերապահումների շտկում |
Տնօրենություն կամ վերահսկողություն |
Ճշտված մնացորդներ և հաստատված վերապահման շեմեր |
Այս ծրագիրը հաջողված է միայն այն դեպքում, երբ յուրաքանչյուր փուլից հետո կա փաստաթղթային հետք՝ ով արեց, երբ արեց, ինչ հիմքով արեց։ Եթե միայն «ուսուցում է եղել» արտահայտությունն է մնում, ապա հաջորդ ամիս նույն սխալները կվերադառնան այլ ձևով։
Երկրորդ գործնական սցենար՝ ցանցային սարքավորումների դիստրիբյուտոր երկու մասնաճյուղով և սպասարկման սեղանով
Պատկերացնենք կազմակերպություն, որն ունի Թբիլիսիի կենտրոնական պահեստ, Քութայիսիի մասնաճյուղ և փոքր սպասարկման սեղան, որտեղ ստուգվում են վերադարձած սարքերը։ Նրանց մոտ կա նույն արտադրողի երեք տիպի ապրանք՝ երթուղիչներ, switch-եր և պահեստային սնուցման մոդուլներ։
Մի օր համակարգը ցույց է տալիս, որ մի կոնկրետ մոդելի 68 միավոր կա ընդհանուր առմամբ։ Բայց իրականում 50-ը գտնվում են Թբիլիսիում վաճառելի վիճակում, 10-ը Քութայիսիում, 5-ը սպասարկման սեղանի վերանորոգման գոտում, 2-ը վնասված են և 1-ը դեռ տեղափոխման մեջ է։ Եթե այս թվերը չբաժանվեն ըստ պահեստի և վիճակի, գնորդը կարող է տեսնել «68 առկա», մինչդեռ վաճառելի մնացորդը իրականում 60 է, ոչ թե 68։
Ինչ պետք է արվի նման միջավայրում
- յուրաքանչյուր մասնաճյուղի համար պահպանել առանձին մնացորդային հաշվառում,
- վերանորոգման և վնասվածքի գոտիները չխառնել հիմնական վաճառելի մնացորդի հետ,
- տեղափոխման մեջ գտնվող ապրանքը ժամանակավորապես չհաշվել որպես հասանելի, եթե ընդունումը դեռ չի ավարտվել,
- առևտրային և սպասարկման թիմերի միջև սահմանել նույն կոդավորման կանոնը՝ նույն GTIN, տարբեր տեղակայումներ, տարբեր վիճակներ։
Այս սցենարում մեկ սխալ՝ օրինակ, վերադարձված սարքի սխալ դասակարգում, կարող է միաժամանակ աղավաղել վաճառքը, գնումները և տեխնիկական սպասարկման գնահատումը։ Հետևաբար գործնական վերահսկողությունը պետք է միաժամանակ նայի քանակին, վիճակին և տեղակայման ճշգրտությանը, ոչ միայն ընդհանուր գումարին։
Արագ ստուգման ցուցակ՝ մինչև ամսվա փակումը
- Ստուգվե՞լ է, որ on-hand-ը և sellable-ը նույնը չեն, եթե կա վնասված կամ վերանորոգվող պաշար։
- Ճշտվե՞լ են բոլոր ակտիվ տեղափոխումները՝ ուղարկված, ստացված, մասնակի ստացված, վիճելի։
- Վերադարձները բաժանվե՞լ են առողջ, վնասված և վերանորոգման սպասող գոտիների։
- Գնման որոշումները հիմնվե՞լ են իրական սպառման, ոչ թե ուռճացված կանխատեսման վրա։
- Cycle count-ը իրականացվե՞լ է ռիսկի և արժեքի հիման վրա, ոչ թե պարզապես օրացույցով։
- GS1 նույնացուցիչները ճիշտ կիրառվե՞լ են՝ GTIN ապրանքի համար, GLN տեղանքի համար, SSCC լոգիստիկ միավորի համար։
- Արդյոք որևէ ապրանք կրկնակի չի նվազեցվել՝ օնլայն պատվերի և առանձին հաշիվ-ապրանքագրի տարբեր հոսքերում։
 Գույքագրման օգտակար աղբյուրներՊահեստի գույքագրում և մնացորդների տարբերությունների վերահսկում
 Թիմային հաղորդակցությունԱշխատակիցների կորպորատիվ զրույց և խմբային հաղորդագրություններ | Rigi24
 Առաջադրանքների կառավարումԱռաջադրանքների կառավարում և հիշեցումներ | Rigi24 Workspace
 Առնչվող գործնական նյութերԱպրանքների վերադարձի կառավարում, մասնակի վերադարձ և պահեստի մնացորդների ճշգրտում