Մինչ ընթերցելը
Այս շարքը պատմությունների միջոցով ներկայացնում է աշխատակիցների հաճախումների հաշվառումը, դպրոցի կառավարումը և բիզնես ծրագրերը։ Յուրաքանչյուր գլխից հետո կգտնեք հիմնական եզրահանգումներն ու օգտակար հղումները։
Կարևոր նշում․ պատմության կերպարները, երկխոսությունները և մարդկանց կամ հաճախորդ ընկերությունների անունները, բացի հստակ նշված իրական ապրանքանիշերից, հորինված կամ ուսուցման նպատակով վերամշակված են։ Սա իրական դեպքի փաստագրություն կամ որևէ անձի կամ կազմակերպության դեմ մեղադրանք չէ։ NetCity, Rigi24, Kadrebi և SkolaPlus-ը իրական ապրանքանիշեր և ծառայություններ են, որոնց հնարավորությունները կարող են փոխվել։
Գլուխ տասնչորսերորդ. Ապրանքից շուտ հասած հաշիվ-ապրանքագիրը
Երբեմն վաճառքի փաստաթուղթն ավելի շուտ է պատրաստ լինում, մինչդեռ ապրանքը դեռ չի հասել հաճախորդին։
Ժամը ինն անց տասը րոպե — երկու արկղ, որոնք չպետք է վաճառվեին
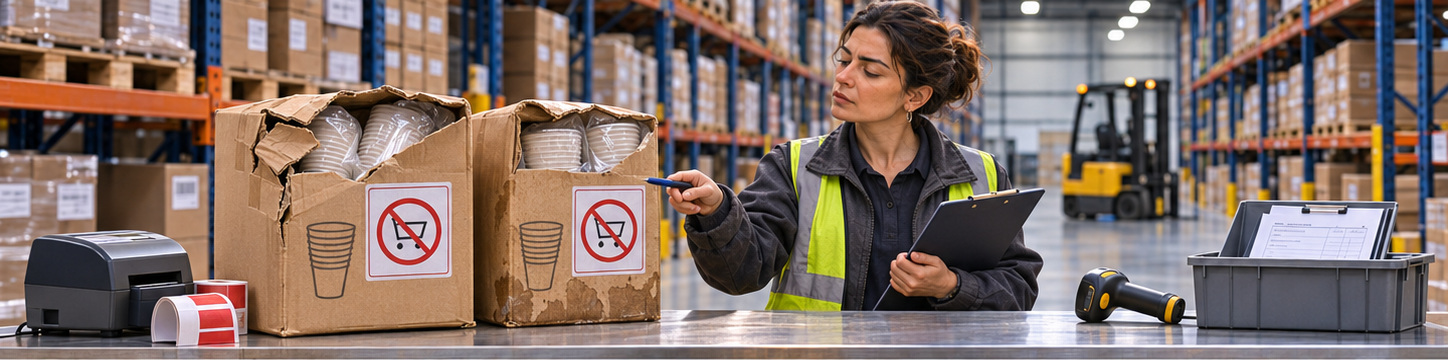
Սոֆոն կանգնած էր Քութայիսի պահեստի վերջին դարակի մոտ։
Սեղանին դրված էին բաժակների երկու վնասված արկղեր։
Դրանց կողքին երևում էր մի հին սպասարկման սայլակ, որը նախորդ շաբաթ վերադարձրել էր հաճախորդներից մեկը։
Գործընկերը հարցրեց.
«Սրանք որտե՞ղ դնենք»։
Սոֆոն ասաց.
«Նախ պետք է դրանց վիճակը որոշենք»։
«Այսինքն՝ բոլորը վերադարձված ապրանք չե՞ն»։
«Չէ։ Վերադարձված լինելը նշանակում է, որ ապրանքը հետ է եկել։ Բայց պետք է պարզենք՝ սարքի՞ն է, օգտագործվա՞ծ է, վերանորոգման կարի՞ք ունի, թե՞ այլևս պիտանի չէ օգտագործման համար»։
Նա ստուգեց սայլակի տվյալները։
Իրանը վնասված չէր, բայց անիվներից մեկը լավ չէր պտտվում։
Սոֆոն ասաց.
«Սա կուղարկենք ստուգման ու վերանորոգման բաժին»։
Գործընկերը ցույց տվեց երկու արկղերը։
«Իսկ սրա՞նք»։
«Պետք է տեսնենք՝ պարունակությունը վնա՞սված է, թե՞ ոչ»։
Ստուգելուց հետո պարզվեց, որ փաթեթավորման մի մասը վնասվել էր, բայց բաժակներն անվնաս էին։
Սոֆոն ասաց.
«Ուրեմն միայն այն պատճառով, որ արկղը վնասվել է, ամբողջ պարունակությունը չպետք է խոտան համարենք»։
Գործընկերը հարցրեց.
«Իսկ եթե ապրանքի մի մասն իսկապես օգտագործման համար անպիտան լինե՞ր»։
«Այդ քանակը պետք է առանձին գրանցվի՝ պատճառը նշելով։ Խոտանի համար կարող ենք և՛ պահման վայր սահմանել, և՛ գրանցումների պատմություն պահել»։
Նա բացեց Rigi24-ի էջը։
Պահեստի կառուցվածքում առանձին տեղեր էին նախատեսված օգտագործված ապրանքի, վերանորոգման ենթակա ապրանքի, վերադարձների և խոտանի համար։
Սոֆոն շարունակեց.
«Օգտագործված ապրանքների համար էլ կարելի է պահել այնպիսի տվյալներ, ինչպիսիք են սերիական համարը, արտաքին վիճակը, արժեքը, վաճառքի հավանական գինն ու վերանորոգումների պատմությունը»։
Գործընկերը հարցրեց.
«Իսկ եթե ինչ-որ բան վերանորոգվի՞»։
«Ստուգելուց և վերանորոգման արդյունքը գրանցելուց հետո դրա կարգավիճակը փոխվում է։ Վերականգնման ենթակա խոտանն էլ իր ընթացքն ունի»։
Հետո ժպտաց։
«Միայն հիշի՛ր՝ խոտանի պահեստը աղբաման չէ»։
Գործընկերը ծիծաղեց։
«Իսկ եթե ուզենանք օգտագործված ապրանքների համար անկախ տեղ ունենալ, այդ դեպքո՞ւմ»։
«Կարող ենք պահեստի ներսում առանձին տեղ սահմանել։ Եթե իսկապես մեկ այլ՝ ինքնուրույն պահեստի կարիք ունենանք, պետք է հաշվի առնենք նաև սակագնային փաթեթի սահմանաչափը»։
Սոֆոն նայեց ժամացույցին։
«Լավ, սա էլ պարզեցինք։ Հիմա պետք է յոթանասուն արկղի պատվերը պատրաստենք»։
Գործընկերը հարցրեց.
«Այն հայտնի պատվե՞րը»։
Սոֆոն ծիծաղեց։
«Այո։ Այն պատվերը, որի շնորհիվ հասկացանք, որ ութսուն արկղը կարող է միաժամանակ երկու հաշվետվության մեջ լինել»։
Ժամը ինն անց քառասուն րոպե — մեկ հաշիվ-ապրանքագիր, երկու կարծիք
«Սպիտակ ուղի» ընկերության գլխավոր գրասենյակում Անդրոն ուսումնասիրում էր պատվերը։
Սենյակ մտավ վաճառքի ղեկավար Լեյլան։
«Պարոն Անդրո, հաճախորդն ուզում է, որ վերջնական հաշիվ-ապրանքագիրն ուղարկենք իրեն»։
Անդրոն հարցրեց.
«Բաթումիից տասներկու արկղը հասա՞վ Քութայիս»։
«Վերջին պայմանավորվածության համաձայն՝ բեռը ճանապարհին է»։
«Ուրեմն դեռ ամբողջ ապրանքը պատրաստ չէ հանձնման»։
Լեյլան ասաց.
«Բայց հաճախորդն ասում է՝ իրենց ֆինանսական բաժնին հաշիվ-ապրանքագիր է պետք»։
Այդ պահին ներս մտավ հաշիվ-ապրանքագրերի պատրաստման պատասխանատու Էկան։
«Նախնական հաշիվ-ապրանքագիրը պատրաստել եմ։ Միայն ձեր հաստատմանն եմ սպասում»։
Անդրոն հարցրեց.
«Նախնակա՞ն հաշիվ-ապրանքագիրը, թե՞ վերջնականը»։
Էկան ասաց.
«Նախնական հաշիվ-ապրանքագիր։ Դեռ չեմ դուրս գրել»։
Լեյլան ասաց.
«Դե ի՞նչ տարբերություն։ Հաճախորդի տվյալներն ու գումարը հայտնի են»։
Էկան նայեց նրան։
«Տարբերությունը մեծ է»։
Անդրոն ժպտաց։
«Կարծում եմ՝ այսօր ֆինանսական բաժնի հերթն է մեզ դաս տալու»։
Էկան պատասխանեց.
«Վերջապես մի օր էլ մեր հերթը պիտի հասներ»։
Ժամը տասը — վաղ հասած թուղթը
Էկան նոթբուքը դրեց սեղանին։
«Տեսե՛ք, հաճախորդը յոթանասուն արկղի գնառաջարկ է խնդրել։ Մենք հստակեցրել ենք գինը, քանակն ու վաճառքի պայմանները»։
Լեյլան ասաց.
«Ճիշտ է»։
Էկան շարունակեց.
«Բայց նախնական հաշիվ-ապրանքագիրը դեռ չի նշանակում, որ վերջնական հաշիվ-ապրանքագիր է դուրս գրվել։ Պետք է համոզվենք, որ տվյալները ճիշտ են, իսկ դուրսգրման պայմանները՝ հստակ»։
Անդրոն հարցրեց.
«Այսինքն՝ կարո՞ղ ենք նախնական հաշիվ-ապրանքագիրն ուղարկել նրան»։
«Այո՛, ստուգելուց հետո։ Բայց պետք է հստակ լինի, որ այս փաստաթուղթը նախնական հաշիվ-ապրանքագիր է»։
Լեյլան ասաց.
«Հաճախորդը կարծում է՝ եթե նախնական հաշիվ-ապրանքագիրն ուղարկել ենք, ուրեմն ապրանքն էլ է պատրաստ առաքման»։
Անդրոն պատասխանեց.
«Ուրեմն պատրաստման և հանձնման ժամկետներն էլ պետք է հստակ նշենք»։
Այդ պահին Լեյլայի հեռախոսը զանգեց։
Հաճախորդն էր։
«Բարև ձեզ, տիկին Լեյլա։ Նախնական հաշիվ-ապրանքագիրն ստացել եմ։ Միայն թե մեր ֆինանսական բաժինը հարցնում է՝ զեդնադբին է՞լ է պատրաստ, թե՞ ոչ»։
Լեյլան մի պահ նայեց Էկային։
«Թույլ տվեք ճշտել ֆինանսական պատասխանատուի հետ»։
Երբ զանգն ավարտվեց, հարցրեց.
«Հիմա էլ զեդնադբի՞ն»։
Էկան ծիծաղեց։
«Նախ պետք է վերջնական հաշիվ-ապրանքագիրը ճիշտ դուրս գրենք»։
Ժամը տասն անց երեսուն րոպե — հաշիվ-ապրանքագրերի գործիք՝ առանց պահեստի
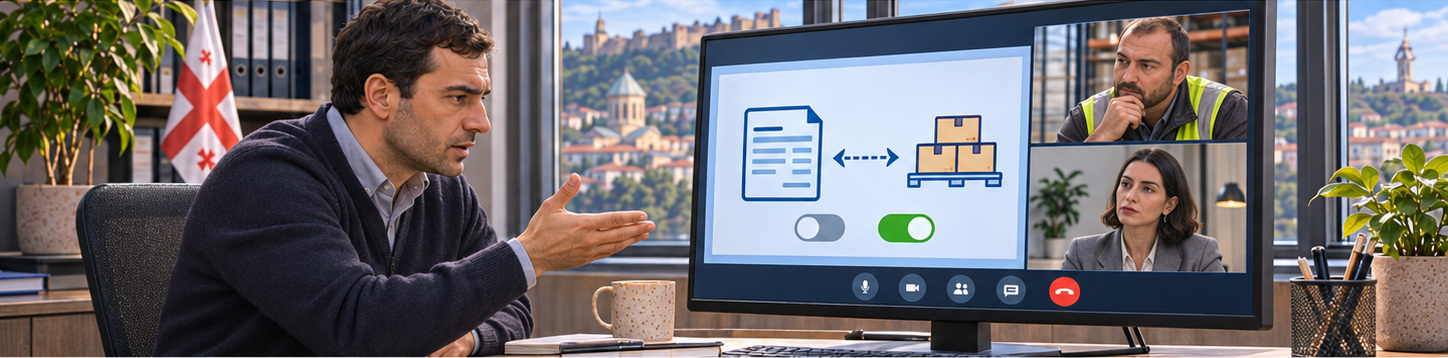
Գիորգին ու Մարին առցանց զանգով միացան զրույցին։
Անդրոն ասաց.
«Մենք ներդնում ենք Rigi24-ի պահեստի կառավարումը։ Հիմա ուզում ենք հաշիվ-ապրանքագրերի գործիքն էլ ակտիվացնել»։
Գիորգին պատասխանեց.
«Կարող ենք պայմաններն ուսումնասիրել։ Բայց նախ մի կարևոր բան պարզաբանեմ»։
Անդրոն հարցրեց.
«Ի՞նչ»։
«Rigi24-ի հաշիվ-ապրանքագրերի գործիքն անկախ մոդուլ է։ Դրանից օգտվելու համար պարտադիր չէ պահեստ կամ առցանց խանութ ունենալ»։
Էկան հարցրեց.
«Այսինքն՝ ծառայություններ մատուցող ընկերությունն էլ կարող է միայն հաշիվ-ապրանքագրերի գործի՞ք ունենալ»։
Մարին պատասխանեց.
«Այո։ Օրինակ՝ խորհրդատվական ընկերությունը, ծառայությունների գրասենյակը կամ կրթական հաստատությունը կարող է իր ծառայությունների համար հաշիվ-ապրանքագիր դուրս գրել՝ առանց ֆիզիկական ապրանք կամ պահեստ ունենալու»։
Լեյլան ասաց.
«Ուրեմն, քանի որ մենք պահեստ ունենք, կարող ենք օգտվել այս երկու մոդուլների կապից»։
Գիորգին ասաց.
«Ճիշտ այդպես։ Բայց այդ կապը պարտադիր չէ, և այն պետք է կարգավորել ընկերության գործունեությանը համապատասխան»։
Անդրոն հարցրեց.
«Իսկ եթե միայն հաճախորդի համար փաթեթավորման ծառայության հաշիվ-ապրանքագիր դուրս գրե՞նք»։
Մարին պատասխանեց.
«Այդ ծառայությունը պարտադիր չէ, որ պահեստային մնացորդ ունենա։ Կարող եք հաշիվ-ապրանքագրում ծառայության տող գրանցել»։
Էկան ժպտաց։
«Լավ է։ Որովհետև ես չեմ ուզում ծառայության հաշիվ-ապրանքագիր դուրս գրելու համար նախ դարակ ու շտրիխկոդ փնտրել»։
Մարիի կողքին նստած Նիկան ասաց.
«Այսինքն՝ պահեստը ֆիզիկական ապրանքների համար է, իսկ հաշիվ-ապրանքագրերի գործիքը կարող է օգտագործվել թե՛ ապրանքների, թե՛ ծառայությունների համար»։
Մարին գլխով արեց։
«Ճիշտ է»։
Անդրոն ասաց.
«Հիմա անցնենք յոթանասուն արկղի հաշիվ-ապրանքագրին»։
Ժամը տասնմեկն անց տասը րոպե — սկանավորում՝ մուտքագրելու փոխարեն
Էկան մուտքագրում էր հաշիվ-ապրանքագրի տողերը։
Նա ցանկում որոնեց ապրանքի անունը։
Երկու արդյունք հայտնվեց.
350 միլիլիտրանոց բաժակ
400 միլիլիտրանոց բաժակ
Էկան ասաց.
«Միշտ պիտի ուշադիր լինեմ, որ սխալմամբ երկրորդ ապրանքը չընտրեմ»։
Նիկան հարցրեց.
«Շտրիխկոդի սկաներ չունե՞ք»։
Էկան ասաց.
«Ունենք։ Պահեստի համար ենք օգտագործում»։
Մարին բացատրեց.
«Հաշիվ-ապրանքագրերի գործիքում էլ կարելի է ապրանքը որոնել անունով, կոդով և շտրիխկոդով։ Համատեղելի սկաներները, որոնք կոդն ուղարկում են որպես ստեղնաշարից մուտքագրված տվյալ, կարող են արագացնել ապրանքների մուտքագրումը»։
Էկան վերցրեց ընկերությունում արդեն եղած շտրիխկոդի սկաները։
Սկանավորեց ապրանքի նմուշի շտրիխկոդը։
Ցանկում համապատասխան ապրանքը ճանաչվեց։
Էկան ժպտաց։
«Այսպես շատ ավելի արագ է»։
Հետո մուտքագրեց քանակը։
70 արկղ
Նիկան ասաց.
«Այսինքն՝ պետք չէ շտրիխկոդը յոթանասուն անգա՞մ սկանավորել»։
Մարին պատասխանեց.
«Ոչ։ Կարելի է նույնականացնել ապրանքը և մուտքագրել համապատասխան քանակը։ Հաջորդական սկանավորման դեպքում էլ կարելի է կիրառել տողերի գրանցման եղանակը, բայց օպերատորը պետք է ստուգի վերջնական քանակը»։
Էկան ստուգեց միավորի գինը։
Ապա վերանայեց համաձայնեցված զեղչն ու հաշիվ-ապրանքագրի մյուս տվյալները։
Անդրոն հարցրեց.
«Հաշիվ-ապրանքագրերի գործիքի շտրիխկոդի սկաներն աշխատում է միայն այն դեպքում, երբ պահեստն ակտի՞վ է»։
Մարին պատասխանեց.
«Պարտադիր չէ։ Հաշիվ-ապրանքագրերի գործիքի ապրանքացանկն էլ կարող է հիմք ծառայել ապրանքի որոնման համար։ Եթե պահեստն ակտիվ է և կապակցված, համապատասխան աշխատանքային գործընթացում օգտագործվում են նաև պահեստի տվյալները»։
Էկան ասաց.
«Ուրեմն փոքր բիզնեսների համար էլ է օգտակար»։
Գիորգին պատասխանեց.
«Այո։ Կարևորն այն է, որ ապրանքի տվյալներն ու կոդերը ճիշտ գրանցված լինեն»։
Ժամը տասնմեկն անց քառասուն րոպե — ապրանքը, որը դեռ չէր հասել
Անդրոյի հեռախոսը զանգեց։
Դավիթն էր՝ Բաթումից։
«Բարև ձեզ, պարոն Անդրո։ Տասներկու արկղն ուղարկվել է ըստ նախատեսվածի»։
Անդրոն հարցրեց.
«Նշանակման վայրում հանձնման ստացականն ունե՞նք»։
«Դեռ ոչ։ Քութայիսի պահեստը պետք է գրանցի ստացումը»։
Անդրոն նայեց Էկային։
«Առայժմ հաշիվ-ապրանքագիրը սևագրի կարգավիճակում պահիր»։
Էկան ասաց.
«Լավ»։
Լեյլան հարցրեց.
«Բայց հաճախորդը սպասում է»։
Անդրոն պատասխանեց.
«Կասենք՝ նախնական հաշիվը պատրաստ է, իսկ վերջնական հաշիվ-ապրանքագրի դուրսգրման ժամկետը կհայտնենք ստուգումն ավարտելուց հետո»։
Էկան ցույց տվեց էկրանը։
Հաշիվ-ապրանքագիրը սևագրի կարգավիճակում էր։
Գնորդի տվյալները, ապրանքները, քանակը, գինն ու ընդհանուր գումարն արդեն նշված էին։
Սակայն այն դեռ չէր դուրս գրվել որպես վերջնական հաշիվ-ապրանքագիր։
Մարին ասաց.
«Սա շատ կարևոր տարբերություն է։ Սևագիր գրանցելը չպետք է շփոթել փաստաթուղթը պաշտոնապես դուրս գրելու հետ»։
Նիկան հարցրեց.
«Այսինքն՝ եթե Էկան տվյալները սխալ է մուտքագրել, դեռ ստուգելու հնարավորություն ունի՞»։
«Այո։ Վերջնական դուրսգրումից առաջ նա պետք է ստուգի տվյալները»։
Էկան ծիծաղեց։
«Ես նախընտրում եմ սխալը գտնել մինչև դուրս գրելը, ոչ թե այն ժամանակ, երբ հաճախորդը զանգում ու հարցնում է՝ ինչու է գումարը տարբեր»։
Ժամը մեկն անց քսան րոպե — ամրագրված պաշարը
Մի քանի ժամ անց Սոֆոն հաստատեց Բաթումից տասներկու արկղի ստացումը։
Անդրոն ստուգեց հաշվետվությունը։
Այժմ պարզ էր, թե որքան պաշար կարելի էր հատկացնել պատվերին։
Հիսունութ արկղ՝ Քութայիսի նախկին ազատ պաշարից։
Տասներկու արկղ՝ Բաթումից հասած բեռից։
Ընդամենը՝ յոթանասուն արկղ
Էկան հարցրեց.
«Հիմա հաշիվ-ապրանքագիրը դուրս գրե՞նք»։
Անդրոն ասաց.
«Վերջնական ստուգումից հետո՝ այո»։
Մարին բացատրեց.
«Երբ հաշիվ-ապրանքագիրը կապված է պահեստի մնացորդի հետ, պետք է հստակ լինի, թե որ փուլում է ապրանքն ամրագրվում, և երբ է գրանցվում փաստացի ելքը»։
Լեյլան հարցրեց.
«Այսինքն՝ հաշիվ-ապրանքագիրը դուրս գրելիս յոթանասուն արկղը պահեստից դո՞ւրս է գալիս»։
«Պարտադիր չէ։ Պաշարի ամրագրումն ու փաստացի հանձնումը երկու տարբեր փուլեր են»։
Նիկան ասաց.
«Ուրեմն, եթե ամրագրումից հետո ապրանքը պատրաստենք ուղարկելու համար, ելքի փաստաթուղթը դուրս գրելիս այն չպետք է նորից հանվի մնացորդից»։
Մարին պատասխանեց.
«Ճիշտ այդպես։ Յուրաքանչյուր գործողություն պաշարների մնացորդի վրա պետք է ազդի միայն մեկ անգամ»։
Անդրոն Էկային ասաց.
«Ուրեմն նորից ստուգիր տվյալները։ Հետո հաշիվ-ապրանքագիրը դուրս կգրենք»։
Էկան ստուգեց հաճախորդի անունն ու իրավաբանական տվյալները։
Այնուհետև ապրանքատեսակները, քանակն ու գները համեմատեց պատվերի հետ։
Լիազորված պատասխանատուի հաստատումից հետո վերջնական հաշիվ-ապրանքագիրը դուրս գրվեց։
Լեյլան թեթևացած շունչ քաշեց։
«Վերջապե՜ս»։
Անդրոն ծիծաղեց։
«Այո՛։ Հիմա նոր հերթը հաշվապահական գործերինն է»։
Ժամը երկուսն անց հինգ րոպե — Հաշվապահը, որը դեռ տեղյակ չէր
Էկան հաշիվ-ապրանքագրի համարը ուղարկեց Մեդեային։
Մեդեան ընկերության հաշվապահն էր և հարկային գործերի մեծ մասին հետևում էր իր գրասենյակից։
Մի քանի րոպե անց նա զանգահարեց։
«Էկա՛, այս հաշիվ-ապրանքագրի համար զեդնադեբի պե՞տք է»։
Էկան ասաց.
«Այո՛»։
Մեդեան հարցրեց.
«Բա ինչո՞ւ դրա հայտը չեք գրանցել հաշվապահական աշխատանքային հոսքում»։
Էկան մի պահ լռեց։
«Ես քեզ հաշիվ-ապրանքագրի համարն ուղարկել եմ»։
Մեդեան պատասխանեց.
«Հաշիվ-ապրանքագրի համարը բավարար չէ։ Պետք է հստակ լինի՝ ինչ փաստաթուղթ է պետք, որոնք են գործարքի տվյալները, և հայտը որ փուլում է»։
Էկան ասաց.
«Ճիշտ ես»։
Մեդեան շարունակեց.
«Եթե միայն մեսենջերով համար ուղարկեք, հաշիվ-ապրանքագրերից մեկը կարող է կորել հաղորդագրությունների մեջ»։
Էկան ծիծաղեց։
«Այս խոսքերը պետք է Գիորգիին ուղարկեմ։ Կարծեմ՝ ինքն էլ մի անգամ նույն խնդրին էր բախվել»։
Ժամը երկուսն անց քսան րոպե — Զեդնադեբի
Էկան բացեց հաշիվ-ապրանքագրի հարկային փաստաթղթերին վերաբերող բաժինը։
Անդրոն կանգնեց նրա կողքին։
«Կոնկրետ ի՞նչ պետք է անենք»։
Էկան ասաց.
«Այս հաշիվ-ապրանքագրի համար զեդնադեբի է պետք։ Դրա հայտը գրանցում ենք հաշվապահի համար»։
Անդրոն հարցրեց.
«Զեդնադեբին մեր հաշիվ-ապրանքագի՞րն է»։
Մեդեան, որը դեռ գծի վրա էր, պատասխանեց.
«Ոչ այնքան։ Վրաստանում ზედნადები-ն կամ զեդնադեբին հարկային և առևտրային գործընթացներում ապրանքների շրջանառությանն ու փոխադրմանը վերաբերող փաստաթուղթ է, որը պետք է կազմվի համապատասխան կանոնակարգերի համաձայն»։
Անդրոն հարցրեց.
«Այսինքն՝ Ռիգի 24-ն ի՞նքն է այն դուրս գրում հարկային համակարգում»։
Մեդեան բացատրեց.
«Ո՛չ։ Այստեղ գրանցվում ու հետևվում է հաշվապահական աշխատանքի հայտը։ Փաստաթուղթն օրինական ընթացակարգով և համապատասխան համակարգում դուրս գրելն ու գրանցելը հաշվապահի պատասխանատվությունն է»։
Էկան ասաց.
«Այսինքն՝ մենք Ռիգի 24-ից ձեզ ենք ուղարկում հաշիվ-ապրանքագիրը և նշում, որ զեդնադեբի է անհրաժեշտ»։
Մեդեան պատասխանեց.
«Այո՛։ Աշխատանքն ավարտելուց հետո էլ գրանցում ենք արդյունքն ու փաստաթղթի տվյալները, որպեսզի դրա կարգավիճակը հստակ լինի»։
Անդրոն հարցրեց.
«Ամեն անգամ պե՞տք է ձեռքով հայտ ուղարկենք»։
Էկան ասաց.
«Կարելի է նաև կարգավորել, որ զեդնադեբի պահանջող վերջնական հաշիվ-ապրանքագրերի հայտերն ինքնաշխատ ուղարկվեն հաշվապահական աշխատանքային հոսք։ Իհարկե, նախ պետք է ճիշտ սահմանվեն ընկերության և պատասխանատու հաշվապահի կարգավորումները»։
Անդրոն ժպտաց։
«Լավ է։ Պարզապես չեմ ուզում, որ որևէ հաշիվ-ապրանքագիր առանց անհրաժեշտ ստուգման անցնի հաջորդ փուլ»։
Մեդեան պատասխանեց.
«Հենց այդպես։ Հաշվապահին հայտ ուղարկելը և հաշվապահական աշխատանքն ավարտված լինելը տարբեր բաներ են»։
Ժամը երեքը — Վրացերեն անունով փաստաթուղթ
Լեյլան մտավ գրասենյակ։
«Պարո՛ն Անդրո, հաճախորդը ևս մեկ փաստաթուղթ է ուզում»։
Անդրոն հարցրեց.
«Ի՞նչ փաստաթուղթ»։
Լեյլան ցույց տվեց թուղթը։
Վրան գրված էր.
მიღება-ჩაბარების აქტი
Անդրոն նայեց գրությանը։
«Հիմա էլ ի՞նչ է պատահել»։
Էկան պատասխանեց.
«Սա աշխատանքի կամ ապրանքի հանձնման-ընդունման ակտն է։ Հաճախորդն ուզում է պատվերը ստանալուց հետո նաև համապատասխան փաստաթուղթն ունենալ»։
Անդրոն ասաց.
«Այսինքն՝ պետք է ևս մի ձևաթուղթ զրոյից հավաքե՞նք»։
Էկան ժպտաց։
«Պարտադիր չէ»։
Նա բացեց հանձնման-ընդունման ակտին վերաբերող բաժինը։
Դուրս գրված հաշիվ-ապրանքագրի տվյալները հասանելի էին։
Վաճառողի, գնորդի տվյալներն ու գործարքի գումարը հիմք դարձան փաստաթուղթը կազմելու համար։
Էկան ասաց.
«Այս բաժինը շատ է օգնում։ Պետք չէ ամեն անգամ սկզբից գրել այն տվյալները, որոնք արդեն ունենք հաշիվ-ապրանքագրում»։
Անդրոն հարցրեց.
«Այսինքն՝ ի՞նքն է ստեղծում փաստաթուղթը»։
«Կարող ենք փաստաթուղթը պատրաստել հաշիվ-ապրանքագրի տվյալների հիման վրա։ Անհրաժեշտ տեղեկությունների առկայության դեպքում առաջարկվում են նաև կողմերի և ստորագրողների տվյալները։ Հետո պետք է ստուգենք ամսաթիվը, հանձնման մանրամասներն ու պայմանները և ստեղծենք փաստաթուղթը»։
Լեյլան հարցրեց.
«Ուրեմն կարո՞ղ ենք հենց հիմա ստորագրել»։
Էկան ասաց.
«Ո՛չ։ Ապրանքը դեռ չի հանձնվել հաճախորդին»։
Անդրոն ծիծաղեց։
«Վերջապես գտնվեց մեկը, ով ինձնից էլ ավելի խիստ է փաստացի հանձնման հարցում»։
Էկան պատասխանեց.
«Հաշիվ-ապրանքագիրը կարող է արդեն դուրս գրված լինել, բայց ընդունման ակտը պետք է համապատասխանի իրականում տեղի ունեցածին»։
Մեդեան էլ ընդգծեց.
«Եվ PDF ստեղծելը չի նշանակում, որ մյուս կողմն իսկապես հաստատել կամ ստորագրել է այն»։
Անդրոն գլխով արեց։
«Լավ։ Ուրեմն փաստաթուղթը պատրաստում ենք, բայց հաջորդ քայլերը կատարում ենք փաստացի հանձնմանը համապատասխան»։
Հաջորդ օրը — Ստորագրություն, որը չպետք է ժամանակից շուտ դրվեր
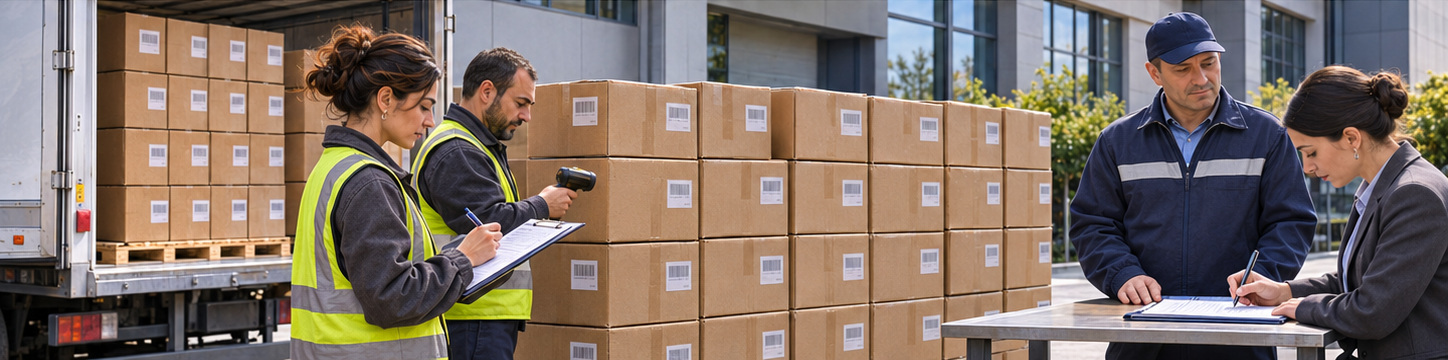
Յոթանասուն ստվարաթղթե արկղից բաղկացած բեռը հասավ հաճախորդի տարածք։
Հանձնման պատասխանատուն ներկայացրեց ապրանքին ուղեկցող փաստաթղթերը։
Հաճախորդի ներկայացուցիչն ասաց.
«Մինչև ստորագրելը կստուգենք արկղերի քանակն ու վիճակը»։
Վարորդը պատասխանեց.
«Իհարկե»։
Արկղերը հաշվեցին։
Քանակը ճիշտ էր։
Փաթեթավորումը նույնպես արտաքին զննման ենթարկվեց։
Հաճախորդի ներկայացուցիչն ասաց.
«Յոթանասուն արկղ ընդունեցինք»։
Այնուհետև համապատասխան փաստաթղթերը ստուգվեցին և հաստատվեցին համաձայնեցված ընթացակարգով։
«Սպիտակ ճանապարհի» գրասենյակում Էկան ստուգեց ստացման արդյունքը։
Անդրոն հարցրեց.
«Ամեն ինչ արվե՞ց»։
Էկան պատասխանեց.
«Առաքման հանձնումը հաստատված է։ Հիմա կարող ենք փաստացի փաստաթղթերի հիման վրա հետևել նաև ընդունման ակտի կարգավիճակին»։
Լեյլան ասաց.
«Լավ է։ Հաճախորդը հենց այդ փաստաթղթին է սպասում՝ իրենց ֆինանսական բաժնին ներկայացնելու համար»։
Էկան ստուգեց ստեղծված փաստաթղթի օրինակը։
Կողմերի տվյալները, գումարն ու հաշիվ-ապրանքագրի տեղեկությունները ճիշտ էին։
Փաստաթուղթն ուղարկվեց անհրաժեշտ հաստատումն ու ստորագրությունը ստանալու համար։
Անդրոն նայեց էկրանին։
«Այսինքն՝ այս անգամ ունեինք և՛ հաշիվ-ապրանքագիր, և՛ հանձնման փաստաթուղթ, և՛ հաշվապահական հարցում»։
Էկան ասաց.
«Այո։ Բայց յուրաքանչյուրն իր ընթացակարգն ունի»։
Ժամը տասնմեկն անց հիսուն րոպե — Գումարը, որ ամբողջությամբ չէր հասել
Մեդեան զանգահարեց Էկային։
«Հաճախորդի վճարումը ստուգե՞լ ես»։
Էկան ասաց.
«Գումարի մի մասը փոխանցվել է»։
«Ուրեմն հաշիվ-ապրանքագրի կարգավիճակը մարված չնշես»։
Էկան պատասխանեց.
«Գիտեմ։ Մասնակի վճարումը կգրանցեմ, իսկ մնացորդը բաց կթողնեմ»։
Անդրոն հարցրեց.
«Այսինքն՝ կարո՞ղ ենք տեսնել՝ որքան է վճարվել և որքան է մնացել»։
Էկան ասաց.
«Այո։ Երբ վճարումները ճիշտ ենք գրանցում, հնարավոր է հետևել հաշիվ-ապրանքագրի կարգավիճակին և պարտքի մնացորդին»։
Անդրոն ասաց.
«Ուրեմն էլ պետք չէ թղթի վրա գրել, թե այսինչը գումարի կեսը տվել է»։
Մեդեան ծիծաղեց։
«Իհարկե, պայմանով, որ յուրաքանչյուր վճարում համադրվի բանկի փաստացի տվյալների և համապատասխան փաստաթղթերի հետ»։
Անդրոն պատասխանեց.
«Այդ պայմանն արդեն անգիր գիտեմ»։
Ժամը մեկն անց տասնհինգ րոպե — Հաշիվ-ապրանքագիրը, որ ամեն ամիս վերադառնում էր
Էկան զբաղված էր ընկերության ֆինանսական գործերը ստուգելով։
Մեդեան հարցրեց.
«Ի՞նչ եղավ այն հաճախորդի գործը, որն ամեն ամիս փաթեթավորման ծառայություններից է օգտվում»։
Էկան հոգոց հանեց։
«Ամեն ամիս պետք է նրա համար նորից հաշիվ-ապրանքագիր պատրաստեմ»։
Մեդեան ասաց.
«Կարող ենք օգտվել պարբերական հաշիվ-ապրանքագրերի հնարավորություններից»։
Էկան հարցրեց.
«Այսինքն՝ ամեն ամիս վերջնական հաշիվ-ապրանքագիրն ինքնաբերաբար ուղարկվի՞ հաճախորդին»։
«Ոչ։ Կրկնվող ժամանակահատվածների համար կարելի է սևագիր պատրաստել, որպեսզի մինչև դուրս գրելը այն ստուգվի ու հաստատվի»։
Էկան ասաց.
«Այդպես շատ ավելի լավ է։ Որովհետև որոշ ամիսների գումարը փոխվում է»։
Մեդեան պատասխանեց.
«Հենց այդպես։ Սևագրի պատրաստվելը նույնը չէ, ինչ վերջնական հաշիվ-ապրանքագիրը դուրս գրելն ու հաճախորդին ուղարկելը»։
Անդրոն, որն անցնում էր սեղանի կողքով, ասաց.
«Որքան կրկնվող գործերը պակասեն, այնքան ավելի շատ ժամանակ կունենաք կարևոր գործերը ստուգելու համար»։
Էկան ժպտաց։
«Իհարկե, պայմանով, որ դուք ամեն օր յոթանասուն արկղ բաժակ ունեցող մի հաճախորդ չգտնեք»։
Ժամը երեքն անց քսան րոպե — Հաշվապահությունը, որն այս անգամ չէր մոռացվել
Մեդեան նստած էր իր գրասենյակում։
Նա ստուգում էր հաշվապահական հարցումները։
Ցանկում երևում էր «Սպիտակ ճանապարհի» հաշիվ-ապրանքագիրը։
Զեդնադեբիի հարցումը հստակ նշված էր։
Մեդեան ստուգեց անհրաժեշտ տեղեկությունները և համապատասխան աշխատանքը կատարեց օրենքով սահմանված կարգով։
Այնուհետև արդյունքն ու փաստաթղթի տվյալները գրանցեց ընթացքի պատմության մեջ։
Էկան տեսավ կարգավիճակը։
Այս անգամ այլևս պետք չէր մի քանի անգամ զանգել ու հաղորդագրություն գրել՝ հարցնելով.
«Զեդնադեբին դուրս գրե՞լ ես»։
Անդրոն ասաց.
«Այսինքն՝ հաշվապահն էլ հենց այս գործընթացի շրջանակում է հետևում իր աշխատանքին»։
Էկան պատասխանեց.
«Այո։ Հստակ սահմանված հասանելիությամբ ու պատասխանատվությամբ»։
Անդրոն հարցրեց.
«Իսկ եթե որևէ փաստաթուղթ ուղղման կարիք ունենա՞»։
«Հարցումը պետք է ուսումնասիրվի, և անհրաժեշտ տվյալներն ուղղվեն։ Կարևորն այն է, որ դրա կարգավիճակն անորոշ չմնա»։
Անդրոն գլխով արեց։
«Հենց դա էլ ուզում էի»։
Ժամը չորսն անց քառասուն րոպե — Մեկ ընկերություն, մի քանի տարբեր կարիք
NetCity-ի գրասենյակում Գիորգին Մարիի հետ ամփոփում էր գործարկման արդյունքները։
Նիկան հարցրեց.
«Այսինքն՝ «Սպիտակ ճանապարհը» հիմա երեք մոդո՞ւլ ունի»։
Գիորգին ասաց.
«Հիմա գործարկում ու ստուգում են պահեստի և հաշիվ-ապրանքագրերի ստեղծման գործիքի հնարավորությունները։ Առցանց խանութի վերաբերյալ էլ առանձին որոշում են կայացնում»։
Նիկան ասաց.
«Բայց եթե որևէ ընկերության միայն հաշիվ-ապրանքագրերի ստեղծման գործիքն է պետք, կարող է դրանից օգտվել առանց պահեստի»։
Մարին պատասխանեց.
«Այո»։
«Եթե շտրիխկոդի ընթերցիչ ունենա, կարող է այն օգտագործել ապրանքային դիրքերն արագ մուտքագրելու համար»։
«Համատեղելի աշխատանքային ընթացքի և սարքավորումների դեպքում՝ այո»։
«Եթե պահեստ էլ ունենա, կարող է կարգավորել հաշիվ-ապրանքագրի և պահեստային մնացորդի կապը»։
«Ճիշտ է»։
«Հետո զեդնադեբիի համար հարցումն ուղարկի հաշվապահին»։
Գիորգին ասաց.
«Այո։ Բայց պետական համակարգում փաստաթղթի փաստացի դուրսգրումը մի՛ շփոթիր Rigi24-ում հարցում գրանցելու հետ»։
Նիկան շարունակեց.
«Իսկ եթե հաճախորդն ընդունման-հանձնման ակտ պահանջի, փաստաթուղթը պատրաստելու համար օգտագործի հաշիվ-ապրանքագրի տվյալները»։
Մարին ժպտաց։
«Ապրե՛ս»։
Նիկան հպարտությամբ ասաց.
«Կարծում եմ՝ այսօր արդեն նոր հոդված կարդալու կարիք չունեմ»։
Գիորգին ասաց.
«Հենց հաշվապահության և պարբերական հաշիվ-ապրանքագրերի մասին մի քանի հոդված ունենք, որոնք դեռ չես կարդացել»։
Նիկան հառաչեց։
«Երանի մի մոդուլ ունենայինք, որ իմ փոխարեն հոդվածները կարդար»։
Մորթեզան իր մոնիտորի հետևից ասաց.
«Արհեստական բանականությունը կարող է օգնել քեզ հասկանալ նյութը։ Բայց սովորելու պատասխանատվությունն ամբողջությամբ նրան հանձնել չես կարող»։
Մարին ծիծաղեց։
Նիկան ասաց.
«Իմ այս առաջարկն էլ մերժվեց»։
Ժամը հինգն անց տասնհինգ րոպե — երեք տարբեր իրադարձություն
Անդրոն ստուգեց օրվա վերջին հաշվետվությունը։
Յոթանասուն արկղի պատվերը կատարվել էր։
Վերջնական հաշիվ-ապրանքագիրը դուրս էր գրվել։
Զեդնադեբիի հարցման ընթացքին հետևել էին։
Հանձնման-ընդունման փաստաթուղթը նույնպես համապատասխան ընթացակարգով կազմվել և հաստատվել էր։
Հաճախորդը դեռ ամբողջությամբ չէր վճարել, բայց ստացված գումարն ու պարտքի մնացորդը հստակ էին։
Անդրոն Էկային ասաց.
«Կարծում էի՝ ապրանքները գտնելուց հետո գործն արդեն ավարտված է»։
Էկան ծիծաղեց։
«Իրականում մենք հենց այդտեղից էլ սկսում ենք»։
Անդրոն ասաց.
«Հիմա ավելի լավ եմ հասկանում, թե ինչու պատվերը, հաշիվ-ապրանքագիրն ու հանձնումը չպետք է իրար խառնել»։
Էկան հարցրեց.
«Ուզո՞ւմ եք՝ այս նախադասությունը պատին գրեմ»։
Անդրոն պատասխանեց.
«Ոչ։ Համակարգում գրանցիր, որ հաջորդ անգամ էլ հիշենք»։
Երկուսն էլ ծիծաղեցին։
Ժամը հինգն անց քառասուն րոպե — առաքանի, որը հանձնված էր
NetCity-ի գրասենյակում Նիկան պատրաստվում էր գնալ։
Գիորգին վերցրեց հեռախոսը։
«Գույների տուն» խանութի սեփականատեր Արչիլից նոր հաղորդագրություն էր եկել։
Գիորգին կարդաց հաղորդագրությունը։
Հետո նորից կարդաց։
Մարին հարցրեց.
«Ի՞նչ է պատահել»։
Գիորգին ասաց.
«Արչիլն առցանց պատվերներից մեկի մասին հարց ունի»։
Նիկան հարցրեց.
«Էլի հաշիվ-ապրանքագի՞ր»։
«Ոչ։ Այս անգամ՝ առաքում»։
«Ի՞նչ է պատահել»։
Գիորգին պատասխանեց.
«Հաճախորդն ասում է՝ առաքանին դեռ իրեն չի հասել»։
Նիկան ասաց.
«Ուրեմն, հավանաբար, առաքիչն ուշացել է»։
Գիորգին հեռախոսը ցույց տվեց նրան։
Արչիլի հաղորդագրության մեջ գրված էր.
«Պատվերի կարգավիճակում առաքանին նշված է որպես հանձնված։ Բայց հաճախորդն ասում է՝ ոչինչ չի ստացել»։
Նիկան մի քանի վայրկյան լուռ մնաց։
Հետո ասաց.
«Այսինքն՝ առաքանին հանձնվել է, բայց հաճախորդը չի՞ ստացել»։
Մարին պատասխանեց.
«Առայժմ միայն երկու տարբեր հաղորդում ունենք։ Պետք է պարզենք՝ ում է հանձնվել, և ինչի հիման վրա է հանձնումը հաստատվել»։
Նիկան պայուսակը նորից դրեց սեղանին։
«Կարծում եմ՝ վաղն էլ հանգիստ օր չենք ունենալու»։
Գիորգին ծիծաղեց։
«Դու երբվանի՞ց ես հանգիստ օր փնտրում»։
Նիկան ասաց.
«Առաջին գլխից»։
Առնչվող գործիքներ և նյութեր
Ծանոթացեք այս գլխի թեմաներին առնչվող իրական ծառայություններին․
Ուսուցողական նշում․ օրինակները չեն փոխարինում իրական տվյալների ստուգմանը։