1) مثال عملي: متجر تجزئة صغير في تبليسي ينتقل من الدفاتر الورقية إلى سجل مخزون دقيق
لنفترض متجرًا صغيرًا في تبليسي يبيع الأدوات المنزلية وقطع الاستهلاك السريع. في البداية كان صاحب المتجر يسجل الوارد والمنصرف في دفتر يدوي، ثم في ملف Excel بسيط، ثم اكتشف أن الفروقات لا تظهر إلا عند نفاد البضاعة أو عند جرد آخر الشهر. المشكلة لم تكن في “عدم وجود نظام”، بل في غياب تعريف ثابت لكل صنف وطريقة موحدة لإثبات الحركة.
الانتقال العملي لا يبدأ بشراء برنامج، بل بتصفية الفوضى. أول خطوة هي حصر الأصناف الفعلية على الرفوف، ثم إعطاء كل صنف هوية واحدة لا تتغير. إذا كان نفس المنتج يُسمّى أحيانًا “كوب زجاج 300 مل” وأحيانًا “أكواب 0.3 لتر”، فهذه ليست تسميتين لصنفين مختلفين، بل فوضى في الاسم. عندها يصبح الجرد غير قابل للمقارنة.
في هذا المثال، أنشأ المتجر قائمة أولية من 180 صنفًا. بعد أسبوعين من العمل المنظم، انخفض عدد “الأصناف المتشابهة” إلى 147 لأن بعض الأسماء كانت مكررة أو لوحدات قياس مختلفة لنفس البضاعة. مثلًا: عبوة منظف سعتها 1 لتر كانت تُسجل أحيانًا كقطعة، وأحيانًا كعلبة، وأحيانًا كتر. بعد التوحيد، صار كل صنف يحمل وحدة قياس واحدة واضحة: قطعة، عبوة، كرتون، كغ، أو لتر.
2) تصميم كتالوج SKU: الاسم، الهوية، المتغيرات، ووحدة القياس
نجاح المخزون يعتمد على كتالوج SKU منظم. الـSKU ليس “اسم المنتج” فقط، بل هو مفتاح داخلي يميّز الصنف داخل الشركة. الأفضل أن يبنى الكتالوج على حقول ثابتة لا تتبدل مع السوق أو مع مزاج المستخدم.
قواعد عملية لتسمية الأصناف
- ابدأ بالنوع الأساسي: مثل “منشفة”، “صندوق بلاستيك”، “منظف أرضيات”.
- أضف المتغيرات المهمة فقط: المقاس، اللون، السعة، المادة، أو الرائحة إذا كانت تؤثر على البيع.
- تجنب الأوصاف التسويقية: “فخم”، “ممتاز”، “اقتصادي” لا تصلح كجزء ثابت من الهوية.
- حدّد وحدة القياس من البداية: قطعة واحدة، عبوة، زوج، متر، كيلوغرام، لتر.
- افصل بين المنتج والمتغير: “قميص أبيض” ليس هو نفسه “قميص أبيض مقاس M”.
إذا كان لدى الشركة منتج واحد له عدة أحجام، فالأصح إنشاء SKU مستقل لكل حجم إذا كانت الأحجام تؤثر على السعر أو التخزين أو الطلب. أما إذا كانت الاختلافات طفيفة ولا تؤثر تشغيليًا، فيمكن الاكتفاء ببيانات وصفية داخلية، لكن هذا القرار يجب أن يكون واعيًا ومكتوبًا، لا عشوائيًا.
التمييز بين GTIN وSKU واسم الموقع
في بيئة السلع المنظمة، قد يظهر GTIN كمعرّف عالمي للصنف التجاري، بينما يبقى SKU معرفًا داخليًا داخل المنشأة. أما الموقع فله هوية مختلفة تمامًا؛ فـGLN يُستخدم لتعريف الموقع أو الكيان اللوجستي في المعايير الدولية، وليس لتعريف المنتج. كما أن SSCC يخص وحدة الشحن اللوجستية مثل منصة تحميل أو طرد موحد، وليس الصنف نفسه. هذه الرموز ليست قابلة للاستبدال فيما بينها، لأن كل واحد منها يجيب عن سؤال مختلف: ماذا؟ أين؟ وعلى أي وحدة لوجستية؟
| العنصر |
الغرض |
مثال توضيحي |
| SKU |
هوية داخلية للصنف |
منظف أرضيات 1 لتر - أخضر |
| GTIN |
معرف تجاري للصنف |
الباركود التجاري على العبوة |
| GLN |
تعريف موقع أو كيان |
مستودع تبليسي - بوابة الاستلام |
| SSCC |
تعريف وحدة شحن لوجستية |
منصة تحميل مكوّنة من 24 كرتونًا |
3) الاستلام والفحص: كيفية ضبط الكميات، الانحرافات، والتسليم الجزئي
أخطر لحظة في دورة المخزون هي لحظة الاستلام، لأن أي خطأ فيها ينتقل لاحقًا إلى المبيعات والجرد. لذلك يجب ألا تُقبل البضائع بمجرد وصولها إلى الباب. يجب أن تُفحص الكمية، والحالة، والتطابق مع أمر الشراء أو الفاتورة أو بيان التوريد، حتى لو كان ذلك على مستوى مختصر.
في شركة صغيرة تستلم 200 قطعة من صنف معين، قد يبدو الفرق البسيط غير مهم. لكن إذا استلمت فعليًا 196 قطعة فقط، فهناك فرق 4 وحدات. إذا كان سعر الوحدة 8 لاري، فهذا يعني 32 لاري اختلافًا ينبغي إثباته فورًا. لا تنتظر إلى نهاية الشهر، لأن الذاكرة البشرية لا تصلح كوثيقة تسوية.
إجراء استلام عملي من 6 خطوات
- مقارنة اسم الصنف والكمية المتوقعة قبل التفريغ الكامل.
- فحص العبوات الخارجية والكسور الظاهرة أو الرطوبة أو الفتح الجزئي.
- عدّ الكمية الفعلية على مستوى الوحدات أو الكراتين أو العبوات، بحسب طريقة التوريد.
- تسجيل أي نقص أو زيادة أو تلف منفصلًا عن الكمية السليمة.
- تمييز التسليم الجزئي من التسليم الكامل وعدم خلطهما في سجل واحد غامض.
- الحصول على توقيع أو اعتماد داخلي يثبت ما تم استلامه وما تم رفضه أو تحفّظ عليه.
إذا كانت الشحنة مقسمة، فمثال ذلك: طلبية 10 كراتين، وصل منها 7 فقط اليوم، و3 لاحقًا. يجب تسجيل الاستلام الجزئي للـ7 كراتين مع بقاء الطلبية مفتوحة للجزء المتبقي. الخطأ الشائع هو إدخال 10 كراتين في النظام لأن “الباقي سيصل غدًا”، ثم يفاجأ الفريق بأن الكمية على النظام أكبر من الموجودة فعليًا.
نقطة خطأ شائعة عند الموردين
أحيانًا يرسل المورد صنفًا ببديل مقارب من دون موافقة واضحة. هنا لا يكفي قول “نفس الشيء تقريبًا”. إذا كان القطر أو السعة أو اللون أو الوزن مختلفًا، فهذه ليست بالضرورة نفس المادة المخزنية. يجب إما قبولها بصنف مستقل أو رفضها أو تعليقها إلى حين المراجعة. التسوية الشفوية لاحقًا تخلق فجوة في السجل، خاصة عند التاجر الصغير الذي يعتمد على دورة رأس مال قصيرة.
4) تخطيط المستودع: مناطق متعددة، رفوف، صناديق، ومواقع داخلية
وجود مستودع واحد لا يعني وجود موقع واحد. عمليًا، أفضل تنظيم هو تقسيم المساحة إلى مناطق واضحة: استلام، فحص، تخزين، انتقاء، أصناف بطيئة الحركة، مرتجعات، تالف، ومواد تحت المعالجة. داخل كل منطقة توجد رفوف أو خانات أو صناديق. كل موقع داخلي يجب أن يكون قابلاً للوصف والتحديد، لا مجرد “هناك على اليمين”.
في مستودع صغير في ضواحي تبليسي، يمكن اعتماد ترميز بسيط مثل: A-01-01، حيث A تعني المنطقة، 01 الرف، و01 الخانة. إذا كانت هناك فرع ثانية في كوتايسي، فلا يجوز أن يتكرر نفس الترميز بلا تمييز من السياق أو تعريف المستودع نفسه. وجود ترميز ثابت يقلل الأخطاء عند نقل البضائع أو العد الدوري.
مبادئ توزيع الصنف داخل الموقع
- ضع الأصناف السريعة الحركة في مواقع سهلة الوصول.
- افصل المواد الثقيلة عن الهشة.
- لا تخلط بين المواد الجديدة والمرتجعات إلا إذا كانت سياسة الشركة تسمح بذلك بوضوح.
- خصص مواقع للعزل للأصناف المشكوك فيها أو المتضررة.
- تجنب التخزين المؤقت غير المسمى لأن “الصندوق المؤقت” غالبًا يصبح دائمًا.
5) الفرق بين الموجود فعليًا، القابل للبيع، التالف، للإصلاح، للخردة، والمحجوز
كثير من الأخطاء المحاسبية والتشغيلية تبدأ من خلط حالة المخزون مع كميته. قد تكون لديك 50 وحدة “على الرف”، لكن ليس كلها متاحة للبيع. لذلك يجب التفريق بين المخزون الفعلي والمخزون القابل للبيع. الأول يشمل كل ما تملكه الشركة فعليًا، والثاني يقتصر على ما يمكن بيعه دون عائق تشغيلي أو جودة أو تخصيص داخلي.
مثال توضيحي: لدى المتجر 100 قطعة على النظام. منها 90 سليمة، 4 تالفة، 3 تحت فحص إصلاح، و3 مخصصة لطلب داخلي أو عميل محدد. هنا المخزون الفعلي = 100، أما القابل للبيع فورًا = 90 فقط، ما لم تُرفع حالة القطع الأخرى إلى “متاح”. هذا الفرق ليس تجميليًا؛ إنه يحدد ما يمكن عرضه أو الوعد به أو الاحتفاظ به للمراجعة.
| الحالة |
المعنى التشغيلي |
التعامل الصحيح |
| على الرف / on-hand |
موجود فعليًا في المستودع |
يُعدّ ضمن الرصيد الفعلي |
| قابل للبيع |
سليم وجاهز للتسليم |
يمكن إدخاله في العرض أو التجهيز |
| تالف |
غير صالح للبيع مباشرة |
يعزل ويُوثق سبب التلف |
| للإصلاح |
يمكن استعادته جزئيًا |
يحوّل إلى منطقة مخصصة |
| خردة |
غير قابل للاستخدام التجاري |
يُشطب وفق إجراء داخلي |
| محجوز |
مخصص لالتزام محدد |
لا يُصرف إلا بعد تحريره |
6) حركة الصنف: إجراء بسيط يمكن تتبعه من البداية إلى النهاية
أفضل إجراء للحركة ليس الأكثر تعقيدًا، بل الأكثر قابلية للتكرار. كل انتقال للصنف بين موقعين أو حالتين يجب أن يترك أثرًا واضحًا: من أين خرج؟ إلى أين دخل؟ من وافق؟ ولماذا؟
نموذج حركة عملي مناسب للشركات الصغيرة والمتوسطة
- تحديد الصنف بدقة عبر SKU أو رمز داخلي ثابت.
- تسجيل الكمية الخارجة والكمية الداخلة، وليس فقط “تم النقل”.
- تحديد مصدر الحركة: استلام، نقل داخلي، جرد، تلف، إصلاح، شطب.
- تحديد الموقع السابق والموقع الجديد.
- تسجيل التاريخ والوقت والشخص الذي نفذ الحركة أو اعتمدها.
- مراجعة يومية مختصرة للحركات غير المعتادة أو المرتفعة القيمة.
إذا نُقل 12 صندوقًا من الرف A-01-01 إلى A-02-03، فلابد أن يظهر ذلك كنقص في الموقع الأول وزيادة في الثاني. الخطأ الشائع هو تسجيل النقل في ورقة منفصلة وتأجيل إدخاله إلى النظام، ثم تفقد الشركة القدرة على مطابقة الجرد مع الواقع. في الشركات الصغيرة، يمكن أن ينجح هذا الإجراء حتى من دون تعقيد كبير، بشرط الانضباط في نفس اليوم.
التسوية بين الموجود الفعلي وسجل النظام
عند الجرد الدوري، لا تبحث فقط عن الفرق العددي، بل عن سبب الفرق. هل هو استلام غير مدخل؟ حركة داخلية لم تُسجل؟ كسر لم يُعزل؟ صرف عينة أو هالك؟ إذا لم يوجد سبب واضح، تُسجل الفجوة كتسوية مؤقتة داخليًا إلى أن تُراجع، بدل أن تُدفن في رقم إجمالي غامض. هذه المقاربة تقلل التضليل التشغيلي، خاصة عندما يكون المستودع صغيرًا ويعمل بعدد محدود من الموظفين.
7) الباركود والـQR: أداة بحث وتعريف، لا بديل تلقائي عن الحركة المعتمدة
الباركود أو رمز QR مفيدان جدًا كوسيلة للوصول السريع إلى الصنف أو الموقع أو وثيقة الحركة، لكن يجب التمييز بين المسح كعملية تعريف والحركة المخزنية المصرح بها. المسح وحده لا يعني أن المخزون تغير فعليًا. إنه يثبت القراءة أو التعرف، أما التغيير في الرصيد فيحتاج إجراءً معتمدًا بحسب سياسة الشركة.
في بيئة عملية، قد يُستخدم QR على رف أو خانة لتأكيد المكان الصحيح، ثم يُستخدم باركود الصنف للتأكد من هوية المنتج. هذا يقلل الخطأ عند التقاط القطع الصغيرة أو عندما تتشابه العبوات. لكن من الخطأ أن نعتبر مجرد “سكان” دليلاً على استلام أو صرف أو نقل ما لم يُربط بسند أو خطوة عمل واضحة.
أخطاء شائعة عند الاعتماد على المسح
- مسح الصنف الصحيح في الموقع الخطأ.
- مسح الكرتون بدل الوحدة مع نسيان تحويل الكمية.
- اعتبار قراءة الرمز بديلًا عن العد اليدوي في حالة الشك.
- استخدام رمز واحد لكل المستودع بدل ترميز الموقع والصنف بشكل منفصل.
أفضل ممارسة هي أن يكون المسح وسيلة تقليل خطأ، لا اختصارًا للرقابة. فإذا كان الصنف في النظام 24 قطعة، لكن الصندوق المفتوح يحتوي 19 فقط، فلن يحل الرمز هذه المشكلة. هنا يلزم عد فعلي ومطابقة مع الحالة المخزنية، ثم إدخال الفرق بحركة واضحة.
8) قائمة تدقيق تشغيلية للفروع الصغيرة والمتوسطة
لمنشأة لها مستودع رئيسي في تبليسي وفرع مبيعات أو نقطة تجميع في مدينة أخرى، لا حاجة لبنية معقدة كي تنجح. لكن يجب أن تكون هناك قاعدة ثابتة: كل صنف له اسم واحد، كل موقع له رمز واحد، وكل حركة لها سبب واحد واضح.
- هل تم اعتماد قائمة SKU موحدة دون أسماء بديلة متكررة؟
- هل وُضعت وحدة القياس الصحيحة لكل صنف؟
- هل الاستلام يفصل بين السليم، الناقص، والتالف؟
- هل المواقع الداخلية مرقمة ومعلّمة فعليًا؟
- هل المخزون التالف أو للإصلاح معزول عن المخزون القابل للبيع؟
- هل توجد حركة مكتوبة لكل نقل أو شطب أو تسوية؟
- هل يُستخدم الباركود أو QR للبحث والتحقق، لا كبديل عن الاعتماد؟
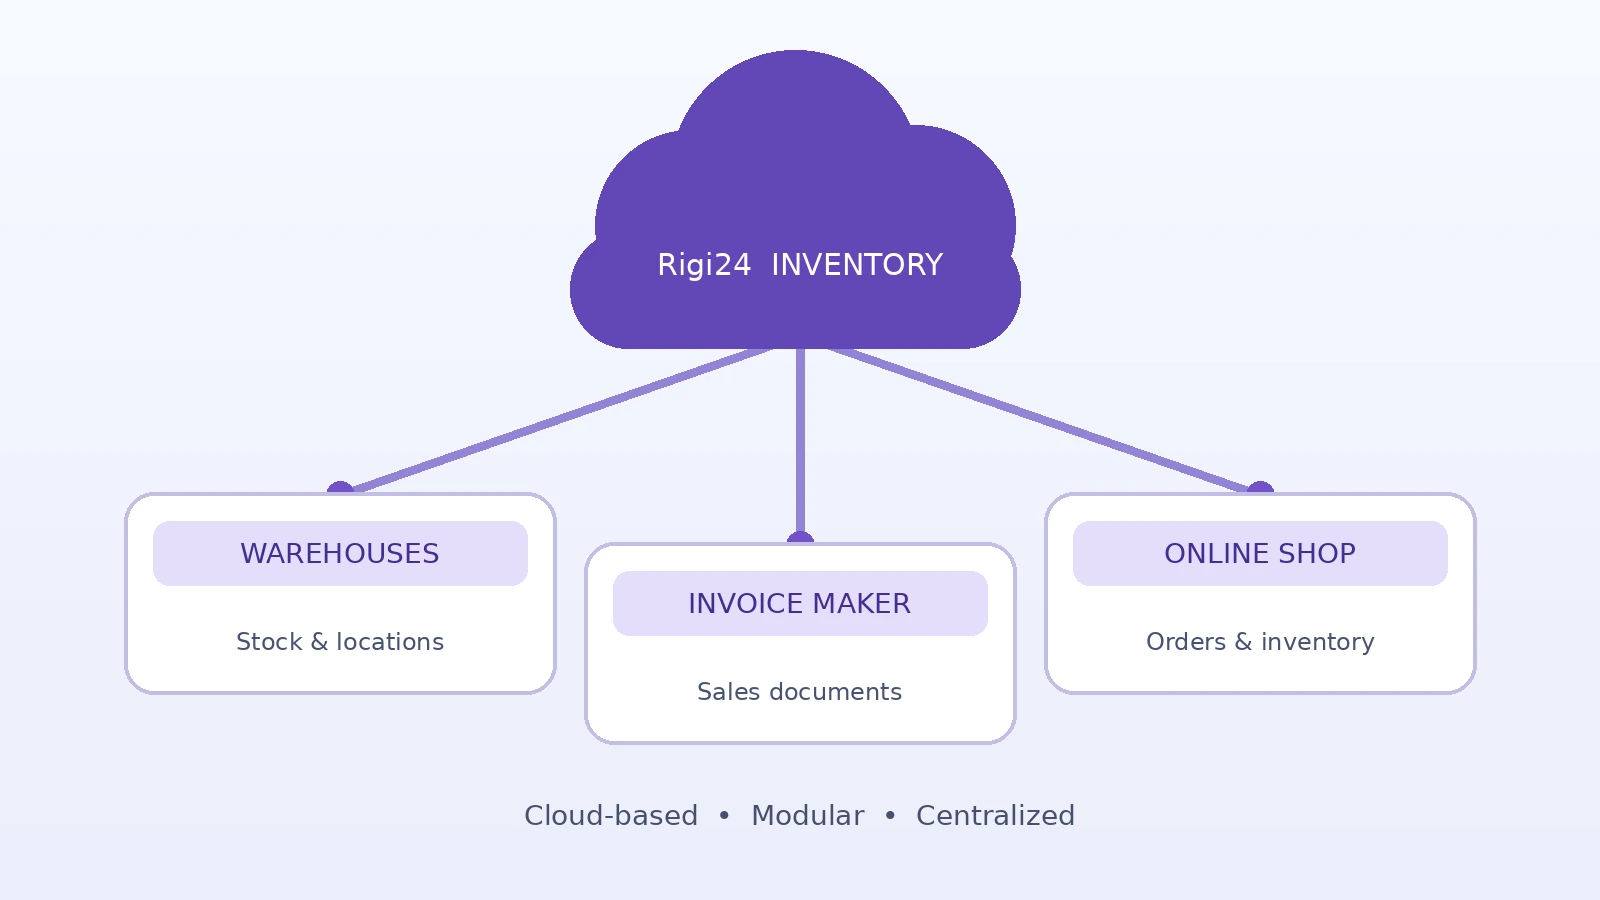
وفي حال استخدام النظام الرقمي داخل منظومة Rigi24، فالأفضل إدخال هذه القواعد كسياسة عمل داخلية من البداية، ثم تشغيلها بشكل ثابت في المخزون والمستودعات والمواقع الداخلية والحركات والجرد. أما الربط التشغيلي مع المتجر الإلكتروني أو الفواتير، فله متطلبات أخرى يجب التحقق منها في التوثيق المعتمد لكل وحدة، ولا ينبغي افتراض أي تكامل أو أتمتة لم تُثبت رسميًا.
مثال عملي لفروقات الجرد: من 120 مسجلة إلى 117 فعلية و2 تالفة
عند ظهور فرق بين الكمية المسجلة والكمية الفعلية، لا ينبغي الانتقال مباشرة إلى التسوية المحاسبية. المثال التالي يوضح لماذا: في النظام توجد 120 وحدة، بينما العد المادي أظهر 117 وحدة، وفي الرف نفسه وُجدت وحدتان تالفتان. هذا لا يعني تلقائياً أن الفارق هو 1 فقط أو 3 فقط؛ لأن الوحدات التالفة قد تكون مسجلة ضمن الرصيد ولكنها لم تعد صالحة للبيع، وقد تكون هناك حركة لم تُرحّل أو قطعة مفقودة أو خطأ في مكان التخزين.
الخطوة الصحيحة هي فصل التحليل إلى ثلاث طبقات: الكمية المسجلة، الكمية القابلة للبيع، والكمية غير الصالحة للبيع. إذا كانت الوحدات التالفة مسجلة كمخزون صالح، فهناك خطأ تصنيفي يجب تصحيحه قبل تعديل الرصيد. وإذا كانت الوحدتان التالفتان قد خرجتا من خانة الصالح ولم تُسجلا في الحركة، فالخلل ليس في الجرد فقط بل في مسار التوثيق. عندها يكون الإجراء السليم هو:
- إيقاف أي تعديل فوري إلى أن يتم التحقق من آخر حركة دخول وخروج.
- مطابقة رقم الصنف ووحدة القياس والموقع الداخلي.
- مراجعة سجل التلف أو الإصلاح أو الإتلاف إن وجد.
- فحص ما إذا كانت هناك عملية نقل داخلية أو مرتجع لم يُغلق.
- تحديد الرصيد القابل للبيع بعد استبعاد التالف، ثم تسوية الفرق المتبقي فقط.
في هذا المثال، قد يكون الرصيد القابل للبيع 117 إذا كانت الوحدتان التالفتان غير صالحتين، لكن الرصيد الفعلي الصالح للبيع قد يكون 115 إذا كانت الوحدتان التالفتان لم تُسجلا كخارجتين من المخزون الصالح. لذلك يجب التفريق بين on-hand وبين sellable، وعدم استخدامهما كمفهوم واحد.
بناء خطة الجرد الدوري بحسب المخاطر والقيمة والحركة
الجدولة العشوائية للجرد الدوري تُضعف فائدته. الأفضل أن تُبنى الخطة على ثلاثة محاور: قيمة الصنف، معدل حركته، وحساسيته للفقد أو التلف. الصنف عالي القيمة أو سريع الدوران أو شديد التعرض للأخطاء يستحق عدّاً أكثر تكراراً من صنف بطيء الحركة ومنخفض القيمة. هذا المنهج أنسب من تقسيم ثابت شهري أو أسبوعي على كل الأصناف بلا تمييز.
تصنيف عملي للأصناف
- فئة A: عالية القيمة أو عالية التأثير على الخدمة، مثل قطع الشبكات أو الأجهزة الصغيرة المكلفة.
- فئة B: متوسطة القيمة والحركة.
- فئة C: منخفضة القيمة أو قليلة التأثير، لكن قد تحتاج عدّاً مفاجئاً عند ظهور فروقات متكررة.
يمكن إضافة عامل رابع هو مستوى المخاطرة التشغيلية: الصنف الذي يتنقل كثيراً بين الفروع، أو يتعرض للإرجاع والإصلاح، أو يُخزن في مواقع متعددة، يحتاج عدّاً أقرب زمنياً حتى لو لم يكن مرتفع القيمة.
مثال تطبيقي: في مستودع صغير في تبليسي يضم 800 صنف، قد تكفي مراجعة شهرية لـ 80 صنفاً من فئة A، ومراجعة ربع سنوية لـ 200 صنف من فئة B، وجرد نصف سنوي لبقية الأصناف، مع عدّ إضافي فوري لأي صنف تظهر فيه فروقات متكررة. هذا أذكى من جرد 100 صنف عشوائياً كل أسبوع دون معيار.
تشغيل عدة مستودعات متباعدة جغرافياً مع أرصدة منفصلة لكل موقع
عند إدارة مستودعين أو أكثر في مدن مختلفة، يجب أن يكون لكل مستودع رصيد مستقل وموقع داخلي مستقل. لا يجوز اعتبار المخزون “مجمّعاً” على مستوى الشركة ثم توزيع الطلبات ذهنياً فقط؛ لأن هذا يخفي العجز المحلي ويخلق قرارات شراء غير دقيقة. قد تكون الكمية الإجمالية متوفرة، لكن مستودع باتومي يعاني نقصاً بينما مستودع تبليسي لديه فائض لا يغطي الطلب الفعلي للمنطقة.
النهج الصحيح هو التعامل مع كل موقع ككيان تشغيلي له رصيده، ثم تنفيذ التحويلات بين المواقع عند الحاجة. في الوصف العملي، يجب تسجيل:
- المستودع المصدر.
- المستودع المستلم.
- الموقع الداخلي الذي خرج منه الصنف والموقع الذي دخل إليه.
- الكمية والرقم المرجعي للوثيقة.
إذا كان لدى فرع كوتايسي 40 وحدة وطلب عميل محلي 12 وحدة، بينما الفرع الرئيسي لديه 200 وحدة، فالقرار ليس فقط “المخزون الإجمالي كافٍ”، بل هل التحويل منطقي زمنياً ومالياً؟ أحياناً يكون الشراء المحلي أسرع من تحويل شحنة صغيرة إذا كانت التكلفة اللوجستية أعلى من الهامش المتوقع. لذلك يجب مقارنة تكلفة النقل مع تكلفة التوريد البديل ومع خطر نفاد المخزون.
إجراءات التحويل بين المستودعات: الإرسال والاستلام والنواقص
التحويل ليس مجرد حركة واحدة؛ هو سلسلة نقاط مسؤولية. عند الإرسال تُخصم الكمية من مستودع المصدر أو تُنقل إلى حالة “قيد التحويل” بحسب سياسة الشركة، ثم عند الاستلام تُطابق الكمية الفعلية مع الكمية المرسلة. أي فرق هنا يجب ألا يُدفن داخل رصيد المستلم فقط.
نقاط تحقق أساسية
- تأكيد الصنف والكمية قبل الإرسال.
- توثيق الحالة: سليم، تالف، أو يحتاج فحص.
- تسجيل هوية الحاوية أو وحدة اللوجستيات إذا كانت هناك حزمة كبيرة.
- الاستلام بعد العد الفعلي، وليس بعد الاطلاع على ورقة الإرسال فقط.
- فتح سطر فرق منفصل إذا وُجد نقص أو زيادة.
مثال عددي: أُرسلت 25 وحدة من فرع تبليسي إلى فرع روستافي، لكن المستلم وجد 24 فقط. قبل اعتماد النقص، يجب مراجعة: هل وُجدت وحدة داخل عبوة أخرى؟ هل تم تسجيل وحدة تالفة مع الشحنة؟ هل حدثت حركة إضافية في المصدر قبل الإرسال؟ إن تم التسليم دون هذه المراجعة، فقد يتحول النقص المؤقت إلى خطأ دائم في الدفاتر.
توزيع المسؤولية مهم أيضاً: مسؤولية الإرسال تقع على الطرف الذي سلّم الكمية، ومسؤولية الاستلام تقع على الطرف الذي عدّها واستلمها. أما الفارق غير المبرر فيجب أن يُحفظ كسجل استثناء حتى يكتمل التحقيق.
المرتجعات والإصلاحات: فصل السليم عن التالف وعن مسار الإصلاح
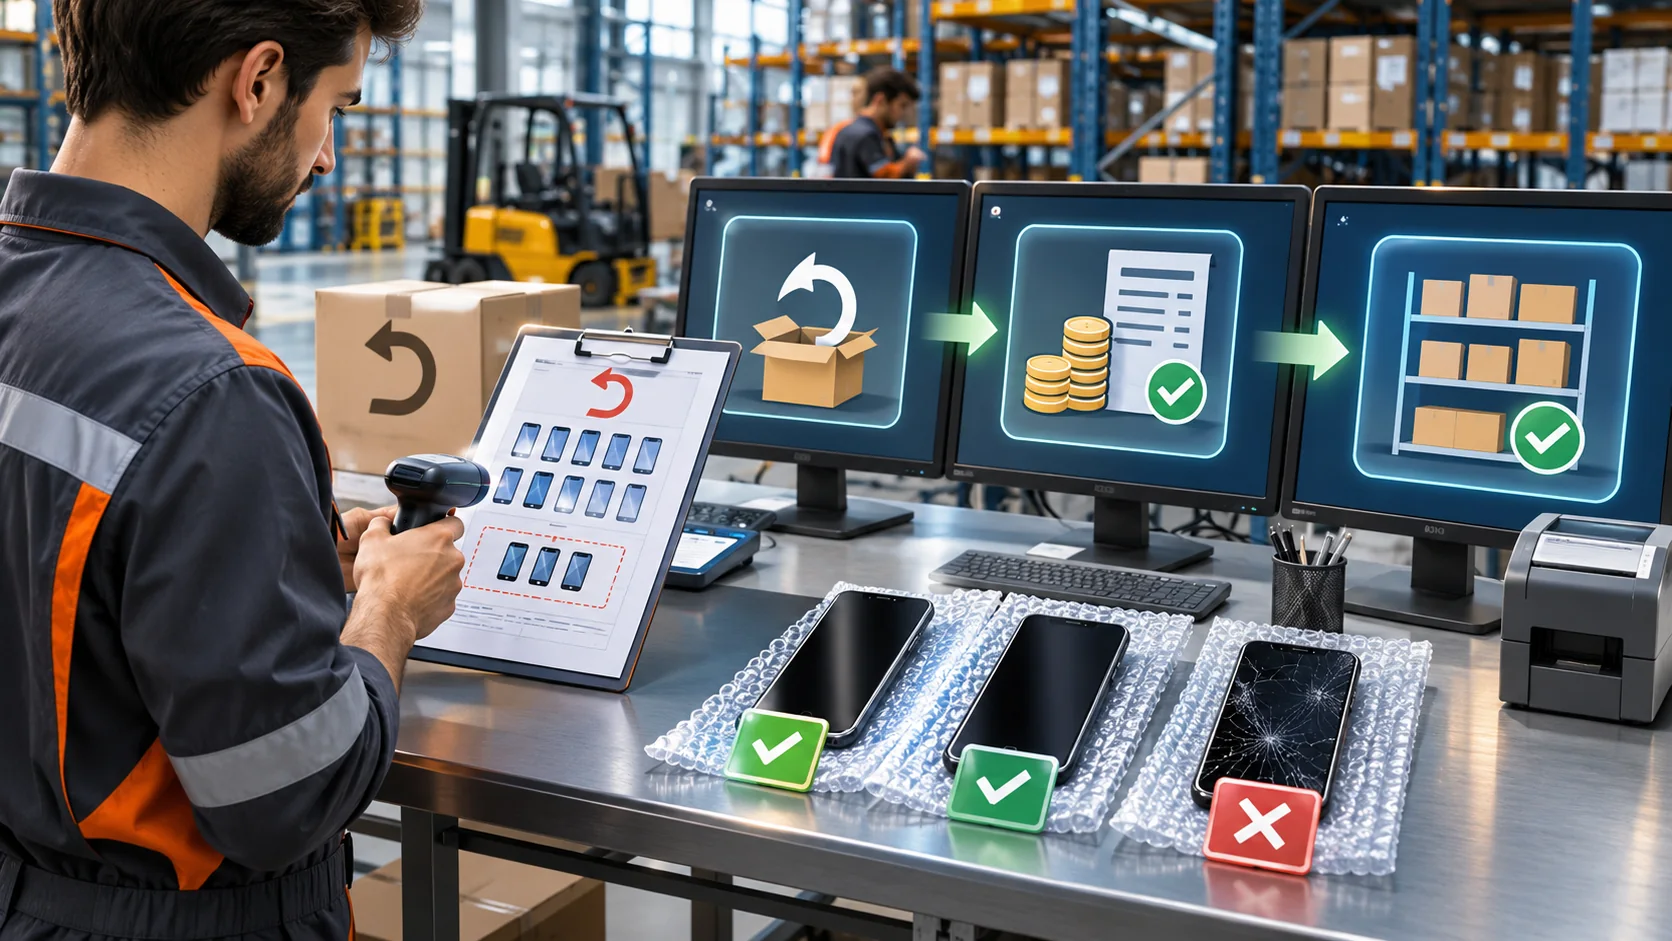
الخطأ الشائع هو إعادة المرتجع مباشرة إلى المخزون القابل للبيع. هذا يخلط بين ثلاثة مسارات مختلفة: منتج صالح، منتج تالف، ومنتج يحتاج إصلاحاً. الأفضل إنشاء مسارات واضحة داخل المستودع أو داخل المواقع الداخلية: سليم، تالف، قيد الإصلاح، وأحياناً للإتلاف.
المرتجع الكامل يعني أن جميع الوحدات تعود من الطلب إلى الجهة المخزنية. أما المرتجع الجزئي فيعني أن جزءاً فقط عاد، وقد يكون السبب عيباً في وحدة واحدة أو رفضاً لجزء من الطلب. هنا يجب أن تُعالج كل وحدة وفق حالتها، لا وفق حالة الفاتورة فقط.
مثال عملي على المرتجع الجزئي
عميل أعاد 10 وحدات من أصل 30 بسبب عطل في 3 منها وتبديل في 2 ورفض في 5. هذا لا يعني أن 10 وحدات تعود دفعة واحدة إلى نفس الرصيد. الصحيح أن 5 الوحدات السليمة تدخل إلى رصيد قابل للبيع، و3 وحدات تُنقل إلى التالف، و2 وحدتان تُفحصان حسب السبب الفعلي، وقد تذهب إلى الإصلاح أو تُرفض نهائياً. إذا لم يتم هذا الفصل، سيظهر الرصيد أكبر من الواقع، وستُبنى عليه أوامر بيع غير دقيقة.
المخزون الإلكتروني والفواتير: منع الخصم المزدوج بين الطلب والفاتورة
عند وجود متجر إلكتروني ووحدة فواتير داخل نفس المنظومة البرمجية، يجب أن يُحدد مسبقاً من أين يُخصم المخزون ومتى. لا ينبغي أن يُخصم الصنف مرتين: مرة عند تسجيل الطلب ومرة ثانية عند إصدار الفاتورة، إلا إذا كانت الشركة تعتمد منطقاً محاسبياً واضحاً ومختلفاً عن منطق الحجز. وبما أن هذا السلوك ليس مفترضاً تلقائياً في أي نظام، فيجب على الفريق الداخلي التحقق من مسار البيانات الفعلي قبل التطبيق.
أفضل ممارسة تشغيلية هي كتابة قاعدة داخلية بسيطة: “حدث واحد فقط يغيّر الرصيد الفعلي”. فإذا كان الطلب الإلكتروني مجرد طلب مبدئي، فلا يغيّر الرصيد حتى يتم اعتماده في مرحلة لاحقة. وإذا كانت الفاتورة هي وثيقة الخروج الرسمية، فلا تُكرّر عملية الخصم عند تأكيد الطلب مرة أخرى. المهم هو أن يعرف الفريق المالي وفريق المستودع أي حدث هو المرجع النهائي.
في الشركات الصغيرة في جورجيا، يُنصح بمراجعة حالات الاستثناء أسبوعياً: الطلبات الملغاة، الفواتير المعدلة، وإرجاعات الشحن. كل حالة يجب أن تُقارن فيها الكمية المسحوبة فعلياً مع الوثيقة التي سببت السحب، حتى لا يظهر عجز غير حقيقي.
تخطيط إعادة الطلب: قرارات شراء عملية بلا تضخيم للتوقعات
إعادة الطلب يجب أن تُبنى على الاستهلاك الفعلي وزمن التوريد والهامش الآمن، لا على توقعات متفائلة أو أرقام مضخمة. إذا كانت شركة توزيع تبيع 15 وحدة أسبوعياً من صنف معين، وزمن التوريد 2 أسبوع، والهامش الأمني 10 وحدات، فحد إعادة الطلب التقريبي يساوي 40 وحدة: 15 × 2 + 10. هذه قيمة إرشادية وليست قاعدة مطلقة، لكنها أفضل من التخمين.
المشكلة تظهر عندما تُضخم التوقعات بسبب صفقة محتملة أو موسم غير مؤكد، فيُشترى مخزون زائد يجمّد النقد ويزيد مخاطر التلف أو التقادم. من ناحية أخرى، الإفراط في التحفظ قد يؤدي إلى نفاد متكرر وانقطاع الخدمة. لذلك يجب مراجعة:
- الاستهلاك الفعلي خلال آخر 8 إلى 12 أسبوعاً.
- التغير الحقيقي في الطلب، لا الانطباع العام فقط.
- زمن التوريد الفعلي من المورد، بما فيه التأخير المعتاد.
- الكمية الحالية القابلة للبيع، لا الإجمالي المسجل فقط.
إذا كانت الكمية المسجلة 60 والصالحة للبيع 48 بسبب التالف والحجوزات الداخلية، فلا يجب أن يُبنى قرار الشراء على 60. هذا فرق جوهري في بيئة الأعمال الصغيرة والمتوسطة، لأن المال المقيد في مخزون غير صالح لا يساعد على تلبية الطلب الفعلي.
مثال ثانٍ: موزع معدات شبكات بفرعين ومكتب خدمة
لنأخذ شركة موزعة لمعدات الشبكات لها فرعان: تبليسي وبوتي، مع مكتب خدمة يستقبل الأجهزة المعيبة للإصلاح. الصنف نفسه قد يمر بثلاث حالات: جديد قابل للبيع، مستخدم قيد الفحص، ومعطوب بانتظار الإصلاح أو الإتلاف. إذا لم تُفصل هذه المسارات، ستختلط الأرصدة بين الفروع ومكتب الخدمة.
السيناريو العملي: وصل 30 راوتراً إلى تبليسي، بيع منها 18، وتحولت 4 إلى مكتب الخدمة بسبب عيوب تشغيلية، ونُقل 5 إلى بوتي لتغطية طلب عاجل، وبقي 3 في الرف. في هذه الحالة لا يجوز أن يظهر الرصيد الإجمالي 30 في كل فرع أو أن تُحسب 4 الأجهزة المرسلة للإصلاح ضمن المخزون القابل للبيع. يجب أن يظهر في تبليسي الرصيد المتاح فعلياً فقط، وفي مكتب الخدمة رصيد منفصل للأجهزة قيد الفحص.
هذا النوع من التشغيل ينجح عندما تكون كل حركة موثقة بوضوح، وعندما يُراجع السجل أسبوعياً للتأكد من أن أجهزة الإصلاح لم تبق عالقة خارج المسارات الرسمية. وإذا كانت هناك فرق متكررة في نفس الصنف، فهذا يدل غالباً على مشكلة في توثيق الحركة أو في تقسيم المواقع الداخلية، لا بالضرورة على فقد مادي فعلي.
خطة تطبيق مدتها أربعة أسابيع مع مالك لكل خطوة وسجل تدقيق
لتحسين الانضباط التشغيلي دون إرباك العمل اليومي، يمكن تنفيذ التغيير على أربع مراحل واضحة. المهم أن يكون لكل مرحلة مالك محدد ونتيجة قابلة للمراجعة.
| الأسبوع |
الهدف |
المالك |
مؤشر المراجعة |
| الأول |
حصر المواقع الداخلية والفصل بين السليم والتالف وقيد الإصلاح |
مشرف المستودع |
اكتمال خريطة المواقع لجميع الأصناف الحرجة |
| الثاني |
تطبيق الجرد الدوري على الأصناف عالية المخاطر |
مسؤول الجرد |
عدد الفروقات غير المفسرة قبل التسوية |
| الثالث |
ضبط التحويلات والمرتجعات والفواتير |
منسق العمليات |
انخفاض حالات الخصم أو الإضافة غير المبررة |
| الرابع |
مراجعة سجل التدقيق والتدريب الداخلي |
المدير التشغيلي |
إغلاق الاستثناءات وتوثيق الإجراءات التصحيحية |
قائمة التحقق المختصرة للتدريب يجب أن تشمل: فهم الفرق بين المخزون الصالح وغير الصالح، قراءة حركة التحويل، التعامل مع المرتجع الجزئي، ومراجعة سجل التدقيق بعد كل حركة كبيرة. لا يكفي تدريب الموظف على إدخال البيانات؛ يجب أن يفهم لماذا يُسجل التالف في مسار مختلف ولماذا لا يُسوّى الفرق قبل التحقيق.
تمييز أرقام GS1: الصنف والموقع ووحدة الشحن ليست شيئاً واحداً
في العمل المخزني المنضبط، لا ينبغي الخلط بين GTIN الخاص بالصنف، وGLN الخاص بالموقع أو الجهة، وSSCC الخاص بوحدة اللوجستيات أو الشحنة. رقم GTIN يعرّف المنتج نفسه، بينما GLN يعرّف الموقع أو الكيان، وSSCC يعرّف وحدة شحن أو حاوية لوجستية. هذه الأرقام ليست بدائل متبادلة؛ استخدام أحدها مكان الآخر يسبب التباساً في التتبع.
مثال توضيحي: نفس الصنف قد يحمل GTIN واحداً، لكن يكون مخزناً في GLN تبليسي أو GLN بوتي، وقد يُرسل داخل وحدة شحن تحمل SSCC مستقل. إذا لم تُحفظ هذه الفروقات، فقد يُفهم أن الشحنة وصلت للموقع الصحيح بينما الواقع أنها دخلت في الموقع الخطأ أو في الحاوية الخطأ.
قائمة فحص عملية قبل أي تسوية أو شراء أو تحويل
- هل الرصيد المعروض صالح للبيع أم يشمل تالفاً أو قيد الإصلاح؟
- هل تمت مراجعة آخر حركة قبل تسوية فرق الجرد؟
- هل التحويل بين الفروع مُثبت في المستلم والمصدر معاً؟
- هل المرتجع كامل أم جزئي، وهل تم فصل حالاته؟
- هل قرار الشراء مبني على استهلاك فعلي وزمن توريد حقيقي؟
- هل يوجد سجل تدقيق يوضح من عدّ، ومن وافق، ومن صحح؟
عند الالتزام بهذه الأسئلة، يتحول المخزون من أرقام متفرقة إلى نظام تشغيل يمكن الاعتماد عليه في البيع والشراء والنقل والإصلاح، دون تضخيم في الرصيد أو إخفاء للفروقات أو خلط بين المستودعات والفواتير وحالات التلف.