إدارة مرتجعات البضائع والمرتجعات الجزئية وتسوية المخزون
دليل عملي للمرتجعات الكاملة والجزئية والبضائع التالفة والمبالغ المستردة وحركات المستودع والمخزون المتاح للبيع.
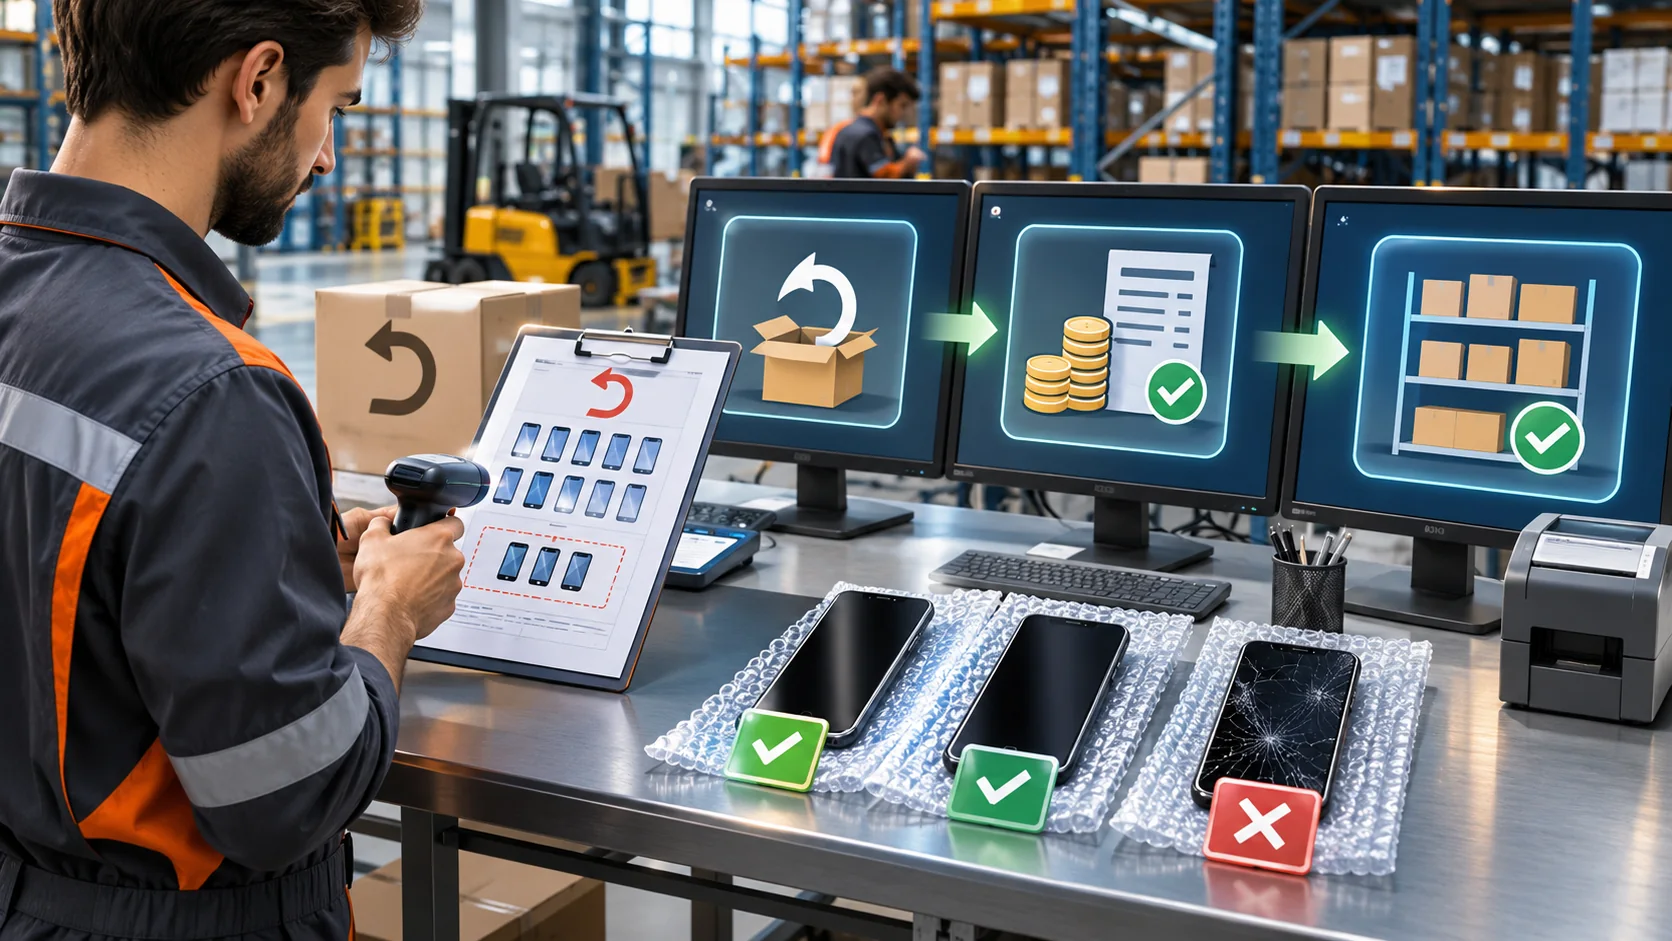
دليل عملي للمرتجعات الكاملة والجزئية والبضائع التالفة والمبالغ المستردة وحركات المستودع والمخزون المتاح للبيع.
إدارة مرتجعات المخزون: لماذا تبدأ العملية قبل وصول الصندوق إلى المستودع
في عمليات المخزون، أكبر خطأ شائع هو التعامل مع المرتجع كأنه حدث واحد. في الواقع، المرتجع سلسلة من ست مراحل مستقلة: طلب الإرجاع، ثم الاستلام الفعلي، ثم فحص الأصناف، ثم تحريك المخزون، ثم إصدار إشعار دائن، وأخيرًا ردّ المبلغ الفعلي. إذا اختلطت هذه المراحل، تظهر مشاكل مثل خصم كميتين لنفس القطعة، أو إضافة جهاز تالف إلى مخزون صالح للبيع، أو إصدار اعتماد مالي قبل التأكد من الحالة الفعلية. وفي بيئات البيع بالتجزئة والتجهيزات الشبكية في تبليسي أو أي سوق مشابه، يصبح هذا الفصل ضرورة تشغيلية وليس مجرد تفصيل محاسبي.
ضمن بيئة مثل Rigi24، من المهم التفكير في المرتجع باعتباره عملية أعمال تستخدم بيانات الأصناف، المستودعات، المواقع الداخلية، أعداد المخزون، الحركات، حالات الإصلاح أو التلف أو الخردة، مع فصل واضح بين وحدة المتجر الإلكتروني ووحدة الفواتير. لكن لا ينبغي افتراض أي مزامنة أو معالجة تلقائية للمرتجعات أو الإشعارات الدائنة ما لم تكن مثبتة صراحة. الأفضل هو تصميم سير عمل تشغيلي واضح يمكن فحصه وتنفيذه يدويًا أو شبه آليًا وفق سياسات المؤسسة.
الفصل بين طلب الإرجاع والاستلام الفعلي
طلب الإرجاع هو الموافقة على أن العميل يعتزم إعادة سلعة محددة وفق سبب محدد ومرجعية فاتورة. هنا لا يحدث أي تغيير في المخزون المادي بعد. يمكن فقط إنشاء سجل “قيد الانتظار” أو “بانتظار الاستلام” مع ربطه بالفاتورة الأصلية وببيانات العميل. هذا السجل يمنع التشتت ويتيح تتبع الحالة دون القول إن السلعة عادت فعليًا.
أما الاستلام الفعلي فيحدث عندما تصل السلعة إلى نقطة الاستلام أو المستودع. هنا فقط يجب تسجيل الزمن الفعلي للوصول، ونتيجة الاستلام الأولي، وما إذا كانت القطعة موجودة أصلًا، وهل هي مطابقة للمرجعية، وهل يوجد تلف ظاهر، وهل تم حفظها في منطقة عزل مؤقتة قبل الفحص. هذا الفصل مهم جدًا لأن بعض العملاء يطلبون الإرجاع ثم يتأخرون يومين أو أسبوعًا، وبعضهم يرسل منتجًا مختلفًا عن المنتج المباع، أو يرسل صندوقًا فارغًا جزئيًا.
عمليًا، لا يجب أن تؤدي الموافقة على الإرجاع إلى أي حركة مخزون قابلة للبيع. وفي الوقت نفسه، لا يجب أن يؤدي الاستلام الفعلي وحده إلى إدراج القطعة في الرصيد المتاح. بين الخطوتين توجد منطقة حجر/تعليق أو منطقة استقبال مؤقتة غير متاحة للبيع حتى يكتمل الفحص.
لماذا لا يجوز مساواة المرتجع المادي بالاسترداد المالي
المرتجع المادي شيء، والاسترداد المالي شيء آخر. قد يعيد العميل السلعة لكن لا يُرد له المال فورًا بسبب سياسة تحقق داخلية، أو لأن جزءًا من الأصناف غير مؤهل للاسترداد، أو لأن الحالة تحتاج قرارًا إداريًا. وفي حالات أخرى قد يتم إنشاء إشعار دائن قبل تنفيذ أي رد مالي فعلي، لأن فريق الفواتير يحتاج أولًا لتثبيت الأساس المالي، ثم ينتقل فريق التحصيل أو المدفوعات إلى الدفع الفعلي.
لذلك يجب النظر إلى الإشعار الدائن باعتباره مستند تسوية لا يساوي دائمًا عملية الدفع. أما الرد الفعلي فهو حركة نقدية أو مصرفية منفصلة، تحتاج إثباتًا وتاريخًا ومرجعًا، وقد تكون جزئية أو مؤجلة. الخلط بين الاثنين يؤدي إلى فروقات بين الدفاتر والواقع النقدي، وهو خطأ يتكرر كثيرًا عندما يظن الموظفون أن “عودة المنتج” تعني تلقائيًا “أعيد المال”.
حالة عملية كاملة: فاتورة 10 أجهزة إلكترونية وثلاثة مرتجعات
لنفترض فاتورة بيع في تبليسي لعميل اشترى 10 أجهزة شبكية متطابقة، مثل وحدات راوتر/مبدّل صغيرة بسعر بيع 120 لاري للوحدة، مع ضريبة مضافة محسوبة في الفاتورة وفق النظام الداخلي للمؤسسة. التكلفة الشرائية للوحدة الواحدة كانت 90 لاري. إذًا القيمة الإجمالية للبيع قبل أي تعديل هي 1200 لاري، والتكلفة الإجمالية 900 لاري.
بعد الشراء، قرر العميل إعادة 3 أجهزة من نفس الفاتورة. عند الاستلام والفحص تبيّن أن:
- جهازان سليمان وقابلان للعودة إلى المخزون القابل للبيع.
- جهاز واحد تعرض للتلف المادي أثناء الاستخدام أو النقل ولا يمكن بيعه كما هو.
في هذه الحالة لا يجوز التعامل مع المرتجع كأنه 3 وحدات صالحة كلها، ولا كأنه إلغاء كامل للفاتورة. الأفضل تشغيل القرار على ثلاث طبقات: طبقة الكمية المرتجعة، وطبقة الحالة المادية، وطبقة المعالجة المالية.
التقسيم الكمي الصحيح
الكمية المرتجعة هي 3 وحدات. لكن المخزون القابل للبيع الذي يعود فعليًا هو 2 فقط. أما الوحدة الثالثة فتنتقل إلى حالة تلف أو إصلاح أو خردة بحسب نتيجة الفحص الداخلي. بذلك تصبح الحركة على المخزون القابل للبيع = 2 وحدات، وليس 3. وإذا كانت سياسة الشركة تحتفظ بالقطعة التالفة في موقع منفصل لمراجعة فنية، فيجب أن تسجل في موقع “حجر/تالف” وليس في موقع الصالح للبيع.
التقسيم المالي الصحيح
من الناحية المالية، لا يُفترض مساواة حالة الاستخدام بقيمة الاسترداد تلقائيًا إذا كانت سياسة المؤسسة تعتمد خصمًا أو رفضًا جزئيًا للجهاز المتلف. مثال عملي:
- وحدتان سليمتان: قيمة الإرجاع لكل واحدة 120 لاري.
- الوحدة المتلفة: قد لا تُسترد بقيمتها الكاملة، وقد يطبق عليها استرداد صفري أو جزئي بحسب سياسة الفحص.
إذا كان القرار الداخلي أن الوحدة المتلفة غير مؤهلة للاسترداد، تصبح قيمة الإشعار الدائن على أساس وحدتين فقط = 240 لاري قبل أي معالجة إضافية. أما إذا كانت السياسة تسمح بخصم جزء من القيمة أو رسوم معالجة، فيجب أن يظهر ذلك بوضوح في إشعار الدائن أو في مستند تسوية منفصل. المهم هو عدم إصدار تسوية على 3 وحدات سليمة ثم لاحقًا محاولة تصحيحها يدويًا، لأن ذلك يسبب ازدواجًا في القيود ويشوش تقارير المردودات.
أهمية تعريف الصنف: SKU والباركود والرقم التسلسلي والدفعة
المرتجع لا يُدار بالاسم التجاري فقط. في مستودعات المعدات الشبكية أو الأجهزة الإلكترونية، يجب التمييز بين عدة مستويات تعريف:
- SKU: تعريف الصنف التجاري الداخلي.
- الباركود: وسيلة مسح لتسريع الاستلام والجرد.
- الرقم التسلسلي: ضروري عندما تكون الوحدة فردية وتتطلب تتبعًا دقيقًا.
- الدفعة: مهمة في السلع التي تُدار على مجموعات إنتاج أو توريد.
- وحدة البيع: قد تكون قطعة، صندوقًا، أو مجموعة.
- تكلفة الشراء: لا تساوي سعر البيع، وتؤثر على التقييم الداخلي.
- الضريبة: عنصر مالي يجب عزله عند التسوية حسب سياسة الفوترة.
- سطر الفاتورة: هو المرجع الذي يثبت أن هذه القطعة خرجت أصلًا من البيع.
من دون هذه الطبقات قد يحدث تعداد مزدوج. على سبيل المثال، إذا تم مسح باركود الصندوق الخارجي وباركود كل جهاز داخله باعتبارها وحدات مستقلة، فسيظهر الصندوق وكأنه وحدة إضافية. وإذا تم اعتماد الرقم التسلسلي في الفحص دون ربطه بسطر الفاتورة الصحيح، قد يُحسب نفس الجهاز مرتين: مرة عند الاستلام ومرة عند الإرجاع المالي.
لماذا تختلف الإرجاعات الكاملة عن إرجاع سطور محددة أو جزء من السطر
هناك ثلاثة أنماط يجب عدم الخلط بينها:
- إرجاع الفاتورة كاملة: حيث يعود كل ما في الفاتورة، ويكون القرار التشغيلي والمالي شاملًا.
- إرجاع سطور محددة: حيث تعود بعض الأصناف فقط من نفس الفاتورة.
- إرجاع كمية جزئية من سطر واحد: حيث يُرد جزء من كمية صنف معين فقط.
هذه ليست “نفس الحادثة” لأنها تختلف في الحساب، وفي ربط المخزون، وفي التعويض، وفي أثرها على التحليل التشغيلي. فإرجاع فاتورة كاملة يعني عادة إعادة النظر في كل البنود والفروع المرتبطة بها. أما إرجاع سطر واحد أو جزء من سطر فيحتاج تحديدًا دقيقًا للكمية المسترجعة ضمن الكمية الأصلية.
مثال: لو كانت الفاتورة تحتوي على 10 أجهزة من نفس SKU، ثم عاد 3 فقط، فهذه ليست فاتورة مرتجعة بالكامل. ولو كانت هناك 10 قطع موزعة على 3 سطور مختلفة، وجرى إرجاع سطر واحد فقط، فلا يجوز تجميع كل تلك البيانات تحت عنوان “مرتجع كامل” لأن ذلك يفقد القدرة على مقارنة السطور الأصلية بما عاد فعلًا.
قائمة استلام المكتب الأمامي: ما الذي يجب التحقق منه قبل إدخال القطعة للمستودع
استلام المرتجع لا يبدأ من الرف، بل من مكتب الاستقبال أو نقطة التسلم. هناك قائمة تحقق ينبغي أن تكون ثابتة:
- الرجوع إلى الفاتورة الأصلية أو مرجع البيع الصحيح.
- التحقق من إثبات الشراء إذا كان مطلوبًا بحسب السياسة.
- تحديد هوية الصنف بدقة: SKU، باركود، رقم تسلسلي، أو دفعة.
- التقاط صور للحالة الظاهرة، خصوصًا عند وجود خدوش أو انكسار.
- تسجيل وقت الاستلام بدقة، لأن التأخير قد يؤثر على القرار.
- تدوين سبب الإرجاع كما يصرح به العميل، دون تعديل أو افتراض.
- تأكيد التواصل مع العميل: ماذا سيحدث الآن، ومن يراجع، ومتى يتوقع الرد.
إذا غاب أحد هذه العناصر، ترتفع احتمالية الخطأ في المطابقة. فمثلاً، قد يصل جهاز يحمل نفس الموديل لكن برقم تسلسلي مختلف عن الجهاز المباع، أو قد يصل صندوق أصلي يحوي قطعة بديلة غير مطابقة. الصور والتوقيت والتوثيق ليست “إجراءات شكلية” بل أدوات منع النزاع الداخلي.
الموافقة على الإرجاع ليست الاستلام في المستودع
بعض الفرق تعتقد أن منح العميل موافقة الإرجاع يعني أن الجهاز يجب أن يدخل مباشرة في المخزون. هذا غير صحيح. الأفضل إنشاء حالة قيد الاستقبال أو معلق للمراجعة، ثم إيداع القطعة في منطقة منفصلة تسمى عمليًا منطقة حجر أو عزل. هذه المنطقة تمنع اختلاط القطع غير المفحوصة مع المخزون الصالح للبيع.
في مستودع شبكي، قد تصل وحدة تبديل أو جهاز تغذية أو نقطة وصول لاسلكية بحالة غير واضحة. إذا وضعها الموظف مباشرة على رف البيع، فقد تُباع مرة أخرى قبل فحص العطل، ثم تظهر مشكلة أكبر عندما يكتشف المشتري القادم أنها كانت مرتجعة ومشكوكًا فيها. لذلك يجب أن يمر كل مرتجع عبر مرحلة حجر مؤقت قبل أي حركة إلى موقع صالح للبيع أو موقع إصلاح أو موقع خردة.
عندما تصل بعض الأصناف فقط أو تصل بحالة مختلفة
في التجارة الواقعية، لا تأتي الأمور دائمًا كما وُصفت على الهاتف أو كما خُطط لها في المستند. قد يقال إن العميل سيعيد ثلاث وحدات، ثم يصل بوحدتين فقط. أو قد يقال إن الجهاز سليم، ثم يظهر في الفحص أنه مكسور. أو قد يُعتمد على أن القطع جاءت من نفس سطر الفاتورة، ثم يتبين أن واحدة منها من موديل آخر. هنا لا ينبغي تعديل السجلات تلقائيًا على افتراضات غير مثبتة.
الإجراء الأفضل هو تسجيل ما وصل فعلًا، ثم مقارنة ذلك بما كان مصرحًا به. إذا وصل جزء فقط من الكمية المتوقعة، يبقى الفرق مفتوحًا كحالة معلقة. وإذا كانت الحالة مختلفة عن المسجل، ينعكس ذلك على قرار الإصلاح أو الخردة أو الرفض الجزئي أو الاسترداد الجزئي. أما إذا وصل صنف غير مطابق، فلا يخلط مع المرتجع الأصلي حتى لو كان من نفس العميل؛ يجب عزله كحالة منفصلة.
قائمة قرار عملية لمدير المخزون
عند إدارة المرتجع، اسأل بالترتيب:
- هل يوجد مرجع بيع صحيح يثبت أن الصنف خرج من الفاتورة الأصلية؟
- هل ما استلمناه اليوم يطابق الهوية المطلوبة: SKU، باركود، رقم تسلسلي، دفعة؟
- هل الكمية المستلمة تساوي الكمية المصرح بها أم أقل منها أم أكثر؟
- هل القطعة سليمة، قابلة للإصلاح، تالفة، أم خردة؟
- هل يجب إدخالها إلى مخزون صالح للبيع، أو إلى موقع حجر، أو إلى قسم إصلاح، أو إلى خردة؟
- هل يجب إصدار إشعار دائن الآن أم بعد الفحص النهائي؟
- هل يوجد رد مالي فعلي منفصل عن الإشعار الدائن؟
هذه الأسئلة تبدو بسيطة، لكنها تمنع أكثر الأخطاء تكلفة: الازدواج في العد، الخلط بين القيم، وإعادة القطع غير المؤهلة إلى الرفوف. وعندما تُطبق باستمرار، يصبح المرتجع عملية منضبطة بدل أن يكون مصدر ارتباك يومي.
منطق قرار التصرف في المرتجع: ليس كل ما عاد إلى المستودع يصبح مخزونًا صالحًا
إدارة المرتجعات في بيئة مثل Rigi24 تبدأ من لحظة استقبال السلعة، لكنها لا تنتهي عند إدخالها إلى الرف أو إغلاق الطلب. الخطأ الشائع هو التعامل مع “العودة” كحدث واحد متجانس، بينما الواقع التشغيلي يفرض فصلًا صارمًا بين الحالة المادية للمنتج، والحالة المحاسبية، وحالة التوفر للبيع، وحالة الحركة داخل المستودع. لذلك يجب أن يُسأل عن كل وحدة مرتجعة: هل هي قابلة للبيع فورًا، أم تحتاج فتح عبوة وفحصًا إضافيًا، أم إصلاحًا، أم إرجاعًا للمورّد، أم حجرًا مؤقتًا، أم شطبًا نهائيًا؟
في هذه النقطة يصبح من الضروري أن تكون كمية المخزون مُعرّفة حسب الحالة وليس فقط حسب الصنف. أي أن الصنف نفسه قد يظهر بعدة حالات تشغيلية: جديد قابل للبيع، مفتوح الصندوق، متضرر، قيد الإصلاح، محجوز، قيد الإرجاع إلى المورد، أو خردة. إذا جُمعت كل هذه الوحدات في رقم واحد، ستبدو التقارير “مطمئنة” ظاهريًا لكنها مضللة عمليًا، لأن المدير سيظن أن لديه 20 وحدة بينما المتاح فعليًا للبيع 11 فقط.
تصنيف القرار التشغيلي لكل قطعة
قبل أي حركة مخزون، يجب أن يحدد الموظف القرار المناسب لكل وحدة على حدة. التصنيف العملي الأكثر فائدة في مستودع إلكترونيات أو معدات شبكات هو الآتي:
- قابل للبيع: العبوة سليمة، الملحقات كاملة، لا أثر استخدام، ويمكن إعادته للمخزون التجاري.
- مفتوح الصندوق: العبوة مفتوحة لكن الحالة الداخلية سليمة بعد الفحص، وقد يُباع كمرتجع مفتوح إذا كانت سياسة الشركة تسمح بذلك.
- متضرر: يوجد كسر، خدش وظيفي، عيب ظاهر، أو أثر سقوط يؤثر على القيمة أو القابلية للبيع.
- قابل للإصلاح: منتج لا يُباع حاليًا لكنه قد يعود بعد اختبار أو إصلاح أو استبدال جزء.
- إرجاع إلى المورد: العيب أو سبب الرفض يقع ضمن مسار الإرجاع للمورّد، أو يوجد تفاهم تشغيلي على استبدال/استرجاع.
- حجر/عزل: لا يُتخذ قرار نهائي بعد، مثل حالة اختلاف الرقم التسلسلي أو شك في سلامة السلسلة أو انتظار اختبار إضافي.
- خردة: لا جدوى من الإصلاح أو الإرجاع أو إعادة البيع، ويجب شطبه وفق الضوابط الداخلية.
القاعدة الذهبية: القرار التشغيلي لا يُستنتج من نية العميل، بل من فحص الحالة الفعلية للقطعة. قد يقول العميل إن الصندوق “لم يُفتح”، لكن الفحص يثبت وجود كسر في المنفذ أو نقص في الملحقات أو تبديل في الرقم التسلسلي.
مثال رقمي واضح: كيف نحسب الموجود، والمتاح للبيع، والمرتبط بالحجوزات
لنفترض أن مستودعًا في تبليسي يدير صنفًا واحدًا: راوتر شبكات. قبل المرتجع كان الرصيد كالتالي:
- 8 وحدات قابلة للبيع على الرف.
- 3 وحدات محجوزة لطلبات مؤكدة لم تُشحن بعد.
إجمالي المتاح/المعروض قبل المرتجع = 8 على الرف + 3 محجوزة = 11 وحدة في النظام، لكن المتاح للبيع فورًا = 8 فقط، لأن 3 محجوزة.
وصلت عملية مرتجع فيها 3 وحدات فعلية:
- وحدتان عادتا بحالة جيدة، وتمت الموافقة عليهما كقابلتين للبيع.
- وحدة واحدة متضررة ولا تصلح للبيع المباشر.
بعد المعالجة، يصبح التوزيع الصحيح كالتالي:
- قابل للبيع: 8 الأصلية + 2 جيدة مرتجعة = 10.
- محجوز: 3.
- متضرر: 1.
إذًا:
- الموجود على مستوى كل الحالات = 10 + 3 + 1 = 14 وحدة.
- المتاح للبيع = 10 - لا شيء محجوز من تلك العشرة؟ هنا يجب الانتباه: إذا كانت الحجوزات منفصلة عن الرصيد القابل للبيع، فالمتاح للبيع فعليًا = 10 - 3 = 7 وحدات.
هذه النقطة مهمة جدًا لأن بعض الفرق تخلط بين “الرصيد القابل للبيع” و“الرصيد المتاح للبيع”. الوحدات المحجوزة ليست فاسدة، لكنها ليست للبيع الفوري. لذلك يجب أن يظهر القرار في النظام بطريقة تمنع تضخيم المتاح.
في مستودع شبكات إضافي، إذا كان لديك 5 وحدات قابلة للبيع و2 محجوزة و1 مرتجعة متضررة، فإن أي تقرير يضع 8 “متاحًا للبيع” يكون خاطئًا إن لم يخصم الحجز. وعند استخدام نموذج تشغيل منضبط، ينبغي أن تتغير الكميات وفق الحالة المحددة لا وفق رقم إجمالي مبهم.
الفرق بين إشعار دائن، واسترداد، واستبدال، ورصيد متجر
في إدارة المرتجعات، يجب فصل الحدث المادي عن الحدث المالي. عودة القطعة إلى المستودع لا تعني تلقائيًا إعادة المال. وبالمثل، قد يحدث استرداد مالي جزئي أو كامل دون أن تعود السلعة فعليًا إلى المخزون في نفس اللحظة، مثل بعض التسويات الاستثنائية أو الحالات التي تُعامل كتعويض مختلف. لذلك من المهم التمييز بين الأدوات التالية:
- إشعار دائن: مستند مالي يعدّل قيمة فاتورة أو طلب سابقًا، وقد يُستخدم لتخفيض المستحقات. لا يعني تلقائيًا حركة مخزون.
- استرداد: إعادة قيمة مالية للعميل عبر وسيلة الدفع المناسبة أو حسب آلية التسوية المتبعة.
- استبدال: تسليم قطعة بديلة بدل المرتجعة، وقد ينتج عنه حركة خروج ودخول منفصلة، أو تسوية صافي فرق السعر.
- رصيد متجر: قيمة محفوظة للعميل لاستخدام مستقبليًا بدل رد نقدي مباشر، إذا كانت سياسة الشركة تسمح بذلك.
المبدأ العملي هنا: لا تخلط بين معالجة الفاتورة ومعالجة المخزون. قد تُصدر قيمة مالية أولًا ثم تُستكمل فحوص المرتجع لاحقًا، أو تُحل قطعة الاستبدال ثم يُسوّى الفرق المالي. المهم أن لا تكون هناك عملية مزدوجة: لا استرداد مرتين، ولا زيادة مخزون مرتين.
مثال على استبدال جزئي دون ازدواج مالي
عميل اشترى جهاز توجيه وسلك طاقة وملحق تركيب. بعد أيام أعاد الجهاز فقط لأنه لا يناسب الشبكة، لكنه احتفظ بالملحقات. قبلت الشركة استبدال الجهاز بنموذج أعلى سعرًا. في هذه الحالة:
- يتم تسجيل المرتجع على خط الصنف المحدد فقط، وليس على الطلب كله.
- تُفحص القطعة المرتجعة، فإن كانت جيدة تُعاد إلى مخزون قابل للبيع، وإن كانت متضررة تُسجل كمتضررة أو حجر.
- يتم إصدار فرق سعر للاستبدال، أو إشعار دائن جزئي وفق السياسة الداخلية.
- يُمنع تكرار الخطوة المالية إذا نُفذ نفس الطلب مرة أخرى بسبب إعادة إرسال أو نقرة مزدوجة.
إذا أُعيدت معالجة الطلب نفسه مرتين، فقد يحدث خطأ مزدوج: مرة في المال ومرة في المخزون. لذلك نحتاج إلى مفتاح فريد أو مرجع عملية يمنع التكرار.
منع الازدواجية: مفاتيح التمييز، مرجع المستند، وسجل الأحداث
في بيئة تشغيل حقيقية، قد يضغط المستخدم زر التأكيد مرتين، أو يعيد المتصفح إرسال الطلب، أو تصل رسالة ويبهوك مرتين من نظام خارجي. أفضل ممارسة هنا ليست “الثقة في الحظ”، بل بناء منطق يمنع التكرار. يجب أن ترتبط كل عملية مرتجع أو نقل أو تسوية بمرجع فريد ثابت، مثل رقم مستند داخلي، أو مفتاح idempotency، أو سلسلة حدث غير قابلة للتكرار.
الفكرة بسيطة: إذا وصل نفس المرجع مرة ثانية، لا تُنشأ حركة جديدة؛ بل يُعاد نفس الناتج السابق أو يُرفض التكرار وفق سياسة النظام. هذا مهم خصوصًا عندما يكون هناك:
- إدخال يدوي من الموظف.
- تكامل مع متجر إلكتروني أو وحدة فواتير منفصلة.
- حدث خارجي يرسل إشعارات متكررة.
- تأخير شبكي يجعل المستخدم يظن أن العملية لم تُحفظ.
ويُفضّل أيضًا وجود سجل أحداث يوضح كل ما حدث: استلام، فحص، تصنيف حالة، نقل مخزني، تعديل حجز، إصدار إشعار مالي، تسوية، أو شطب. هذا السجل لا يفيد فقط في التتبع، بل في التحقيق عند ظهور اختلاف بين الرصيد الفعلي والرقمي.
مثال عملي: إذا نفذ الموظف “إرجاع قطعة” ثم أعاد نفس العملية خلال ثانيتين بسبب بطء الشاشة، يجب ألا ترتفع الكمية القابلة للبيع من 10 إلى 12 بشكل خاطئ. المرجع الثابت يمنع هذا الانحراف.
المرتجعات من العميل مقابل المرتجعات إلى المورد، ومعنى الموقعين المختلفين
الخلط بين المرتجع العميلي والمرتجع الموردّي من أخطر أسباب التشويش التشغيلي. المرتجع من العميل يعني أن السلعة خرجت من البيع ثم عادت. أما المرتجع إلى المورد فهو حركة عكسية من مخزونك إلى جهة التوريد بسبب عيب تصنيع أو عدم مطابقة أو اتفاق استبدال. هذان المساران لا يجب أن يتشابها في التوثيق ولا في الأثر المخزني.
في سيناريو بين مستودعين داخل تبليسي وباتومي، قد يكون لدى الشركة مخزن بيع حضري في تبليسي ومخزن تقني مركزي في باتومي. إذا استقبل تبليسي مرتجعًا من العميل، فلا يجوز افتراض أن المخزون النهائي عاد إلى باتومي. أولًا يجب فحصه في تبليسي ثم اتخاذ قرار: صالح للبيع محليًا، أو يحتاج نقلًا بين المواقع، أو يُرسل للمستودع التقني، أو يُعزل.
ولنفترض أن جهازًا مرتجعًا من العميل في تبليسي ثبت أنه صالح لكن يحتاج إعادة تعبئة واختبار. يمكن تسجيله كقابل للبيع في تبليسي أو كنقل داخلي إلى باتومي إن كانت هناك منطقة إعداد مركزية. أما إذا كان هناك عيب مورد، فقد يُسجّل كمرجع إرجاع إلى المورد من الموقع المناسب، لا كمرتجع عميل.
سيناريو عبر موقعين
في تبليسي: تم استلام 4 وحدات من مودمات الشبكة كمرتجع عميل. بعد الفحص:
- 2 صالحان للبيع في تبليسي.
- 1 يحتاج اختبارًا تقنيًا في باتومي.
- 1 متضرر ومؤهل لإرجاع مورد.
القرار الصحيح ليس تسجيل 4 وحدات كزيادة على رف تبليسي. بل:
- 2 تُزاد في مخزون قابل للبيع في تبليسي.
- 1 يُنقل كمهمة داخلية إلى باتومي مع حالة “قيد الفحص”.
- 1 يدخل مسار إرجاع المورد أو الحجر حسب نتيجة التحقق.
هذا التفصيل يحمي من الخطأ الشائع: “وصول المرتجع = زيادة فورية في المخزون العام”.
الفحص الفيزيائي وضمان الجودة: خصوصًا في الإلكترونيات والملحقات والأختام
المرتجعات في الإلكترونيات تحتاج فحصًا أكثر صرامة من الأصناف الاستهلاكية العادية. جهاز صغير قد يبدو سليمًا من الخارج بينما فقد أداء المنفذ، أو تعرّض لصدمة كهربائية، أو تم تبديل ملحقاته. لذلك يجب أن يحتوي بروتوكول الفحص على عناصر ثابتة:
- مطابقة الرقم التسلسلي إن وجد مع الوثيقة الأصلية.
- فحص سلامة الختم أو العبوة الخارجية.
- التحقق من وجود جميع الملحقات الأساسية: كابل، محول، دليل، بطارية، مثبتات.
- اختبار تشغيل وظيفي سريع إن أمكن.
- مراجعة آثار البلل، الانحناء، الصدمات، أو الحرارة.
- تسجيل سبب الرفض أو سبب القبول بشكل موحد.
في معدات الشبكات، قد يكون الاختبار بسيطًا مثل التحقق من الإقلاع، أو إضاءة المؤشرات، أو استجابة المنافذ، لكن حتى هذا لا يكفي وحده. وجود ضوء تشغيل لا يعني سلامة الأداء. كذلك عدم وجود خدش ظاهري لا يعني أن منفذ الطاقة لم يتعرض لمشكلة داخلية.
أما الملحقات فليست هامشية. شاحن مفقود أو محول بديل غير أصلي قد يغيّر القرار من “قابل للبيع” إلى “مفتوح الصندوق” أو “ناقص الملحقات” أو “مرفوض”. وفي الأجهزة ذات الضمان، ينبغي الانتباه إلى أن كل معالجة يجب أن تكون متسقة مع سياسة الشركة الداخلية، لا مع افتراضات العامل أو رغبة العميل فقط.
التتبع: GTIN، وEPCIS، ولماذا المسح لا يساوي حركة فعلية
من مبادئ التتبع المهمة أن GTIN يعرّف وحدة تجارة أو صنفًا تجاريًا، لكنه لا يثبت وحده أين توجد القطعة فعليًا. كذلك مسح الباركود يثبت أن رمزًا قُرئ في لحظة معينة، لكنه لا يثبت تلقائيًا أن المخزون تحرك أو أن المخزن تغيّر أو أن القطعة أصبحت قابلة للبيع. قد يُمسح الرمز على طاولة الفحص، ثم يُعاد إلى الحجر، أو يُرفض، أو يُخزن في منطقة غير صالحة للبيع.
أما EPCIS فهو معيار لتوصيف وتبادل أحداث التتبع، أي “ماذا حدث، ومتى، وأين، وبأي نتيجة”. في بيئة تشغيلية جيدة، نريد أن يفهم الفريق أن قراءة الباركود جزء من الحدث، وليست الحدث كاملًا. الحدث الكامل قد يشمل:
- استلام قطعة مرتجعة.
- فحصها.
- تحديد حالتها.
- نقلها إلى موقع أو حالة مخزون محددة.
- تأكيد الحركة في السجل.
لذلك من الخطأ اعتبار “تم المسح” مساويًا لـ“تمت إضافة المخزون”. يجب أن تكون هناك قاعدة: لا تتحول الوحدة إلى رصيد قابل للبيع إلا بعد اجتياز قرار الفحص وتسجيل الحركة المناسبة.
قائمة تشغيل مختصرة لمدير المخزون قبل إغلاق المرتجع
قبل إغلاق أي ملف مرتجع، من المفيد استخدام قائمة تحقق تمنع الأخطاء الشائعة:
- هل تم تحديد حالة كل وحدة بشكل منفصل؟
- هل أُخذت الحجوزات في الحسبان عند حساب المتاح للبيع؟
- هل تم الفصل بين الحركة المادية والحركة المالية؟
- هل يوجد مرجع فريد يمنع التكرار عند إعادة الإرسال أو النقر المزدوج؟
- هل تم التعامل مع الأصناف المتضررة أو القابلة للإصلاح بمسار واضح؟
- هل تم تمييز المرتجع العميلي عن إرجاع المورد، خاصة عبر مواقع متعددة؟
- هل تم تسجيل الفحص والملحقات والأختام والرقم التسلسلي عند الحاجة؟
- هل تم تجنب تحويل مسح الباركود إلى دليل وحيد على حدوث الحركة؟
إذا كانت الإجابة “لا” على واحدة من هذه النقاط، فالأفضل إبقاء المرتجع في حالة معلقة بدل إغلاقه بسرعة. في إدارة المرتجعات، السرعة المفيدة هي السرعة التي لا تولّد حركة مزدوجة ولا تخفي العجز ولا ترفع المخزون على الورق أكثر مما هو موجود فعليًا على الرف.
تسوية المرتجعات بين المستودع والمحاسبة: لماذا تبدأ الدقة من فصل الوثيقة عن البضاعة
في إدارة المرتجعات، أكبر خطأ عملي هو التعامل مع “استرجاع البضاعة” وكأنه “استرجاع مالي” تلقائيًا. في الواقع، هناك ثلاثة مسارات يجب أن تتقاطع لكن لا تندمج: مسار الحركة المادية للبضاعة، ومسار القيد المحاسبي، ومسار قرار صلاحية الأصناف لإعادة البيع أو التحويل إلى إصلاح أو إتلاف. في عمليات البيع بالتجزئة أو معدات الشبكات، قد تصل المرتجعات إلى المستودع قبل أن يُحسم وضعها المالي، وقد تُصدر المحاسبة إشعارًا ماليًا قبل فحص البضاعة فعليًا. لهذا يجب أن تكون هناك تسوية واضحة بين المستودع والمحاسبة، بحيث يُمنع التحديث المزدوج في المخزون وتُمنع أي معالجة مالية قبل التحقق من الحالة الفعلية.
في بيئة مثل متجر تجزئة صغير في تبليسي مع مستودع منفصل وركن إصلاح، يصبح هذا الفصل مهمًا جدًا. فالأصناف قد تُعاد بسبب خطأ في المقاس، أو عيب، أو اختلاف رقم تسلسلي، أو لأن العميل أعادها بعد أن جرى رد المبلغ أصلًا. كل حالة منها تحتاج مستند مصدر واضحًا، وحالة مادية، وقرارًا نهائيًا يوقّعه طرفان أو ثلاثة حسب السياسة الداخلية. إذا كان النظام المستخدم يدعم عناصر مثل الأصناف والمستودعات والمواقع وحركات المخزون والإصلاح والتالف والخردة، فهذا لا يعني أن سير العمل سيُدار تلقائيًا. ما يزال على الفريق أن يحدد من يستلم، ومن يراجع، ومن يعتمد، ومتى يصبح الصنف قابلًا لإعادة البيع.
النموذج العملي للتسوية: استلام، مالية، وإشراف مخزني
أفضل أسلوب تشغيلي هو توقيع ثلاثي على المرتجع قبل أي إجراء نهائي. المرحلة الأولى هي توقيع الاستلام في المستودع أو نقطة الإرجاع، وفيها يُثبت الموظف أن الصنف دخل فعليًا وأنه يطابق مستند الإرجاع أو أمر الفحص. المرحلة الثانية هي توقيع المالية، وتتحقق فيه المحاسبة من أن القيد المرتبط بالمبلغ أو الخصم أو سند المرتجع يتوافق مع السجل المالي الداخلي. المرحلة الثالثة هي توقيع مشرف المخزون، وهو من يقرر ما إذا كان الصنف يُعاد إلى المخزون القابل للبيع، أو يُحوّل إلى موقع إصلاح، أو يُوسم كمتضرر، أو يُشطب إلى خردة.
مثال رقمي بسيط: عميل أعاد 6 وحدات من كابل شبكة، لكن 4 فقط كانت سليمة وقابلة لإعادة البيع، بينما وحدتان تضررتا في التغليف. المستودع يسجل 6 وحدات واردة كمرتجع مبدئي، ثم يفرزها إلى 4 وحدات صالحة و2 وحدات تالفة. المالية لا تعتمد أي قيمة تسوية نهائية إلا بعد أن يثبت المشرف أن الوحدتين لا يمكن إعادة بيعِهما. لو جرى تعديل المخزون كله دفعة واحدة، ستظهر زيادة غير صحيحة في الصالح للبيع، ثم تُصحح لاحقًا، وهنا تظهر مشكلة “التعديل فوق التعديل” التي تفسد التقارير.
سجل التدقيق: كيف نثبت القرار وليس النتيجة فقط
المرتجعات لا تُدار بالنوايا، بل بسجل قرار يمكن تتبعه. كل تعديل في الكمية أو الحالة يجب أن يكون له أثر تدقيقي يوضح: من اتخذ القرار، متى اتخذه، لماذا اتخذه، وما الدليل المرفق. هذا مهم خصوصًا في المواقف التي يكون فيها الصنف مفتوحًا على أكثر من احتمال: هل هو صالح للبيع؟ هل يحتاج اختبارًا؟ هل هو خطأ في التسليم؟ هل وصل بعد رد المبلغ؟
سجل التدقيق الجيد يتضمن أربعة عناصر عملية: اسم الموظف أو المعرف الداخلي، الطابع الزمني الدقيق، سبب التعديل بصيغة مفهومة، ومرفق داعم مثل صورة العبوة، صورة الرقم التسلسلي، أو ملاحظة من قسم الإصلاح. إذا كان هناك اختلاف بين الكمية المستلمة والكمية المعتمدة، يجب أن يُشرح الفرق لا أن يُخفى. مثلًا، إذا عاد 10 محولات طاقة، لكن 2 منها بلا ملصق وواحدة مكسورة، فلا يكفي تسجيل “مرتجع جزئي”، بل يلزم توضيح أن 7 صالحة و3 تحت المراجعة. هذا السجل يحمي المخزون والمحاسبة معًا ويمنع جدلًا لاحقًا حول من غيّر الحالة ولماذا.
في بيئات العمل الصغيرة، قد يميل الموظفون إلى اختصار السبب بعبارة عامة مثل “تالف” أو “مشكلة عميل”. هذا غير كافٍ. السبب الجيد يكون محددًا وقابلًا للمراجعة: “العلبة مفتوحة، الملحقات ناقصة، المنتج جرى فحصه ولم يجتز اختبار التشغيل”، أو “تم الاستلام بعد الإرجاع المالي بيومين، لذلك عُلق القرار لحين مطابقة المستندات”. كلما كان السبب أدق، كانت التسوية أسهل وأقل عرضة للخطأ.
حالات مرتجعات معقدة يجب تدريب الفريق عليها
مرتجع غير مكتمل: الصندوق موجود والملحقات غائبة
من أكثر الحالات شيوعًا وصول منتج مع ناقص من مكوناته. في معدات الشبكات مثل راوتر أو سويتش صغير، قد يعود الجهاز نفسه لكن الكابل أو المحول أو الكتيب غير موجود. هنا يجب أن يُسجَّل أن المستند استلم الجهاز جزئيًا، لكن حالته لا تسمح بإعادته مباشرة للمخزون القابل للبيع. القرار العملي قد يكون: نقل الصنف إلى موقع فحص، ثم إما استكماله إذا كانت القطع الناقصة متوفرة، أو تحويله إلى حالة “غير مكتمل” مع إبقائه خارج الرصيد القابل للبيع. لا ينبغي خلطه مع مخزون صالح فقط لأن الهيكل الخارجي سليم.
منتج خاطئ: استرجاع صنف لا يطابق سطر البيع
قد يعيد العميل عبوة مشابهة لكن بنسخة مختلفة أو رقم موديل مختلف. هنا لا تُعتمد المرتجعات على التشابه البصري. يجب مقارنة المنتج مع سطر البيع أو مع أصل المستند اليدوي إن لم يكن هناك ربط مباشر. إذا كان العميل اشترى 5 وحدات من موديل محدد وأعاد 5 وحدات من موديل قريب، فالتسوية ليست مجرد “استلمنا 5”. يجب تصنيف الحالة كخطأ استلام أو خطأ عميل أو خطأ انتقاء، وتحديد إن كان الصنف المعاد يدخل المخزون المخصص للموديل الصحيح أو يُعاد للعميل. هذا النوع من الحالات يكشف ضرورة وجود تدقيق مزدوج قبل أن يُقبل الصنف في المستودع.
البضاعة وصلت بعد رد المبلغ
هذه من أكثر الحالات حساسية. في بعض العمليات، يُعاد المال أولًا ثم تصل البضاعة بعد ذلك بسبب تأخير الشحن أو سوء التنسيق. هنا لا يجوز التعامل مع وصول الصنف كأنه يبرر تلقائيًا إغلاق الحالة. يجب أن تظل هناك علامة واضحة بأن المرتجع وصل بعد التسوية المالية، وأن هناك قرارًا مستقلًا بشأن البضاعة. إذا كانت الحالة سليمة، قد يُعاد إدخالها للمخزون بعد اعتماد المشرف، لكن يجب ألا يختلط ذلك مع أي قيد مالي جديد. إن لم يكن هناك ضبط واضح، سيظهر لدى الفريق شعور زائف بأن “كل شيء متسق” بينما الواقع فيه قيد مالي مغلق وبضاعة مضافة دون مرجعية صريحة.
المستودع في مدينة مختلفة
في بعض الأعمال الجورجية الصغيرة، قد يكون المتجر في تبليسي والمستودع في مدينة أخرى أو في ضاحية بعيدة. عندها يصبح نقل المرتجع نفسه عملية متعددة المراحل: استلام أولي في المتجر، حجز كمي في النظام، ثم شحن داخلي إلى المستودع الرئيسي، ثم فحص نهائي هناك. الخطر هنا هو الازدواج: تسجيل المرتجع عند المتجر ثم تسجيله مرة ثانية عند المستودع كأنه بضاعة جديدة. لتفادي ذلك، يجب أن يحمل الصنف حالة انتقالية واحدة فقط إلى أن يصل إلى وجهته النهائية. كما يجب أن يظل مصدر الوثيقة واضحًا، لأن المستودع قد يرى الصنف في حالته المادية بينما القرار المالي ما يزال مرتبطًا بوحدة البيع الأصلية.
مؤشرات الأداء للمرتجعات: ما الذي يجب قياسه فعلًا
لا فائدة من الحديث عن المرتجعات بلا قياس. لكن القياس الجيد لا يعني اختراع أرقام معيارية أو مطاردة أهداف عامة غير مناسبة. المطلوب هو متابعة مؤشرات واضحة داخليًا ومقارنتها مع الزمن نفسه داخل المنشأة. من أهم المؤشرات:
- معدل المرتجعات: نسبة المرتجع إلى المبيعات أو الشحنات في فترة محددة، مع فصلها حسب الفئة أو القناة أو الفرع.
- زمن اتخاذ القرار النهائي: المدة من وصول المرتجع إلى تقرير هل يُعاد للمخزون أو للإصلاح أو للتالف.
- زمن إعادة الإدخال للمخزون: كم يستغرق الصنف القابل للبيع حتى يعود إلى الموقع الصحيح بعد اعتماده.
- نسبة الاسترداد القابلة لإعادة البيع: كم من المرتجعات انتهى كصالح للبيع مقارنة بإجمالي ما عاد.
- حصة التلف: مقدار المرتجعات التي انتهت تالفًا أو خردة بدلًا من إعادة البيع.
- معدل الخطأ والانكماش: الفارق بين ما استُلم ماديًا وما تم اعتماده بعد الفحص، أو الفارق غير المفسر بين السجلات والواقع.
مثال عملي: إذا استلم المتجر 40 مرتجعًا خلال أسبوع، واعتمد 18 منها كصالحة للبيع، وأرسل 12 للإصلاح، وصنف 8 كتلف، واحتفظ بـ2 معلقة لعدم اكتمال البيانات، فهذه الأرقام تُقرأ داخليًا لمعرفة أين تضيع القيمة. إذا كانت نسبة التلف ترتفع في فئة معينة، قد تكون المشكلة في التغليف، أو في النقل، أو في سوء الفحص عند الاستلام. وإذا كان زمن القرار النهائي طويلًا، فقد يعني أن المراجعة بين المالية والمستودع بطيئة أو أن الأدلة غير مكتملة.
الفرق بين البضاعة الراجعة والمال الراجع والبضاعة القابلة للبيع
من الضروري أن يعلّم الفريق ثلاثة مفاهيم منفصلة. أولًا، البضاعة الراجعة هي صنف دخل ماديًا إلى مسار المرتجع، لكن لم يُحسم بعد مصيره. ثانيًا، المال الراجع هو أثر مالي قد يسبق أو يتبع أو لا يرافق دخول البضاعة، بحسب السياسة الداخلية. ثالثًا، البضاعة القابلة للبيع هي فقط ما اجتاز الفحص الداخلي وتم وضعه في موقع مخزون صالح. لا يجوز أن يَفترض الموظف أن الصنف الراجع أصبح تلقائيًا صالحًا، ولا أن المبلغ الراجع يُعطي إذنًا بإدخاله للمخزون.
في حالة صنف إلكتروني مُعاد، قد يكون الجسم الخارجي جيدًا لكن الاختبار يظهر عطلًا متقطعًا. عندها لا بد من عزله في موقع إصلاح أو فحص بدلًا من وضعه في المخزون العام. أما إذا ثبتت سلامته، فليس كافيًا أن يقال “يبدو جيدًا”. القرار يجب أن يبنى على اختبار واضح ومؤرخ، ثم يُسجل في السجل على أنه صالح أو غير صالح. هذه الصرامة هي ما يمنع الخلط بين حالة الصنف وحالة الفاتورة.
تمرين تدريبي لعملية تجزئة صغيرة في جورجيا
لنفترض أن هناك متجرًا صغيرًا في تبليسي يبيع معدات شبكات وملحقات تقنية، مع مستودع خلفي، ورف عرض، وركن إصلاح بسيط. التمرين التدريبي يبدأ بثلاث حالات يومية: عميل أعاد راوترًا بعلبة مفتوحة، عميل أرجع كابلًا خاطئًا من الموديل نفسه تقريبًا، وعميل قال إن القطعة لم تصل إلا بعد أن أُعيد المبلغ. المطلوب من الفريق أن يطبق الخطوات التالية:
- استلام الصنف جسديًا وفحص تطابقه مع المستند أو السطر المرجعي.
- تسجيل الحالة الظاهرة: سليم، ناقص، تالف، يحتاج اختبار، أو غير مطابق.
- تعليق القرار المالي إذا كانت الأدلة غير مكتملة أو إذا لم يُحسم مصير الصنف.
- إسناد القرار النهائي إلى مشرف المخزون بعد فحص أو اختبار.
- تحديث الموقع الفعلي: رف صالح، منطقة فحص، منطقة إصلاح، أو مخزون تالف.
في هذا التمرين، يجب أن يتعلم الموظفون أن الصنف قد ينتقل بين أكثر من موقع داخل الشركة دون أن يتغير “وضعه النهائي” إلا بعد الاعتماد. كما يجب أن يفهموا أن كتابة ملاحظة قصيرة مثل “أعيد” لا تكفي. المطلوب وصف مختصر دقيق: “المنتج عاد بملحق ناقص، تمت مطابقة الرقم، وسيبقى في منطقة الفحص حتى استكمال القرار”. هذا النوع من التدريب يخلق لغة مشتركة بين المتجر والمستودع والمحاسبة.
ممارسات تشغيلية للأسبوع الأول، الشهر الأول، والفحص الربع سنوي
في الأسبوع الأول من تطبيق سير عمل المرتجعات، ركّز على الأساس: تعريف الحقول المطلوبة، تحديد من يوافق على كل حالة، واختبار ثلاث حالات فقط على عينة صغيرة. لا تبدأ بعشرات القواعد المعقدة. الهدف هو منع الارتباك بين الاستلام والفحص والقرار المالي. إذا كانت هناك ثغرة في التسمية أو في مسؤوليات التوقيع، ستظهر فورًا في أول مرتجع معقد.
في الشهر الأول، راقب التكرار: كم مرة وُجدت مرتجعات ناقصة، كم مرة وصل الصنف بعد التسوية المالية، كم مرة احتاجت الحالة إلى تصحيح بعد تسجيل أولي. عندها يمكن تحسين النموذج، مثل إضافة سبب موحد لحالات “منتج خاطئ” أو “ملحق ناقص” أو “مرفق مفقود”. لا تضف حقولًا كثيرة قبل أن تتأكد من حاجتها.
أما الفحص الربع سنوي فيجب أن يركز على الجودة والرقابة: هل توجد حركة مرتجعات بلا مرفقات؟ هل هناك تعديلات كمية بلا سبب واضح؟ هل توجد حالات علقت أكثر من اللازم؟ هل مخزون التلف والخردة منفصل بوضوح عن المخزون القابل للبيع؟ وهل ما زالت الأدوار الثلاثة: الاستلام، المالية، والإشراف المخزني، تعمل كما خُطط لها؟
ما الذي يجب التحقق منه في رigi24 وما الذي يجب اعتباره ممارسة تشغيلية فقط
إذا كان النظام المستخدم يضم أصناف المخزون والمستودعات والمواقع وحركات المخزون وكيانات للصيانة أو التلف أو الخردة، فهذا مفيد كأساس تشغيلي. لكن لا ينبغي افتراض أن النظام ينفذ تلقائيًا كل ما يتعلق بالمرتجعات. لا تعتمد أن هناك ردًا ماليًا آليًا، أو إشعارًا ائتمانيًا تلقائيًا، أو ترحيلًا تلقائيًا للمخزون، أو مزامنة ذاتية بين الطلبات والفواتير والمستودعات، إلا إذا جرى التحقق الصريح من ذلك داخل التكوين المعتمد. الأفضل أن تُبنى العملية على إجراءات داخلية واضحة ثم تُستخدم أدوات النظام لتسجيلها فقط إذا كانت تدعمها بالفعل.
بالمثل، إذا كان النظام يحتوي على موديول المتجر الإلكتروني وموديول الفواتير بشكل منفصل، فهذا لا يعني وجود ربط تلقائي بين المرتجع في أحدهما والحركة في الآخر. يجب اعتبار أي ربط بينهما نقطة تحقق وليست حقيقة مفترضة. وفي عمليات المرتجعات الجزئية أو المرتجعات متعددة البنود، من الأفضل كتابة الإجراء يدويًا في السياسة التشغيلية أولًا، ثم اختبار ما إذا كان النظام يدعم التنفيذ دون تضارب. هذا يحمي الشركة من الوعود الداخلية غير الدقيقة ومن أخطاء “التحديث المزدوج”.
قائمة قرار نهائية وخطوات مقبلة
- هل تم فصل استلام البضاعة عن القرار المالي؟
- هل توجد موافقة ثلاثية: استلام، مالية، إشراف مخزني؟
- هل سبب المرتجع محدد، مؤرخ، ومرفق بدليل؟
- هل الصنف مصنّف بوضوح: صالح، يحتاج فحص، إصلاح، تالف، أو غير مكتمل؟
- هل تم منع أي تحديث مزدوج في المخزون أو في السجل المالي؟
- هل تُراجع مؤشرات الأداء شهريًا وربع سنويًا دون الاعتماد على أرقام معيارية غير مناسبة؟
- هل يعرف الفريق الفرق بين البضاعة الراجعة، والمال الراجع، والبضاعة القابلة للبيع؟
الخطوة التالية العملية هي توثيق سياسة مرتجعات قصيرة من صفحة واحدة، ثم تدريب الفريق عليها بحالة واحدة بسيطة وحالتين معقدتين، ثم مراجعة أول عشر عمليات مرتجعات لاكتشاف أين يحدث الالتباس. بعد ذلك فقط يمكن تحسين القواعد داخل العمل اليومي، مع إبقاء التحقق من قدرات النظام منفصلًا عن الافتراضات التشغيلية.
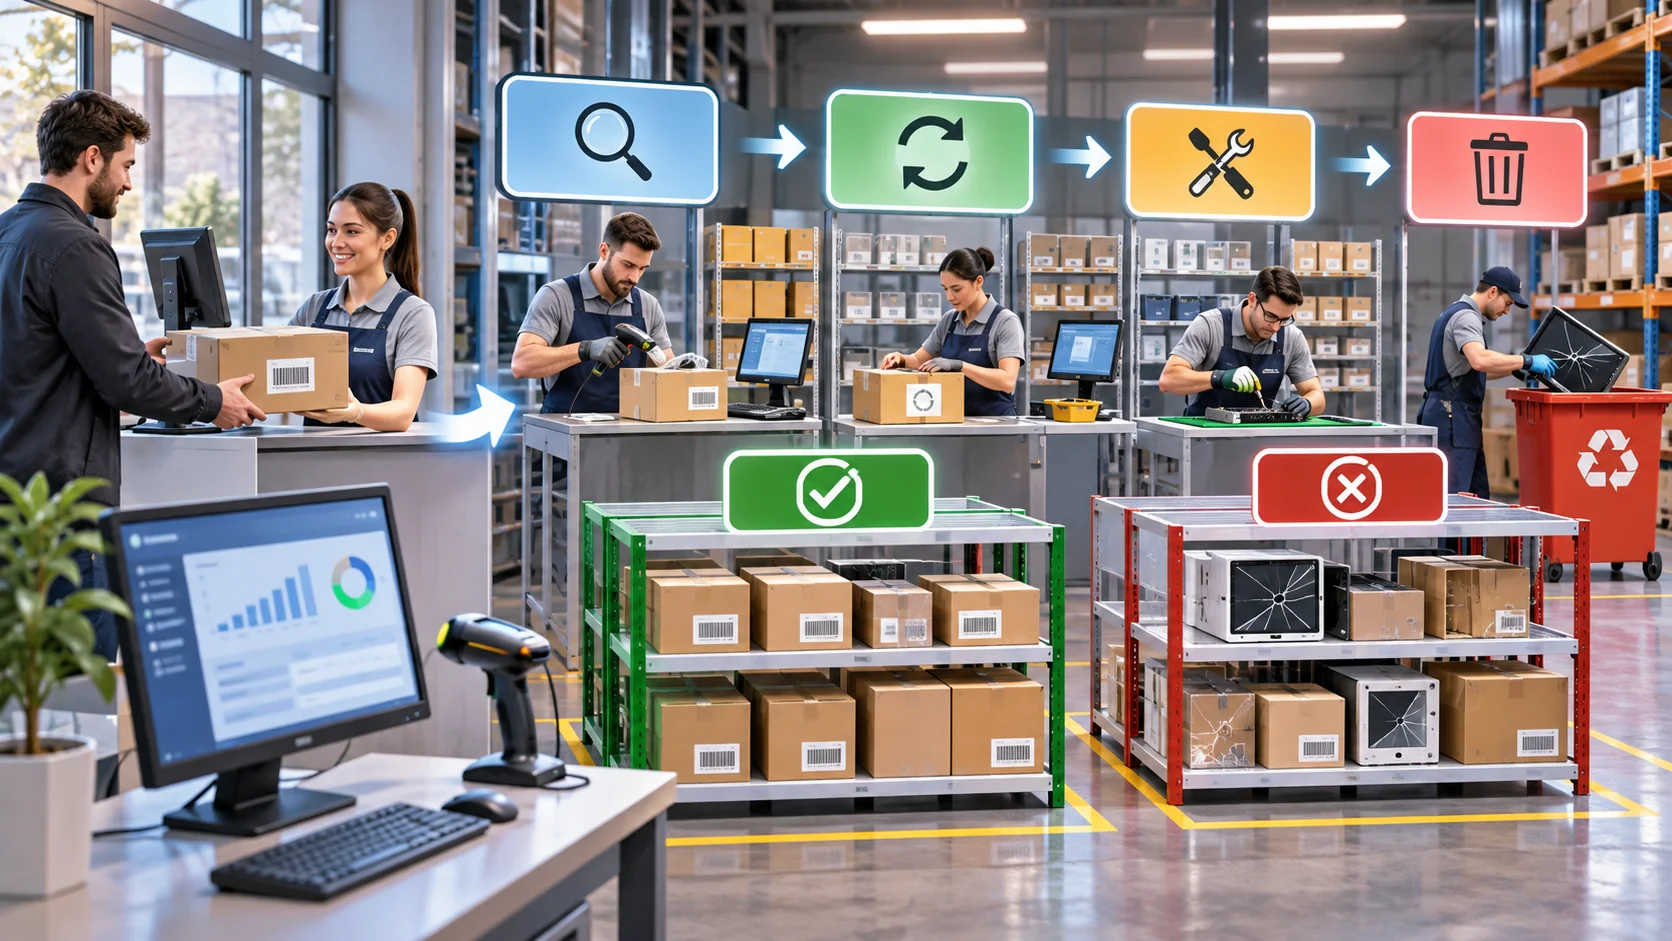
الأسئلة الشائعة
هل يمكن إرجاع جزء من كمية بند واحد في الفاتورة؟
يجب ربط الكمية المرجعة ببند الفاتورة الأصلي، وتحتاج الوظيفة البرمجية المحددة إلى تحقق منفصل.
هل تعاد البضاعة التالفة مباشرة إلى المخزون القابل للبيع؟
لا. يجب فحص الحالة وتحديد التصرف المناسب أولاً.
ما الفرق بين إرجاع السلعة ورد المال؟
استلام السلعة فعلياً وإعادة المبلغ عمليتان منفصلتان تجب مطابقتهما.
كيف يسجل الإرجاع الجزئي؟
تربط كل كمية مرتجعة بمستند البيع الأصلي والبند المعني.
ما مصير السلعة التي تحتاج إلى إصلاح؟
تعزل عن المخزون القابل للبيع حتى الفحص واتخاذ القرار.
كيف نمنع تكرار تعديل المخزون؟
نستخدم مرجعاً فريداً للمرتجع ونراجع سجل الحركات قبل الترحيل.
ماذا لو أعيد المنتج إلى فرع آخر؟
يسجل موقع الاستلام الفعلي وأي نقل لاحق مطلوب.
ما المستندات التي يجب الاحتفاظ بها؟
مرجع البيع الأصلي ونتيجة الفحص وتاريخ استلام البضاعة.