Məhsul qaytarılması, qismən geri qaytarma və anbar qalığının düzəldilməsi
Tam və qismən qaytarma, zədələnmiş mallar, pulun geri qaytarılması, anbar hərəkəti və satışa yararlı qalığın praktik bələdçisi.
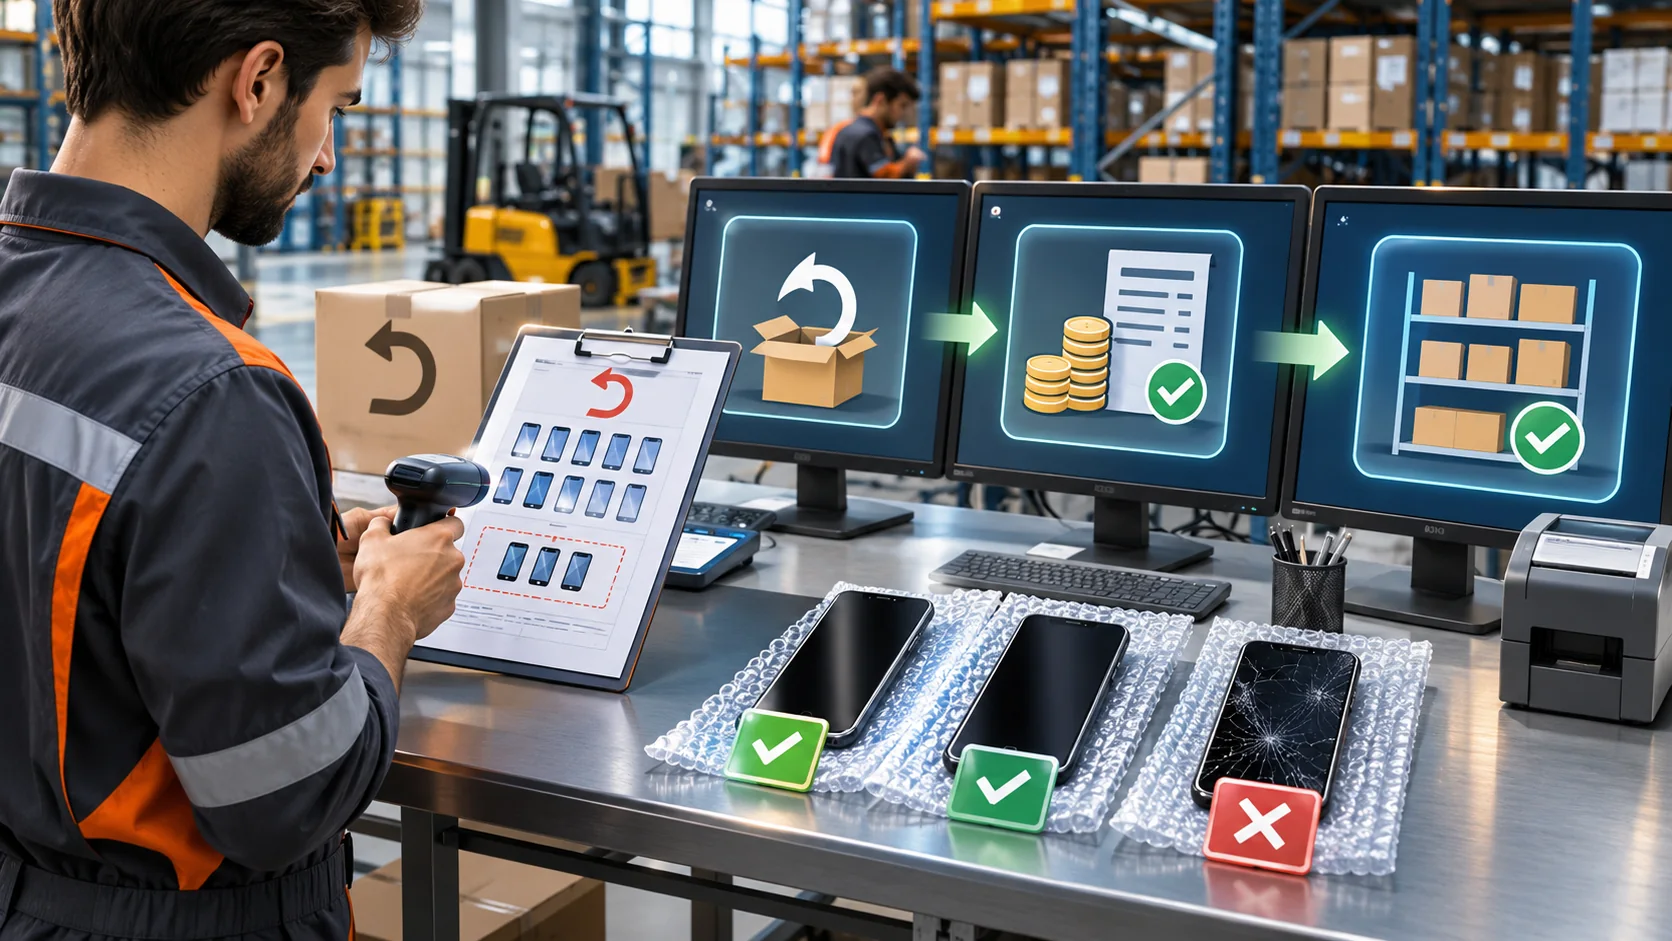
Tam və qismən qaytarma, zədələnmiş mallar, pulun geri qaytarılması, anbar hərəkəti və satışa yararlı qalığın praktik bələdçisi.
Geri qaytarma idarəçiliyinə giriş: niyə “qaytarma” tək hadisə deyil
Inventar geri qaytarma prosesi çox vaxt bir sözlə izah olunur, amma əməliyyat baxımından bu, bir-birindən asılı olmayan bir neçə mərhələdən ibarətdir. Mağaza və anbar komandaları bəzən “müştəri qaytarma etdi” deyəndə həm müraciəti, həm malın fiziki qəbulunu, həm də pulun qaytarılmasını eyni şey kimi düşünür. Bu yanaşma isə səhvlərə gətirir: stok iki dəfə artır, kredit qeydləri vaxtından əvvəl yaradılır, zədələnmiş məhsul satışa yararlı kimi görünür və maliyyə ilə anbar qeydləri bir-birinə uyğun gəlmir.
Rigi24 kimi inventar yönümlü sistemlərdə əsas prinsip sadə olmalıdır: sənəd, fiziki hərəkət, vəziyyət qiymətləndirməsi və maliyyə düzəlişi ayrı addımlar kimi düşünülməlidir. Bu yanaşma proqramın konkret funksiyası kimi deyil, düzgün əməliyyat dizaynı kimi qəbul edilməlidir. Xüsusilə satış və e-ticarət mühitində qaytarma prosesinin hər mərhələsi ayrıca izlənməzsə, eyni mal üçün iki dəfə hərəkət yaranır və nəticədə nə stok, nə də mühasibat uyğun qalır.
Altı müstəqil mərhələ: müraciətdən ödənişin qaytarılmasına qədər
Qaytarma idarəçiliyi altı fərqli mərhələ kimi qurulmalıdır. Bunları bir-birindən ayırmaq həm audit, həm də gündəlik işdə vacibdir.
- Qaytarma sorğusu — müştərinin malı geri qaytarmaq istədiyini bildirdiyi mərhələdir. Bu, hələ fiziki qəbul deyil.
- Qaytarma icazəsi — mağaza, anbar və ya satış şöbəsi sorğunu təsdiqləyir və qaydaları müəyyənləşdirir. Bu mərhələdə mal hələ gəlməyib.
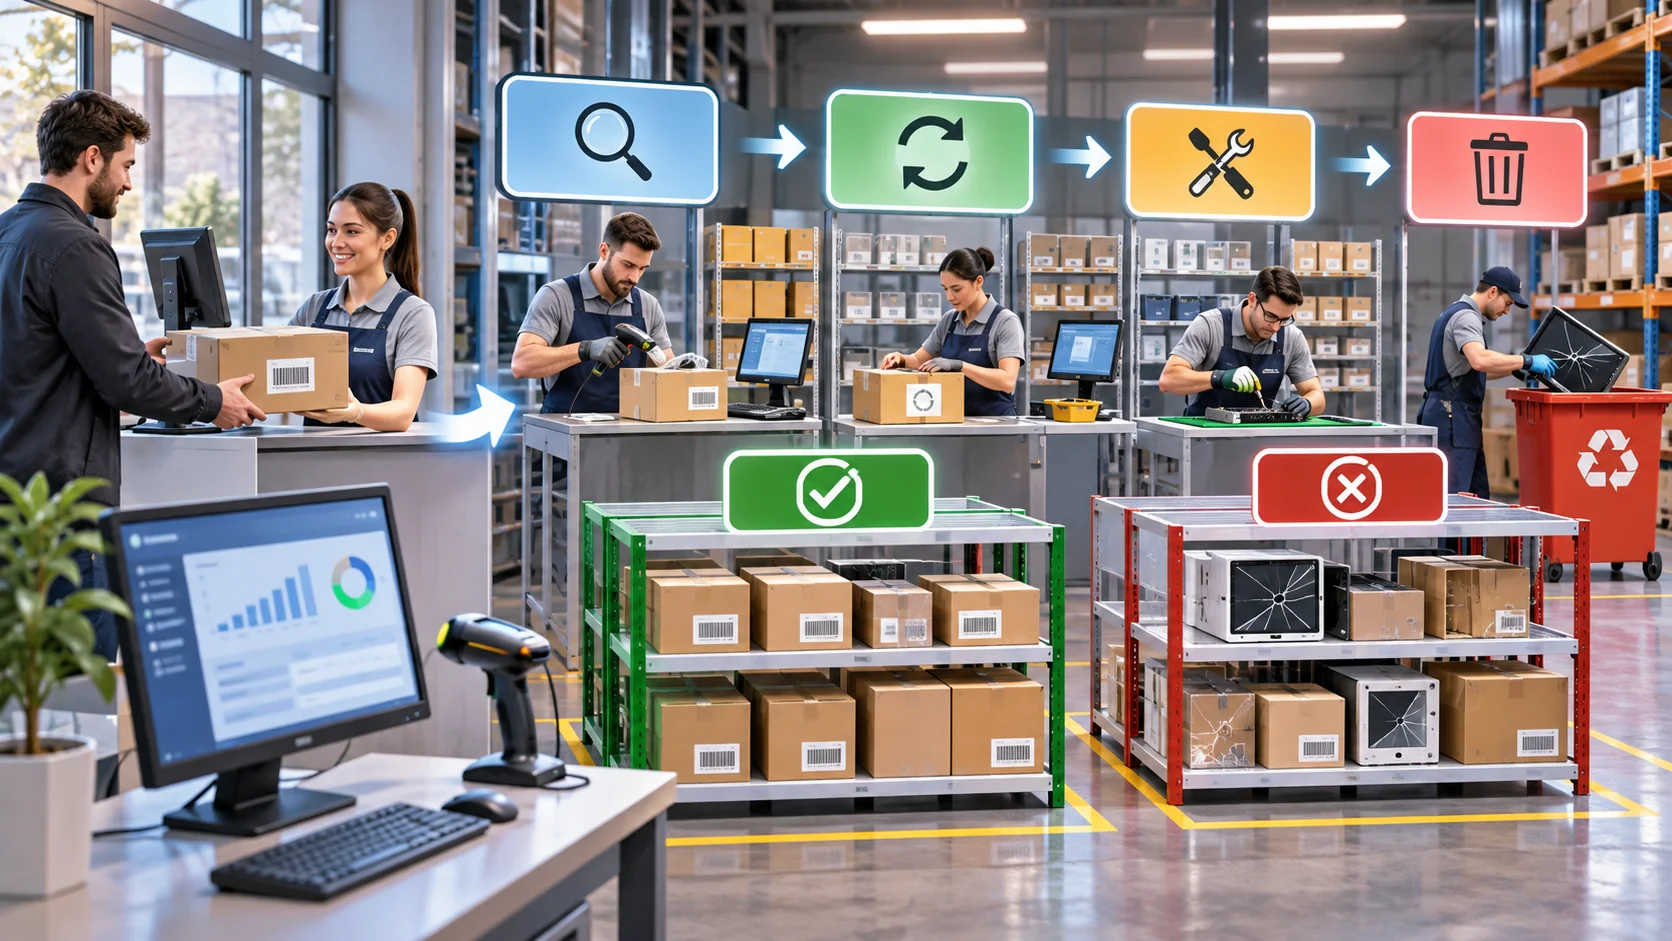
- Fiziki qəbul — məhsul qəbul masasında və ya anbar girişində faktiki olaraq alınır, sayılır və qeyd olunur.
- Yoxlama və inspeksiya — məhsulun vəziyyəti, seriya nömrəsi, qablaşdırma, aksesuarlar və işləkliyi yoxlanır.
- Stok hərəkəti — məhsulun satışa yararlı, təmirə gedən, zədələnmiş və ya scrap kateqoriyasına yönləndirilməsi.
- Kredit qeydi və ödənişin qaytarılması — maliyyə düzəlişi və faktiki pul qaytarması. Bunlar eyni an deyil və bir-birindən ayrı idarə oluna bilər.
Bu altı mərhələni ayırmaq xüsusilə Tbilisidə elektronika pərakəndə satışında vacibdir. Məsələn, Wi-Fi router və ya şəbəkə switch-i qəbul masasına gəlib çatdısa, hələ onun satıla bilən məhsul olub-olmadığı bilinmir. Sorğu təsdiqlənmiş olsa belə, fiziki yoxlama tamamlanmadan stok artırılmamalıdır. Əks halda mağaza özündə olmayan məhsulu “yenidən satışda” kimi göstərə bilər.
Qaytarma sorğusu ilə fiziki qəbulun fərqi
Qaytarma sorğusu alıcının niyyətini, fiziki qəbul isə məhsulun real mövcudluğunu göstərir. Bu ikisini qarışdırmaq, xüsusən kuryer, filial və anbar arasında hərəkət edən sifarişlərdə problem yaradır. Məsələn, müştəri e-poçt və ya satış şöbəsi vasitəsilə 3 ədəd cihazı qaytarmaq istədiyini bildirə bilər. Lakin məhsul iki gün sonra gəlməz, yalnız biri gəlir və ya biri başqa vəziyyətdə olur. Sorğu hələ də “gözləmədə” qalmalıdır; fiziki qəbul baş verməyincə stokda heç nə dəyişməməlidir.
Ən yaxşı təcrübə kimi, qəbul masasının qarşısında “pending/quarantine” zonası yaradılmalıdır. Buraya gələn məhsullar dərhal əsas satış stokuna daxil edilmir. Onlar ayrıca yerə qoyulur, etiketlənir və inspeksiya nəticəsi gözlənilir. Bu, xüsusilə serial nömrəsi izlənən avadanlıqda önəmlidir. Bir router və ya switch qəbul edilibsə, amma xarici zədəsi varsa, dərhal satışa yararlı yerə deyil, müvəqqəti karantin sahəsinə yönəlməlidir.
Qəbul masası üçün yoxlama siyahısı
Qəbul edən əməkdaşın işi sadəcə paketi açmaq deyil. O, sənədləri, identifikasiyanı və vəziyyəti eyni anda yoxlamalıdır. Aşağıdakı siyahı əməliyyat disiplinini qoruyur:
- Orijinal faktura və ya alış sənədi
- Ödəniş sübutu və ya satış təsdiqi
- Məhsulun identikliyi: SKU, ad, model
- Barkod və varsa seriya nömrəsi
- Partiya/batch məlumatı, əgər tətbiq olunursa
- Qəbul vaxtı və tarixi
- Qaytarma səbəbi və müştəri ilə aparılmış ilkin kommunikasiya
- Fotoşəkillər: xarici qutu, zədə, aksesuarlar, etiketlər
Bu siyahı yalnız inzibati rahatlıq üçün deyil. Hər element sonradan mübahisə yarandıqda sübut rolunu oynayır. Məsələn, Tbilisidə bir şəbəkə avadanlığı mağazasında eyni model router iki fərqli partiya ilə gələ bilər. Əgər yalnız adı ilə yoxlanarsa, yanlış partiya geri stoklanar və sonradan zəmanət və ya uyğunluq problemi yaranar.
İdentifikasiya qaydaları: SKU, barkod, seriya nömrəsi və partiya
Qaytarma zamanı ən böyük risklərdən biri eyni məhsulun bir neçə identifikatorla görünməsidir. SKU satış və anbar düzəni üçün, barkod fiziki skan üçün, seriya nömrəsi isə konkret vahidin unikal izlənməsi üçün istifadə edilir. Partiya nömrəsi isə eyni istehsal və ya giriş qrupunu ayırmağa kömək edir. Bu dörd göstəricini bir-birinə qarışdırmaq olmaz.
Məsələn, bir satış sənədində 10 ədəd şəbəkə cihazı ola bilər. Hamısının SKU-su eynidir, barkodları eyni tipdədir, amma seriya nömrələri fərqlidir. Qaytarma zamanı yalnız SKU sayına əsaslanmaq kifayət deyil; hansı seriya nömrəli vahidin qaytarıldığı qeydə alınmalıdır. Əks halda iki dəfə sayım, səhv maliyyə ayırması və ya yanlış zədələnmə aktı yaranar.
Satış vahidi ilə alış vahidi də qarışdırılmamalıdır. Məsələn, tədarükçüdən qutu ilə alınan məhsulun satışda 1 ədəd kimi təqdim olunması mümkündür. Qaytarma zamanı həmin vahidin satışı hansı ölçüdə rəsmiləşdirildiyi, alış qiymətinin hansı vahidə düşdüyü və verginin necə bölündüyü nəzərə alınmalıdır. Eyni malın 1 ədədlik qaytarılması ilə 1 qutunun qaytarılması maliyyə baxımından fərqli hadisədir.
Faktura qaytarılması: bütöv sənəd, seçilmiş sətirlər və qismən miqdar
Bütün fakturanın qaytarılması, yalnız bəzi faktura sətirlərinin qaytarılması və bir sətirin qismən miqdarda qaytarılması eyni proses deyil. Bunları bir hadisə kimi işləmək olmaz. Bütöv faktura qaytarılması o deməkdir ki, sənəddəki bütün məhsullar geri qayıdır və maliyyə də buna uyğun düzəlir. Seçilmiş sətir qaytarılması isə yalnız müəyyən SKU-ların çıxarılması deməkdir. Qismən miqdar qaytarılmasında isə eyni sətirdən, məsələn, 10 ədədin 3-ü geri gəlir.
Bu fərq əməliyyat baxımından mühümdür, çünki hər sətir üçün vergilər, endirimlər və satış qiyməti ayrıca hesablanır. Bir sətirdə 10 ədəd router satılıbsa və yalnız 3 ədəd geri qayıdıbsa, həmin sətir qismən açıq qalmalıdır. Qalan 7 ədədin satış qeydi dəyişməz qalır. Əgər bu, bütöv sətir kimi silinsə, stok və gəlir hesabatı pozular.
Praktik qayda: faktura sənədində bir sətir = bir identifikasiya xətti. Qaytarma əməliyyatı bu xəttin üzərinə minməli, amma onu ləğv etmədən miqdar düzəlişi etməlidir. Bu yanaşma, xüsusilə eyni malın bir hissəsinin yararlı, bir hissəsinin zədəli olduğu hallarda vacibdir.
Hesablanmış nümunə: 10 elektron cihazdan 3-nün qaytarılması
Tutaq ki, Bakıdan bir pərakəndə müştəri Tbilisidəki ofisi üçün 10 ədəd şəbəkə cihazı alıb. Hər vahidin satış qiyməti 200 lari, vergi və ümumi sənəd detalları sadəcə nümunə üçün düşünülür. Sənəddə 10 ədəd eyni SKU var, amma seriya nömrələri fərqlidir. Müştəri 3 ədədini geri qaytarır.
Qəbul masasında 3 vahid yoxlanır. Onlardan 2-si tam sağlamdır, 1-i isə korpusu zədələnmiş vəziyyətdədir və satışa yararlı deyil. Bu halda nəticə belə olmalıdır:
- 2 ədəd: yoxlamadan keçdi, satışa yararlı stok və ya karantin sonrası yenidən satışa yararlı stok kimi qeyd oluna bilər.
- 1 ədəd: zədələnmiş, təmirə yönəldilə bilər və ya scrap kimi ayrılmalıdır.
- Qaytarma müraciəti: 3 ədəd üzrə açıq qalır, amma sənəd üzrə yalnız qəbul edilmiş 3 ədəd bağlanır.
- Maliyyə: kredit qeydi yalnız qəbul edilmiş 3 ədəd üçün yaradılır; ödəniş qaytarılması isə ayrıca təsdiqlənir.
Əgər satış qiyməti 200 laridirsə, 3 ədədin ümumi satış dəyəri 600 lari olar. Lakin zədələnmiş 1 ədəd üçün müştəriyə tam satış qiymətinin qaytarılması avtomatik qərar olmamalıdır; bu, mağaza siyasətinə və inspeksiya nəticəsinə bağlıdır. Ən doğru əməliyyat yanaşması odur ki, sistemdə 3 ədəd qaytarma sənədi yaradılır, 2 ədəd satışa yararlı stokda əks olunur, 1 ədəd isə damage və ya repair yoluna ayrılır. Müştəriyə veriləcək məbləğ ayrıca müəyyən edilir və bunu satış şöbəsi ilə maliyyə bölməsi təsdiqləyir.
Bu nümunədə stok hərəkəti necə düşünülməlidir
Stokun yalnız iki vahidi geri satışa yararlı sayılırsa, əsas anbar balansı 2 ədəd artır, amma həmin 2 ədəd hələ karantin və yoxlama mərhələsində ola bilər. Zədələnmiş 1 ədəd isə satış stokuna daxil olmamalıdır. Onun yerini repair, damage və ya scrap kateqoriyası tutmalıdır. Əgər sistemdə bu kateqoriyalar varsa, əməliyyat komandası onları düzgün seçməlidir; yoxdursa, daxili prosesdə ayrıca qeyd aparmaq lazımdır.
Qəbul zamanı yaranan tipik səhvlər və qarşısının alınması
Ən çox rast gəlinən səhv, qaytarma icazəsi ilə fiziki qəbulun eyni vaxtda bağlanmasıdır. Məsələn, müştəri hələ yalnız bir cihaz gətirib, amma sistemdə üçü də qəbul edilmiş kimi görünür. Bu halda stok artır, müştəriyə artıq kredit hazırlanır və sonradan ikinci və üçüncü vahid gəlmədikdə düzəliş çətinləşir.
Digər səhv, zədələnmiş məhsulu avtomatik “satışa yararlı” saymaqdır. Xarici görünüş normal olsa belə, cihaz açılmadan test edilməlidir. Şəbəkə avadanlığında portların işləməsi, enerji reaksiyası və lampaların statusu vacibdir. Sırf qutusu sağlam olduğuna görə məhsulu yenidən satış stokuna qaytarmaq risklidir.
Üçüncü səhv, eyni məhsulu həm qaytarma sənədində, həm də inventar daxilolmasında iki dəfə saymaqdır. Bu, adətən iki əməkdaşın eyni paket üzərində ayrı-ayrı əməliyyat aparması ilə baş verir. Bunun qarşısını almaq üçün qəbul vaxtı qeyd edilməli, hər paketə unikal daxili nömrə verilməli və status “gözləmədə”, “yoxlanır”, “qəbul edildi”, “rədd edildi” kimi mərhələlərə bölünməlidir.
Qismən gələn və ya fərqli vəziyyətdə gələn mallar
Bəzən müştəri vəd edilən bütün məhsulları qaytarmır, ya da gətirilən məhsullar sənəddə qeyd olunan vəziyyətdən fərqli olur. Bu halda qərar “hamısını qəbul et” və ya “hamısını rədd et” kimi sadə deyil. Qismən gəlmə hallarında yalnız faktiki qəbul edilən vahidlər üçün hərəkət aparılmalıdır. Gəlməyən məhsullar açıq qaytarma sorğusunda qalmalı, ayrıca izlənməlidir.
Əgər məhsul fərqli vəziyyətdədirsə, məsələn, müştəri “açılmamış” kimi bildirir, amma qutu açılıb və aksesuarlar yoxdur, qəbul masası bunu foto ilə sənədləşdirməlidir. Sonra qərar verilməlidir: tam və ya qismən kredit, repair, damage, refuse. Hər qərar əvvəlki mərhələdən ayrıca olmalıdır. Bu, həm müştəri ilə kommunikasiya, həm də daxili stok intizamı üçün lazımdır.
İş axını üçün praktik yoxlama siyahısı
- Qaytarma sorğusunu ayrıca qeyd et, fiziki qəbuldan əvvəl stok dəyişmə.
- Qəbul masasında sənəd və identifikasiyanı yoxla.
- Hər məhsulu karantin sahəsinə yerləşdir.
- SKU, barkod, seriya nömrəsi və lazım olduqda batch-i təsdiqlə.
- Qəbul vaxtını, səbəbi və vəziyyəti foto ilə sənədləşdir.
- Yalnız inspeksiyadan sonra stok istiqamətini seç.
- Kredit qeydi ilə faktiki ödəniş qaytarılmasını ayır.
- Eyni sətir üzrə qismən qaytarma ilə bütöv faktura qaytarılmasını qarışdırma.
Nəticə: nəzarətli geri qaytarma daha az itki deməkdir
Yaxşı qurulmuş inventar geri qaytarma prosesi mağazanın pulunu və stokunu qoruyur. Əsas məqsəd məhsulu geri almaq deyil, doğru vəziyyətdə, doğru sənədlə və doğru maliyyə nəticəsi ilə idarə etməkdir. Qaytarma sorğusu, fiziki qəbul, inspeksiya, stok hərəkəti, kredit qeydi və ödənişin qaytarılması ayrı mərhələlər kimi işlədikdə həm anbar, həm satış, həm də maliyyə komandası eyni dili danışır.
Rigi24 kimi sistemlərdə bu prinsipin tətbiqi üçün biznesin öz daxili qaydaları aydın olmalıdır: məhsul hansı statusla daxil edilir, zədələnmiş vahid harada saxlanır, qismən qaytarma necə hesablanır, seriya nömrəsi hansı mərhələdə təsdiqlənir. Proqram aləti nə olursa olsun, düzgün əməliyyat intizamı olmadan inventar qaytarma prosesi etibarlı işləməyəcək.
Qaytarma ehtiyatının idarə olunmasında əsas qərar sinifləri
İnventar qaytarma prosesində ən vacib idarəetmə addımı qaytarılan malın təkcə “geri gəldi” kimi deyil, hansı vəziyyətdə gəldiyi kimi təsnif edilməsidir. Eyni məhsul fiziki olaraq anbara daxil olsa da, onun satışa yararlı, açılmamış qutu, zədələnmiş, təmirə gedəcək, təchizatçıya qaytarılacaq, karantində saxlanılacaq və ya scrap kimi ayrıca izlənməsi lazımdır. Bu yanaşma Rigi24 kimi inventar obyektləri, anbarlar, lokasiyalar, stock sayımları, stock hərəkətləri, repair, damage və scrap anlayışları olan sistemlərdə əməliyyat intizamını qorumaq üçün əsasdır. Burada məqsəd “qaytarılan hər şeyi yenidən stok kimi artırmaq” deyil, hər bir vahidin vəziyyətinə uyğun, ayrı-ayrı stok statusları yaratmaqdır.
Praktikada təsnifat qərarı üç sualla verilir: məhsul yenidən satıla bilərmi, bərpa oluna bilərmi, yoxsa çıxarılmalıdır? Elektronika, şəbəkə avadanlığı, aksesuar və zəmanətli mallarda bu suallar xüsusilə önəmlidir. Məsələn, Tbilisidə yerləşən pərakəndə mağazada geri qaytarılan router qutusu açılmış, amma cihaz işlək vəziyyətdədirsə, onu “open-box” kimi ayrıca kateqoriyaya almaq olar. Eyni modelin başqa nümunəsində plastik korpus çatlayıbsa, bu artıq “damaged” sayılır və satışa yararlı stok kimi sayılmamalıdır. Qərar səhv verildikdə, on-hand sayımı ilə available-to-sell göstəricisi pozulur, rezervlər yanlış görünür və satış qrupu mövcud olmayan stok təklif edə bilər.
Satıla bilən, open-box və zədələnmiş statusların ayrılması
Satıla bilən geri qaytarma adətən tam işlək, komplekt, kosmetik qüsuru olmayan və yenidən stoklanmağa uyğun maldır. Open-box isə qablaşdırması açılmış, lakin məhsulun texniki və vizual vəziyyəti qəbul edilə bilən maldır; bəzi şirkətlər bunu ayrıca endirimli satış kateqoriyasına çevirir. Zədələnmiş məhsul isə ya sırf fiziki zədə, ya da funksional qüsur səbəbi ilə satışa çıxarılmamalıdır. Burada önəmli məqam budur ki, bu statuslar stok sayında bir-birinə qarışmamalıdır: “10 ədəd stok var” demək kifayət deyil, “6 satıla bilən, 2 open-box, 2 damaged” kimi bölünmüş görünüş lazımdır.
Qərar ağacı sadə görünə bilər, amma əməliyyatda çox vaxt səhv burada baş verir. Məsələn, kassada qaytarma qəbul edən əməkdaş qutusu açılmış məhsulu avtomatik olaraq “good stock” kimi daxil edərsə, anbar faktiki olaraq 1 vahid artıq görünə bilər. Nəticədə, rezervasiya edilən məhsul sonradan tapılmır. Düzgün yanaşma hər status üçün ayrı hərəkət və ayrıca sayımdır: status dəyişməsi bir inventar hərəkətidir, satışa çıxarma isə başqa bir qərardır.
| Qaytarılan malın vəziyyəti | Qəbul qərarı | Stok təsiri | Tipik sonrakı addım |
|---|---|---|---|
| Qablaşdırma açılıb, məhsul işləkdir | Open-box | Satıla bilən stokdan ayrı saxlanır | Yenidən qiymətləndirmə və ya outlet satış |
| Korpus zədələnib, funksional risk var | Damaged | Satıla bilən stok artmır | Təmir, scrap və ya təchizatçı qərarı |
| Qutusu möhürlü, tələblərə uyğundur | Sellable | Good stock artır | Yenidən satış |
| Məhsul tam işləmir | Repair / quarantine | Good stock artmır | Texniki yoxlama |
On-hand və available-to-sell hesablaması üçün nümunə
Qaytarmanın ən çox çaşdırdığı hissə on-hand ilə available-to-sell arasındakı fərqdir. On-hand ümumi fiziki mövcudluğu, available-to-sell isə satış üçün həqiqətən sərbəst olan hissəni göstərir. Bu iki göstəricini ayırmaq üçün sadə, amma real bir nümunə götürək. Tutaq ki, Tbilisidəki mağaza və anbar üçün eyni SKU üzrə əvvəlcə 5 ədəd satıla bilən stok var. Sonra 3 qaytarma gəlir: 2 ədəd tam işlək və yenidən satışa uyğun, 1 ədəd isə zədələnmişdir. Eyni vaxtda 2 ədəd artıq rezervasiya olunub və hələ müştəri sifarişində bağlıdır.
Əgər yalnız fiziki qaytarma faktına baxsaq, “3 ədəd geri gəldi” deyib stokun 8 olduğunu düşünmək asandır. Amma düzgün model belə olmalıdır: 5 mövcud good stok + 2 satıla bilən qaytarma = 7 good on-hand; 1 damaged ayrıca statusdadır və good stok sayılmır. Sonra 2 ədəd rezervasiya çıxılarsa, available-to-sell 7 - 2 = 5 olur. Bu o deməkdir ki, fiziki baxımdan 8 vahid var, amma satış üçün sərbəst vahid 5-dir. Damaged vahidlər isə ayrıca görünməli, lakin saleable sayına daxil edilməməlidir.
Bu nümunə idarəetmədə iki ayrı səhvin qarşısını alır: birincisi, zədələnmiş malın səhvən satışa buraxılması; ikincisi, rezerv edilmiş malın yenidən iki dəfə təklif edilməsi. Əgər bir əməkdaş qaytarma qəbul edərkən bütün 3 vahidi “returned good stock” kimi daxil etsə, available-to-sell süni şəkildə 6 görünə bilər. Bu isə başqa bir sifariş üçün artıq satılmayan məhsulu vəd etmək riskini yaradar. Buna görə hər dəfə status üzrə bölünmə və rezervasiyanın ayrıca çıxılması vacibdir.
Credit memo, refund, exchange və store credit arasındakı fərq
Qaytarma prosesində maliyyə nəticəsi ilə inventar nəticəsi bir-birinə qarışmamalıdır. Credit memo adətən müştəri hesabına tanınan məbləğ qeydidir; bu, pulun dərhal geri verilməsi demək deyil. Refund isə ödənişin geri qaytarılmasıdır, yəni real pul çıxışı ilə bağlı əməliyyatdır. Exchange müştərinin bir məhsulu başqa məhsulla dəyişməsi deməkdir və burada həm qaytarılan mal, həm də verilən yeni mal üzrə inventar təsiri ayrıca nəzərə alınmalıdır. Store credit isə gələcək alış üçün istifadə oluna bilən mağaza krediti formatıdır; bu, nə pul geri ödənişi, nə də mütləq kredit memo ilə eyni şeydir.
Burada vacib idarəetmə prinsipi budur: maliyyə nəticəsi bir dəfə, inventar hərəkəti bir dəfə, məhsulun status dəyişikliyi bir dəfə yazılmalıdır. Əgər prosedur aydın deyilsə, eyni qaytarma həm refund, həm credit memo, həm də stock adjustment kimi iki dəfə işlənə bilər. Bu isə hesabatda səhv yaratmaqla yanaşı, stock sayını da şişirdər. Doğru iş axını əvvəlcə qaytarmanı təsdiqləyir, sonra hansı maliyyə alətinin tətbiq olunacağına qərar verir, sonda inventar hərəkəti ilə nəticəni bağlayır.
Hansı ssenaridə hansı nəticə seçilməlidir
Əgər müştəri məhsulu qaytarır və pulunu geri istəyirsə, refund ehtimalı var. Əgər müştəri həmin məbləği sonradan istifadə etmək istəyirsə, store credit daha uyğun ola bilər. Əgər məhsul dəyişdirilirsə, əvvəlki satış üzrə credit memo və ya geri qeyd ilə yeni məhsul üzrə ayrıca satış xətti aparılmalıdır. Bu məsələlərdə yerli vergi və hüquqi öhdəliklər barədə fərziyyə qurmaq düzgün deyil; əməliyyat komandası yalnız daxili siyasətə və təsdiqlənmiş prosedurlara əsaslanmalıdır.
Ən yaxşı təcrübə olaraq, hər maliyyə nəticəsinin qarşısına ayrıca status qoymaq məsləhətdir. Məsələn: “return accepted”, “refund pending”, “exchange completed”, “store credit issued”. Bu cür statuslar əməliyyat tarixçəsində görünəndə, hansı addımın baş verib-vermədiyini sonradan asan yoxlamaq olur. Həmçinin satış və anbar komandaları eyni qaytarma üçün paralel, amma uyğun iş aparır.
Qismən exchange zamanı ikiqat kreditin və ikiqat stok artımının qarşısı
Qismən exchange ən riskli hallardan biridir, çünki qaytarılan məhsulun bir hissəsi ilə yeni məhsulun bir hissəsi eyni sənəddə görünə bilər. Məsələn, müştəri 1 ədəd Wi‑Fi router qaytarır, amma əvəzində daha bahalı bir modeli alır və qiymət fərqini ödəyir. Burada səhv baş verərsə, sistem eyni qaytarma üçün iki dəfə kredit verə və ya qaytarılan ədəd üçün stok artımını iki dəfə yaza bilər. Əməliyyat səviyyəsində bunu önləmək üçün hər xəttə ayrı referens və hər sənədə unikal document reference lazımdır.
Düzgün iş axını belədir: əvvəlcə qaytarılan xəttin identifikasiyası edilir, sonra həmin xətt üzrə inventar statusu müəyyənləşdirilir, daha sonra yeni məhsulun satışı ayrıca sənəd kimi aparılır. Əgər eyni prosesdə həm geri qaytarma, həm də yeni satış var idisə, hər iki tərəf ayrıca ledger hadisəsi kimi yazılmalıdır. Bu yanaşma xüsusilə invoice modulundan gələn satışlar ilə online-store modulundan gələn sifarişlər arasında qarışıqlıq olduqda vacibdir. Rigi24-də funksionallıq haqqında heç bir avtomatik sinxronizasiya fərziyyəsi edilməməlidir; əgər belə inteqrasiya lazım olarsa, bu, ayrıca layihə tələbi kimi qiymətləndirilməlidir.
Qismən exchange üçün check-list faydalıdır:
- Qaytarılan xəttin orijinal satış sənədi ilə uyğunluğu yoxlanıb.
- Yeni verilən məhsul ayrıca satış xətti kimi yaradılıb.
- Refund və ya credit memo bir dəfə yazılıb.
- Qaytarılan stok yalnız uyğun statusda artıb.
- Eyni document reference ilə ikinci dəfə inventar hərəkəti edilməyib.
Supplier return ilə customer return arasındakı fərq və iki anbarlı ssenari
Customer return və supplier return xaraktercə oxşar görünə bilər, amma inventar baxımından tam fərqlidir. Customer return müştərinin sizə geri verdiyi məhsuldur; bu, satışdan sonra baş verir və məhsulun son vəziyyəti əsasdır. Supplier return isə tədarükçüyə geri göndərilən məhsuldur; burada əsas səbəb çox vaxt qüsurlu mal, yanlış SKU, zədələnmiş yük və ya qəbul zamanı uyğunsuzluq olur. Bu fərq iki ayrı lokasiya və iki ayrı anbar olan şirkətlərdə daha da kritikdir.
Fərz edək ki, bir şirkətin Tbilisidə əsas satış anbarı və Rustavidə texniki ehtiyat anbarı var. Müştəridən geri gələn işlək access point əvvəlcə Tbilisidə qəbul olunur, amma test və yenidən satış üçün Rustavidə yerləşdirilir. Eyni zamanda, supplier return üçün zədələnmiş partiya Tbilisidən tədarükçüyə qaytarılır və bu məhsul ümumiyyətlə satışa uyğun olmur. Burada gələn və gedən yüklər eyni SKU olsa da, onların hərəkət səbəbi, istiqaməti və nəticəsi ayrı olmalıdır. Əgər bunu qarışdırsanız, bir anbarın stock count-u digər anbara süni transfer kimi görünə bilər.
İki anbarlı modeldə növbəti üç sual həmişə verilməlidir: məhsul haradan gəldi, hara gedir, hansı statusla gedir? Məsələn, customer return üzrə “good” statuslu 2 ədəd router Tbilisidə qəbul edilir və sonradan Rustaviyə daxili transfer kimi göndərilir. Supplier return üzrə isə 1 ədəd zədələnmiş switch tədarükçüyə geri yollanır və stock-dan tam çıxır. Bunlar eyni tipli fiziki hərəkət deyil, ona görə də sənədlər də eyni olmamalıdır.
Idempotency keys, document reference və event ledger nə üçün vacibdir
Qaytarma prosesində təkrar klik, brauzer yeniləməsi, API retry və webhook-un bir neçə dəfə gəlməsi kimi hallara hazır olmaq lazımdır. Bunun üçün idempotency key və ya unikal document reference prinsipi tətbiq edilməlidir. Məqsəd odur ki, eyni əməliyyat sistemə iki dəfə gəlsə belə, yalnız bir dəfə icra olunsun. Bu, xüsusilə inventar hərəkətləri və maliyyə qeydləri üçün kritikdir.
Best-practice yanaşmada hər qaytarma hadisəsi ayrıca event ledger-ə yazılır: qəbul edildi, yoxlandı, status verildi, stock movement yaradıldı, maliyyə nəticəsi tətbiq edildi. Əgər eyni webhook ikinci dəfə gəlirsə, sistem həmin eventin artıq işlənib-işlənmədiyini document reference ilə görməlidir. Beləliklə, duplicate click nəticəsində eyni məhsul iki dəfə stok artırmır, eyni refund iki dəfə verilmir. Bu, xüsusən onlayn satış ilə invoice modulu arasında birbaşa texniki asılılıq olmadıqda daha da önəmlidir.
Sadə qayda belədir: “hərəkət faktı” ilə “hərəkətin qeydi” ayrıdır, amma ledger onları bir zəncirdə birləşdirir. Sonradan audit və ya daxili yoxlama zamanı təkcə son sayma yox, hadisələrin ardıcıllığı da görünməlidir. Əgər bir dokumentdə return accepted, damaged received və scrap posted hadisələri varsa, onların hamısı ayrıca timestamp və referenslə saxlanmalıdır.
Elektronika, möhür, aksesuar və zəmanətli mallarda fiziki yoxlama
Elektronika məhsullarında inspeksiya sadəcə “işləyir” cümləsi ilə bitmir. Qutunun möhürü, serial nömrəsi, adapter, kabel, təlimat, qoruyucu film, aksesuar komplektliyi və görünən zədələr ayrıca yoxlanmalıdır. Əgər məhsul şarj cihazı, router, switch və ya noutbuk aksessuarıdırsa, uyğun enerji tələbləri, port uyğunluğu və istehsalçı komplektliyi də nəzərə alınmalıdır. Açılmış qutu ilə işlək məhsul arasında fərq çox vaxt məhz bu detallarda üzə çıxır.
Zəmanətli mallarda əlavə risk odur ki, qaytarma səbəbi dərhal görünməyə bilər. Məsələn, müştəri “işləmir” deyə qaytarır, amma texniki yoxlamada cihazın sadəcə yanlış adapterlə sınaqdan keçirildiyi məlum olur. Əks halda, əslində sağlam olan məhsul səhvən damaged statusu ala bilər. Buna görə QA mərhələsində minimum yoxlama siyahısı hazırlanmalıdır:
- Serial nömrə və model kodu uyğun gəlir.
- Qutunun möhürü və ya açılma izi qeyd olunub.
- Aksesuarlar tamdır.
- Görünən fiziki zədə yoxdur və ya təsvir edilib.
- Funksional test nəticəsi yazılıb.
- Zəmanət riskinə səbəb ola biləcək açılma, nəm və ya iz aşkar edilib.
Traceability: GTIN, EPCIS və skanmanın məhdudluğu
İzlənəbilənlik baxımından iki anlayışı ayırmaq vacibdir. GTIN trade item-i, yəni ticarət vahidini identifikasiya edən standart koddur. EPCIS isə hadisələri — nə vaxt, harada, hansı objekte nə baş verdiyini — kommunikasiya etmək üçün istifadə olunan standart yanaşmadır. Sadə barcode skan etmək isə təkbaşına stok dəyişikliyini sübut etmir; skan yalnız identifikasiyadır, inventar hərəkəti isə ayrıca biznes qaydası və qeydi tələb edir.
Bu prinsip çox vaxt səhv başa düşülür. Məsələn, operator anbara gələn routerin barkodunu skan edir və hesab edir ki, stok avtomatik artıb. Halbuki real prosesdə məhsulun qəbul statusu, yoxlama nəticəsi, lokasiya və mümkün risklər ayrıca təsdiqlənməlidir. Eyni məhsulun qaytarma olaraq girməsi, repair-a getməsi və ya scrap-a çıxması hər biri fərqli event-dir. Traceability güclü olarsa, sonradan “bu vahid nə vaxt qəbul edildi, nə vaxt damaged oldu, kim təsdiqlədi” sualları aydın cavablanır.
İdarəetmə üçün praktik yekun yoxlama siyahısı
Qaytarma əməliyyatını gündəlik idarə etmək üçün menecer səviyyəsində sadə, amma ciddi bir yoxlama siyahısı istifadə etmək faydalıdır. Bu siyahı həm səhvləri azaldır, həm də satış, anbar və maliyyə komandaları arasında eyni dili yaradır.
- Hər qaytarma üçün unikal document reference təyin edilib.
- Qaytarılan hər vahid satıla bilən, open-box, damaged, repair, supplier return, quarantine və ya scrap kimi ayrılıb.
- On-hand ilə available-to-sell ayrı hesablanıb.
- Qismən exchange zamanı refund və stok hərəkəti iki dəfə yazılmayıb.
- Customer return ilə supplier return sənədləri qarışdırılmayıb.
- İdempotency və event ledger duplicate click və retry halları üçün nəzərə alınıb.
- Elektronika üçün inspeksiya, aksesuar və serial yoxlaması aparılıb.
- GTIN identifikasiya ilə stok dəyişikliyi qarışdırılmayıb.
Yaxşı qurulmuş qaytarma idarəetməsi, sadəcə məhsulu geri qəbul etmək deyil; düzgün status, düzgün lokasiya, düzgün maliyyə nəticəsi və düzgün audit izi yaratmaqdır. Bu intizam olmadan anbar sayları şişir, satış komandası yanlış vəd verir, maliyyə qeydləri təkrarlanır və geri gələn məhsulun real dəyəri itir. Düzgün qurulsa isə qaytarma, itki mənbəyi deyil, nəzarətli bərpa prosesi olur.
Qaytarmaların uçotunda anbar və mühasibat uzlaşması
Qaytarma əməliyyatı yalnız fiziki malın geri gəlməsi deyil; bu, eyni anda anbar, satış, maliyyə və keyfiyyət qərarlarının üst-üstə düşdüyü çox mərhələli prosesdir. Xüsusilə pərakəndə satış, şəbəkə avadanlığı, ehtiyat hissələri və təmir masası olan müəssisələrdə bir əşyanın geri qayıtması onun dərhal satışa yararlı olması demək deyil. Ona görə də anbara daxil olan qaytarma ilə maliyyədə bağlanan məbləğ, hesab-fakturada və ya satış sənədində görünən düzəliş, həmçinin faktiki fiziki vəziyyət bir-birinə uyğunlaşdırılmalıdır.
Rigi24-də inventar maddələri, anbarlar, yerlər, stok sayları, stok hərəkətləri, təmir, zədə və scrap anlayışları mövcud ola bilər; lakin qaytarma prosesi üçün hansı addımların tətbiq ediləcəyi müəssisənin daxili qaydasından asılıdır. Praktik yanaşma belədir: əvvəl malın qəbul edilməsi təsdiqlənir, sonra maliyyə tərəfi yoxlanır, sonda inventar rəhbəri stok statusunu müəyyən edir. Bu, 3 mərhələli sign-off modelidir və məqsədi eyni malın iki dəfə yazılmasının, yanlış məbləğin geri qaytarılmasının və ya zədələnmiş məhsulun satılabilir stok kimi görünməsinin qarşısını almaqdır.
Üçtərəfli təsdiq ardıcıllığı
Birinci təsdiq qəbul edən əməkdaş tərəfindən verilir. O, fiziki məhsulu yoxlayır, qaytarma səbəbini qeyd edir, qablaşdırmanı, seriya nömrəsini, aksesuarı, zədələri və çatışmayan hissələri sənədləşdirir. Məsələn, Tbilisidə şəbəkə routeri qaytarılırsa, cihaz, adapter, kabel və seriya nömrəsi birlikdə yoxlanmalıdır. Əgər qutu açıqdırsa və antenalardan biri yoxdur, bu dərhal qeyd olunmalıdır.
İkinci təsdiq maliyyə tərəfindən verilir. Burada əsas sual “pul geri qaytarılmalıdırmı?” deyil, “qaytarma sənədi ilə satış sənədi arasında məbləğ, tarix və məhsul uyğun gəlirmi?” sualıdır. Əgər məhsul qismən qaytarılıbsa, məsələn 10 ədədlik partiyadan 3 ədəd geri gəlibsə, maliyyə yalnız həmin 3 ədəd üzrə düzəliş etməlidir. Fiziki qəbul tam olsa belə, maliyyə sənədi uyğunsuzdursa, proses dondurulmalıdır.
Üçüncü təsdiq inventar supervisor tərəfindən edilir. O, məhsulun hansı stok kateqoriyasına düşəcəyinə qərar verir: yenidən satıla bilən, yoxlanmalı, təmirə göndərilməli, zədələnmiş, scrap və ya başqa anbara köçürülməli. Əgər qaytarma Bakıda qeydə alınıb, amma məhsulun əsas stoku Kutaisidədirsə, bu qərar yalnız fiziki yerləşmə ilə deyil, sistemdəki anbar bölgüsü ilə də uyğunlaşdırılmalıdır.
Audit izi: qərarların, düzəlişlərin və sübutların izlənməsi
Qaytarma əməliyyatında audit izi sonradan mübahisələri həll edən əsas mənbədir. Hər bir düzəlişdə kim qərar verdi, nəyi dəyişdi, nə vaxt dəyişdi və hansı sübuta əsaslandı sualları cavabsız qalmamalıdır. Audit izi təkcə “kim daxil etdi” qeydi deyil; bu, qərarın məntiqinin rekonstruksiyasıdır. Xüsusən yanlış məhsul, qismən çatdırılmış qaytarma və ya gec gəlmiş mal kimi hallarda bu məlumatlar kritik olur.
Sənədləşdiriləcək əsas sahələrə aşağıdakılar daxildir:
- əməkdaşın adı və rolu
- əməliyyat tarixi və dəqiq vaxtı
- qaytarılan məhsulun adı, variantı və mümkün olduqda seriya nömrəsi
- düzəldilmiş inventar miqdarı
- qaytarma səbəbi və əlavə izah
- fiziki vəziyyət: açılmamış, açılmış, istifadə izləri, zədə, çatışmayan hissə
- əlavə sübut: foto, qəbul aktı, təmir qeydi, mağaza qeydi, kuryer təsdiqi
Bu qeydlər olmadan eyni məhsul üçün iki fərqli qərar verilə bilər. Məsələn, bir əməkdaş məhsulu “yenidən satıla bilər” kimi daxil edir, digəri isə eyni gün onun zədələndiyini görüb “scrap” yazır. Audit izi bu ziddiyyəti zaman sırasına salır və hansı qərarın əvvəl, hansının sonra verildiyini göstərir.
Sübutların saxlanması və qərarların əsaslandırılması
Əlavə sübutlar mübahisəni azaldır. Şəkil və ya skan edilmiş sənəd yoxdursa, qeydin gücü azalır. Lakin sübut yalnız fayl yükləmək deyil; faylın nəyi göstərdiyi də yazılmalıdır. Məsələn, “qutunun sağ küncündə sıxılma izi var” və ya “adapter yoxdur” kimi qısa, faktiki qeydlər daha sonradan istifadə edilə bilir. Rəhbərlik üçün ən yaxşı praktika odur ki, zədə, çatışmazlıq və uyğunsuzluq vəziyyətləri sübutlarla birlikdə standart səbəb siyahısına bağlansın.
Əgər müəssisə eyni məhsul üçün müxtəlif adlarla səbəb yazırsa, hesabatlar dağınıq görünəcək. Buna görə səbəblər standartlaşdırılmalıdır: “yanlış məhsul”, “natamam qaytarma”, “göndərişdən sonra geri qəbul”, “müştəri istifadəsi nəticəsində zədə”, “nəqliyyat zədəsi”, “təmirə yönləndirildi”. Bu standartlaşdırma məhsul kateqoriyalarına uyğun dəyişə bilər, amma məntiq sabit qalmalıdır.
Natamam qaytarma, yanlış məhsul və gec gələn mal hallarının idarəsi
Ən çox qarışıqlıq yaradan hallar məhz qeyri-tam qaytarma və yanlış məhsuldur. Natamam qaytarma o deməkdir ki, müştəri malın bir hissəsini qaytarır, amma bütün dəsti qaytarmaz. Məsələn, ofis printeri üçün tonerin özü geri gəlir, lakin kabel və quraşdırma dəsti qalmır. Bu halda stok statusu avtomatik şəkildə “satışa yararlı” ola bilməz. Əvvəlcə hissələrin çatışmazlığı qeyd edilir, sonra qərar verilir: yenidən satış, komplektləşdirmə, təmir, yoxsa zədələnmiş kimi ayrılma.
Yanlış məhsul qayıtdıqda iki risk var: biri müştərinin səhvi, digəri anbar və ya mağaza səhvidir. Məsələn, Gürcüstanda kiçik bir mağazada eyni markanın iki oxşar şarj cihazı satılır. Müştəri A modelini qaytarmaq istəyir, amma B modeli göndərilir. Bu halda əvvəlcə sənəd və məhsul kodu yoxlanır, sonra düzəliş yazılır. Əgər yanlış məhsul anbara daxil olarsa, o, başqa müştərinin qaytardığı stok kimi görünə bilər və saylar pozular.
Gec gələn mal isə refunddan sonra anbara qayıdan məhsuldur. Burada əsas prinsip budur: refund əməliyyatı ilə fiziki qəbul ayrı hadisələrdir. Əgər satış məbləği artıq bağlanıbsa, amma mal sonradan gəlirsə, məhsul yenə də qəbul edilməli, lakin maliyyə və anbar qeydləri ayrıca izah edilməlidir. Əks halda eyni əşya həm itmiş, həm də qaytarılmış kimi görünə bilər.
Fərqli şəhərdə yerləşən anbarla iş
Tbilisi mağazası ilə Batumi və ya Kutaisi anbarı arasında hərəkət edən qaytarma xüsusi diqqət tələb edir. Məhsul fiziki olaraq bir şəhərdə qəbul edilə, amma stokda başqa şəhərin anbarına aid görünə bilər. Bu tip halda yol sənədləri, daxili transfer qeydi və qəbul edən yerin adı dəqiq olmalıdır. Əks halda inventar supervisor məhsulu yanlış lokasiyada təsdiqləyə bilər və dövriyyə hesabatı səhv çıxar.
Ən sağlam iş axını budur: məhsul qəbul olunur, lokasiya təsdiqlənir, sonra uyğun anbara köçürmə qərarı verilir. Əgər məhsul təmir üçün başqa şəhərə gedirsə, qaytarma ilə təmir hərəkətləri qarışdırılmamalıdır. Bir sistemdə geri gələn məhsulun statusu “qəbul edilib” ola bilər, amma hələ “satıla bilər” deyil. Bu fərq bəzən ümumi stok sayında böyük fərq yaradır.
Qaytarma KPI-ləri: nəyə baxmaq lazımdır
Qaytarma prosesinin idarəsi yalnız səhv düzəltmək deyil, prosesin keyfiyyətini ölçməkdir. KPI-lər burada qərar verməyə kömək edir, amma onların hamısı təxmin deyil; müəssisə öz məlumatına əsasən hesablamalıdır. Əsas göstəricilərdən biri return rate-dir: müəyyən dövrdə geri qayıdan satışların payı. İkinci göstərici time to disposition-dir: qaytarılan məhsulun qəbuldan yekun qərara qədər keçən vaxtı. Üçüncü göstərici restock time-dir: yenidən satışa yararlı malın rəfə qayıtma müddəti.
Digər vacib göstəricilər resellable recovery, damage share, error və shrinkage-dir. Resellable recovery qaytarılan malların neçə faizinin yenidən satıla bildiyini göstərir. Damage share zədəli olaraq ayrılan malların payını izləyir. Error isə yanlış qeydlər, səhv lokasiya, səhv məhsul və ya yanlış düzəlişlərdir. Shrinkage isə fiziki sayla sistem sayının fərqləndiyi halları göstərir; bu, qaytarma prosesində də yarana bilər.
Bu KPI-ləri ölçərkən bir vacib şərt var: qiymətləndirmə vahid qayda ilə aparılmalıdır. Məsələn, bir ayda 120 qaytarma olubsa və 18-i tam redress edilibsə, 12-si təmirə gedibsə, 20-si zədələnmiş sayılıbsa, qalanları yenidən satılıbsa, hesabat bunu aydın göstərməlidir. Rəqəmlər yalnız ümumi görünüş verməməli, qərarların harada ləngidiyini də göstərməlidir.
Sayım və reytinqdən daha vacib olan operativ suallar
KPI-lərin yanında idarəçilər özlərinə bir neçə sual verməlidir: Qaytarma ən çox hansı məhsullarda yaranır? Gecikmə harada baş verir: qəbulda, maliyyədə, yoxlamada, yoxsa təmirdə? Zədələnmiş məhsulların səbəbi qablaşdırmadırmı, kuryerdirmi, yoxsa mağaza manipulasiyasıdır? Bu suallar cavablandırılmadan yalnız rəqəm toplamaq kifayət etməz.
Kiçik Gürcüstan pərakəndə əməliyyatı üçün praktiki təlim tapşırığı
Təsəvvür edin ki, Tbilisidə kiçik mağaza, arxa anbar və təmir masası olan bir şirkətiniz var. Sizdə həm şəbəkə avadanlığı, həm də aksessuar satışı aparılır. Bu təlimdə üç hadisə eyni gündə baş verir: bir müştəri yarımçıq dəsti qaytarır, biri yanlış model gətirir, üçüncüsü isə refunddan sonra malı bir gün gec qaytarır. Komanda bu üç işi ayrı-ayrı idarə etməlidir.
Təlim addımları belə qurula bilər:
- Qəbul masasında məhsulu yoxlayın və hər məhsula ayrıca hadisə nömrəsi verin.
- Qaytarma səbəbini standart siyahıdan seçin və əlavə qeyd yazın.
- Fiziki vəziyyəti müəyyən edin: tam, natamam, zədəli, istifadə edilmiş, təmirə ehtiyaclı.
- Maliyyə sənədi ilə fiziki məhsulu müqayisə edin.
- Supervisor qərarı ilə məhsulu uyğun stok kateqoriyasına yönləndirin.
- Audit izinə foto və qısa fakt qeydi əlavə edin.
Məsələn, 5 ədədlik router partiyasından 2 ədəd qayıdır. Onlardan biri tam komplektdir, digərində adapter yoxdur. Birincisi “yenidən satıla bilər”, ikincisi “yoxlama/təmir” kimi ayrılır. Əgər satış sənədində 5 ədəd geri yazılıbsa, maliyyə bunu düzəltməlidir. Bu təlim komandanı fiziki qaytarma ilə maliyyə düzəlişini qarışdırmamağa öyrədir.
İlk həftə, ilk ay və rüblük yoxlama üçün operativ checklist
Qaytarma iş axını tətbiq ediləndə ilk həftə məqsəd axının işlədiyini sübut etməkdir. İlk ay isə sistemli səhvlər üzə çıxır. Rüblük yoxlama isə prosesin sabit qaldığını göstərir.
İlk həftə
- Qaytarma səbəblərinin standart siyahısını təsdiqləyin.
- Qəbul, maliyyə və supervisor üçün rol ayrımı yazılı olsun.
- Hər qaytarma üçün minimum audit qeydi forması tətbiq edin.
- Zədə və çatışmazlıq üçün foto sübut qaydasını sınayın.
- Bir neçə sınaq əməliyyatı ilə lokasiya və stok hərəkətini yoxlayın.
İlk ay
- Ən çox təkrarlanan qaytarma səbəblərini qruplaşdırın.
- Natamam və yanlış məhsul hallarının nə qədər vaxt aldığını ölçün.
- Anbar və mağaza arasındakı köçürmələrdə səhv nisbətinə baxın.
- Təmirə gedən məhsulların geri dönüş yolunu izləyin.
- Audit qeydlərində boşluq qalan əməliyyatları siyahıya alın.
Rüblük yoxlama
- KPI-ləri əvvəlki dövrlə müqayisə edin, lakin səbəb izahı ilə birlikdə.
- Səhv, shrinkage və təkrarlanan müştəri problemini ayrıca analiz edin.
- Sifariş, qaytarma və stok düzəlişlərində əl ilə müdaxilə nöqtələrini yoxlayın.
- Anbar lokasiyaları ilə hesabat lokasiyalarının uyğunluğunu test edin.
- Komanda təlimini yeniləyin və proses sənədini təkrar təsdiqləyin.
Rigi24-də görülə bilənlər və müəssisənin özündə qurulmalı olanlar
Rigi24-də inventar maddələri, anbarlar, stok sayları, stok hərəkətləri, təmir, zədə və scrap anlayışlarının olması qaytarma idarəçiliyi üçün faydalı əsas yarada bilər. Lakin bu, avtomatik refund, credit note, auto-restock, webhooks, inteqrə edilmiş returns və ya avtomatik sinxronizasiya var demək deyil. Bu cür funksiyalar yalnız ayrıca yoxlanılarsa təsdiqlənə bilər; əks halda bunlar iş axını tələbi və ya qiymətləndirmə meyarı kimi qəbul edilməlidir.
Ona görə də praktiki yanaşma belədir: sistemdə mövcud obyektlərdən istifadə edin, amma qaytarma məntiqini biznes qaydaları ilə dəqiqləşdirin. Hər qaytarma üçün mənbə sənədini, məhsul vəziyyətini və mümkün stok nəticəsini ayrı-ayrı qeyd edin. Əgər eyni məhsul həm fiziki qəbul olunub, həm də maliyyədə bağlanıbsa, bu iki xəttin uyğunluğunu ayrıca yoxlayın. “Double update” riski ən çox burada yaranır.
Yaxşı idarə olunan prosesdə qaytarma əşyanın geri gəlməsi, refund isə maliyyə qərarıdır. Yenidən satışa yararlı stok isə yalnız təsdiq edilmiş vəziyyət əsasında müəyyən edilir. Bu üçü bir-birinə qarışdırılmamalıdır.
Qısa qərar checklisti və növbəti addımlar
- Qaytarma fiziki olaraq qəbul edilibmi?
- Məhsulun vəziyyəti tam, natamam, zədəli, yoxlanmalı və ya təmirə ehtiyaclı kimi qeyd olunubmu?
- Maliyyə sənədi ilə fiziki qəbul uyğunlaşdırılıbmı?
- Supervisor stok qərarı veribmi?
- Audit izi vaxt, şəxs, səbəb və sübutla tamamlanıbmı?
- Məhsul düzgün lokasiyaya yönləndirilibmi?
- KPI izləməsi üçün hadisə düzgün kateqoriyaya salınıbmı?
Növbəti addım kimi kiçik bir pilot proses qurun: bir mağaza, bir anbar və bir təmir masası üzərində 10–20 qaytarma hadisəsini ardıcıl izləyin. Səhvləri xüsusi qeyd edin, səbəb siyahısını daraldın və audit sahələrini sadələşdirin. Sonra yalnız işləyən qaydanı genişləndirin. Bu yanaşma həm Tbilisi tipli şəhər mağazalarında, həm də şəhərlərarası anbar şəbəkəsində daha dayanıqlı nəticə verir.
Tez-tez verilən suallar
Faktura sətrindəki miqdarın yalnız bir hissəsi qaytarıla bilərmi?
Qaytarılan miqdar ilkin faktura sətrinə bağlanmalıdır; konkret proqram funksiyası ayrıca yoxlanılmalıdır.
Zədələnmiş mal birbaşa satışa yararlı qalığa əlavə olunmalıdırmı?
Xeyr. Əvvəlcə yoxlama və məhsulun vəziyyəti üzrə qərar verilməlidir.
Məhsul qaytarılması ilə pulun geri verilməsi nə ilə fərqlənir?
Malın fiziki qəbulu və ödənişin qaytarılması ayrı əməliyyatlardır.
Qismən qaytarma necə qeyd edilməlidir?
Miqdar ilkin satış sənədinin müvafiq sətrinə bağlanmalıdır.
Təmir tələb edən məhsulla nə etmək lazımdır?
Yoxlamaya qədər satışa yararlı stokdan ayrı saxlanmalıdır.
Təkrar stok düzəlişinin qarşısı necə alınır?
Unikal qaytarma istinadı və hərəkət tarixçəsinin yoxlanması lazımdır.
Məhsul başqa filialda qaytarılarsa nə edilməlidir?
Faktiki qəbul yeri və sonrakı köçürmə qeydə alınmalıdır.
Hansı sənədlər saxlanmalıdır?
İlkin satış sənədi, yoxlama qərarı və qəbul tarixçəsi.
 İnventar sayımı üçün faydalı mənbələrAnbar inventarizasiyası və stok fərqlərinin, əskik və artıq malların idarəsi
 Komanda ünsiyyətiİşçilər üçün korporativ çat və qrup mesajları | Rigi24
 Tapşırıq idarəetməsiTapşırıq idarəetməsi və xatırlatmalar | Rigi24 Workspace
Əlaqəli praktik materiallarMəhsul qaytarılması, qismən geri qaytarma və anbar qalığının düzəldilməsi