Ürün İade Yönetimi: Kısmi İade, Hasarlı Ürün ve Stok Düzeltme
Tam ve kısmi iadeler, hasarlı ürünler, para iadeleri, stok hareketleri ve satışa uygun stok için uygulamalı rehber.
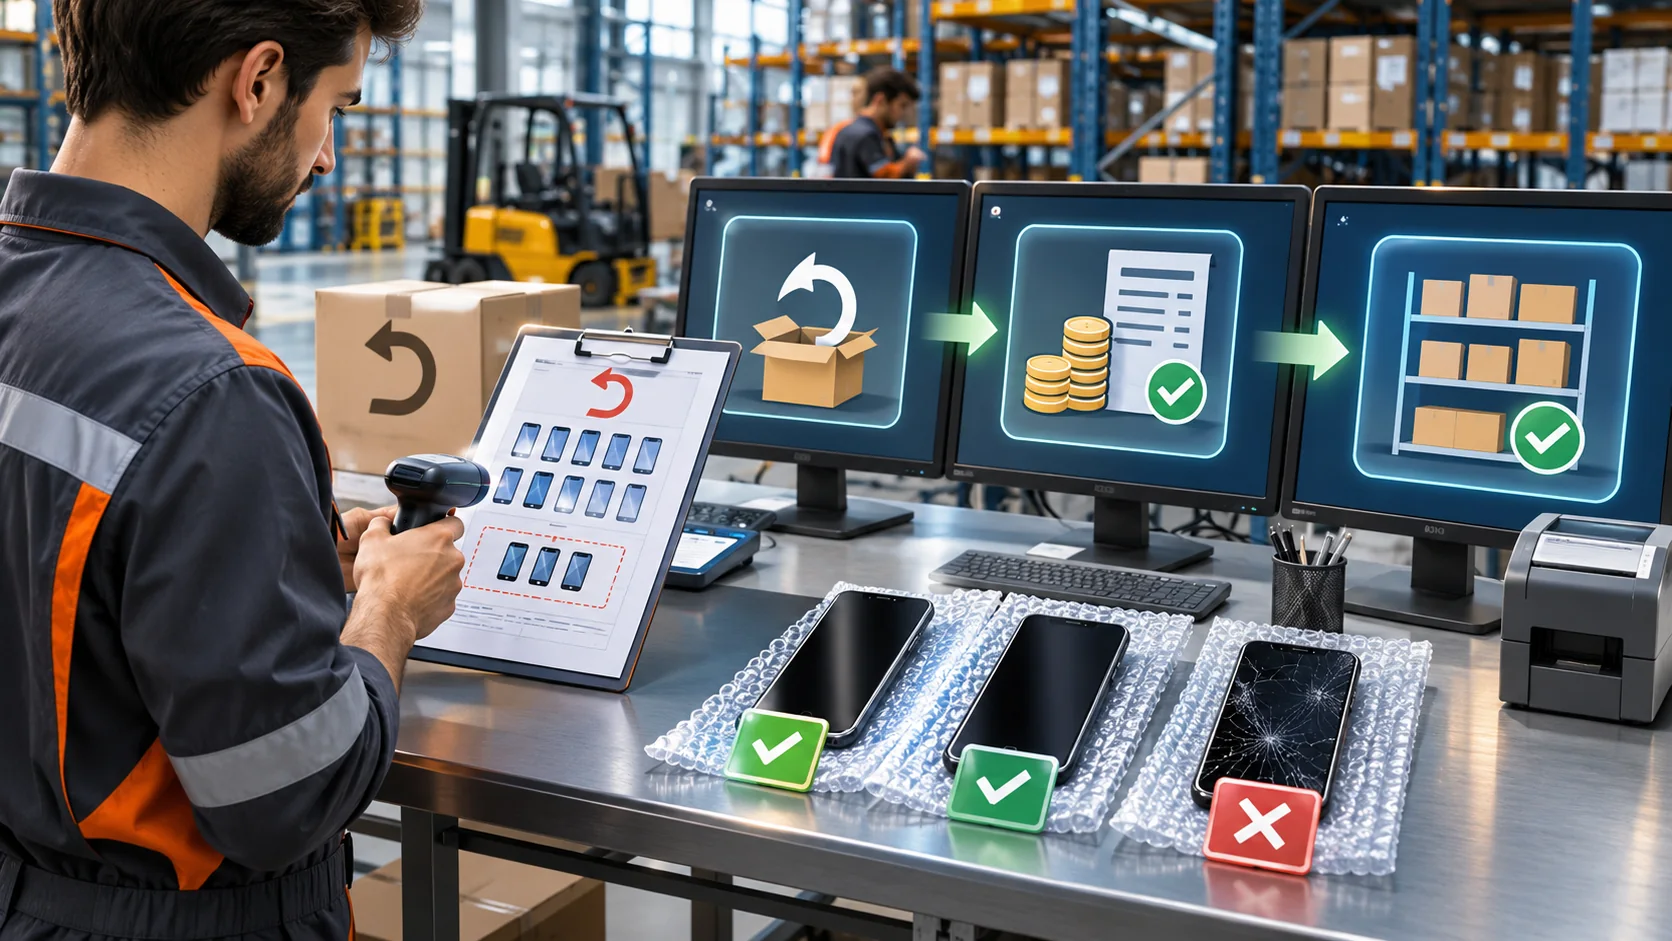
Tam ve kısmi iadeler, hasarlı ürünler, para iadeleri, stok hareketleri ve satışa uygun stok için uygulamalı rehber.
İade Yönetiminde Temel Ayrım: Talep, Fiziksel Kabul, Muayene, Stok Hareketi, İade Alacağı ve Nakit/Geri Ödeme
İnventory returns management, yani stok iade yönetimi, tek bir “iade” kelimesi altında toplanır gibi görünse de operasyonel olarak en az altı bağımsız aşamadan oluşur. Bu ayrımı net kurmayan ekiplerde aynı ürün hem depoya iki kez girer hem de finans kaydı iki kez oluşur; bazen de tam tersi olur ve ürün fiziksel olarak kabul edilmesine rağmen stok ve muhasebe tarafı boş kalır. Özellikle elektronik cihaz, ağ ekipmanı, aksesuar ve seri numarasıyla izlenen ürünlerde bu ayrım kritik önemdedir.
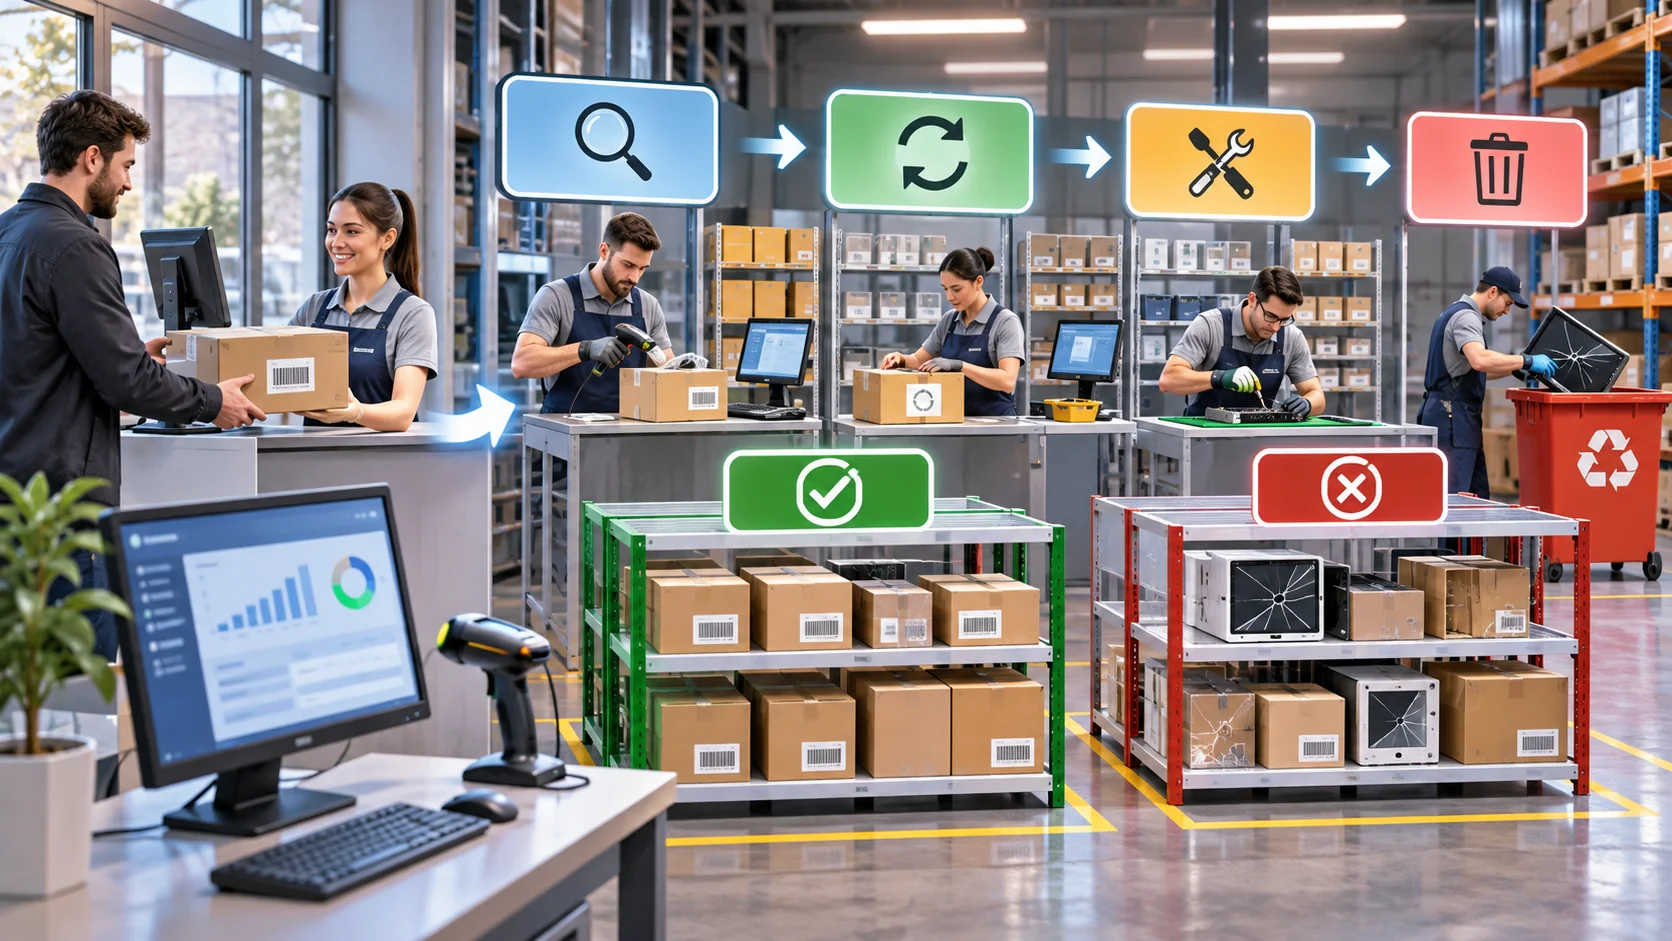
Bir iade sürecinde ilk adım iade talebidir. Bu, müşterinin ürünü geri vermek istediğini bildirdiği aşamadır; henüz ürün depoya gelmemiş olabilir. İkinci adım fiziksel kabul ya da teslim alma anıdır. Ürün gerçekten iade kabul noktasına ulaşır, kayıt altına alınır ve bir intake timestamp oluşturulur. Üçüncü adım muayenedir; ürünün doğru model olup olmadığı, çalışır durumda olup olmadığı, hasar seviyesi, aksesuarları ve seri bilgisi kontrol edilir. Dördüncü adım stok hareketidir; ürün kullanılabilir stok, karantina, onarım, hasarlı stok veya hurda gibi farklı durumlara ayrılır. Beşinci adım credit note yani alacak notu/iadeye bağlı finansal düzeltme oluşumudur. Altıncı adım ise fiili ödeme iadesidir; bu, kart geri ödemesi, havale iadesi, nakit iadesi veya müşteri bakiyesi olarak yürütülebilir. Bu altı adım birbirinin yerine geçmez.
Rigi24 bağlamında bu süreci anlatırken dikkatli olmak gerekir: ürünler, depolar, lokasyonlar, stok sayımları, stok hareketleri, repair, damage ve scrap gibi kavramlar operasyonu modellemek için kullanışlıdır; ancak iade iş akışının otomatik olarak nasıl işlendiği, online-store modülü ile invoice modülünün nasıl bağlandığı, seri takibi ya da event deduplication gibi yeteneklerin gerçekten mevcut olduğu ayrıca doğrulanmalıdır. Bu nedenle burada en doğru yaklaşım, bunları iyi uygulama tasarımı ve değerlendirme kriteri olarak ele almaktır.
Altı Bağımsız Aşama Neden Ayrı Tutulmalı?
Talep ile fiziksel kabulü aynı kayıt gibi yönetmek, özellikle iade reddi ve eksik teslim durumlarında büyük hata doğurur. Müşteri “3 cihaz iade etmek istiyorum” dediğinde bu yalnızca bir niyettir; ürün gelmeyebilir, kısmen gelebilir veya farklı kondisyonla gelebilir. Fiziksel kabul ise yalnızca fiilen teslim edilen miktarı ifade eder. Muayene aşamasında bir ürünün çalışır olduğu, diğerinin ekranı kırık olduğu tespit edilebilir. Bu noktadan sonra stokta tek tip hareket yerine farklı statüler gerekir.
Finans tarafında da aynı ayrım şarttır. Örneğin üç ürün için iade talebi gelmiş olabilir; ancak ürünlerden biri hasarlı olduğu için tam geri ödeme yerine kısmi alacak notu üretilebilir. Bir diğer senaryoda ürünün fiziksel kabulü yapılmış olsa bile müşteri ödeme yöntemi nedeniyle iade günler sonra gerçekleşebilir. Eğer “ürün geldi” ile “para döndü” tek kayıt altında tutulursa, kasa, satış raporu ve stok raporu birbirini tutmaz.
- Talep: müşteri beyanı, ön kayıt
- Fiziksel kabul: depoya giriş anı
- Muayene: durum ve uygunluk kontrolü
- Stok hareketi: usable, quarantine, repair, damage, scrap ayrımı
- Credit note: finansal alacak kaydı
- Ödeme iadesi: gerçek para hareketi
Yanlış Birleştirme Sonucu Oluşan Kayıp Türleri
Bu adımların birleştirilmesi yalnızca muhasebe hatası yaratmaz; operasyonel kayıp da doğurur. Örneğin depo, iade talebini görüp stoktan düşerse ama ürün henüz gelmediyse “hayali stok azalması” oluşur. Tersi durumda ürün teslim alınır ama stok hareketi yapılmazsa fiziki sayım ile sistem sayımı ayrışır. Finans ekibi alacak notunu üretip ödeme iadesini başlatmazsa müşteri memnuniyetsizliği doğar. Ödeme iadesi yapılır ama kredi notu düzenlenmezse satış gelirleri gereksiz şişmiş görünür.
Seçimlik ve Kısmi İadelerde Neden Aynı Olay Gibi Davranılmamalı?
Bir faturada tüm ürünlerin iadesi, yalnızca belli satırların iadesi ve bir satırın sadece bir kısmının iadesi aynı işlemler değildir. Bunlar farklı finansal ve stok mantıkları gerektirir. Tam fatura iadesinde işlem, orijinal fatura ile neredeyse bire bir ters etkili olabilir; fakat seçilmiş satırlar iade ediliyorsa yalnızca ilgili invoice line geri alınır. Bir satırdan üç adet satıldı, müşteri bir adetini iade ediyorsa, iade miktarı satış satırının sadece bir parçasıdır. Bu ayrım yapılmazsa bir satır yanlışlıkla tamamen kapatılabilir ya da tekrar eden iade kaydı oluşabilir.
Örneğin Tiflis’te bir ağ ekipmanları mağazası, aynı faturada 10 adet ürün satmış olsun: 6 adet kablo, 2 adet router, 2 adet switch. Müşteri sadece router’lardan birini geri getirdiğinde bu “tam fatura iadesi” değildir. Sadece ilgili ürün satırı içindeki 1 adet router geri dönmüştür. Eğer sistem bunu tüm faturanın iadesi gibi yorumlarsa kablo ve switch stokları da gereksiz şekilde geri alınmış görünür. Aynı şekilde 2 router satışı için 1 adet iade gerçekleştiğinde stok hareketi sadece 1 adet router için oluşmalıdır.
Bu nedenle tasarım aşamasında şunlar açıkça tanımlanmalıdır:
- Fatura düzeyi iade mi, satır düzeyi iade mi?
- Satır içinde miktar kısmi mi, tam mı?
- İade edilen ürün başka bir satıra mı eşleniyor, yoksa özgün satırla mı kalıyor?
- Finansal düzeltme orijinal satış fiyatı üzerinden mi, indirim sonrası net değer üzerinden mi hesaplanıyor?
SKU, Barkod, Seri Numarası ve Parti Bilgisi ile Çift Sayımı Önleme
İade yönetiminde en büyük teknik risklerden biri aynı ürünü farklı kimliklerle iki kez saymaktır. SKU ürün tipini ifade eder; barkod mağaza veya depo taramasında pratiklik sağlar; seri numarası ise tekil cihazı tanımlar. Bazı ürünlerde batch ya da parti bilgisi de gerekir. Satış birimi ile satın alma birimi farklı olabilir. Örneğin koli halinde alınan ağ kabloları adet bazında satılabilir. Bu durumda iade kayıtları hem satış birimine hem satın alma maliyetine hem de varsa vergi detayına uygun tutulmalıdır.
Örnek: Bir depo, aynı modelden 10 switch almıştır. Bunlar SKU düzeyinde aynıdır, fakat seri numaraları farklıdır. Müşteri 3 adet iade ettiğinde sistemin hangi üç seri numarayı geri aldığı açık olmalıdır. Eğer seri bazlı izleme yapılmıyorsa en azından barkod ve miktar eşleşmesi kontrol edilmeli, ancak bu da tek başına yeterli kabul edilmemelidir. Özellikle kurumsal ağ cihazlarında seri numarası olmadan iade kabul etmek, garanti ve servis süreçlerinde sorun çıkarır.
- SKU: ürün tipi ve varyantı
- Barkod: tarama ve hızlı kabul kimliği
- Seri numarası: tekil cihaz kimliği
- Batch/parti: üretim veya tedarik grubunu izleme
- Sale unit: satışta kullanılan birim
- Purchase cost: satın alma maliyeti
- Tax: vergi kalemi ve iade düzeltmesi
- Invoice line identification: hangi satırın iade edildiğinin kesin tanımı
Örnek Vaka: 10 Elektronik Cihazlık Fatura, 3 İade, 2 Sağlam, 1 Hasarlı
Somut bir örnek, süreci netleştirir. Varsayalım ki Tiflis’teki bir mağaza bir müşteriye toplam 10 elektronik cihaz satmıştır. Her bir cihazın satış fiyatı 100 GEL, vergi hariç maliyet fiyatı 70 GEL, satış vergisi ise örnek olarak ayrı kaydedilmektedir. Toplam fatura tutarı 1000 GEL olsun; bunun üzerine ilgili vergi eklendiğini varsayalım. Müşteri bir süre sonra 3 cihazı iade etmek ister.
İade edilen üç cihazdan ikisi sağlam, biri hasarlıdır. Bu noktada fiziksel kabul ile muayene ayrı yürütülmelidir. Kabul desk’i üç cihazı teslim alır, orijinal faturayı ve satın alma belgesini doğrular, ürünleri fotoğraflar, intake timestamp kaydeder ve nedeni not eder. Sonra muayene masası ürünleri inceler: iki cihaz satışa tekrar uygun, bir cihazın ekranı çatlamış ve yeniden satılmaya uygun değil. İşte burada finans ve stok kararları ayrılır.
Doğru Miktar ve Finansal Dağılım
Önce stok mantığını ele alalım. Sağlam iki cihaz usable stock’a dönebilir; hasarlı bir cihaz ise damage veya repair kararına göre ayrı bir statüye alınmalıdır. Eğer ürün onarımla tekrar satılabilecek durumdaysa repair kuyruğuna yönlendirilir. Eğer tamir edilmesi ekonomik değilse scrap olarak sınıflanabilir. Bu üç ürünün hiçbiri doğrudan “tamamen kullanılabilir stok” olarak aynı anda sayılmamalıdır.
Finansal olarak da üç adet için otomatik tam bedel iadesi yapılmamalıdır. Burada iki sağlam ürün için satış değeri bazında alacak notu oluşturulabilir; hasarlı ürün için ise şirket politikasına göre ya kısmi alacak notu ya da iade reddi uygulanır. Örnek olarak, tam iade politikası sağlam ürünler için 2 x 100 GEL = 200 GEL, hasarlı ürün için ise kabul edilebilir bir bedel olarak 0 GEL veya politikaya göre sınırlı bir tutar olabilir. Böylece toplam geri ödeme 200 GEL olur. Eğer işletme hasarlı ürünü de belirli bir indirimle kabul ediyorsa, örneğin 25 GEL iade kredisi verirse toplam 225 GEL alacak notu doğar; fakat bu karar fiziksel durum ve şirket politikasına bağlıdır.
Burada kritik nokta şudur: ürünün fiziksel kabulü 3 adet olsa bile stok hareketi ve finansal düzeltme aynı anda aynı miktarda olmak zorunda değildir. Birim bazında karar verilir. Ayrıca toplam 10 cihazlık orijinal satışta geriye kalan 7 cihaz hâlâ müşterideyse, onlar için stok veya finans kaydı değiştirilmez.
Rakamların Yanlış Yorumlanması Nasıl Sorun Çıkarır?
Bir ekip “müşteri 3 cihaz iade etti” bilgisini doğrudan “300 GEL iade edilmelidir” olarak yorumlarsa, hasarlı cihazın durumu göz ardı edilir. Daha da kötüsü, tam fatura iadesi gibi işlem yapılırsa 10 cihazın tamamı satıştan düşebilir. Bu nedenle iade kayıt ekranında şu alanların zorunlu olması tavsiye edilir: iade nedeni, iade edilen adet, her adet için durum, orijinal invoice line referansı ve finansal karar. Böylece 3 adet fiziksel ürün, 3 adet stok hareketi ve 1 ya da daha fazla finansal düzeltme satırı ile uyumlu hale gelir.
Karantina Alanı: Yetkilendirme ile Fiziksel Depo Kabulünü Birbirine Karıştırmamak
İade yetkilendirmesi, ürünün fiziksel olarak depoya kabul edildiği anlamına gelmez. En iyi uygulama, “pending” veya “quarantine” niteliğinde ayrı bir alan açmaktır. Ürün ön kabulden geçer, etiketlenir ve ana stoktan ayrılır. Muayene bitmeden doğrudan usable stock’a yazılması risklidir. Böyle yapılırsa henüz kontrol edilmemiş ürün satılabilir, sonra hasarlı olduğu anlaşılırsa stok açığı oluşur.
Rigi24’te depo, lokasyon ve stok hareketi kavramları bu ayrımı modellemek için uygun bir çerçeve sunabilir; ancak iade akışının bu şekilde kurgulanması bir sistem tasarım kararıdır. Operasyonel öneri olarak, karantina alanına alınan ürünler için ayrı bir lokasyon, ayrı bir sayım durumu ve ayrı bir sorumlu tanımlanması gerekir. Böylece muayene tamamlanmadan ürün ana rafa çıkmaz.
Receiving Desk İçin Uygulanabilir Kontrol Listesi
İade kabul noktasında hızlı davranmak gerekir, fakat hız doğruluktan daha önemli değildir. Aşağıdaki kontrol listesi, desk personelinin her iade için uygulaması gereken temel adımları özetler:
- Orijinal faturayı veya satış belgesini doğrula.
- Müşteriden satın alma kanıtını al veya belge referansını eşleştir.
- Her ürünün kimliğini kontrol et: SKU, barkod, seri numarası, varsa batch.
- Ürünleri fotoğraflarla ve hasar durumunu kaydet.
- Intake timestamp oluştur.
- İade nedenini standart kategorilerle kaydet.
- Müşteriye karantina ve muayene sürecini açıkça bildir.
- Eksik aksesuar, farklı model veya farklı kondisyon varsa not düş.
- Fiziksel kabul ile finansal iade kararını ayır.
Eksik Gelen veya Farklı Kondisyonda Gelen Ürünlerde Ne Yapılmalı?
Bazen müşteri üç ürün vaat eder ama yalnızca iki ürün getirir. Bazen de “kutusu açılmamış” denir fakat ürün kullanılmış çıkar. Bu tür durumlarda öncelik, gelen şeyin tam olarak ne olduğunu kanıtlayabilmektir. Eksik gelen ürünlerde yalnızca gelen miktar için fiziksel kabul yapılır; eksik miktar için açık kayıt tutulur. Farklı kondisyonda gelen ürünlerde ise ürünün kabul edilip edilmeyeceği kararını hasar seviyesi belirler.
Örneğin bir network router kutulu olarak satılmışsa, iade sırasında güç adaptörü, anten ve montaj aparatı kontrol edilir. Bir parça eksikse ürün tam iade kapsamına girmeyebilir. Kırık bir port veya ezilmiş kasa varsa ürün usable stock’a döndürülmez. Bu durumda karantina alanında “damage” olarak ayrılır ve onarım ihtimali değerlendirilir. Eğer ürün, orijinal invoice line’da belirtilen satış durumuyla aynı değilse, tam iade yerine kısmi alacak veya ret kararı gündeme gelir.
Karar Ağacı Mantığı
Operasyon ekipleri için basit bir karar ağacı faydalıdır: ürün geldi mi? Geldiyse kimliği doğru mu? Doğruysa kondisyonu uygun mu? Uygunsa usable stock’a dön, değilse quarantine/repair/damage yoluna gir. Bu akış, iade talebiyle fiziksel kabulü, muayeneyi, stok hareketini ve finans kararını birbirinden ayırır. Böylece bir iade olayı üzerinden iki kez stok hareketi yapma, yanlış satır eşleme veya gereksiz tam ödeme iadesi gibi hatalar azalır.
Uygulama Tasarımı İçin Yönetici Özeti ve Son Kontrol
İade yönetiminde başarı, “müşteri ürünü geri getirdi” cümlesini tek olay saymaktan vazgeçmekle başlar. Talep, fiziksel kabul, muayene, stok hareketi, alacak notu ve ödeme iadesi ayrı kayıtlar olmalıdır. Fatura düzeyi, satır düzeyi ve miktar düzeyi birbirine karıştırılmamalıdır. SKU, barkod, seri numarası ve parti bilgisi ile çift sayım önlenmelidir. Karantina alanı, ana stoktan önce gelmelidir. Eksik veya farklı kondisyonlu ürünler için standart karar mekanizması olmalıdır.
Yönetici kontrolü için kısa bir son liste:
- İade talebi ile iade teslimini ayırıyor muyuz?
- Her fiziksel ürün için tekil kimlik ve kondisyon kaydı var mı?
- Sağlam, hasarlı, onarım ve hurda ayrımı net mi?
- Orijinal invoice line referansı her işlemde korunuyor mu?
- Finansal iade, stok hareketinden bağımsız doğrulanıyor mu?
- Çift kayıt ve çift geri ödeme riskini önleyen kontrol var mı?
Bu sorulara net yanıt veremeyen ekipler, yüksek işlem hacminde kaçınılmaz olarak stok ve finans uyuşmazlığı yaşar. Sağlıklı bir iade yönetimi, yalnızca ürün geri almak değil; doğru ürün kimliğini, doğru kondisyonu, doğru stok statüsünü ve doğru finansal karşılığı aynı anda korumaktır.
İade Yönetiminde Karar Ağacı: Ürün Nereye Gidecek?
Envanter iade yönetiminde en kritik adım, ürünün “geri geldi” bilgisini tek başına yeterli saymamaktır. Fiziksel olarak depoya dönmüş bir ürün, stokta aynı durumla yer alamaz; önce durumunun ne olduğuna karar verilir. Bu karar, sayımın doğruluğunu, satışa uygun stok miktarını ve finansal iade akışını doğrudan etkiler. Uygulamada her ürün için ayrı bir disposition kararı verilmesi gerekir: satılabilir, açık kutu, hasarlı, onarım, tedarikçiye iade, karantina veya hurda. Bu ayrım yapılmadan girilen her miktar, raporları yanıltır ve satışa uygun görünen stok ile fiziksel kullanılabilir stok arasında fark oluşturur.
Örneğin bir ağ ekipmanı deposuna gelen 5 adet router iadesinde, 2 adet kutusu açılmış ama eksiksiz ve çalışır durumda olabilir, 1 adet taşıma sırasında hasar almış olabilir, 1 adet kurumsal seri numarası eşleşmediği için karantinaya alınabilir, 1 adet de doğrudan tedarikçiye gönderim için ayrılabilir. Buradaki hata, beşini de aynı “iade stok” altında toplamak olur. Doğru yaklaşım, her satırın durumunu ayrı stok sınıfına veya en azından ayrı konuma bağlamaktır. Böylece satılabilir stok ile onarım bekleyen stok karışmaz.
Disposition kararları nasıl verilir?
Karar akışı, fiziksel inceleme ile başlar ve her kararın bir belge veya olay kaydıyla gerekçelendirilmesi gerekir. Satılabilir ürün, yeniden raflanabilir; açık kutu ürün, ayrı bir kondisyon etiketiyle satılabilir; hasarlı ürün, onarım veya hurda akışına gider; tedarikçi iadesi, ürünün üretici veya dağıtıcıya geri gönderilmesidir; karantina, inceleme tamamlanana kadar izole edilen belirsiz durumdur. Bu kararlar operasyonel sınıflandırmadır; finansal iade kararı değildir. Bir ürün satılabilir olsa bile ödeme iadesi verilmesi veya tam tersi mümkündür; bu yüzden fiziksel durum ile parasal işlem birbirine otomatik olarak bağlanmamalıdır.
Karar verirken şu sorular sorulmalıdır: Paket açılmış mı? Aksesuarlar tam mı? Seri numarası okunuyor mu? Güç verildiğinde test geçiyor mu? Kozmetik hasar var mı? Garanti etiketi bozulmuş mu? Bu soruların cevabı, ürünün hangi sınıfa gireceğini belirler. Özellikle elektronik ürünlerde küçük görünen bir hasar, satış sonrası arıza riskini büyütebilir. Bu nedenle ürünün yalnızca “çalışıyor” olması yeterli değildir; yeniden satış için kabul kriterleri ayrıca tanımlanmalıdır.
Durum bazlı stok: aynı ürün, farklı stok gerçekliği
Satış yöneticileri bazen tek bir stok rakamına bakarak karar verir. Oysa sağlıklı iade yönetiminde stok miktarı durum bazlı olmalıdır. Bir ürünün 10 adedi “satılabilir”, 3 adedi “açık kutu”, 2 adedi “onarımda”, 1 adedi “hurda” ise bunlar tek satırda değil, farklı kullanılabilirlik sınıflarında izlenmelidir. Aksi halde sistem, depoda fiziksel olarak bulunan ama satışa uygun olmayan ürünleri de kullanılabilir gibi gösterebilir. Bu durum özellikle e-ticaret siparişlerinde fazla satışa ve iptal oranının yükselmesine yol açar.
Rigi24 tarafında ürün, depo ve lokasyon kavramlarıyla çalışırken, iade gelen ürünün hangi durumda olduğu ayrıca yönetilmelidir. Bunun için tek bir stok hareketi yetmez; “iade alındı” olayından sonra “hasarlıya ayır”, “onarım lokasyonuna taşı”, “satılabilir rafa al” gibi ikinci aşama hareketler gerekir. Eğer sistem tasarımında bu ayrım yoksa, raporların doğru olması için manuel disiplin şarttır.
Sayılabilir Örnek: On-Hand ve Available-to-Sell Nasıl Hesaplanır?
Basit ama öğretici bir örnek üzerinden gidelim. Diyelim ki Tiflis’teki bir mağaza ve arka depo için tek SKU’lu bir kulaklık modeliniz var. Gün başında sistemde 10 adet satılabilir stok görünüyor. Gün içinde müşterilerden 3 sipariş rezervasyonu oluşuyor, yani bu 3 adet fiziksel olarak rafta olsa bile satış için ayrılmış kabul ediliyor. Ardından 3 iade geliyor: 2 adet tamamen iyi durumda, 1 adet hasarlı.
Bu senaryoda doğru ayrım şöyledir:
- Başlangıç satılabilir stok: 10
- Rezervasyonlar: 3
- İyi durumda iade edilenler: +2 satılabilir stok
- Hasarlı iade: +1 hasarlı stok, satılabilir stoğa eklenmez
Sonuçta “on-hand” yani fiziksel eldeki toplam miktar 13 olur; çünkü ürünler depoya fiilen dönmüştür. Ancak “available-to-sell” yani satışa uygun miktar 9’dur: 10 başlangıç + 2 iyi iade - 3 rezervasyon. Hasarlı ürün on-hand’e dahildir ama available-to-sell’e dahil edilmez. Bu ayrım yapılmazsa sistem 10 değil 13 gösterir ve stok yanıltıcı şekilde şişer.
| Kategori | Miktar | Açıklama |
|---|---|---|
| Satılabilir başlangıç stoku | 10 | Gün başındaki iyi durum stoğu |
| Rezervasyon | 3 | Henüz sevk edilmemiş ama ayrılmış siparişler |
| İyi iade | 2 | Satılabilir stoğa döner |
| Hasarlı iade | 1 | Hasarlı konuma gider, satışa uygun değildir |
| On-hand toplam | 13 | Depodaki fiziksel toplam |
| Available-to-sell | 9 | Rezervasyon sonrası satışa açık miktar |
Bu örnekten çıkarılacak ders şudur: “iade geldi” demek, otomatik olarak satışa uygun stok arttı demek değildir. Ürün başına durum kararı verilmedikçe available-to-sell rakamı güvenilir olmaz. Özellikle promosyon dönemlerinde rezervasyonlar hızlı değiştiği için, iade hareketi ile rezervasyonların birlikte değerlendirilmesi gerekir.
İadede Finansal İşlem: Credit Memo, Refund, Exchange ve Store Credit
Fiziksel iade ile finansal çözüm aynı şey değildir. Credit memo, refund, exchange ve store credit birbirine karıştırılırsa hem müşteri deneyimi hem de muhasebe akışı bozulur. Credit memo, genellikle satışa ilişkin borç/alacak düzeltmesini ifade eden bir belge türüdür; refund, müşteriye para geri ödenmesidir; exchange, ürün değişimidir; store credit ise müşterinin gelecekteki alışverişinde kullanılmak üzere mağaza bakiyesidir. Bunların hiçbiri otomatik olarak diğerini zorunlu kılmaz.
Örneğin müşteri bir router’ı geri getirmiş olsun. Ürün fiziksel olarak iyi durumda olabilir ama müşteri nakit iade yerine değişim isteyebilir. Bu durumda yeni bir ürün verilir, eski ürün stok sürecine alınır, fakat para iadesi yapılmaz. Başka bir durumda müşteri ürünün bedelini geri alır ama ürün depoda onarıma gidebilir. Bu senaryoda fiziksel akış ile finansal akış ayrışır. Yönetici açısından önemli olan, hangi işlemin hangi belgeyi tetiklediğinin açık olmasıdır.
Parasal akış ile stok akışını ayırma prensibi
Operasyonel en iyi uygulama, para hareketini stok hareketinden bağımsız ama ilişkilendirilebilir şekilde tasarlamaktır. Bu yaklaşımda bir iade belgesi, bir inceleme sonucu ve bir finansal işlem referansı birbirine bağlanır. Böylece ürün yanlışlıkla iki kere stoklanmaz, müşteri de iki kere kredi almaz. Özellikle kısmi iade ve kısmi değişim durumlarında bu ayrım hayati önem taşır.
Rigi24 gibi sistemlerde, ürün, depo, lokasyon ve stok hareketlerinin ayrı kavramlar olarak yönetilmesi beklenir. Ancak ödeme, refund veya exchange süreçleri için ayrıca finansal modül ya da dış sistem entegrasyonu gerekebilir. Burada kritik nokta, sistemin neyi doğal olarak yaptığını varsaymamak; hangi adımların manuel, hangilerinin entegrasyonla yönetileceğini netleştirmektir.
Kısmi Değişimlerde Çifte Kredi ve Çift Stok Girişini Önleme
Kısmi exchange, en çok hata yapılan konulardan biridir. Müşteri iki parçalı bir siparişin yalnızca bir kalemini iade eder ve yerine başka bir ürün alır. Bu durumda iade edilen kalem için kredi, değiştirilen kalem için stok çıkışı ve yeni ürün için stok girişi birlikte çalışır. Eğer operasyon akışı net değilse aynı kalem hem kredi hem de ek iade olarak işlenebilir; ya da değişim ürünü iki kere stok artışı yaratabilir.
Bunu önlemek için her satırda tekil bir işlem zinciri kurulmalıdır. Önce orijinal satış satırı referans alınır. Sonra iade edilen miktar belirlenir. Ardından değişim verilecek yeni ürün için ayrı bir satış ya da ikame satırı oluşturulur. Böylece aynı kaynak satır üzerinden iki kez kredi üretme riski azalır. Özellikle “refund automation” gibi otomatik akışların var olup olmadığı doğrulanmadan, kullanıcılar manuel onay adımı olmadan işleme izin vermemelidir.
Örnek: Müşteri 2 adet kablosuz erişim noktası satın aldı; birini iade ediyor, diğerini tutuyor. İade edilen 1 adet için finansal düzeltme yapılır. Eğer müşteri bunun yerine daha pahalı bir model istiyorsa, fiyat farkı ayrı hesaplanır. İade edilen ürün için bir kredi belgesi, yeni ürün için ayrı bir satış belgesi veya değişim referansı gerekir. Aynı belge üzerinde “hem iade hem yeni satış” mantığıyla çalışmak, çift sayım riskini büyütür.
Tedarikçi İadesi ve Müşteri İadesi Arasındaki Fark
Müşteri iadesi ile tedarikçi iadesi aynı görünse de operasyonel mantıkları farklıdır. Müşteri iadesinde ürün genellikle son kullanıcıdan geri döner; kalite kontrol sonrası yeniden satılabilir, açılmış kutu, tamir, hasar veya hurda kararları verilir. Tedarikçi iadesinde ise amaç, kusurlu, yanlış sevk edilmiş veya garanti kapsamında değişmesi gereken ürünün tedarik zincirinin yukarı akışına geri gönderilmesidir. Bu fark, stok hareketlerinin yönünü ve sorumluluk izini değiştirir.
İki depo örneğiyle düşünelim: Tiflis şehir deposunda müşteri iadesi alınmış bir switch var. Batumi transit deposunda ise aynı modelden kusurlu bir parti tespit edilmiş. Müşteri iadesi şehre geri gelir, incelemeye alınır ve gerekirse onarım veya satışa dönüş kararı verilir. Tedarikçi iadesi ise merkez depodan tedarikçiye sevk edilir. Eğer bu iki akış aynı “return” etiketi altında karışırsa, stok hareketi yanlış lokasyona yazılır ve hangi ürünün kimin sorumluluğunda olduğu izlenemez.
Çapraz lokasyon senaryosu
Bir ağ ekipmanı dağıtıcısı düşünelim. Satış öncesi merkez depo Tiflis’te, servis depolama alanı ise başka bir lokasyonda olabilir. Müşteri iadesi Tiflis mağazasında alınır ama ürün test için servis alanına taşınır. Tedarikçi iadesi ise merkez depodan gönderilir. Bu çapraz lokasyon akışında, her hareketin kaynak ve hedef lokasyonu ayrı kaydedilmelidir. Tek bir “iade” satırı, fiziksel hareketi görünmez kılar.
Bu nedenle yöneticiler, her lokasyonun kendi sayımını ve kendi condition-bazlı stoğunu görmelidir. Aksi halde bir depoda hasarlı olarak bekleyen ürün, başka bir depoda satılabilir gibi görünür. Cross-location transfer ile return akışı aynı şey değildir; biri stok yer değişimi, diğeri iade kararının sonucudur.
İdempotency, Belge Referansı ve Olay Defteri
İade operasyonlarında aynı hareketin birden çok kez çalıştırılması çok yaygın bir risktir. Kullanıcı iki kez tıklayabilir, ağ kesilip aynı işlem yeniden denenebilir, webhook aynı olayı birden fazla kez gönderebilir. Bu yüzden her işlem için idempotency key, belge referansı veya event ledger yaklaşımı önerilir. Amaç, aynı olayın yalnızca bir kez stok hareketi üretmesini sağlamaktır.
Pratik kural şudur: bir iade satırı için tekil bir referans bulunmalı ve bu referans, stok hareketi oluşturulmadan önce kontrol edilmelidir. Aynı referansla ikinci kez gelen istek, yeni hareket üretmek yerine mevcut kaydı döndürmelidir. Ayrıca bir olay defteri tutulduğunda, hangi adımın ne zaman işlendiği, hangi depo ve lokasyona yazıldığı geriye dönük incelenebilir. Bu sadece teknik bir ayrıntı değil, operasyonel denetim ihtiyacıdır.
Örneğin aynı refund isteği iki kez gelirse, sistem ikinci istekte yeni stok artışı yaratmamalıdır. Aynı şekilde depo personeli “kaydet” butonuna iki kez basarsa, ürün çift giriş olmamalıdır. Bu tür hatalar özellikle manuel süreçlerde çok pahalıdır; bir ürün iki kere satılabilir görünür, sonra sevkiyat iptalleri başlar. İdempotent yaklaşım bu riski azaltır.
Elektronik Ürünlerde Fiziksel İnceleme ve Kalite Güvencesi
Elektronik ürün iadesinde görsel kontrol tek başına yeterli değildir. Güç adaptörü, kablo, montaj aparatı, kılavuz, seri etiketi, mühür ve varsa lisans kartı kontrol edilmelidir. Kutu açılmışsa ürün açık kutu olarak sınıflanabilir; mühür bozulmuşsa yeniden satış kriteri ayrı değerlendirilir; aksesuar eksikse ürün tam set olarak satılamaz. Network ekipmanı, kulaklık, tablet ve küçük cihazlarda bu farklılıklar çok belirgindir.
Kalite güvencesi adımları tipik olarak şu sırayı izler: paket kontrolü, fiziksel hasar kontrolü, aksesuar tamlığı, seri numarası eşleşmesi, çalıştırma testi, yazılım/firmware kontrolü ve tekrar paketleme kararı. Eğer ürün testte geçmezse onarım alanına, hiç kabul edilmeyecek durumdaysa hurda veya tedarikçi iadesine yönlendirilir. Bu adımların atlanması, sonradan müşteri şikâyeti, garanti maliyeti ve stok düzeltmesi olarak geri döner.
Aksesuar eksikliği ve garantiyle ilgili riskler
Garanti süresi devam eden ürünlerde, kutu içeriğinin tam olması ve seri numarasının okunur durumda bulunması özellikle önemlidir. Örneğin bir router, güç adaptörü eksik olduğu için satılabilir kabul edilmemelidir; çünkü satış sonrası kurulum başarısız olur. Yine cihaz üzerinde açılma izi varsa, ürünün orijinal paketli yeni ürün olarak sınıflandırılması hatalı olur. Bu tür ürünler için “açık kutu” veya “yenilenmiş” gibi ayrı bir sınıf, işletme politikasına göre tanımlanmalıdır.
GTIN, EPCIS ve Barkod Tarama Hakkında Doğru Okuma
Traceability açısından önemli bir ilke şudur: GTIN bir ticari ürünü tanımlar; EPCIS ise olayları iletişim için standart bir yapıdır. Barkod taramak, tek başına stok değiştiğini kanıtlamaz. Tarama sadece bir veri girişidir; ürünün gerçekten depoya girdiğini, kalite kontrol geçtiğini veya satışa uygun hale geldiğini göstermez. Bu nedenle barkod okutma ile stok hareketi arasında süreçsel bir onay adımı bulunmalıdır.
Operasyonel olarak şu ayrım önemlidir: GTIN ürün kimliğidir, seri numarası tekil ünitedir, lokasyon fiziksel yerdir, stok hareketi ise durum değişimidir. Eğer tarama yapan kişi ürünün yanlış kutusunu okutursa, sistem verisi doğru görünse bile fiziksel ürün yanlış yerde kalabilir. Bu nedenle özellikle iade kabul alanlarında ikinci kontrol, sayım doğrulaması ve yetki ayrımı önerilir.
Kontrol Listesi: Sağlam Bir İade Akışı İçin Neler Gerekir?
İyi çalışan bir iade yönetimi için aşağıdaki kontrol noktaları düzenli olarak gözden geçirilmelidir:
- Her iade satırı için tekil belge referansı tanımlanmış mı?
- Disposition kararı satılabilir, açık kutu, hasarlı, onarım, tedarikçi iade, karantina veya hurda olarak net mi?
- Satılabilir stok ile hasarlı/onarım stoğu ayrı izleniyor mu?
- On-hand ve available-to-sell hesapları rezervasyonları dikkate alıyor mu?
- İade ve refund akışları birbirine karıştırılmadan ayrılıyor mu?
- Kısmi exchange işlemlerinde çift kredi veya çift stok girişini önleyen kural var mı?
- Çift tıklama, yeniden deneme ve webhook tekrarlarında aynı olay tekrar işlenmiyor mu?
- Elektronik ürünlerde aksesuar, mühür ve seri kontrolü yapılıyor mu?
- Çapraz lokasyon hareketlerinde kaynak ve hedef depo açıkça kayıt altına alınıyor mu?
Bu liste, sistemin ne yaptığını varsaymak yerine süreç kalitesini ölçmek için kullanılmalıdır. Rigi24 tarafında da ürün, depo, lokasyon, stok sayımı, stok hareketleri, repair, damage ve scrap kavramlarıyla çalışırken, iade akışının bu kavramlarla tutarlı tasarlanması gerekir. En iyi sonuç, fiziksel gerçeği finansal kayıtla karıştırmayan, tekrarları engelleyen ve durum bazlı stok doğruluğunu koruyan bir iş akışıyla alınır.
İade Sürecinde Mutabakatın Temeli: Depo, Finans ve Stok Sorumlusu
İade yönetiminde en sık yapılan hata, fiziksel ürünün geri gelmesini “işin bitmesi” sanmaktır. Oysa depo tarafı, muhasebe tarafı ve stok sorumlusu aynı dönüşü farklı gözle okur. Depo, kutu ve seri etiketini görür; finans, işlem tutarını ve belgeyi kontrol eder; stok sorumlusu ise ürünün tekrar satılabilir, onarılabilir ya da hurdaya ayrılabilir olup olmadığını değerlendirir. Sağlam bir süreçte bu üç bakış açısı ayrı ayrı kayda girer ve son karar ancak üç tarafın mutabakatından sonra kapanır.
Pratikte üç adımlı onay akışı önerilir. Birinci adımda, geri gelen ürün fiziksel olarak kabul edilir ve teslim alma kaydı açılır. İkinci adımda, finans tarafı iade gerekçesini, satış belgesini ve ödeme hareketini kontrol eder; burada amaç para iadesi otomasyonu değil, tutarlı bir belge zinciri kurmaktır. Üçüncü adımda, stok sorumlusu ürünün sayımını, kondisyonunu ve depodaki yerine karar verir. Bu üç adımın her biri ayrı kullanıcı notu, zaman damgası ve onay kaydı ile tutulmalıdır.
Rigi24 tarafında güvenle söylenebilecek şey, stok kalemleri, depo ve lokasyon mantığı, stok hareketleri, tamir, hasar ve hurda kavramlarının bulunmasıdır. Ancak iade, otomatik geri ödeme, otomatik iade fişi ya da otomatik stok iadesi gibi işlevler ayrıca doğrulanmadan varsayılmamalıdır. Bu yüzden süreç tasarlanırken “sistem ne yapıyor” ile “ekibin ne yapması gerekiyor” net biçimde ayrılmalıdır.
Depo ile Muhasebe Arasında Eşleştirme Nasıl Kurulur?
Depo ve muhasebe eşleştirmesi, fiziksel iade ile finansal iadenin aynı şey olmadığını kabul ederek başlar. Örneğin Tiflis’teki bir mağaza, bir ağ cihazını müşteri tarafından geri alabilir; ürün mağazaya gelmiştir ama para hâlâ beklemededir. Tam tersi de mümkündür: müşteri parasını almış olabilir fakat ürün henüz depoya ulaşmamıştır. Bu iki durum aynı dosyada görülmeli, fakat aynı aşamada kapatılmamalıdır.
İyi bir mutabakat dosyasında şu öğeler yer alır: satış veya fatura referansı, iade nedeni, fiziksel ürünün teslim tarihi, ürünün kabul edildiği lokasyon, inceleme sonucu, stok hareketi ve varsa tamir veya hurda kararı. Eğer depo başka bir şehirdeyse, örneğin Kutaisi’deki ana depo ile Tiflis mağazası farklıysa, sevk zinciri ayrıca belirtilmelidir. Böylece “ürün depoda yok” cümlesi ile “ürün sistemde yok” cümlesi birbirine karışmaz.
Mutabakat sırasında iki tip hata sık görülür: çift güncelleme ve eksik güncelleme. Çift güncelleme, aynı iadenin hem mağaza hem depo tarafından tekrar stoklanmasıdır; bu durumda stok miktarı gerçek miktarın üstüne çıkar. Eksik güncelleme ise ürün geldiği hâlde stok sayısının değiştirilmemesidir. İki durumda da çözüm, tek bir referans numarası altında tek bir karar zinciri oluşturmaktır.
Üç Aşamalı İmza Akışı İçin Örnek
- 1. Teslim alma onayı: Ürün geldi, kutu açıldı, fiziksel adet sayıldı, eksik parça not edildi.
- 2. Finans kontrolü: Satış belgesi bulundu, iade nedeni işlendi, ödeme hareketi ile dosya eşleştirildi.
- 3. Stok onayı: Ürün satılabilir, tamire uygun ya da hurda olarak sınıflandı; stok hareketi buna göre yapıldı.
Audit Trail: Kim, Ne Zaman, Neyi Değiştirdi?
İade yönetiminde denetim izi, kararların sonradan savunulabilmesi için kritik önemdedir. Sadece “stok düzeltildi” demek yeterli değildir; kimin yaptığı, hangi gerekçeyle yaptığı, hangi saat ve tarihte yaptığı ve hangi kanıta dayanarak yaptığı görülmelidir. Özellikle küçük ekiplerde aynı kişi hem teslim alma hem sayım hem de düzeltme yapabiliyorsa, kayıtların ayrıntısı daha da önemli hâle gelir.
Denetim izi kaydı, en az şu alanları içermelidir: işlem tipi, önceki miktar, yeni miktar, değişim nedeni, işlem yapan kişi, onaylayan kişi, saat damgası, depo veya lokasyon, ekli fotoğraf ya da belge. Örneğin “5 yerine 4 adet geldi” notu ile birlikte koli etiketi, ürün fotoğrafı ve eksik aksesuar listesi eklenebilir. Böylece bir ay sonra aynı dosya açıldığında neden 1 adet düşüldüğü açıklanabilir.
İyi denetim izi, çalışanı cezalandırmak için değil, operasyonu doğrulamak için kullanılır. “Yanlış ürün geldi” vakasında, yanlış ürünün hangi rafta bekletildiği, doğru ürünün ne zaman sevk edildiği ve değişimin hangi noktada yapıldığı görülebilmelidir. Bu yaklaşım, hataları kişisel değil süreçsel olarak ele alır.
Kayıt Defteri Mantığında Tutulması Gereken Alanlar
- İade referans numarası ve satış bağlantısı
- İlk fiziksel kabul tarihi ve saat
- Ürün durumu: sağlam, eksik, hasarlı, tamire uygun, hurda
- Yapılan stok düzeltmesi ve miktar farkı
- Kararı veren ve doğrulayan personel
- Ek kanıtlar: fotoğraf, paket etiketi, teslim formu, servis notu
Vaka 1: Eksik İade, Yanlış Ürün ve Teslim Sonrası Para İadesi
Bir müşteri, ağ ekipmanı satın almış ve 14 gün içinde iade talep etmiş olsun. Depoya gelen koli açıldığında ürünün güç adaptörü eksik, ayrıca model etiketi yanlış okunuyor olabilir. Bu durumda fiziksel ürün iade alınmış sayılabilir; ancak satılabilir stok olarak kabul edilmesi doğru olmaz. Önce eksik aksesuar kaydedilir, sonra ürünün uygunluğu değerlendirilir.
Yanlış ürün vakasında ise daha da dikkatli olmak gerekir. Örneğin kutudan sipariş edilen router yerine benzer gövdeli ama farklı port yapısına sahip bir model çıkabilir. Bu durum, müşteri kaynaklı karışıklık, sevkiyat hatası ya da depo etiketleme hatası olabilir. Hangi tarafın sorumlu olduğu ayrı bir inceleme konusudur; stok işlemi ise sadece doğrulanmış ürüne göre yapılmalıdır.
Geri ödeme konusu, fiziksel ürün ve kayıt uygunluğu tamamlanmadan kapatılmamalıdır. Para iadesi yapılmış olsa bile ürün depoya sonra geldiyse, dosyada “iade sonrası teslim” diye açıkça işaretlenmelidir. Böyle bir durumda finans ve depo aynı dosyada farklı zaman çizgilerinde ilerler; bunları birleştiren şey yalnızca düzgün mutabakattır.
Vaka 2: Ürün Para İadesinden Sonra Depoya Ulaştı
En riskli dosyalardan biri budur. Müşteri para iadesini aldıktan sonra ürün kargoda gecikir ve bir hafta sonra depoya ulaşır. Bu durumda ürünün doğrudan satılabilir stoğa dönmesi doğru değildir; çünkü dosyanın finansal tarafı kapanmıştır ama fiziksel tarafı gecikmeli gelmiştir. Önce bu gecikme kaydedilir, sonra ürünün durumu incelenir.
Eğer ürün kutu açılmamış ve mühürleri tam ise satılabilir envanter değerlendirmesi yapılabilir. Fakat buna rağmen ikinci bir kontrol önerilir: teslimat gecikmesi sırasında ambalajın zarar görüp görmediği, seri numarasının belgeyle uyuşup uyuşmadığı ve ürünün başka bir iade dosyasıyla karışma ihtimali. Özellikle çok lokasyonlu operasyonlarda, aynı modelden birkaç adet iade aynı gün gelebilir.
Bu senaryoda yapılacak en iyi şey, “fiziksel iade alındı” ile “stok yeniden kullanılabilir” kararını ayırmaktır. Birincisi depo işlemi, ikincisi değerlendirme kararıdır. Finans tarafı ise para iadesinin tamamlandığını not eder, ancak stok kararı gelmeden dosya kapatılmaz.
Vaka 3: Depo Farklı Şehirde, Mağaza Farklı Şehirde
Georgia’daki küçük perakende operasyonlarında aynı şehirde mağaza ve depo bulunmayabilir. Tiflis mağazası ile başka bir şehirdeki depo arasında hareket varsa, iade süreci daha da dikkat ister. Müşteri mağazaya teslim eder, fakat ürünün teknik kontrolü ana depoda yapılır. Bu durumda mağaza yalnızca teslim alma ve ön sınıflandırmadan sorumlu olur; nihai stok kararı depoda verilir.
Örnek: Mağaza bir ağ anahtarını teslim alır, ürünün fotoğrafını çeker, kısa kontrol yapar ve kutuyu depoya sevk eder. Depo ürünü aldığında seri numarasını, kutu bütünlüğünü ve aksesuarlarını tekrar kontrol eder. Eğer mağaza ile depo arasında iletişim kopuksa, aynı ürün iki kez sayılabilir ya da hiç sayılmayabilir. Bu yüzden lokasyonlar arası transfer kaydı, iade dosyasının parçası olmalıdır.
Rigi24 kullanılırken, lokasyonlar ve stok hareketleri ile bu ayrımın düzgün kurulması önemlidir. Ancak sistemde iade için özel bir otomasyon varmış gibi davranılmamalıdır. Operasyon ekipleri manuel kontrol listesiyle çalışmalı, yazılımı stok ve hareket takibi için kullanmalıdır.
Vaka 4: Tekrarlayan Müşteri Sorunları ve Kök Neden
Aynı müşteriden art arda iade geliyorsa bu sadece bir stok sorunu değildir; ürün kalitesi, açıklama doğruluğu, paketleme veya satış sonrası destek sorunu olabilir. Tekrarlayan örneklerde dosyalar birleştirilerek analiz edilmelidir. Amaç müşteriyi etiketlemek değil, tekrar eden hata tipini görmektir.
Örneğin bir müşteri üç kez farklı ağ cihazı iade ettiyse, sorun yanlış model seçimi, uyumsuz kurulum, eksik teknik bilgilendirme veya hasarlı sevkiyat olabilir. Her dosyada iade nedeni ayrı ayrı yazılmalı; ardından ortak kök neden sınıflandırılmalıdır. Bu sayede “müşteri sorunlu” gibi belirsiz bir etiket yerine, “ürün açıklaması eksik”, “kutulama sırasında hasar”, “kurulum desteği yetersiz” gibi operasyonel kategoriler oluşur.
Tekrarlayan vakalarda stok tarafında da dikkat gerekir. Aynı müşteri iadesi bazen tamir bölümüne gider, bazen hurdaya ayrılır. Eğer kategori karışırsa, tamir edilebilir ürün hurdaya, hurda ürün de yeniden stoklanmaya kalkabilir. Bu yüzden hasar, tamir ve scrap kararları net ayrı tutulmalıdır.
İade KPI’ları: Ne Ölçülmeli, Nasıl Yorumlanmalı?
İade KPI’ları, performans yarışından çok süreç kontrolü içindir. Önemli olan “iyi” sayılar değil, sayının ne anlattığıdır. Başlıca ölçümler arasında iade oranı, disposition süresi, yeniden stok süresi, yeniden satılabilir geri kazanım, hasar payı, hata oranı ve shrinkage yer alır. Bu metrikler birbiriyle karıştırılmamalıdır.
İade oranı, belirli bir dönemde satılan ürünlere kıyasla kaçının iade edildiğini gösterir. Disposition süresi, ürünün depoya girişinden son kararına kadar geçen süredir. Yeniden stok süresi, uygun görülen ürünün tekrar satışa hazır olmasına kadar geçen zamandır. Yeniden satılabilir geri kazanım, iade edilen ürünlerin ne kadarının tekrar kullanılabilir kategoriye döndüğünü anlatır. Hasar payı, iade içindeki hasarlı ürün oranını ifade eder. Hata ve shrinkage ise kayıt hatası, eksik adet veya açıklanamayan kayıpları görünür kılar.
Basit bir örnek verelim: Bir ayda 200 satış yapıldı, 18 iade geldi. İade oranı burada 18/200 şeklinde okunur. Bu 18 iadenin 10’u satılabilir, 4’ü tamir, 3’ü hurda, 1’i eksik parça nedeniyle beklemede ise, yönetim sadece iade sayısına değil, hangi tür iadenin arttığına bakmalıdır. Eğer disposition süresi uzuyorsa depo dar boğazı vardır; yeniden stok süresi uzuyorsa kalite kontrol yavaş demektir.
KPI Okurken Yapılmaması Gerekenler
- Yalnızca toplam iade sayısına bakıp nedenleri ayırmamak
- Fiziksel iade ile para iadesini tek metrikte birleştirmek
- Onay bekleyen dosyaları tamamlanmış gibi saymak
- Eksik ürünleri satılabilir stokta göstermek
- Hasarlı ürünleri yanlışlıkla stok artışı gibi yazmak
Gürcistan’daki Küçük Bir Operasyon İçin Uygulamalı Eğitim
Küçük bir Gürcistan perakende operasyonu düşünelim: Tiflis’te mağaza, küçük bir depo ve arka bölümde tamir masası var. Ürünler arasında ağ ekipmanları, kablolar ve aksesuarlar bulunuyor. Eğitimde amaç, çalışanların iade geldiğinde hangi kapıyı açacaklarını değil, hangi kararı hangi sırayla vereceklerini öğretmektir.
İlk adımda çalışan, iade paketini kabul eder ve “ön kontrol” formunu doldurur. İkinci adımda ürünün modeli, miktarı ve görünen hasarı kayıt altına alınır. Üçüncü adımda ürün tamir masasına yönlendirilebilir, depo rafına dönebilir ya da hurdaya ayrılabilir. Dördüncü adımda finans veya sorumlu kişi, kayıtları mutabakat dosyasıyla eşleştirir. Bu akışta hızdan önce tutarlılık gelir.
Egzersiz olarak üç kutu hazırlanabilir: biri eksiksiz ve sağlam, biri yanlış model, biri de güç kablosu eksik. Çalışanlardan her kutu için ayrı karar vermeleri istenir. Ardından sistemde ya da kayıt defterinde hangi alanların doldurulması gerektiği kontrol edilir. Bu uygulama, hem mağaza çalışanına hem depo personeline aynı dili kazandırır.
İlk Hafta, İlk Ay ve Çeyreklik Kontrol Listesi
Yeni bir iade iş akışı kurulduğunda ilk hafta, ilk ay ve çeyrek sonu kontrolleri farklı amaçlara hizmet eder. İlk hafta, süreçteki boşlukları görmek içindir. İlk ay, tekrar eden hata tiplerini yakalamak içindir. Çeyreklik inceleme ise KPI trendlerini ve kayıt kalitesini değerlendirir.
İlk Hafta Kontrolü
- İade referans numarası standardı oluşturuldu mu?
- Depo, finans ve stok sorumlusu için ayrı onay adımları tanımlandı mı?
- Fotoğraf veya belge ekleme pratiği başladı mı?
- Eksik, yanlış ürün ve hasar vakaları nasıl işaretleniyor?
- Çift güncelleme riskine karşı tek kayıt kuralı var mı?
İlk Ay Kontrolü
- En sık iade nedenleri sınıflandı mı?
- Disposition süresi gereksiz uzuyor mu?
- Tamir ve hurda kararları tutarlı mı?
- Lokasyonlar arası transferlerde karışıklık oluşuyor mu?
- Yeniden stoklanan ürünlerde kalite geri bildirimleri var mı?
Çeyreklik İnceleme
- İade oranı ürün grubuna göre ayrıştırıldı mı?
- Yeniden satılabilir geri kazanım düşüyor mu?
- Hasar ve shrinkage kayıtları birbirinden ayrılıyor mu?
- Arşivlenen dosyalarda denetim izi eksik mi?
- Süreçteki manuel adımlar fazla mı, az mı?
Rigi24 Kullanımında Pratik Sınır: Ne Yapılır, Ne Varsayılmaz?
Rigi24 içinde stok kalemleri, depolar, lokasyonlar ve stok hareketleri üzerinden iade sürecini temsil edecek bir operasyon kurgulanabilir. Tamir, hasar ve hurda sınıfları da doğru kararları ayrı tutmak için yararlıdır. Ancak “iade modülü”, “otomatik refund”, “otomatik kredi notu”, “entegrasyonla kendiliğinden stok güncelleme” ya da “event deduplication” gibi yetenekler doğrulanmadan mevcut kabul edilmemelidir. En güvenli yaklaşım, yazılımı kayıt ve görünürlük için kullanmak; iş kararlarını ise açık prosedürle yönetmektir.
Bu ayrım neden önemlidir? Çünkü ekipler bazen sistemde bir alan gördüklerinde onun otomatik çalıştığını varsayar. Oysa manuel onay gerektiren bir stok düzeltmesi, yanlışlıkla otomatik kabul edilirse finansal ve fiziksel kayıtlar birbirinden kopar. Bu nedenle her iade süreci için ayrı iş talimatı, rol bazlı onay ve kanıt ekleme kuralı tanımlanmalıdır.
Son Karar Listesi ve Sağlam Sonraki Adımlar
İade dosyasını kapatmadan önce şu sorulara net cevap verilmelidir: Ürün fiziksel olarak geldi mi? Satış veya fatura referansı doğrulandı mı? Finans tarafı işlemi gördü mü? Stok sorumlusu ürünün durumunu belirledi mi? Gerekli kanıtlar eklendi mi? Stok hareketi tek kez mi işlendi? Ürün satılabilir, tamir edilebilir ya da hurda olarak doğru sınıfa mı gitti?
Bir sonraki adım olarak küçük ekiple kısa eğitim yapın, üç aşamalı onay akışını yazılı hâle getirin, iade nedenlerini standartlaştırın ve haftalık mutabakat toplantısı başlatın. İlk hedef hız değil, tutarlı kayıt ve doğru karar zinciridir. Tutarlılık oturduğunda, iade dosyaları hem finans hem depo hem de yönetim için güvenilir bir kontrol aracı olur.
Sık sorulan sorular
Bir fatura satırındaki miktarın yalnızca bir kısmı iade edilebilir mi?
İade edilen miktarın özgün fatura satırıyla ilişkilendirilmesi gerekir; yazılımda bu işlemin durumu ayrıca doğrulanmalıdır.
Hasarlı ürünler doğrudan satış stokuna alınmalı mı?
Hayır. Önce kontrol ve ürün durumuna ilişkin karar gerekir.
Fiziksel iade ile para iadesi arasındaki fark nedir?
Ürünün teslim alınması ve ödemenin geri verilmesi ayrı işlemlerdir.
Kısmi iade nasıl kaydedilmelidir?
İade miktarı özgün satış belgesi ve satırıyla ilişkilendirilmelidir.
Onarım gerektiren ürünler ne olur?
Kontrol edilene kadar satışa uygun stoktan ayrı tutulmalıdır.
Mükerrer stok hareketi nasıl önlenir?
Benzersiz iade referansı ve hareket kayıtlarının kontrolü gerekir.
Ürün başka şubede iade edilirse ne yapılmalı?
Fiilî teslim yeri ve gerekli transfer ayrıca kaydedilmelidir.
Hangi belgeler saklanmalıdır?
İlk satış kaydı, ürün inceleme kararı ve teslim alma geçmişi.
 Stok sayımı için kaynaklarDepo Sayımı ve Stok Farkları: Eksik ve Fazla Ürünleri Kontrol Etme Rehberi
 Ekip iletişimiÇalışanlar için Kurumsal Sohbet ve Grup Mesajları | Rigi24
 Görev ve hatırlatma yönetimiGörev Yönetimi, Hatırlatmalar ve Workspace | Rigi24
İlgili uygulamalı kaynaklarÜrün İade Yönetimi: Kısmi İade, Hasarlı Ürün ve Stok Düzeltme