مدیریت مرجوعی کالا، برگشت جزئی فاکتور و اصلاح موجودی انبار
راهنمای عملی مدیریت مرجوعی کامل و جزئی، کالای آسیبدیده، اصلاح موجودی قابل فروش، برگشت وجه و انبارگردانی در کسبوکار.
راهنمای عملی مدیریت مرجوعی کامل و جزئی، کالای آسیبدیده، اصلاح موجودی قابل فروش، برگشت وجه و انبارگردانی در کسبوکار.
بازگشت کالا در مدیریت موجودی: چرا «درخواست»، «دریافت»، «بازرسی» و «تسویه» یک چیز نیستند
در عملیات انبار و فروش، «مرجوعی» یک واژه ساده اما یک جریان چندمرحلهای و حساس است. بسیاری از خطاها زمانی رخ میدهد که همه چیز را یک رویداد واحد فرض میکنیم: مشتری درخواست بازگشت میدهد، کالا به انبار میرسد، رسید پول ثبت میشود و موجودی هم ظاهراً اصلاح میشود. در عمل، این چهار اتفاق مستقلاند و باید جداگانه دیده شوند. برای هر کسبوکار خردهفروشی یا توزیع شبکهای، از جمله سناریوهای رایج در تفلیس و گرجستان، تفکیک این مراحل جلوی دوبارهشماری، دوبارهپرداخت، ثبت اشتباه موجودی و اختلاف بین سند فروش و انبار را میگیرد.
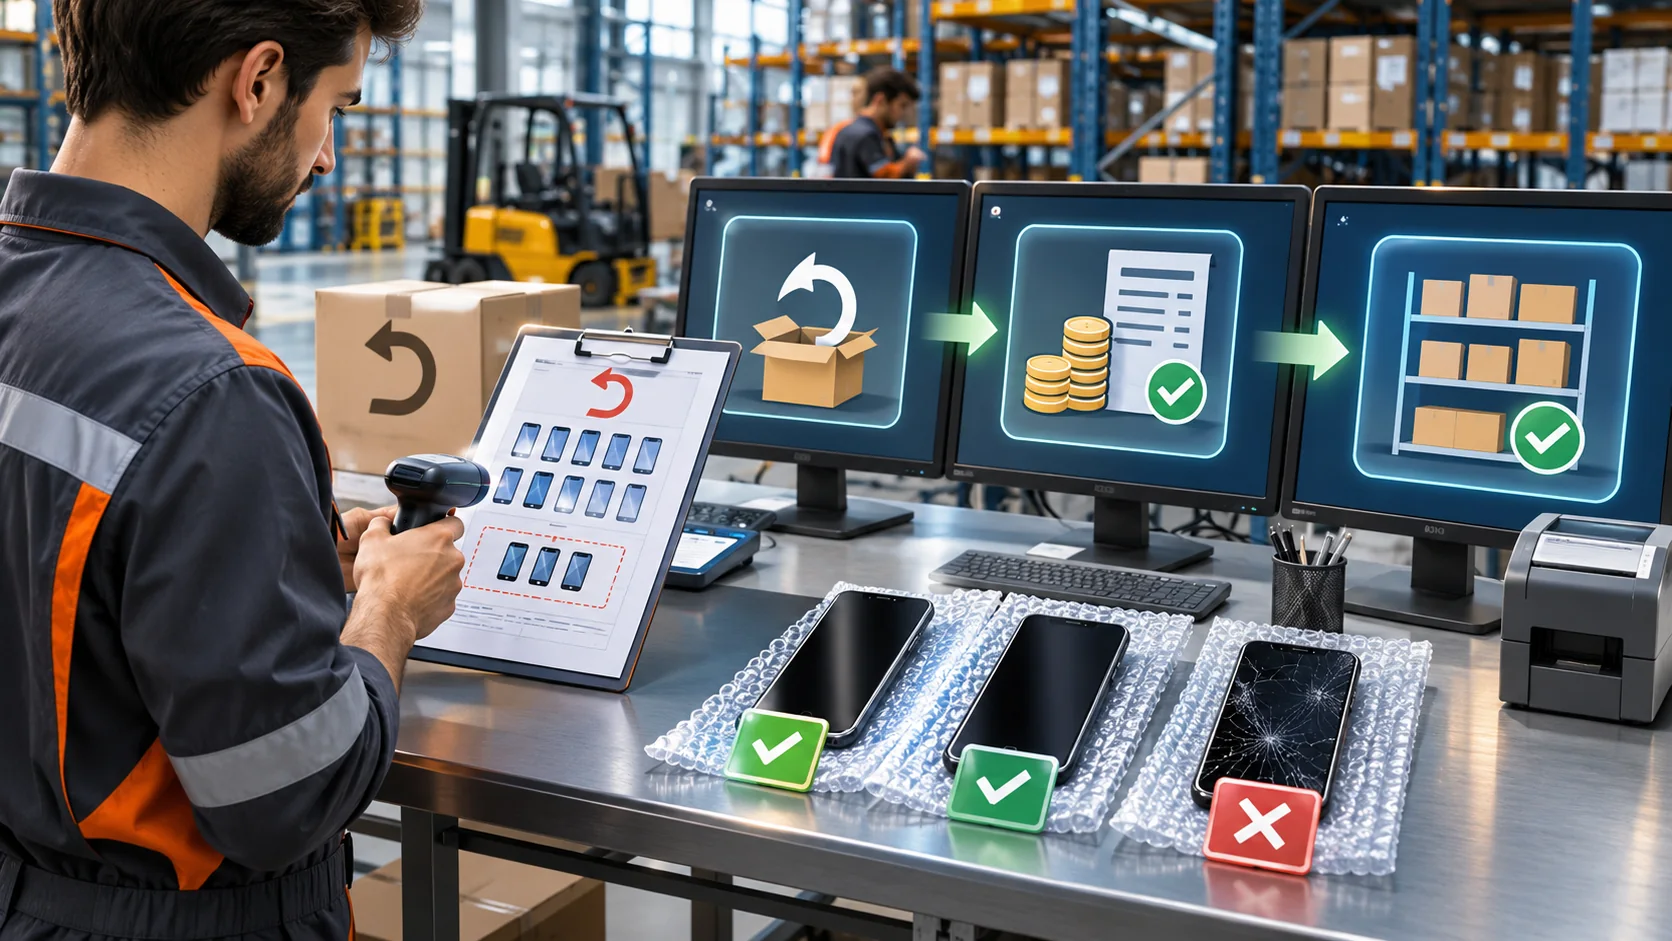
در یک چارچوب عملی، بازگشت کالا را میتوان به شش مرحله مستقل تقسیم کرد: درخواست بازگشت، مجوز یا تأیید بازگشت، دریافت فیزیکی، بازرسی و طبقهبندی، حرکت موجودی، و صدور سند مالی/استرداد وجه. این شش مرحله ممکن است در همان روز یا در روزهای متفاوت رخ دهند، و حتی ممکن است بعضی از آنها اصلاً رخ ندهند. مثلاً مشتری میتواند درخواست بدهد ولی کالا هرگز تحویل ندهد؛ یا کالا تحویل شود اما بهعلت آسیبدیدگی به موجودی قابلفروش برنگردد؛ یا برای بخشی از کالاها اعتبار مالی صادر شود ولی پرداخت نقدی هنوز انجام نشود.
تفکیک شش مرحله مستقل در چرخه مرجوعی
1) درخواست بازگشت
درخواست بازگشت، صرفاً اعلام تمایل مشتری یا فروشنده برای برگرداندن کالا است. این مرحله هنوز هیچ تعهدی برای انبار ایجاد نمیکند. در این نقطه باید ثبت شود که مشتری کدام فاکتور را مبنا قرار داده، کدام قلم یا تعداد را مدنظر دارد، و دلیل بازگشت چیست: اشتباه در سفارش، خرابی، عدم تطابق مدل، یا تغییر نظر. ثبت این دادهها در همان ابتدا به جلوگیری از اختلافهای بعدی کمک میکند.
2) تأیید یا مجوز بازگشت
مجوز بازگشت یعنی کسبوکار تصمیم میگیرد کالا را در بازهای مشخص و با شرایط مشخص بپذیرد. این مجوز، جایگزین دریافت فیزیکی نیست. ممکن است یک درخواست تأیید شود اما کالا در نهایت بهدلیل نداشتن مدارک، عدم تطابق سریال، یا آسیب جدی پذیرفته نشود. در بهترینعملکرد، مجوز باید شامل تعداد، وضعیت قابلقبول، و محل دریافت باشد.
3) دریافت فیزیکی
دریافت فیزیکی زمانی است که کالا واقعاً به میز دریافت یا منطقه پذیرش وارد میشود. این مرحله باید با زمانسنجی دقیق انجام شود: ساعت و تاریخ تحویل، نام تحویلدهنده، شماره سند مرجع، و تعداد واقعی دریافتی. دریافت فیزیکی هنوز به معنی پذیرش نهایی نیست؛ یعنی کالا میتواند وارد منطقه قرنطینه شود و تا پایان بازرسی در وضعیت «منتظر بررسی» بماند.
4) بازرسی و طبقهبندی
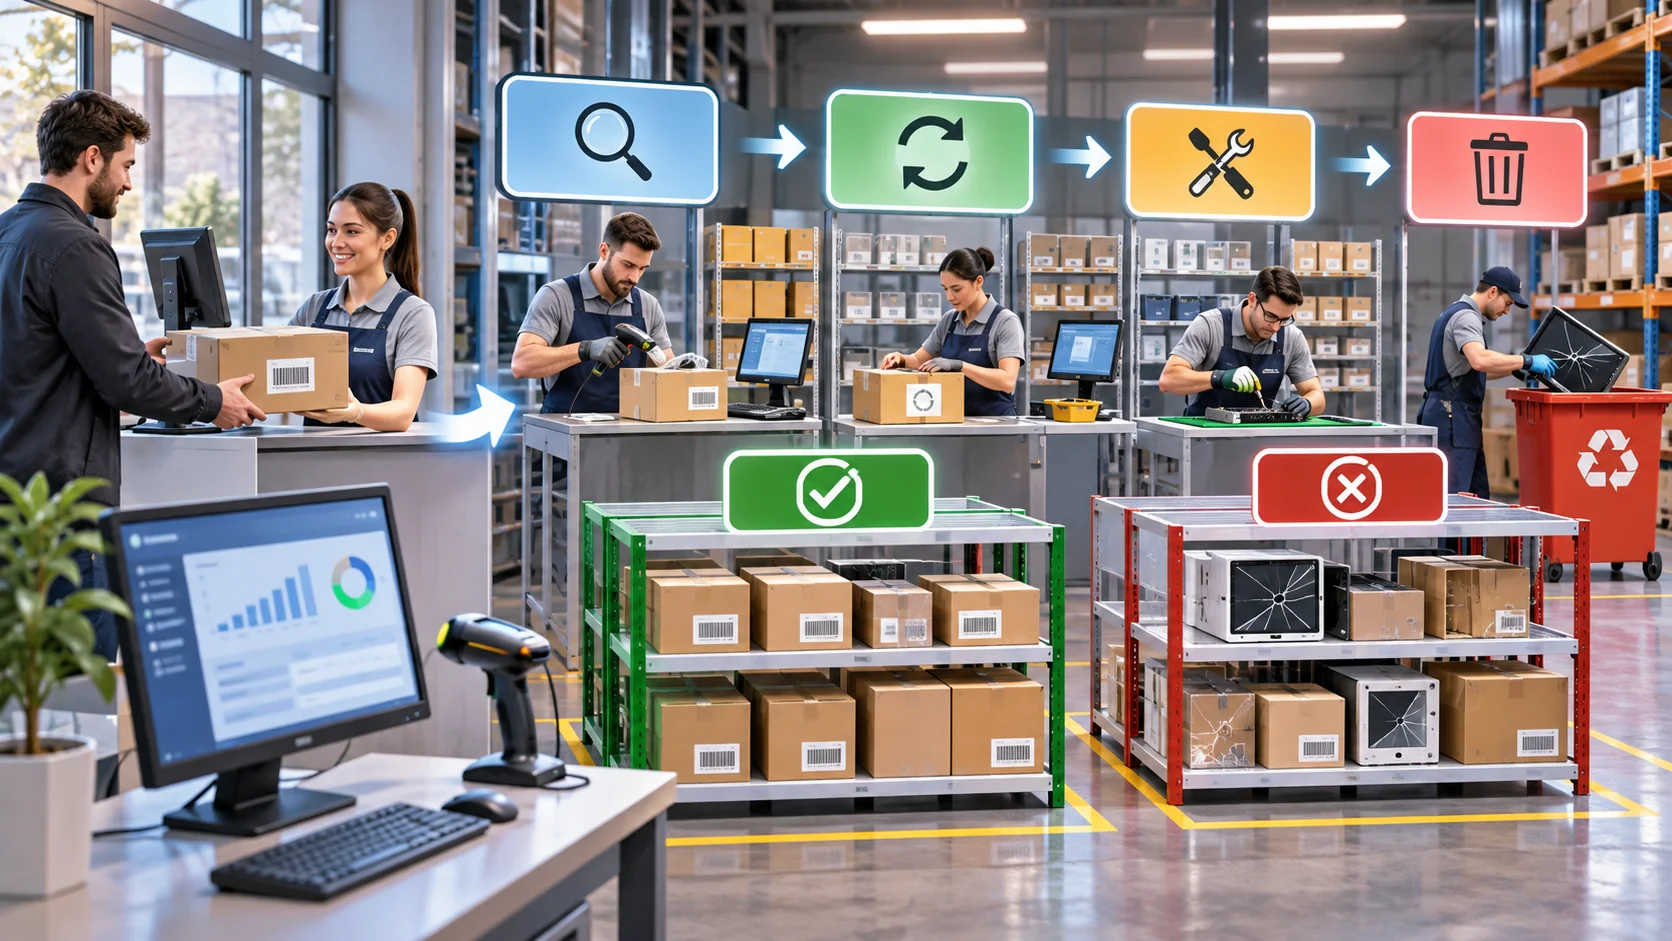
بازرسی، نقطه تصمیمگیری است. در اینجا مشخص میشود کدام کالا سالم، کدام معیوب، و کدام غیرقابلاستفاده است. در کالاهای الکترونیکی و تجهیزات شبکهای، بازرسی میتواند شامل تطابق شماره سریال، وضعیت ظاهری، روشنشدن دستگاه، سلامت پلمب، و مطابقت لوازم جانبی باشد. خروجی بازرسی باید به طبقههای عملیاتی تبدیل شود: قابلفروش دوباره، قابلتعمیر، آسیبدیده یا اسقاط.
5) حرکت موجودی
تنها پس از بازرسی است که باید درباره حرکت موجودی تصمیم گرفت. اگر کالا قابلفروش باشد، از منطقه قرنطینه به موقعیت موجودی قابلفروش منتقل میشود. اگر معیوب باشد، ممکن است به بخش تعمیر یا اقلام آسیبدیده برود. اگر غیرقابلاستفاده باشد، به اسقاط منتقل میشود. مهم است که موجودی «در راه بازگشت» را با موجودی «قابلفروش» یکی نکنیم.
6) صدور سند مالی و استرداد وجه
صدور اعتبار مالی، اصلاح فاکتور، یا بازپرداخت واقعی پول، مرحله مالی بازگشت است و باید بر اساس نتیجه بازرسی انجام شود. این مرحله نیز مستقل از دریافت و موجودی است. ممکن است کالا پذیرفته شده باشد اما هنوز پرداخت مشتری انجام نشده باشد؛ یا اعتبار فروشگاهی صادر شود ولی وجه نقد به کارت یا حساب بازنگردد. تفکیک این مرحله از بقیه، از دوبارهپرداخت و خطای ثبت جلوگیری میکند.
چرا بازگشت کامل فاکتور با بازگشت خطوط انتخابی یا مقدار جزئی یکسان نیست
در مدیریت مرجوعی باید سه حالت را از هم جدا کرد: بازگشت کامل فاکتور، بازگشت بعضی خطوط فاکتور، و بازگشت بخشی از مقدار یک خط. این سه مورد ممکن است ظاهراً مشابه به نظر برسند، اما از نظر مالی و انباری یکسان نیستند.
در بازگشت کامل فاکتور، تمام اقلام سند فروش برمیگردد و معمولاً کل سند باید از منظر موجودی و مالی معکوس یا تسویه شود. اما در بازگشت انتخابی، فقط برخی ردیفها برگشت میخورند؛ مثلاً از یک فاکتور شامل مودم، روتر و سوئیچ، فقط سوئیچ مرجوع میشود. در بازگشت جزئی یک خط، همان قلم بازمیگردد ولی نه بهصورت کامل؛ مثلاً از 10 عدد کابل شبکه، فقط 3 عدد برگشت میخورد.
این تمایز مهم است چون هر خط فاکتور میتواند واحد فروش، قیمت فروش، مالیات، تخفیف و حتی شماره سریال جداگانه داشته باشد. اگر همه را یک «رویداد مرجوعی» بدانیم، خطر دوبارهکسر کردن موجودی، محاسبه نادرست مالیات، و اشتباه در مبالغ اعتباری بالا میرود.
شناسهگذاری درست: SKU، بارکد، سریال، بچ، واحد فروش و قیمت خرید
برای اینکه مرجوعی بدون دوبارهشماری و سردرگمی انجام شود، باید هر کالا بر اساس شناسه درست شناسایی شود. در انبارهای کالاهای الکترونیکی و تجهیزات شبکه در تفلیس، این تفکیک بسیار مهم است، چون ممکن است یک مدل با چند شماره سریال، چند بستهبندی، و چند واحد فروش وجود داشته باشد.
- SKU: شناسه داخلی کالا در سیستم، برای تمایز مدلها و تنوعها.
- بارکد: شناسه قابلاسکن روی بسته یا کالا که ممکن است با SKU یکی نباشد.
- شماره سریال: شناسه یکتای هر دستگاه، بهویژه برای تجهیزات الکترونیکی.
- بچ یا سری تولید: برای کالاهایی که بهصورت گروهی تولید یا وارد میشوند و کیفیت یا تاریخ آنها مهم است.
- واحد فروش: مثلاً «عدد»، «جعبه»، «بسته 5تایی» یا «کارتن».
- قیمت خرید: مبنای کنترل بهای تمامشده و ارزیابی اثر مالی بازگشت.
- مالیات: برای تطبیق مبلغ مالی، بازگشت بخشی یا کامل و صدور سند صحیح.
اگر یک روتر با SKU واحد، ولی با دو سریال متفاوت در انبار موجود باشد، بازگشت باید به همان سریالها و همان خط فاکتور متصل شود. ثبت صرفاً بر اساس نام کالا یا تعداد کلی میتواند باعث شود یک کالا دوبار به موجودی برگردد یا کالای اشتباه جایگزین شود. این مسئله در سناریوهای فروش آنلاین و فروش حضوری بسیار رایج است، چون یک کالا ممکن است هم از ماژول فروش آنلاین و هم از فاکتور صادر شده در سیستم فروش ثبت شده باشد. بهترین رویه این است که منبع سند و شناسه قلم همیشه در کنار هم دیده شوند.
جریان عملی: پذیرش بازگشت در میز دریافت و ایجاد منطقه قرنطینه
در تجربه انبارداری، یکی از بزرگترین خطاها این است که کالا را مستقیم به موجودی قابلفروش اضافه کنیم. برای بازگشتها باید یک منطقه در انتظار بررسی یا قرنطینه تعریف شود. این فضا میتواند یک قفسه، یک ناحیه روی زمین، یا یک موقعیت مشخص در انبار باشد که کالاهای مرجوعی تا پایان بازرسی در آن نگهداری میشوند. در این مرحله، کالا هنوز «تأییدشده برای فروش مجدد» نیست.
فرآیند میز دریافت باید چنین باشد: ابتدا اصل فاکتور یا شناسه مرجع بررسی میشود، سپس دلیل بازگشت و مدارک پشتیبان دیده میشود، بعد هویت کالا با فاکتور و سریال تطبیق داده میشود، و در نهایت کالا با زمان ورود ثبت و به منطقه قرنطینه منتقل میشود. این کار از مخلوط شدن کالای مرجوعی با موجودی سالم جلوگیری میکند.
چکلیست میز دریافت مرجوعی
- فاکتور اصلی یا شماره مرجع فروش موجود است.
- مدرک خرید یا رسید پرداخت ارائه شده است.
- هویت کالا با SKU، بارکد یا شماره سریال تطبیق داده شده است.
- عکس از وضعیت ظاهری کالا در لحظه دریافت گرفته شده است.
- زمان و تاریخ دریافت ثبت شده است.
- دلیل بازگشت توسط مشتری یا تحویلدهنده ثبت شده است.
- وضعیت ارتباط با مشتری مشخص است: انتظار پاسخ، تأیید، یا نیاز به پیگیری.
مثال کامل: فروش 10 دستگاه الکترونیکی و بازگشت 3 دستگاه
فرض کنید یک فروشگاه تجهیزات شبکه در تفلیس، 10 دستگاه را در یک فاکتور به مشتری فروخته است. از این 10 دستگاه، 7 عدد یک مدل اکسسپوینت و 3 عدد یک سوئیچ شبکه هستند، یا حتی میتوان فرض کرد همه 10 عدد یک مدل یکسان با شماره سریالهای جداگانهاند. برای سادگی، فرض میکنیم هر دستگاه قیمت فروش یکسانی دارد و هر واحد با مالیات ثبت شده است.
چند روز بعد، مشتری 3 دستگاه را برای بازگشت میآورد. از این 3 دستگاه، 2 عدد سالم هستند و 1 عدد آسیبدیده است. اکنون باید سه تصمیم مستقل گرفته شود: آیا کالاهای سالم قابلفروش دوباره هستند؟ آیا دستگاه آسیبدیده قابلتعمیر است یا باید به ضایعات برود؟ و از نظر مالی، چه مبلغی باید به چه شکل تسویه شود؟
| ردیف | تعداد | وضعیت | اقدام انباری | اثر مالی |
|---|---|---|---|---|
| دستگاههای برگشتی سالم | 2 | قابلفروش مجدد | انتقال از قرنطینه به موجودی سالم | اعتبار یا بازپرداخت بر اساس قیمت فروش همان 2 عدد |
| دستگاه برگشتی آسیبدیده | 1 | معیوب | انتقال به تعمیر، آسیبدیده یا اسقاط | اعتبار یا بازپرداخت فقط اگر سیاست بازگشت اجازه دهد |
اکنون اگر قیمت فروش هر دستگاه 120 لاری باشد، ارزش فروش 3 دستگاه میشود 360 لاری. اما این مبلغ لزوماً به یک شکل تسویه نمیشود. دو دستگاه سالم میتوانند بهعنوان کالاهای پذیرفتهشده برای بازگشت، معادل 240 لاری به صورت اعتبار یا استرداد دریافت کنند. دستگاه سوم، اگر آسیب ناشی از مشتری یا خارج از شرایط قابلقبول باشد، ممکن است اصلاً مشمول بازپرداخت کامل نشود یا فقط بخشی از ارزش آن طبق سیاست داخلی بررسی شود. اگر سیاست فروشگاه اجازه دهد که کالاهای آسیبدیده با جریمه یا کسر هزینه پذیرفته شوند، مبلغ آن باید جداگانه محاسبه شود، نه اینکه با دو قلم سالم ادغام گردد.
از نظر موجودی، نباید 3 دستگاه را یکجا دوباره به موجودی سالم اضافه کرد. دو دستگاه سالم باید پس از بازرسی به موجودی قابلفروش بازگردند. دستگاه سوم فقط در صورت امکان تعمیر یا طبقهبندی جداگانه به بخش مربوطه میرود. اگر هر 3 دستگاه به اشتباه به موجودی سالم برگردند، انبار یک دستگاه معیوب را بهعنوان کالا سالم میشمارد و این یعنی خطای مستقیم در موجودی و فروش آینده.
نمونه تصمیمگیری برای خط فاکتور: بازگشت کل، خط انتخابی و مقدار جزئی
فرض کنید در یک فاکتور، سه خط داریم: 4 عدد مودم، 2 عدد روتر، و 5 عدد کابل. مشتری میگوید فقط 2 مودم را میخواهد برگرداند. این حالت نه بازگشت کل فاکتور است، نه بازگشت کل خط مودم، بلکه بازگشت جزئی یک خط است. در این وضعیت، سیستم یا فرآیند باید دقیقاً ثبت کند که از خط مودم، فقط 2 عدد برگشت خوردهاند. اگر بعداً مشتری یک روتر هم برگرداند، آن دیگر یک بازگشت از خط جداگانه است، حتی اگر در همان روز انجام شود.
این تفکیک بهویژه در کنترل مالی مهم است. چون ممکن است خط مودم دارای تخفیف خاص، مالیات متفاوت یا سریالهای جداگانه باشد. اگر بازگشت 2 مودم با بازگشت 5 کابل یکی گرفته شود، محاسبه مبلغ و مالیات خطا خواهد داشت. بنابراین بهترین رویه این است که هر بازگشت به یک یا چند خط فاکتور با مقدار مشخص و شناسه مشخص متصل شود.
وقتی همه اقلامی که وعده داده شدهاند نمیرسند یا وضعیتشان با سند مطابقت ندارد
در عملیات واقعی، همیشه کالا دقیقاً همانطور که وعده داده شده، برنمیگردد. گاهی فقط بخشی از اقلامی که مشتری قول داده برمیگرداند، میرسند؛ گاهی کالاها با وضعیت متفاوتی تحویل میشوند؛ و گاهی اصلاً اقلامی با شناسههای متفاوت وارد میشوند. این موارد باید بهعنوان استثنا ثبت شوند، نه اینکه بهصورت خودکار تسویه شوند.
اگر از 5 قلم وعدهدادهشده فقط 3 قلم برسد، دو قلم باقیمانده «منتظر دریافت» هستند، نه اینکه ناپدید شده فرض شوند. همچنین اگر در سند بازگشت نوشته شده «سالم»، اما در دریافت فیزیکی خش، شکستگی یا لوازم جانبی ناقص مشاهده شود، باید وضعیت واقعی ثبت شود. این اختلاف باید هم برای تصمیم انباری و هم برای تصمیم مالی استفاده شود. بهعبارت دیگر، سند مجوز بازگشت، جایگزین بازرسی نیست.
خطاهای رایج و راهحلهای عملی
- خطا: اضافهکردن کالا به موجودی سالم قبل از بازرسی. راهحل: استفاده از منطقه قرنطینه.
- خطا: یکساندانستن دریافت فیزیکی با تسویه مالی. راهحل: ثبت جداگانه رویدادهای انباری و مالی.
- خطا: ثبت بازگشت بر اساس نام کالا بدون سریال. راهحل: تطبیق SKU، بارکد و سریال.
- خطا: دوبارهشماری کالاهای برگشتی در دو سند مختلف. راهحل: اتصال هر قلم به منبع سند و بررسی یکتایی.
- خطا: فرض سالمبودن کالا بدون عکس و زمانثبت. راهحل: مستندسازی با عکس و timestamp.
چکلیست مدیریتی برای جلوگیری از دوبارهثبت و دوبارهپرداخت
- برای هر بازگشت، شماره فاکتور اصلی و قلمهای دقیق را ثبت کنید.
- برای کالاهای سریالی، شماره سریال را قبل از پذیرش نهایی تطبیق دهید.
- کالا را ابتدا به منطقه قرنطینه بفرستید، نه به موجودی قابلفروش.
- بازرسی را پیش از هر تغییر موجودی نهایی انجام دهید.
- وضعیت هر قلم را جداگانه تعیین کنید: سالم، آسیبدیده، قابلتعمیر یا اسقاط.
- برای بازگشتهای جزئی، مقدار هر خط را مستقل از سایر خطوط محاسبه کنید.
- برای مالیات، قیمت فروش و قیمت خرید، هیچ عددی را حدسی وارد نکنید.
- پرداخت یا اعتبار مالی را فقط پس از تصمیم نهایی درباره پذیرش کالا انجام دهید.
در Rigi24، وقتی درباره موجودی، انبار، مکانها، شمارش موجودی، حرکت موجودی، تعمیر، آسیب و اسقاط صحبت میکنیم، باید همین منطق را بهصورت فرآیندی در نظر بگیریم، نه بهعنوان یک ادعای خودکار درباره هر گردش کاری مرجوعی. در ارزیابی یا طراحی عملیات، مهم است بدانیم کدام مرحله به سند فروش مربوط است، کدام مرحله به دریافت فیزیکی، و کدام مرحله به تسویه مالی مربوط میشود. این جداسازی ساده بهظاهر، در عمل تفاوت بین یک انبار قابلکنترل و یک انبار پر از اختلاف است.
منطق تصمیمگیری برای برگشتی: از «کالا» تا «وضعیت»
در مدیریت موجودی برگشتی، مهمترین خطای عملیاتی این است که «بازگشت کالا» را با «افزایش موجودی فروشپذیر» یکی فرض کنیم. در واقع، هر قلم مرجوعی باید از لحظه ورود، به یک وضعیت مشخص نسبت داده شود: قابل فروش، جعبهباز، آسیبدیده، قابل تعمیر، قابل عودت به تأمینکننده، قرنطینه یا ضایعات. این برچسب فقط یک توصیف نیست؛ مبنای تعداد موجودی، ثبت انبار، تصمیم مالی و حتی مسیر بعدی کالا است.
برای یک کسبوکار مانند Rigi24 که موجودی، انبار و مکانهای انبارش را نگه میدارد، بهترین رویه این است که «موجودی کل» و «موجودی قابل فروش» را بر اساس وضعیت جداگانه نگه دارید. اگر یک کالای مرجوعی از نظر فیزیکی هنوز در انبار باشد اما هنوز بررسی کیفیت نشده باشد، نباید بهصورت خودکار در موجودی قابل فروش قرار گیرد. همین یک تفکیک ساده، از فروش دوباره کالاهای معیوب یا محاسبه اشتباه رزروها جلوگیری میکند.
درخت تصمیم عملیاتی برای تعیین وضعیت
- قابل فروش: بستهبندی باز نشده، مهر سالم، عملکرد تأیید شده، متعلقات کامل.
- جعبهباز: کالا سالم است اما بستهبندی یا پلمب باز شده و ممکن است نیاز به برچسبگذاری جداگانه داشته باشد.
- آسیبدیده: شکستگی، خراش عمیق، ایراد ظاهری یا عملکردی مشاهده شده است.
- قابل تعمیر: آسیب وجود دارد اما هزینه/زمان تعمیر منطقی است و از نظر فنی قابل بازیابی است.
- قابل عودت به تأمینکننده: طبق سیاست خرید یا توافق تأمین، باید به مبدأ برگردد.
- قرنطینه: وضعیت نامشخص است و تا تکمیل بررسی، نباید وارد موجودی فروشپذیر شود.
- ضایعات: تعمیر یا فروش مجدد منطقی نیست و باید از چرخه فروش خارج شود.
نکته کلیدی این است که موجودی هر وضعیت باید جداگانه شمرده شود. اگر سه گوشی برگشتی دارید و یکی فروشپذیر، یکی آسیبدیده و یکی در قرنطینه است، نباید عدد 3 را بهعنوان موجودی قابل فروش ثبت کنید. بهجای آن، باید 1 واحد فروشپذیر، 1 واحد آسیبدیده و 1 واحد قرنطینه در سیستم داشته باشید.
نمونه عددی: موجودی در دست، قابل فروش و رزروها
فرض کنید در انبار تفلیس 12 عدد از یک روتر شبکه مدل فرضی دارید. از این تعداد، 2 عدد بهتازگی مرجوع شدهاند و پس از بررسی، قابل فروش تشخیص داده شدهاند. 1 عدد دیگر مرجوعی است اما آسیبدیده محسوب میشود. همچنین 3 عدد از موجودی قبلاً برای سفارشهای آنلاین رزرو شدهاند و هنوز تحویل نشدهاند.
| وضعیت | تعداد |
|---|---|
| موجودی فیزیکی کل | 12 |
| فروشپذیرِ سالم | 8 |
| برگشتیِ قابل فروش | 2 |
| برگشتیِ آسیبدیده | 1 |
| رزرو شده | 3 |
در چنین سناریویی، موجودی قابل فروش برابر است با 8 + 2 = 10 عدد، اما موجودی قابل تخصیص فوری یا available-to-sell باید رزروها را هم کم کند. بنابراین 10 - 3 = 7 عدد برای فروش آزاد دارید. اگر آن 1 عدد آسیبدیده را اشتباهاً وارد موجودی فروشپذیر کنید، available-to-sell بهطور مصنوعی 8 خواهد شد و ممکن است سیستم یا تیم فروش تعهدی بیش از موجودی واقعی بپذیرد.
در محیط عملیاتی، این محاسبه باید بهصورت وضعیتمحور انجام شود، نه فقط بر اساس شمارش کل. برای کالاهای برگشتی، عدد «در دست» بدون وضعیت بیمعناست. کالا باید هم فیزیکی شمرده شود و هم از نظر کیفیت و قابلیت فروش طبقهبندی شود.
تفکیک مالی: credit memo، refund، exchange و store credit
بازگشت فیزیکی کالا همیشه معادل بازپرداخت نقدی نیست. در عملیات حرفهای باید بین چهار مفهوم تفاوت بگذارید: credit memo، refund، exchange و store credit. اینها اهداف متفاوتی دارند و اگر با هم قاطی شوند، هم در حسابداری و هم در موجودی، دوبارهکاری و خطا ایجاد میشود.
credit memo چیست؟
credit memo یک سند اعتباری است که نشان میدهد بخشی از مبلغ فروش باید اصلاح شود یا به نفع مشتری در حساب او ثبت گردد. این سند لزوماً پول را به مشتری برنمیگرداند؛ فقط یک اصلاح مالی مستند ایجاد میکند. در جریان برگشت جزئی، credit memo میتواند برای بخشی از سفارش صادر شود، بدون اینکه کل تراکنش فروش باطل شود.
refund چیست؟
refund یعنی بازپرداخت واقعی پول به مشتری. اگر کالا مرجوع شود و تصمیم گرفته شود مبلغ به کارت، کیف پول یا روش پرداخت اولیه بازگردد، این refund است. از نظر عملیاتی، refund باید فقط یکبار ثبت شود و بهتر است به سند مرجوعی و شماره تراکنش مرتبط باشد تا دوباره اجرا نشود.
exchange و store credit
Exchange یعنی کالا با کالای دیگر جایگزین میشود. این موضوع ممکن است دو اثر همزمان داشته باشد: خروج یک قلم از موجودی و ورود یک قلم دیگر، همراه با تسویه اختلاف قیمت. Store credit نیز اعتبار فروشگاهی است؛ یعنی بهجای بازپرداخت نقدی، مشتری اعتبار خرید آینده دریافت میکند. این اعتبار نباید با موجودی کالا اشتباه شود و باید در سیستم مالی بهعنوان تعهد یا اعتبار مشتری ثبت گردد، نه بهعنوان کالا.
برای مدیر عملیات، اصل مهم این است: بازگشت کالا =/ بازپرداخت پول. یک مرجوعی میتواند منجر به exchange، credit memo، refund یا store credit شود، یا ترکیبی از آنها. اما هر کدام باید بر اساس یک سند منحصربهفرد و یک تصمیم مشخص ثبت شوند.
مرجوعی جزئی: چگونه از دوبار اعتبار مالی و دوبار افزایش موجودی جلوگیری کنیم
در سفارشهای چندقلمی، مرجوعی جزئی بسیار رایج است. فرض کنید مشتری از یک سفارش سهقلمی، فقط یک کابل و یک ماژول را برمیگرداند و سوئیچ اصلی را نگه میدارد. در این وضعیت، عملیات باید سه لایه را همزمان کنترل کند: سند فروش، سند مرجوعی و سند مالی. اگر یکی از اینها بدون قفل منطقی یا بدون شناسه یکتا دوبار پردازش شود، ممکن است هم موجودی دو بار زیاد شود و هم اعتبار مالی دو بار صادر گردد.
رویه پیشنهادی چنین است: هر خط مرجوعی باید با شناسه یکتای سند و ترجیحاً یک کلید idempotency پردازش شود. اگر همان درخواست از طریق دکمه کاربر، retry شبکه یا webhook تکرار شد، سیستم باید تشخیص دهد که این خط قبلاً پردازش شده است. این رویکرد یک ویژگی توسعهای و بهترینعمل است، نه ادعای قابلیت آماده در هر نرمافزار.
- سفارش اصلی را بهعنوان منبع مرجع انتخاب کنید.
- برای هر قلم مرجوعی، وضعیت را تعیین کنید.
- اگر کالا هنوز در انبار نیست، عملیات مالی را از عملیات فیزیکی جدا کنید.
- برای هر خط، یک شناسه یکتا ثبت کنید تا اجرای دوباره ممکن نباشد.
- موجودی را فقط بعد از تأیید دریافت فیزیکی و تصمیم کیفیت افزایش دهید.
- اگر credit memo یا refund صادر شده، دوباره صادر نشود مگر با اصلاح سند قبلی.
یک خطای رایج این است که اپراتور دکمه «ثبت مرجوعی» را دوبار بزند یا سیستم در اثر قطعی موقت، همان درخواست را مجدد بفرستد. اگر backend، ledger و انبار به شناسه یکتا متصل نباشند، یک برگشتی میتواند دو بار به موجودی اضافه شود. همین مشکل در جریان webhook از درگاه پرداخت یا ماژول فروش آنلاین هم رخ میدهد. راهحل، ثبت وضعیت پردازششده و رد درخواست تکراری است.
تفاوت مرجوعی مشتری و مرجوعی به تأمینکننده
مرجوعی مشتری و مرجوعی به تأمینکننده دو مسیر کاملاً متفاوت هستند، حتی اگر کالای فیزیکی همان باشد. در مرجوعی مشتری، کالا از مشتری به فروشنده برمیگردد و تصمیمها بر اساس رضایت مشتری، وضعیت کالا و سیاست فروش اتخاذ میشود. در مرجوعی به تأمینکننده، کالا از انبار شما خارج میشود و هدف، اصلاح مشکل خرید، خرابی اولیه، مغایرت یا خطای تأمین است.
در یک سناریوی دو انباری در تفلیس و روستاولی، ممکن است کالا ابتدا در انبار تفلیس دریافت شود، اما به دلیل تمرکز خدمات، برای بررسی به انبار روستاولی منتقل گردد. اگر تصمیم نهایی این باشد که کالا به تأمینکننده برگردد، باید جابجایی بینانبار را از مرجوعی به تأمینکننده جدا کنید. جابجایی بینانبار یک حرکت داخلی است؛ مرجوعی به تأمینکننده یک خروج از چرخه موجودی و یک ارتباط با سند خرید است.
مثال: 5 عدد سوییچ شبکه از تأمینکننده وارد انبار تفلیس شدهاند. دو عدد در تست اولیه مشکل دارند. یک عدد برای بررسی فنی به انبار روستاولی منتقل میشود. پس از ارزیابی، مشخص میشود که هر سه باید به تأمینکننده برگردند. در اینجا باید:
- انتقال بین دو انبار را جداگانه ثبت کنید.
- وضعیت «قابل عودت به تأمینکننده» را به هر قلم بدهید.
- خروج از موجودی داخلی را با سند مرجوعی تأمینکننده ثبت کنید.
- از ثبت دوبار خروج برای یک قلم در هر دو انبار جلوگیری کنید.
بازرسی فیزیکی و کنترل کیفیت برای کالاهای الکترونیکی
در کالاهای الکترونیکی، بازرسی فیزیکی باید دقیقتر از یک نگاه ظاهری باشد. بازکردن جعبه، شکستگی پلمب، نبودن آداپتور یا کابل، نشانههای تعمیر قبلی، و نشانههای نوسان حرارتی همگی در تصمیم نهایی مؤثرند. برای کالاهای دارای گارانتی یا سریال، ثبت شماره سریال و تطبیق آن با سند خرید و برگشت بسیار مهم است.
چکلیست بررسی
- سلامت بستهبندی و پلمب
- وجود همه لوازم جانبی
- تطبیق مدل، ظرفیت و نسخه با سند
- بررسی آسیب ظاهری و شکستگی
- تست روشن شدن یا self-check در صورت امکان
- بررسی شماره سریال و ثبت آن
- تفکیک کالای جعبهباز از کالای سالمِ بسته
برای مثال، اگر یک مودم از مشتری برگشته باشد و جعبه آن باز شده اما دستگاه روشن میشود و همه متعلقات موجود است، ممکن است در وضعیت open-box قرار گیرد، نه فروشپذیرِ بسته. اگر همان کالا در اثر ضربه بدنه ترک داشته باشد، باید از open-box به damaged منتقل شود. این جابجایی وضعیت باید در ledger ثبت شود تا تاریخچه کالا روشن بماند.
در مورد کالاهای دارای گارانتی، تصمیم «تعمیر یا ضایعات» باید با دقت بیشتری گرفته شود. اگر تعمیر بهصرفه است و ریسک ناپایداری پس از تعمیر کم است، کالا به وضعیت repair میرود. اگر نه، scrap. بهویژه در تجهیزات شبکه، ظاهراً سالم بودن لزوماً به معنای عملکرد درست نیست؛ بنابراین تست عملیاتی اهمیت دارد.
Traceability: GTIN، EPCIS و محدودیت اسکن بارکد
ردیابی درست، تنها با اسکن بارکد بهدست نمیآید. GTIN یک شناسه برای کالای تجاری است و کمک میکند مشخص شود با چه آیتمی روبهرو هستید. EPCIS نیز یک استاندارد برای تبادل رویدادهای زنجیره تأمین است. اما اسکن بارکد بهتنهایی ثابت نمیکند که موجودی واقعاً جابهجا شده یا وضعیت آن تغییر کرده است. اسکن فقط یک نشانه ورود داده است، نه لزوماً اثبات تغییر فیزیکی موجودی.
برای همین، باید بین «رویداد ثبتشده» و «تغییر موجودی» تفاوت گذاشت. یک اپراتور ممکن است بارکد را اسکن کند، اما کالا را از میز بازرسی به قفسه فروشپذیر منتقل نکند. یا ممکن است webhook از یک سیستم دیگر برسد، اما به علت تکرار، همان رویداد دوباره ارسال شود. در یک طراحی درست، ledger رویدادها باید بررسی کند که آیا این رویداد قبلاً ثبت شده یا نه، و فقط در صورت جدید بودن، تغییر موجودی را اعمال کند.
در محیطهای چندمکانی، این موضوع اهمیت بیشتری دارد. اگر یک رولر شبکه در انبار تفلیس اسکن شود و سپس همان کالا بهصورت فیزیکی به انبار روستاولی منتقل گردد، باید دو رویداد مجزا داشته باشید: یکی برای دریافت/بررسی، یکی برای جابهجایی. بارکد برای شناسایی است؛ تصمیم درباره وضعیت، بازرسی و ثبت رویداد برای اثبات زنجیره تغییر است.
الگوی پیشنهادی ledger و جلوگیری از خطاهای تکراری
بهترین رویه این است که برای هر برگشتی یک دنباله ثبت داشته باشید: سند مبنا، شناسه مرجوعی، وضعیت کالا، رویداد انبار، رویداد مالی و مرجع یکتای پردازش. اگر این زنجیره ناقص باشد، در آینده تشخیص اینکه کالا چرا وارد موجودی شده، چرا خرج شده یا چرا دوبار credit گرفته، دشوار میشود.
در ارزیابی فرایند، این سوالها را بپرسید: آیا هر خط مرجوعی یک مرجع یکتا دارد؟ آیا تغییر وضعیت از damaged به scrap مستند است؟ آیا موجودی فروشپذیر و ناموجودیِ قرنطینه از هم جدا هستند؟ آیا برای سفارشهای جزئی، credit و inventory movement همگام شدهاند؟ اگر پاسخ منفی است، فرایند هنوز شکننده است.
برای مدیر انبار، هدف نهایی این نیست که فقط «مرجوعی ثبت شود»؛ هدف این است که هر قلم برگشتی در وضعیت درست، مکان درست و سند درست قرار گیرد. وقتی این سهگانه رعایت شود، موجودی قابل اعتماد میشود، خطاهای دوبارهکاری کاهش مییابد و تصمیم مالی از روی داده قابل دفاع انجام میشود.
همترازی انبار و حسابداری در مدیریت مرجوعی
در عملیات مرجوعی، «برگشت کالا» فقط یک رویداد فیزیکی نیست؛ سه لایه باید همزمان با هم درست شوند: کالای واقعی، ثبت انبار، و ثبت مالی. اگر یکی از این سه لایه جلوتر یا عقبتر بماند، تیمها در پایان روز با اختلاف موجودی، اختلاف مبلغ، و بحث درباره اینکه «کالای برگشتی کجا رفت؟» روبهرو میشوند. در یک کسبوکار خردهفروشی در تفلیس که هم فروشگاه دارد و هم انبار و هم میز تعمیر، بهتر است مرجوعی را از همان ابتدا بهصورت یک فرایند چندمرحلهای ببینید، نه یک کار واحد.
اصل مهم این است که بازگشت فیزیکی کالا لزوماً به معنی بازگشت قابلفروش بودن نیست. ممکن است کالا وارد انبار شود اما در وضعیت آسیبدیده، در انتظار بررسی یا نیازمند تعمیر ثبت گردد. همچنین ممکن است بازگشت مالی هنوز انجام نشده باشد، یا اصلاً برگشت نقدی لازم نباشد و تنها اعتبار فروشگاهی یا اصلاح فاکتور مطرح باشد. در Rigi24 باید این تفکیک را در طراحی فرایند خودتان حفظ کنید، چون نباید فرض کنید سامانه بهصورت خودکار همه این تصمیمها را انجام میدهد.
الگوی پیشنهادی سهمرحلهای برای تأیید نهایی
برای جلوگیری از دوبارهکاری و اختلاف، یک الگوی عملی سهمرحلهای تعریف کنید: دریافت، مالی، و سرپرست موجودی. این سه امضا یا تأیید لازم نیست حتماً روی کاغذ باشد؛ میتواند در ثبتهای داخلی، یادداشتهای عملیاتی یا گردش کار اداری شما مستند شود. مهم این است که هر مرحله مالک تصمیم خودش را داشته باشد.
- مرحله ۱: دریافتکننده یا مسئول تحویل کالا را از نظر تعداد، وضعیت ظاهری، شماره سریال در صورت وجود، و مطابقت با سند مرجع بررسی میکند.
- مرحله ۲: حسابداری یا مالی بررسی میکند که آیا این برگشت باید روی فاکتور، پرداخت، یا حساب مشتری اثر بگذارد یا نه.
- مرحله ۳: سرپرست موجودی تصمیم میگیرد کالا به کدام وضعیت موجودی برود: قابلفروش، نیازمند تست، تعمیر، ضایعات، یا نگهداری موقت.
اگر یکی از این مراحل جا بیفتد، نتیجه معمولاً یکی از این سه حالت است: کالا در انبار هست ولی در حسابها نیست؛ در حسابها برگشت خورده ولی فیزیکی هنوز در قفسه نیست؛ یا کالا بهاشتباه به موجودی قابلفروش اضافه شده است.
آثار حسابداری، اختلافهای متداول و چرا باید از همان روز اول مستند شوند
در مرجوعیها، حسابداری معمولاً با سه سؤال مواجه است: این کالا واقعاً برگشت خورده؟ ارزش آن چقدر است؟ و تصمیم نهایی چه بوده؟ اگر پاسخ این سه سؤال در پرونده مرجوعی ثبت نشود، بعداً هنگام حسابرسی داخلی یا بستن دوره، تیمها ناچار به حدسزدن میشوند. حدس در عملیات انبار یعنی خطر.
برای مثال، فرض کنید مشتری در تهران یا تفلیس یک روتر شبکه را برگردانده است. کالا سالم است، اما جعبه باز شده و برچسبها مخدوش شدهاند. از دید حسابداری، شاید این کالا بهجای قیمت کامل، با ارزش قابلفروش کاهشیافته ارزیابی شود. از دید انبار، این کالا نباید بیدرنگ کنار کالای نو قرار بگیرد. از دید سرپرست، شاید نیاز باشد اول تست عملکرد انجام شود. اگر این تصمیمها ثبت نشوند، بعداً یک نفر کالا را «موجودی عادی» میبیند و نفر دیگر «کالای بررسینشده».
Rigi24 بهعنوان ابزار مدیریت موجودی، انبارها، موقعیتها، شمارش موجودی، حرکتهای موجودی و مفاهیمی مانند تعمیر، آسیب و ضایعات را پشتیبانی میکند؛ اما این پشتیبانی بهخودیخود به معنی تکمیل خودکار چرخه مرجوعی یا تسویه مالی نیست. بنابراین فرایند مستندسازی را باید بیرون از فرضیات نرمافزار طراحی کرد: چه چیزی ثبت میشود، توسط چه کسی، در چه لحظهای، و با چه سندی.
نمونه اختلاف انبار و حسابداری
تصور کنید ۱۰ قلم کابل شبکه برگشت میخورد. دریافتکننده ۱۰ قلم را میپذیرد، اما فقط ۸ قلم را سالم میبیند؛ ۲ قلم دارای آسیب بستهبندیاند. اگر مالی کل ۱۰ قلم را برگشت کامل ثبت کند، موجودی و ارزش کالا بیش از واقع بالا میرود. اگر انبار ۸ قلم را وارد موجودی قابلفروش و ۲ قلم را ضایعات ثبت کند، ولی مالی هنوز کل برگشت را نبیند، بین دفتر و انبار فاصله میافتد. راهحل، ثبت تفکیکی است: تعداد دریافتشده، تعداد قابلفروش، تعداد نیازمند تصمیم، و تعداد نهایی در هر وضعیت.
ردیابی تصمیمها، زمانها و شواهد
هر مرجوعی باید یک ردپای تصمیم داشته باشد. این ردپا فقط برای «ردیابی خطا» نیست؛ برای آموزش، پاسخگویی و کاهش اختلاف هم هست. یک پرونده مناسب مرجوعی باید نشان دهد چه کسی چه تصمیمی گرفته، چه زمانی گرفته، بر چه مبنایی گرفته، و چه شواهدی همراه آن بوده است.
در عمل، برای هر مورد این دادهها را ذخیره کنید: شناسه پرونده مرجوعی، شناسه کالا یا اقلام، وضعیت اولیه، تعداد ادعا شده، تعداد دریافتشده، وضعیت ظاهری، نتیجه بررسی، علت ثبتشده، زمان دریافت، زمان بررسی، زمان تصمیم، و نام یا نقش تصمیمگیرنده. اگر عکس، ویدئو، فرم امضا شده، یا گزارش تست وجود دارد، آنها را به پرونده پیوست کنید. در یک فروشگاه کوچک، حتی یک یادداشت کوتاه روی فرم پذیرش هم بهتر از هیچ است.
چرا زمان ثبت مهم است
زمان ثبت کمک میکند اختلافهای تکراری را شناسایی کنید. اگر مشخص شود که تأخیر بین دریافت و تصمیمگیری معمولاً دو روز است، میتوانید بفهمید چرا اقلام در وضعیت نامشخص میمانند. اگر تأخیر از مرجوعیهای مرزی یا شهری خاص بیشتر باشد، شاید مشکل حملونقل یا هماهنگی انبار خارجی وجود دارد. برای یک عملیات چندمکانی، این زمانها بهخصوص مهماند، چون انبار در یک شهر و فروشگاه در شهر دیگر ممکن است همزمان روی یک پرونده کار کنند.
شواهد قابلقبول در عمل
- عکس از کالا و بستهبندی در لحظه دریافت
- یادداشت علت از سوی کارمند پذیرش یا تکنسین تعمیر
- گزارش تست روشن/خاموش یا تست عملکرد
- امضای مشتری یا نماینده تحویل، در صورت نیاز داخلی
- شماره سند مرجع، مانند فاکتور یا برگه ارسال
نکته مهم این است که شواهد باید به تصمیم گره بخورند. عکس بدون توضیح، یا توضیح بدون سند مرجع، در بازبینی بعدی ارزش محدودی دارد.
سناریوهای عملی مرجوعی و تصمیمگیری گامبهگام
مرجوعیها در دنیای واقعی تمیز و یکدست نیستند. هر پرونده میتواند یک قید اضافه داشته باشد: بسته ناقص است، کالا اشتباه است، پول قبلاً برگردانده شده، یا کالا اصلاً باید به شهری دیگر منتقل شود. برای تیم عملیات، داشتن الگوی تصمیم از خود کالا مهمتر است.
مرجوعی ناقص
اگر مشتری فقط بخشی از اقلام را برگردانده باشد، اول باید مشخص شود کدام اقلام برگشتهاند و کدام نه. برای مثال، از یک بسته شامل ۵ اکسسپوینت، فقط ۳ عدد برگشته است. در این حالت نباید کل بسته را یکجا وارد موجودی کنید. هر قلم باید جداگانه شناسایی شود و برای ۲ قلم باقیمانده وضعیت باز بماند. در بسیاری از اختلافها، اشتباه از اینجا آغاز میشود که تیم دریافت، «بسته» را معادل «همه اقلام» در نظر میگیرد.
کالای اشتباه برگشت داده شده
گاهی مشتری یا نماینده ارسال، محصول اشتباه را بازمیگرداند. مثلاً بهجای سوییچ ۸ پورته، سوییچ ۵ پورته ارسال میشود. اینجا اولویت با توقف تصمیم مالی است تا هویت کالا روشن شود. کالا نباید وارد موجودی قابلفروش شود تا زمانی که تطبیق هویت انجام نشده باشد. اگر شماره سریال وجود دارد، تطبیق باید دقیق انجام شود؛ اگر ندارد، مشخصات فیزیکی، مدل و سری ساخت را مبنا قرار دهید. در پرونده چنین مواردی، علت را «اقلام اشتباه دریافت شد» یا «مطابقت با سند مرجع انجام نشد» ثبت کنید.
کالا بعد از برگشت مالی رسید
یکی از موارد پرخطا زمانی است که تسویه یا بازپرداخت قبل از رسیدن کالا انجام شده باشد. در این حالت نباید از روی شتاب، کالا را «حلشده» فرض کنید. وقتی کالا بعداً میرسد، باید پرونده را دوباره باز کنید و نشان دهید که آیا همان کالا بوده یا خیر، و آیا کیفیت آن با انتظار قبلی همخوانی دارد. برای این سناریو یک یادداشت روشن لازم است: «مالی انجام شده، دریافت فیزیکی بعداً انجام شد، بررسی مجدد لازم است».
انبار در شهر دیگر
در عملیاتهایی که فروشگاه در تفلیس و انبار در شهر دیگر است، مرجوعی ممکن است ابتدا در فروشگاه ثبت شود اما تا رسیدن کالا به انبار اصلی نهایی نشود. در این حالت، یک وضعیت موقت بسازید که نشان دهد کالا «در مسیر» یا «در انتظار انتقال» است. این کار از اینکه کالا هم در فروشگاه و هم در انبار اصلی بهطور همزمان قابلشمارش شود جلوگیری میکند. بهترین روش این است که فقط یک نقطه مالک تصمیم نهایی باشد و سایر نقاط صرفاً وضعیت موقت را ببینند.
مشکل تکراری یک مشتری
اگر یک مشتری یا یک حساب تجاری بهطور مکرر مرجوعی ثبت میکند، باید از حالت واکنشی خارج شوید و الگو را تحلیل کنید. آیا کالاها در حملونقل آسیب میبینند؟ آیا توضیح محصول کافی نیست؟ آیا فروشنده در انتخاب مدل اشتباه میکند؟ این تحلیل نباید مبتنی بر حدس باشد؛ باید روی پروندههای قبلی، علتهای ثبتشده، و نوع آسیب یا خطا تکیه کند. هدف، سرزنش مشتری نیست؛ هدف، کاهش نرخ تکرار است.
شاخصهای کلیدی مرجوعی و چطور آنها را بخوانیم
شاخصها باید به تصمیم عملی منجر شوند، نه فقط به گزارش زیبا. برای مدیریت مرجوعی، چند KPI پایه مفید است: نرخ مرجوعی، زمان تا تعیین تکلیف، زمان بازگشت به موجودی، سهم بازیابیپذیر، سهم آسیب، و نرخ خطا یا کسری. اینها را میتوان با دادههای واقعی خودتان محاسبه کرد، بدون اینکه لازم باشد عددی «استاندارد» را از بیرون قرض بگیرید.
تعریفهای کاربردی
- نرخ مرجوعی: تعداد یا ارزش اقلام برگشتی نسبت به فروش یا ارسال همان دوره.
- زمان تا تعیین تکلیف: فاصله بین دریافت کالا و تصمیم نهایی برای وضعیت آن.
- زمان بازگشت به موجودی: مدتزمانی که کالا از حالت «نامشخص» به وضعیت نهایی قابلاستفاده میرسد.
- بازیابی قابلفروش: سهم اقلامی که پس از بررسی، دوباره قابلفروش یا قابلاستفاده میشوند.
- سهم آسیب: نسبت اقلامی که به تعمیر، ضایعات یا امحا میروند.
- خطا و کسری: مواردی که بهدلیل اشتباه ثبت، اشتباه ارسال، یا ناپدیدشدن فیزیکی موجودی ایجاد میشود.
برای مثال، اگر در یک ماه ۱۲۰ قلم مرجوعی داشته باشید و ۳۰ قلم آن پس از بررسی دوباره قابلفروش شوند، بازیابی قابلفروش شما بر اساس تعداد، ۲۵ درصد است. اگر ۲۰ قلم نیاز به تعمیر داشته باشند و ۱۰ قلم ضایعات شوند، سهم آسیب در این نمونه بالا رفته است. این اعداد بهخودیخود خوب یا بد نیستند؛ معناشان زمانی روشن میشود که بدانید چرا چنین شده است.
خوانش مدیریتی KPIها
اگر زمان تا تعیین تکلیف طولانی است، معمولاً مشکل در صف بررسی، کمبود مسئول، یا نبود معیار روشن برای پذیرش است. اگر بازیابی قابلفروش پایین است، شاید مرحله پذیرش سختگیرانه نیست یا کالاها دیر رسیدگی میشوند. اگر خطا و کسری بالا است، باید مسیر انتقال بین فروشگاه، انبار و تعمیرگاه را بازبینی کنید. KPIها باید به جلسه عملیاتی منتهی شوند: چه چیزی را عوض میکنیم، چه کسی مسئول است، و تا هفته بعد چه چیزی باید بهتر شود.
تمرین آموزشی برای عملیات کوچک گرجستانی با انبار، فروشگاه و میز تعمیر
یک تمرین ساده اما مفید برای تیم کوچک این است که سه پرونده فرضی بسازید و هرکدام را از ابتدا تا انتها شبیهسازی کنید. تیم شما میتواند شامل فروشنده فروشگاه، مسئول انبار، حسابدار پارهوقت، و تکنسین تعمیر باشد. هدف تمرین این نیست که کسی نرمافزار را حفظ کند؛ هدف این است که هر نقش بداند چه زمانی باید تصمیم بگیرد.
- پرونده اول: یک روتر شبکه سالم برمیگردد، اما بستهبندی باز شده است.
- پرونده دوم: یک سوئیچ اشتباه تحویل شده و بعد از دو روز برگشت میخورد.
- پرونده سوم: یک قلم کالای تعمیری از فروشگاه به میز تعمیر میرود و بعد تصمیمگیری میشود.
در هر پرونده، این پرسشها را جواب دهید: سند مرجع چیست؟ چه کسی دریافت کرد؟ وضعیت کالا چیست؟ چه تصمیمی برای موجودی گرفته شد؟ آیا حسابداری باید دخالت کند؟ آیا کالا قابلفروش است یا فقط قابلاستفاده پس از تعمیر؟ این تمرین ساده، بعد از چند دور اجرا، نقاط کور تیم را آشکار میکند. معمولاً معلوم میشود که مشکل اصلی در «تطبیق» است، نه در «ثبت».
چکلیست عملیاتی هفته اول، ماه اول و بازبینی فصلی
اجرای موفق مرجوعی به یک شروع منظم نیاز دارد. در هفته اول باید جریان را شفاف کنید، در ماه اول داده جمع کنید، و در بازبینی فصلی الگوها را اصلاح کنید. این چرخه، از تبدیلشدن فرایند به انباشت پروندههای نیمهتمام جلوگیری میکند.
هفته اول
- تعریف کنید چه کسی مرجوعی را میپذیرد و چه کسی نهایی میکند.
- برای هر پرونده یک شناسه یکتا و یک قالب ثبت ثابت داشته باشید.
- حالتهای موجودی را روشن کنید: بررسینشده، قابلفروش، تعمیر، ضایعات.
- توافق کنید که چه شواهدی اجباری است و چه کسی آنها را ضمیمه میکند.
- مسیر انتقال بین فروشگاه، انبار و میز تعمیر را روی کاغذ ترسیم کنید.
ماه اول
- نرخ مرجوعی و زمان تعیین تکلیف را برای هر نوع کالا ثبت کنید.
- اختلافهای بین انبار و حسابداری را بهصورت جداگانه فهرست کنید.
- پروندههای ناقص را بررسی کنید و علت تأخیر را بنویسید.
- سه مورد از شایعترین دلایل مرجوعی را استخراج کنید.
- یک جلسه آموزشی کوتاه برای نقشهای درگیر برگزار کنید.
بازبینی فصلی
- ببینید کدام دسته کالا بیشترین بازیابی قابلفروش را دارد.
- بررسی کنید چه نوع خطا یا کسری بیشتر تکرار شده است.
- آیا پروندهها با شواهد کافی بسته میشوند یا نه.
- آیا تأخیر بین دریافت و تصمیمگیری کم شده است یا نه.
- آیا مسیر انبار، فروشگاه و تعمیرگاه هنوز یکدست و روشن است یا نیاز به بازطراحی دارد.
تمایز بین بهترینروشهای عملیاتی و تواناییهای تأییدشده محصول
در طراحی فرایند، باید بین «آنچه بهترین روش است» و «آنچه واقعاً در محصول موجود است» تفاوت بگذارید. برای Rigi24، ما میدانیم که مفاهیم کالا، انبار، موقعیت، شمارش موجودی، حرکت موجودی، تعمیر، آسیب و ضایعات وجود دارند. اما نباید بدون بررسی مستقل، قابلیتهایی مثل پردازش خودکار مرجوعی، صدور خودکار اعتبار یا برگشت وجه، همگامسازی خودکار با پرداخت، یا انتقال خودکار بین ماژولها را فرض کنیم.
به زبان عملی، اگر فرایند شما به یک «بازپرداخت فوری» نیاز دارد، این را بهعنوان نیاز فرایندی و مورد بررسی پیادهسازی در نظر بگیرید، نه ویژگی قطعی محصول. اگر بخواهید ورود اقلام مرجوعی به موجودی بهطور خودکار انجام شود، باید اول بررسی کنید آیا در تنظیمات و جریان کاری واقعی شما چنین چیزی قابل اتکا هست یا خیر. بهترین تصمیم، طراحیِ قابلبررسی است: مرحلهبهمرحله، قابلممیزی، و بدون اتکا به فرضیات نامستند.
جمعبندی تصمیممحور و گامهای بعدی
مرجوعی موفق یعنی سه چیز همزمان درست باشد: کالا درست شناسایی شود، وضعیت موجودی درست تعیین شود، و اثر مالی بدون ابهام ثبت شود. اگر این سه لایه را با تأیید سهمرحلهای، ردپای تصمیم، و شواهد کافی مدیریت کنید، اختلافها سریعتر حل میشوند و موجودی شما قابلاعتمادتر میماند.
- آیا سند مرجع هر مرجوعی روشن است؟
- آیا دریافت، مالی و سرپرست موجودی هرکدام تصمیم خود را ثبت میکنند؟
- آیا کالاهای ناقص، اشتباه، تعمیری و ضایعاتی از هم جدا شدهاند؟
- آیا زمانها، علتها و شواهد در پرونده وجود دارد؟
- آیا بین انبار، فروشگاه و حسابداری اختلافهای حلنشده باقی نمانده است؟
گام بعدی پیشنهادی این است که یک فرم مرجوعی داخلی استاندارد، یک مسیر تصمیمگیری سهمرحلهای، و یک جلسه بازبینی هفتگی برای پروندههای باز تعریف کنید. بعد از آن، KPIها را برای عملیات خودتان اندازه بگیرید و بر اساس داده واقعی، نه حدس، بهبود بدهید.
سوالات متداول
آیا میتوان فقط بخشی از تعداد یک ردیف فاکتور را مرجوع کرد؟
از نظر فرایند انبارداری باید تعداد برگشتی به ردیف فاکتور اصلی متصل باشد؛ وجود این قابلیت در نرمافزار باید جداگانه تأیید شود.
آیا کالای آسیبدیده بلافاصله وارد موجودی قابل فروش میشود؟
خیر. ابتدا باید بررسی، تعیین وضعیت و سپس در صورت تأیید، اصلاح موجودی انجام شود.
تفاوت برگشت کالا و بازپرداخت وجه چیست؟
دریافت فیزیکی کالا و برگشت پول دو عملیات مستقل هستند که باید با هم تطبیق داده شوند.
برگشت جزئی چگونه ثبت میشود؟
هر تعداد برگشتی باید به سند فروش و ردیف مربوط متصل شود.
کالای نیازمند تعمیر چه وضعیتی دارد؟
تا تعیین وضعیت باید از موجودی قابل فروش جدا نگهداری شود.
چگونه از افزایش دوباره موجودی جلوگیری کنیم؟
هر مرجوعی به شناسه یکتا و بررسی سابقه گردش کالا نیاز دارد.
اگر مشتری کالا را به شعبه دیگری برگرداند چه میشود؟
محل دریافت واقعی و هر انتقال بعدی باید ثبت شود.
چه مدارکی را باید نگه داریم؟
مرجع فروش اولیه، نتیجه ارزیابی وضعیت و سابقه تحویل و دریافت کالا.
 منابع کاربردی انبارگردانیانبارگردانی هوشمند؛ شناسایی مغایرت موجودی، کسری و اضافات کالا
 چت کارمندانچت سازمانی و گروهی کارکنان؛ پیام خصوصی، فایل و اعلان | ریگی ۲۴
 وظایف و یادآوریمیز کار آنلاین و مدیریت وظایف کارکنان | ریگی ۲۴
راهنماهای کاربردی مرتبطمدیریت مرجوعی کالا، برگشت جزئی فاکتور و اصلاح موجودی انبار