Управление возвратами товаров: частичный возврат и корректировка складских остатков
Практическое руководство по полным и частичным возвратам, браку, финансовым операциям, движениям товаров и складским остаткам.
Практическое руководство по полным и частичным возвратам, браку, финансовым операциям, движениям товаров и складским остаткам.
Что такое управление возвратами в запасах и почему это не один процесс, а шесть
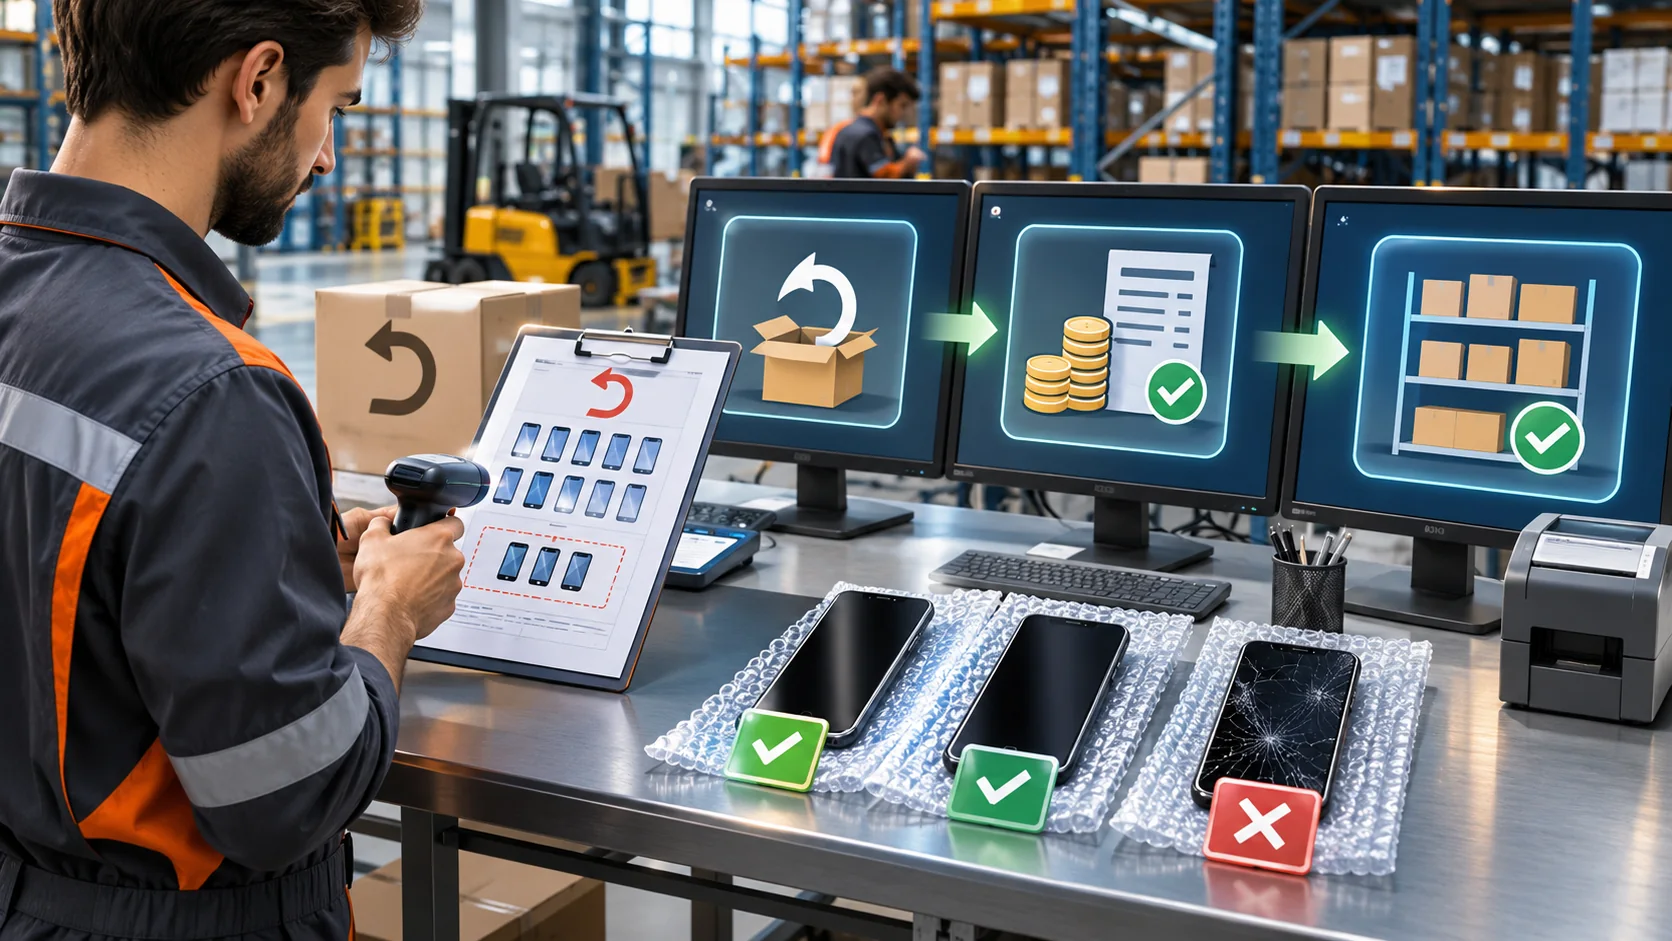
В управлении возвратами часто смешивают разные события, хотя для склада, бухгалтерии и клиентского сервиса это принципиально разные этапы. Если не разделять их, появляются двойные списания, лишние кредит-ноты, повторные возвраты денег и искажённые остатки. Для практической работы с Rigi24 удобно мыслить не одним словом «возврат», а отдельной цепочкой: запрос на возврат, физический приём, осмотр, движение по складу, кредит-нота и фактический возврат оплаты. Эти шесть стадий могут происходить почти одновременно в небольшом магазине в Тбилиси, но операционно их всё равно стоит вести раздельно.
Запрос на возврат — это ещё не товар и не деньги, а только намерение клиента вернуть позицию. Физический приём — это момент, когда товар реально оказался у стойки приёмки или в зоне получения. Осмотр — это проверка состояния, соответствия SKU, серийного номера, комплектации и следов эксплуатации. Движение по складу — это отдельная операция, в результате которой товар может попасть в доступный остаток, в зону ремонта, в брак или в списание. Кредит-нота — это финансовый документ, фиксирующий сумму, подлежащую корректировке. И, наконец, возврат оплаты — это отдельное движение денег через платёжный процесс, которое не всегда совпадает по времени с кредит-нотой.
Почему важно не путать возврат товара и возврат денег
Одна из самых частых ошибок в рознице и B2B-отгрузках — считать, что если клиент принёс товар назад, то автоматически нужно сразу вернуть деньги. На практике это неверно. Товар может оказаться повреждённым, неполным, перепутанным или вообще не тем, что был продан. Деньги же зависят от правил компании, договора, формы оплаты и результата проверки. В сети магазинов и складов оборудования в Тбилиси это особенно важно для товара с серийными номерами: маршрутизаторов, коммутаторов, точек доступа, модемов, блоков питания.
Например, клиент возвращает сетевое оборудование, купленное по счёту и инвойсу. Если на приёмке сразу оформить денежный возврат, а потом выяснится, что одно устройство имеет механическое повреждение и не подлежит возврату в продажу, придётся вручную разносить расхождение. Лучше отделить физический процесс от финансового. Тогда склад отвечает за состояние товара, бухгалтерия — за кредит-ноту, а платёжный контур — за фактическое перечисление средств.
Шесть независимых стадий возврата: рабочая схема
- Запрос на возврат. Клиент сообщает причину: не подошло, ошибка в заказе, повреждение, отказ от части поставки, несоответствие спецификации.
- Физический приём. Товар поступает на стойку, в складскую зону или в отдельный приёмный стол. Факт получения фиксируется по времени.
- Осмотр. Проверяются SKU, артикул, упаковка, barcode, serial number, batch, комплектность, следы использования и принадлежность к исходному документу.
- Складское решение. Товар направляется в доступный остаток, quarantine, repair, damage или scrap в зависимости от состояния.
- Кредит-нота. Финансовая часть рассчитывает, какую сумму можно уменьшить или вернуть, и по какой строке инвойса.
- Фактический возврат оплаты. Деньги переводятся отдельно, с привязкой к подтверждённой финансовой операции, а не просто к факту присутствия товара на складе.
Если эти стадии объединять в один шаг, теряется контроль. Например, склад уже получил товар, но клиенту ещё не начислена кредит-нота. Или кредит-нота оформлена, а товар оказался непригодным и должен уйти в scrap. Поэтому в рабочих регламентах лучше прямо писать, что каждая стадия создаёт свой статус и свой набор ответственности.
Как различать возврат всего инвойса, выбранных строк и части строки
Полный возврат инвойса — это когда клиент возвращает все позиции по документу. Частичный возврат по выбранным строкам — это когда возвращаются только отдельные строки инвойса, а остальные остаются у клиента. Частичный возврат количества внутри одной строки — это когда строка содержит, например, 10 одинаковых устройств, но назад возвращают только 3. Эти три сценария нельзя считать одним и тем же событием, потому что у них разная логика расчёта, разные остатки и разный риск двойного учёта.
Почему это важно? Представим инвойс на 10 устройств, где в одной строке указано 10 одинаковых модемов. Если клиент возвращает 3 штуки, то:
- по документу остаётся 7 проданных единиц;
- в возврате должны быть отражены именно 3 единицы, а не вся строка;
- нельзя повторно зачесть стоимость ещё 10 единиц при последующей корректировке;
- налоги и скидки нужно распределять пропорционально по возвращаемому количеству.
Если же возвращается только одна из нескольких разных строк, то возврат должен быть привязан к конкретной строке, а не к общему номеру счёта. Для управленца это означает обязательную идентификацию по invoice line, а не только по общему инвойсу.
Полевая идентификация: SKU, barcode, serial, batch и цена закупки
При возврате нельзя полагаться только на название товара. Одинаковое название может скрывать разные SKU, ревизии, партии или конфигурации. Для сетевого оборудования одна модель может иметь несколько версий по радиочипу, стране поставки или комплекту поставки. Поэтому на приёмке нужно сверять несколько признаков одновременно.
- SKU — внутренняя товарная единица, по которой ведётся учёт.
- Barcode — штрихкод, который помогает быстро сопоставить товар с карточкой.
- Serial number — серийный номер, особенно важный для дорогой электроники.
- Batch — партия поставки, полезна при анализе дефектов и возвратов.
- Sale unit — единица продажи, например штука, комплект, коробка.
- Purchase cost — закупочная стоимость, которая может отличаться от цены продажи.
- Tax — налоговая составляющая, которую нельзя терять при перерасчёте.
- Invoice line identification — привязка именно к строке исходного инвойса.
Без такой связки легко получить двойной учёт. Например, один и тот же возвращённый коммутатор можно ошибочно принять как новый приход по складу и одновременно как отмену продажи без связи с исходной строкой. Тогда остаток на складе и финансовая корректировка разъедутся. В корректном процессе товар должен быть сначала распознан, затем привязан к документу продажи, и только после этого можно принимать решение о статусе.
Чеклист стойки приёма возвратов
Для небольшого склада в Тбилиси, где одновременно принимают интернет-заказы, офлайн-продажи и возвраты по инвойсам, полезен простой, но жёсткий чеклист. Он должен выполняться до передачи товара в основную зону хранения.
- Оригинальный инвойс или номер документа продажи.
- Подтверждение покупки: бумажный чек, счёт, электронное подтверждение заказа.
- Сопоставление товара с описанием: SKU, модель, количество, серийный номер.
- Проверка состояния упаковки и самого изделия.
- Фотографии в момент приёма: передняя сторона, задняя сторона, повреждения, серийная наклейка.
- Точная отметка времени приёма.
- Причина возврата, сформулированная клиентом без искажений.
- Фиксация того, что сообщено клиенту о дальнейших шагах.
Если на стойке не собрать хотя бы одно из этих полей, позже будет трудно доказать, когда именно товар поступил и в каком состоянии. Особенно это касается ситуаций, когда клиент приносит сразу несколько коробок, часть которых относится к разным заказам. В таких случаях приёмщик должен разделить их по документам ещё до осмотра.
Возврат по авторизации и физический приём на складе — не одно и то же
Возврат может быть заранее разрешён, но это не означает, что товар уже принят складом. Авторизация — это предварительное разрешение, а физический приём — реальное поступление. Между ними обязательно нужна зона ожидания, например pending или quarantine, где предметы лежат отдельно от доступного стока до завершения проверки.
Это особенно важно для дорогой сетевой электроники. Клиент может заранее согласовать возврат трёх устройств, но привезти только два, или привезти все три, но в иной комплектации. Если сразу положить их в свободный остаток, есть риск случайной выдачи клиенту, как будто товар полностью пригоден к продаже. Карантинная зона защищает от преждевременного изменения доступного остатка и помогает зафиксировать разницу между разрешением на возврат и принятием товара как товарного запаса.
Полный пример: инвойс на 10 электронных устройств, возврат 3 единиц
Рассмотрим практический кейс для склада электроники в Тбилиси. Клиент купил по одному инвойсу 10 одинаковых сетевых устройств по цене 200 лари за штуку. В строке инвойса указаны:
- SKU: NET-AP-AX1
- Единица продажи: штука
- Количество: 10
- Цена продажи без налоговой детализации в примере: 200 лари за штуку
- Итого по строке: 2000 лари
Через неделю клиент возвращает 3 устройства. При приёмке выясняется:
- 2 устройства полностью исправны, упаковка сохранена;
- 1 устройство имеет повреждение корпуса и царапину на разъёме.
Операционно это означает, что возврат принят по трём единицам, но складское решение по ним разное. Для двух исправных устройств можно рассмотреть размещение в доступный остаток после проверки. Для одного повреждённого устройства нужно отправить в repair, damage или scrap в зависимости от локального регламента и результата диагностики. Главное — не смешивать их в одну корзину.
Финансовая логика должна отражать реальность. Если компания допускает возврат только исправного товара в полной стоимости, то кредит-нота на 3 единицы может быть разделена так:
- 2 единицы: 2 × 200 = 400 лари под возврат/зачёт;
- 1 повреждённая единица: либо 0 лари к возврату, либо отдельная частичная компенсация, если внутренние правила это допускают;
- итог финансовой корректировки зависит от состояния и принятого решения, а не просто от числа возвращённых штук.
Если в компании принят принцип «возврат денег только за товар в товарном состоянии», тогда по этому кейсу кредит-нота может быть выпущена на 400 лари, а по одной повреждённой единице — отказ в возврате стоимости и отдельное уведомление клиенту. Если же внутренний регламент предусматривает уценку повреждённого товара и частичную компенсацию, тогда финансовая сумма рассчитывается отдельно и должна быть связана именно с этой единицей, а не с общим возвратом. В любом случае нельзя отразить все 3 устройства как полностью годные, потому что это исказит и склад, и финансы.
Как бы выглядело складское движение в этом примере
После осмотра два исправных устройства можно поместить в доступный складской остаток, если упаковка и состояние отвечают требованиям повторной продажи. Одно повреждённое устройство должно быть перемещено в отдельную локацию, например damage or quarantine, чтобы не попасть в доступный запас. Если позже сервис признает его непригодным, тогда создаётся движение в scrap. Здесь важно, чтобы каждое перемещение было отдельной операцией со своим временем, причиной и ответственным лицом.
Ошибка, которой следует избегать
Нельзя делать так: сначала принять 3 штуки как годный сток, потом вручную списать одну штуку, а затем ещё раз оформить финансовый возврат на все 3. Это типичный сценарий двойного обновления. Он возникает, когда нет разделения между приёмкой, осмотром и движением по складу. Правильнее сначала зарегистрировать физический приём в pending, затем задокументировать состояние каждой единицы, и только после этого запускать складское и финансовое решение.
Когда прибывает не всё обещанное или товар приходит в другом состоянии
Отдельный сложный случай — частичная поставка обещанных к возврату позиций. Клиент мог заранее согласовать возврат 5 единиц, но фактически привезти только 4. Тогда нельзя закрывать кейс как полный возврат. Нужно зафиксировать, что авторизация была на 5, а физически принято 4. Пятая единица остаётся открытой до дополнительного поступления или отмены ожидания.
Другой вариант — товар приходит в состоянии, отличном от записанного при авторизации. Например, в заявке было указано «упаковка вскрыта, устройство рабочее», а на приёмке обнаружены следы перегрева, отсутствует кабель или стерта серийная наклейка. Тогда исходный сценарий возврата нужно пересмотреть. Это может повлиять на складскую классификацию и на сумму, подлежащую возврату. Если компания не фиксирует несоответствие сразу, позже трудно объяснить, почему деньги были возвращены за товар, который не соответствовал заявленному состоянию.
Практический контрольный список для менеджера возвратов
- Отделяйте запрос клиента от факта физического получения.
- Не переводите товар сразу в свободный остаток до осмотра.
- Сверяйте SKU, barcode, serial number и строку инвойса.
- Разносите полный возврат, выборочные строки и частичное количество одной строки.
- Фиксируйте фото, время и причину на стойке приёма.
- Если товар повреждён, направляйте его в quarantine, repair, damage или scrap по отдельному решению.
- Оформляйте кредит-ноту отдельно от фактического возврата денег.
- Проверяйте, не возникло ли двойного учёта по складу и финансам.
Для Rigi24 это полезно рассматривать как рабочую модель внедрения, а не как уже существующую автоматизацию. Если компания использует инвентарные товары, склады, локации, stock counts, stock movements и понятия ремонта, брака и списания, то возвраты должны быть встроены в эту структуру аккуратно. В следующей части можно будет перейти к деталям по статусам, маршрутизации и контролю исключений между онлайн-магазином и инвойс-модулем.
Логика возврата как управленческого решения, а не просто как «возврат в склад»
Во второй части разбор важен не только сам факт приемки товара назад, но и то, какое решение принимается по каждой единице. Для управления возвратами в Rigi24 полезно мыслить не одной строкой «returned», а набором раздельных состояний: пригодный к продаже товар, open-box, поврежденный, под ремонт, возврат поставщику, карантин и списание. Такая детализация нужна потому, что одинаковые на вид возвраты экономически ведут себя по-разному. Один роутер с целой пломбой и полным комплектом может сразу вернуться в товарный запас, другой после вскрытия коробки можно перевести только в open-box, третий с трещиной корпуса — в поврежденный фонд, а четвертый с повреждением платы — в ремонт или scrap.
Главное правило: складские остатки должны быть condition-specific. Если в системе есть 10 единиц позиции, то это не обязательно 10 одинаковых единиц «в наличии». Из них может быть 6 sellable, 2 open-box, 1 damaged и 1 quarantined. Для менеджера это разные ресурсы с разной доступностью и разной финансовой ценностью. Ошибка многих процессов возврата состоит в том, что физически товар уже принят, но учетно он сразу добавлен в обычный остаток, хотя фактически требует проверки или не может быть продан как новый.
Как разнести решения по состоянию товара
Практически удобен следующий порядок принятия решения при каждом возврате:
- Sellable — товар полностью соответствует стандарту продажи как новый; обычно упаковка и комплектация не нарушены.
- Open-box — упаковка вскрыта, но изделие работоспособно; допускается отдельная категория продажи со сниженной ценой или отдельным каналом.
- Damaged — есть физическое повреждение, которое исключает обычную продажу до дальнейшего решения.
- Repair — товар имеет дефект, но экономически целесообразно восстановление.
- Supplier return — возврат поставщику по браку, несоответствию или условиям поставки, если это предусмотрено процедурой.
- Quarantine — временный статус до осмотра, диагностики или сверки серийного номера.
- Scrap — списание, когда восстановление или возврат невозможны либо нецелесообразны.
Для каждой из этих категорий важно не только название, но и отдельный количественный учет. Если принять 5 единиц в карантин, нельзя считать их уже доступными к продаже. Если 2 из них после проверки переведены в sellable, а 1 — в repair, то должно появиться два разных движения, а не общее «плюс 5 в склад». Такой подход снижает риск двойного учета и делает остатки пригодными для планирования продаж.
Пример расчета остатков: on-hand и available-to-sell
Рассмотрим показательный пример с сетевым оборудованием в Тбилиси. На складе «Дигоми» по позиции Wi-Fi роутер модель X есть 8 единиц sellable, 1 единица reserved под интернет-заказ, и 2 единицы на проверке после возврата. Клиент приносит назад 3 устройства: 2 целых, запечатанных и полностью комплектных, и 1 с трещиной корпуса после неаккуратной транспортировки.
После физической приемки можно вести учет так:
| Категория | Количество до возврата | Изменение | Количество после решения |
|---|---|---|---|
| Sellable | 8 | +2 | 10 |
| Reserved | 1 | 0 | 1 |
| Damaged | 0 | +1 | 1 |
| Quarantine | 2 | 0 | 2 |
On-hand в управленческом смысле здесь можно понимать как все физически находящиеся на складе единицы, включая пригодные, резервируемые и неготовые к продаже: 10 sellable + 1 reserved + 1 damaged + 2 quarantine = 14 физических единиц. Но available-to-sell считается иначе: из продажного остатка исключаются резервы и состояния, которые не могут быть проданы немедленно. Значит, доступно к продаже 10 sellable минус 1 reserved = 9 единиц. Две единицы в quarantine и одна damaged не должны попадать в доступность, пока не пройдена диагностика и не принят новый статус.
Ключевой вывод для оператора: одно и то же возвращенное устройство может одновременно существовать в физическом, финансовом и доступном смысле по-разному. Физически оно на складе, но к продаже не доступно; финансово оно может уже породить кредит-ноту или ожидать возврата денег; учетно оно должно жить в своей категории.
Кредит-нота, возврат денег, обмен и store credit: что это не одно и то же
Возврат товара не равен автоматическому возврату денег. В операционной практике нужно различать четыре сущности.
- Credit memo — документ на уменьшение долга клиента или корректировку счета; он не обязан означать немедленный денежный платеж.
- Refund — возврат денег клиенту тем способом, который используется в процессе оплаты или по согласованной процедуре.
- Exchange — обмен: один товар возвращается, другой выдается взамен, иногда с доплатой или частичным удержанием разницы.
- Store credit — внутренняя сумма для будущей покупки в магазине; это не наличные деньги и не всегда равно финансовому возврату.
Для менеджера важно не смешивать эти решения. Например, клиент в Тбилиси вернул нераспечатанный сетевой коммутатор стоимостью 420 лари и попросил обмен на модель дороже на 75 лари. Правильный процесс: принять физический возврат, оценить состояние как sellable, оформить замену, зафиксировать доплату 75 лари, а не создавать одновременно полный refund и новый sale. Если система или кассир сделает и возврат денег, и обмен без корректировки, возникнет двойная выгода для клиента и убыток для компании.
Пошаговый сценарий частичного обмена без двойного кредита и двойного прихода
Частичный обмен возникает, когда клиент возвращает лишь часть линий или часть количества. Например, заказ из трех аксессуаров к маршрутизатору: кабель, блок питания и PoE-инжектор. Клиент возвращает только кабель и просит заменить его на более длинную версию. Здесь важно не допустить двух типичных ошибок: повторного финансового зачета за одну и ту же единицу и двойного увеличения остатков, если возврат обработан дважды.
- Проверить исходный документ продажи: какой SKU, какое количество, какая линия заказа и какая цена фактически была продана.
- Сверить, какие единицы реально вернулись, а не только какие указаны в заявке.
- Назначить статус каждой единице: sellable, open-box, damaged или quarantine.
- Сделать отдельную запись для возврата по каждой линии и отдельную запись для новой отгрузки по обмену.
- Если требуется денежная разница, оформить только разницу, а не полную повторную компенсацию.
- Зафиксировать уникальный reference документа или idempotency key, чтобы повторный клик, повторная отправка формы или повтор вебхука не создали второй возврат.
Хорошая практика — считать возврат и обмен как два независимых события, но связывать их одной бизнес-цепочкой. Тогда при отказе оплаты новой позиции можно откатить только продажу на обмен, не трогая корректно принятый возврат, или наоборот. Это особенно полезно при частичной замене сетевого оборудования, где один клиентский возврат может породить несколько финансовых и складских действий.
Supplier return и customer return: почему это разные потоки
Возврат от клиента и возврат поставщику нельзя смешивать, даже если внешне они похожи. Customer return — это возврат из продажи обратно в вашу зону контроля. Supplier return — это уже обратное движение из вашего склада поставщику, обычно по причине заводского брака, несоответствия спецификации или согласованной рекламации. Разница не только в адресате, но и в том, какие остатки вы уменьшаете и где возникает новая ответственность за товар.
Рассмотрим двухскладовой сценарий. Склад A находится в Тбилиси и обслуживает розницу. Склад B расположен как буферный технический склад для сетевого оборудования. Клиент вернул 4 точки доступа на склад A. После осмотра выяснилось, что 2 устройства полностью пригодны, 1 открытая коробка идет в open-box, а 1 устройство с заводским дефектом лучше отправить поставщику. В этом случае:
- на складе A появляется 2 sellable и 1 open-box;
- 1 устройство переводится в supplier return, но физически может быть временно размещено на складе B до отгрузки;
- если оно уже перемещено на B, это должно быть отдельное межскладское движение, а не повторный «возврат клиента».
Здесь особенно важно не допустить путаницы: перемещение между складами не равно новому приходу от клиента, а отправка поставщику не равна списанию. Каждое действие должно иметь собственный источник, цель и статус.
Качество и инспекция: электроника, пломбы, аксессуары, гарантийные случаи
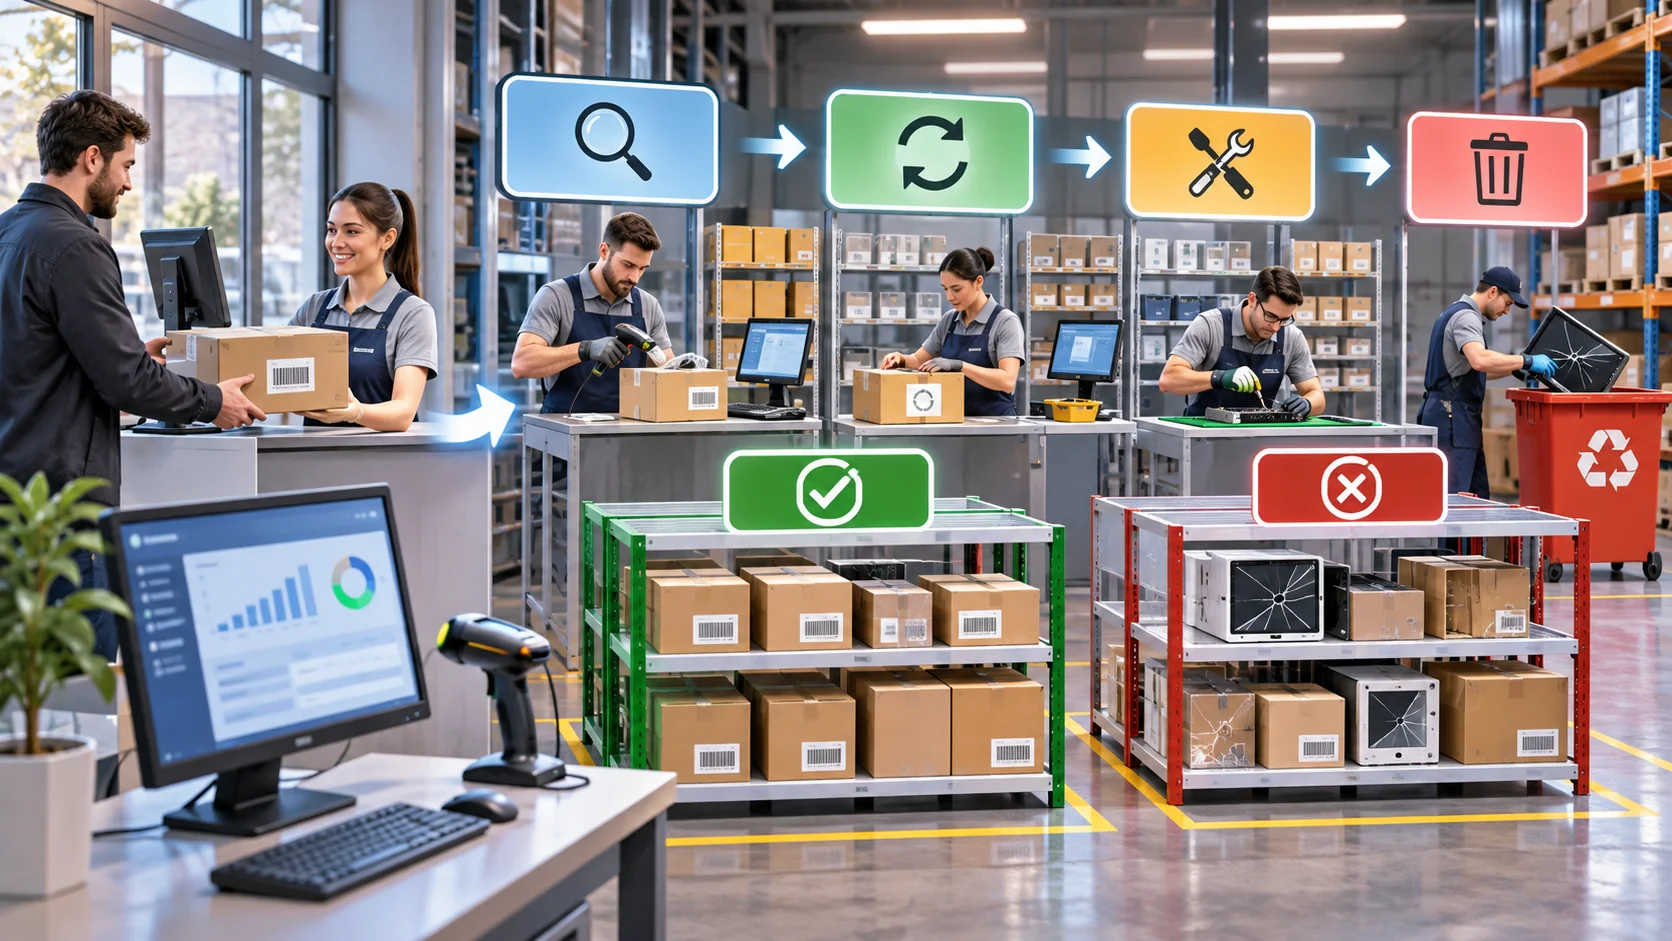
Физическая проверка возврата должна быть детальной, особенно для электроники. Для маршрутизаторов, коммутаторов, точек доступа и модемов следует осматривать пломбы, состояние корпуса, разъемы, следы перегрева, комплектацию и серийные номера. Если упаковка вскрыта, но устройство включается, проходит базовый тест и комплект полон, можно рассматривать open-box. Если не хватает блока питания или антенны, это уже не просто вскрытая коробка, а неполная комплектация, которая требует отдельного решения.
Для аксессуаров типичны ошибки учета. Кабель, блок питания, SFP-модуль и крепеж могут иметь одинаковый внешний статус «возврат», но разный результат инспекции. Одни аксессуары после проверки пригодны к продаже, другие должны уйти в карантин из-за неполной маркировки. Для warranty-related goods, то есть товаров, связанных с гарантийным обращением, важно не подменять гарантийный дефект обычным товарным возвратом. Если неисправность обнаружена после нескольких дней использования, решение о repair или supplier return зависит от фактического состояния и от того, кто несет дальнейшую ответственность по процессу, а не от одного лишь желания клиента.
Полезный чек-лист осмотра:
- проверить целостность пломбы и упаковки;
- сверить серийный номер и, если применимо, MAC-адрес или другой идентификатор;
- проверить комплектацию по стандарту SKU;
- зафиксировать фото или подробное описание дефекта;
- решить: sellable, open-box, damaged, repair, quarantine, supplier return или scrap;
- обновить остаток только после принятия решения, а не до него.
Идемпотентность, ссылки на документы и журнал событий
Если возврат обрабатывается через веб-интерфейс, API или интеграционный поток, обязательно нужен механизм против повторной обработки. Иначе повторный клик оператора, повторная отправка формы или дубль вебхука могут дважды добавить товар в остаток. Лучший подход — использовать idempotency key или уникальный reference документа, который связывает каждую бизнес-операцию с одним и только одним финансовым и складским результатом.
Практический принцип прост: один возвратный документ должен порождать один набор движений в журнале событий. Если событие уже записано, повторный запрос с тем же ключом должен вернуть уже известный результат, а не создать новый приход. Это особенно важно в ситуациях, когда одновременно задействованы онлайн-магазин и модуль счетов. Даже если Rigi24 в конкретной конфигурации используется только как система учета товаров, менеджеру все равно полезно выстраивать процесс так, чтобы источник документа, номер операции, склад, location и итоговое состояние совпадали в каждом повторном запросе.
Журнал событий помогает и в разборе инцидентов. Если утром в системе обнаружилось, что один и тот же роутер попал в sellable дважды, а в отгрузке его только один, журнал покажет: был ли двойной клик, повтор вебхука, ручное исправление или неверная смена статуса. Без трассируемости исправление превращается в догадки.
Трассируемость: GTIN, EPCIS и пределы сканирования штрихкода
GTIN идентифицирует торговую единицу, а EPCIS — это стандарт для передачи событий о движении и статусе товара. Это важно понимать, чтобы не переоценивать сканирование штрихкода. Сам по себе скан говорит лишь о том, что код считан; он не доказывает, что товар реально был принят, проверен, размещен или переведен в новый статус. Для управленческой достоверности нужен не только скан, но и подтвержденное событие: кто, когда, где, что именно и в какое состояние перевел.
Например, при приемке на складе сетевого оборудования оператор сканирует коробку и видит совпадение GTIN. Но если коробка вскрыта, а внутри другой SKU, одного скана недостаточно. Нужно зафиксировать расхождение, перевести товар в quarantine и принять отдельное решение. Трассируемость строится на связке «идентификатор товара + место + событие + состояние», а не на одиночном штрихкоде.
Практический контрольный список для менеджера возвратов
- Разделяйте физический возврат, финансовую компенсацию и пригодность к продаже.
- Не смешивайте sellable, open-box, damaged, repair, quarantine и scrap в одном остатке.
- Считайте available-to-sell только после вычитания резервов и негодных состояний.
- Для частичных обменов оформляйте отдельные движения возврата и отгрузки.
- Не допускайте двойного кредита клиенту и двойного прихода в склад при ошибках интеграции.
- Отделяйте customer return от supplier return, даже если товар физически перемещается между двумя складами.
- Фиксируйте уникальный документ или event reference для каждого движения.
- Используйте осмотр, серийный контроль и журнал событий как основу качества.
Если выстроить возвраты именно так, то склад в Тбилиси, технический буфер и любые другие точки хранения будут показывать не просто «сколько чего лежит», а что именно можно продавать, что нужно чинить, что можно вернуть поставщику и что уже следует списать. Для менеджера это превращает возвраты из хаотичного потока в управляемый процесс с понятными решениями и измеримым риском.
Сверка возвратов между складом и бухгалтерией: зачем нужен трехсторонний контроль
В управлении возвратами главная ошибка возникает не на этапе приема товара, а в момент расхождения между физическим состоянием товара, учетной записью и финансовым действием по возврату денег. Для небольшого ритейла в Тбилиси это особенно заметно: товар может уже лежать на складе, а возврат по оплате еще не подтвержден; наоборот, клиенту деньги могут вернуть раньше, чем склад получил коробку. Поэтому в практической схеме нужно разделять три события: физический возврат, финансовое решение и учетное изменение запаса.
Для работы с Rigi24 полезно опираться на его базовые сущности: номенклатуру, склады, локации, остатки, перемещения, ремонт, брак и списание. Однако сам процесс возвратов не следует считать автоматически встроенным и завершенным без проверки. Безопаснее строить процесс как управляемый рабочий сценарий, где каждый шаг фиксируется отдельно: кто принял товар, кто проверил документы, кто утвердил изменение остатков.
Трехшаговое согласование: приемка, финансы, супервайзер по запасам
Практичная модель согласования выглядит так: первый шаг — приемщик на складе или в магазине подтверждает, что товар физически получен; второй шаг — сотрудник финансовой функции сверяет основание возврата с продажей, счетом или внутренним документом; третий шаг — супервайзер по запасам утверждает, что именно делать с товаром дальше: вернуть в продажный остаток, направить в ремонт, пометить как поврежденный или списать.
Каждый из этих шагов должен иметь свой смысл. Приемка не означает, что товар сразу годен к продаже. Финансовая проверка не означает, что возврат должен попасть на полку. А решение складского супервайзера не должно подменять финансовое решение. Если смешать эти уровни, появляется двойное изменение: товар один раз возвращается в остатки и второй раз ошибочно корректируется вручную.
Для небольшого магазина электроники и сетевого оборудования в Тбилиси полезно установить простой маршрут:
- принят физический возврат с осмотром коробки, серийного номера и комплектности;
- зафиксирован источник: онлайн-заказ, счет, офлайн-продажа, ремонтная заявка;
- сопоставлен товар с исходной строкой продажи или ремонта;
- определено состояние: товарный вид, повреждение, некомплект, подлежит ремонту, scrap;
- сделана отдельная запись решения и только затем — учетное движение;
- после этого финансы и склад подтверждают, что записи не расходятся.
Что именно сверяется: товар, документы и остатки
Сверка возврата не ограничивается количеством штук. Нужно проверять, совпадают ли SKU, модель, серийный номер, количество, единица измерения, склад назначения и причина возврата. Если клиент вернул роутер другой ревизии, чем была в продаже, это уже не простая количественная корректировка. Если в коробке не хватает блока питания или крепежа, товар может быть физически принят, но не годиться для возврата в продажный остаток.
Особое внимание уделяют различию между исходным документом и фактической приемкой. Например, в invoice-модуле может существовать счет на 2 единицы кабеля, а физически вернулась только одна. Тогда в учетной записи надо сохранить расхождение как незавершенный возврат или частичный возврат по строке. Нельзя молча уменьшить остаток на складе, если в упаковке отсутствует часть товара, но клиент утверждает, что вернул все.
Пример числовой сверки
Допустим, магазин продал 10 единиц сетевого аксессуара. Вернулось 3 единицы, из них 2 в товарном виде и 1 с поврежденной упаковкой. Если учет показал возврат всех 3 в продажный запас, а на складе реально пригодны только 2, получится завышение usable stock на 1 единицу. Если средняя маржа по позиции невысокая, ошибка все равно важна: она искажает доступность, провоцирует пересчет и может вызвать каскадную ошибку при следующей продаже.
Правильнее разделить запись на три состояния: 2 единицы — к повторной продаже после проверки, 1 единица — в зону повреждений или ремонта. В отчетах это должно быть видно как отдельные решения, а не как одна безликая строка возврата.
Аудит-трейл решения сотрудника: что фиксировать обязательно
Аудит-трейл возвратов нужен не для формальности, а чтобы восстановить логику решения спустя неделю или месяц. Если покупатель спорит, почему ему засчитали не полную сумму или почему товар ушел в ремонт, по журналу должно быть видно, кто именно принял решение, когда, на каком основании и какие доказательства были приложены.
В хорошей операционной записи должны сохраняться минимум четыре группы данных: исходная ссылка на продажу или документ приема, измененное количество, причина корректировки и отметка времени. Если есть фото повреждения, фото серийника, скан коробки, комментарий сотрудника или запись о проверке комплектности, это также стоит прикреплять к решению.
Важно различать доказательство и мнение. Запись вида «клиент, вероятно, неправильно использовал устройство» не заменяет фиксацию факта. Лучше писать: «корпус с трещиной, комплектность неполная, подтверждено фото, принято как damage, не возвращать в продажный остаток до осмотра». Такой формат удобен и для склада, и для бухгалтерии, и для руководителя смены.
Минимальный набор полей для журнала возврата
- дата и время физического приема;
- дата и время учетного решения;
- сотрудник, который принял товар;
- сотрудник, который проверил финансовое основание;
- сотрудник, который утвердил складское решение;
- идентификатор исходной продажи, счета или заявки;
- SKU, наименование, количество, серийный номер при наличии;
- состояние товара и причина возврата;
- куда направлен товар: на склад, в ремонт, в scrap, на карантин;
- комментарий и приложенные доказательства.
Сложные случаи: когда возврат не совпадает с ожиданием
Самые дорогие ошибки возникают в нестандартных сценариях. Они требуют не ускорения, а дисциплины: сначала статус, потом решение, потом движение. Ниже — четыре типичных случая для небольшого магазина и склада в разных районах Тбилиси, где логистика между точками может занимать время и создаёт риск двойной обработки.
Неполный возврат
Клиент приносит комплект из четырех позиций, но одна позиция отсутствует. Например, возвращаются роутер, блок питания и кабель, а крепеж и инструкция отсутствуют. В этом случае нельзя оформлять весь комплект как полностью пригодный к повторной продаже. Нужно разделить возврат на две части: принятые элементы и недостающие элементы. Если правила магазина позволяют принять частичный возврат, в учете должны остаться не только количества, но и статус каждого компонента.
Практическое решение: товар с полной комплектностью идет в пригодный остаток, а неполный комплект — в зону проверки. Если недостающая деталь недорогая и легко заменяется, возможен ремонт или доукомплектация. Если нет — позицию переводят в поврежденный запас или на scrap по итогам осмотра.
Неверный товар
Иногда клиент возвращает не тот SKU. Это случается при схожих коробках, похожих моделях или когда несколько семей товаров лежат рядом на складе. Приемщик обязан сверить артикул, маркировку и, если применимо, серийный номер. Если номер не совпадает, возврат нельзя автоматически относить к продаже клиента. Такой случай лучше зафиксировать как «несоответствие товара» и передать на ручную проверку.
Если по ошибке в складской остаток уже внесена чужая модель, возникает риск двойного искажения: правильный товар уходит в ноль, а чужой товар появляется в запасе. Поэтому после обнаружения ошибки нужно выполнить обратную запись и отдельно отметить причину исправления.
Товар получен после возврата денег
Это особенно чувствительный сценарий для магазинов, где возвраты по оплате и физический прием происходят в разное время. Клиенту могли вернуть деньги в магазине, а коробка приехала на склад в другой день. Физически товар уже есть, но финансовое обязательство закрыто. Здесь нельзя смешивать два процесса: товар должен пройти приемку, а финансовая запись — оставаться закрытой.
Лучшее решение — отдельный статус «получено после возврата» с обязательной проверкой: пригоден ли товар к продаже, где он должен храниться до решения, и не требуется ли дополнительное подтверждение от финансовой функции. Такой сценарий особенно важен, если магазин и склад находятся в разных городах или районах, и движение осуществляется через внутреннюю доставку.
Склад в другом городе
Когда магазин в Тбилиси, а основной склад, например, в пригороде или другом городе, появляются риски несинхронного учета. Возврат может быть физически принят в магазине, но остаток фактически должен пополниться на центральном складе после передачи. Если запись создается сразу на центральном складе без подтверждения перемещения, возникает ложная доступность.
Практика здесь проста: сначала локальная зона приемки, затем внутреннее перемещение, затем окончательное решение об остатке. Если товар везут на ремонт или на сортировку, это должно быть видно как отдельное движение, а не как «молчащий» остаток в главном складе.
Рабочие KPI возвратов: что считать и как не подменять смысл
Показатели возвратов нужны не для красивого отчета, а для поиска узких мест. Но они полезны только тогда, когда определены одинаково для всех смен и точек. Иначе один менеджер считает возврат по количеству заказов, другой — по штукам, третий — по сумме, и сравнение становится бессмысленным.
В практическом наборе KPI стоит различать следующие метрики:
- return rate — доля возвратов к исходным продажам в выбранной базе;
- time to disposition — время от приема возврата до окончательного решения по статусу;
- restock time — время от решения о пригодности до возвращения в доступный запас;
- resellable recovery — доля единиц, которые реально вернулись в повторную продажу после проверки;
- damage share — доля возвратов, признанных поврежденными;
- error and shrinkage — доля ошибок учета и необъяснимых расхождений.
Эти показатели нельзя толковать без контекста. Например, короткое время disposition само по себе не хорошо, если оно достигается за счет поверхностной проверки и завышенного возврата в продажный остаток. Аналогично высокая доля resellable recovery может означать отличную дисциплину, а может скрывать игнорирование повреждений. Поэтому KPI нужно рассматривать вместе с фото, причинами и выборочными проверками.
Пример расчета на условных данных
За месяц магазин обработал 80 единиц возвратов по 400 исходным продажам. Return rate по количеству составит 20%. Из этих 80 единиц 50 признаны пригодными к повторной продаже, 20 — поврежденными, 8 — отправлены в ремонт, 2 — признаны ошибкой учета. В таком разрезе видно, что «возврат» не равен «готово к продаже», а также видно, где сосредоточен риск: в повреждениях или в ошибках.
Если среднее время до решения по возврату составляет, например, два дня, а для поврежденных позиций — пять дней, это сигнал не о том, что склад медленный, а о том, что на осмотр или ремонт не хватает процесса. Тогда стоит не ускорять все подряд, а выделить отдельный поток для диагностики.
Практическое обучение для небольшой грузинской розницы: магазин, склад и ремонтная стойка
Ниже — учебное упражнение для небольшой операции с магазином, складом и ремонтной стойкой. Представим, что в Тбилиси продаются сетевые устройства, кабели и аксессуары. За неделю пришли три возврата: первый — рабочий роутер с полной комплектацией, второй — кабель с поврежденной упаковкой, третий — устройство, которое после покупки не включается и должно идти в ремонт.
Задача команды: не просто принять товар, а правильно распределить его по статусам и не допустить двойной обработки. Сотрудник магазина принимает возврат и заполняет карточку. Склад проверяет количество и состояние. Финансы проверяют, что исходная продажа действительно существует. Ремонтная стойка осматривает нерабочее устройство и решает, подлежит ли оно ремонту, разбору или списанию.
Учебные шаги
- Сверить исходную продажу по дате, SKU и количеству.
- Осмотреть товар, упаковку и комплектность.
- Сделать фото состояния и прикрепить к записи.
- Присвоить причину: неполный комплект, повреждение, неисправность, ошибка получения.
- Разделить физический прием и решение о пригодности.
- Определить, куда пойдет товар: продажный остаток, ремонт, damage, scrap.
- Проверить, что в учет внесено только одно корректное движение.
- Сравнить итоговую запись магазина, склада и финансов.
После упражнения полезно провести короткий разбор. Какие данные были пропущены? Где сотрудник сделал вывод без доказательства? Был ли случай, когда товар уже приняли на склад, но финансы еще не видели возврат? Если да, это точка для улучшения инструкции.
Чек-листы: первая неделя, первый месяц и квартальная проверка
Чек-лист помогает не потерять дисциплину, когда поток возвратов небольшой и кажется, что все можно помнить в голове. На практике ошибки появляются именно там, где процесс редко повторяется. Поэтому полезно закрепить три уровня проверки.
Первая неделя запуска
- определить ответственных за приемку, финансы и складское решение;
- зафиксировать единую форму причин возврата;
- проверить, как создается запись в системе и где прикладываются доказательства;
- описать, как отличать физический возврат от финансового возврата;
- сделать тест на частичный возврат и неверный товар;
- убедиться, что ремонт, damage и scrap не смешиваются;
- проверить журнал времени и комментариев.
Первый месяц
- сравнить количество принятых возвратов с количеством учетных движений;
- посмотреть, где чаще всего возникают задержки disposition;
- проверить случаи, где товар пришел после возврата денег;
- проанализировать, сколько возвратов действительно вернулось в продажу;
- отдельно рассмотреть ошибки учета и необъяснимые расхождения;
- провести выборочную сверку фото, комментариев и статусов;
- обновить инструкцию по самым частым инцидентам.
Квартальная инспекция
- проверить, не появились ли обходные ручные исправления без причин;
- сверить остатки по возвратам, ремонту и списанию;
- оценить повторяющиеся проблемы по конкретным SKU или поставщикам;
- проверить, сохраняются ли доказательства и таймстемпы;
- сравнить внутренние правила магазина, склада и бухгалтерии;
- выявить, где нужно усилить обучение или разграничение полномочий.
Как не перепутать лучшие практики и возможности Rigi24
Для честного управления важно не приписывать системе того, чего не подтверждено. Rigi24 можно использовать как основу для учета товаров, складов, локаций, движений, ремонта, damage и scrap. Но не стоит утверждать, что в нем уже автоматически решены обработка возвратов, частичные возвраты по строкам, возврат денег, интеграция с платежами или синхронизация с другими системами, если это не проверено отдельно.
Поэтому правильный подход такой: описывать возврат как бизнес-процесс, а возможности системы — как проверяемую опору для этого процесса. Если требуется автоматизация, ее лучше формулировать как критерий оценки: можно ли зафиксировать причину, можно ли хранить доказательства, можно ли разделить статусы, можно ли избежать двойного обновления. Если ответ неизвестен, это задача теста, а не предположения.
Итоговая логика принятия решения
В управлении возвратами полезно держать в голове одну простую последовательность: сначала физический факт, затем проверка основания, затем решение по запасу, затем контроль записи. Если хоть один шаг пропущен, возникают искажения в остатках, спорные возвраты и ложные KPI. Для небольшого ритейла это особенно критично, потому что одна ошибка может затронуть и магазин, и склад, и ремонтную стойку одновременно.
Краткий чек-лист для принятия решения:
- товар действительно получен и осмотрен;
- исходный документ найден и сопоставлен;
- количество и состояние подтверждены;
- есть причина и доказательство;
- определен статус: продажный остаток, ремонт, damage, scrap;
- учетное движение выполнено один раз и без дубля;
- финансы, склад и супервайзер видят одну и ту же версию решения.
Следующие шаги: закрепить трехстороннее согласование, ввести обязательные поля аудита, обучить команду на неполном возврате и неверном товаре, а затем раз в месяц проверять KPI и спорные случаи. Это даст управляемый возвратный поток без лишних обещаний и без потери контроля над остатками.
Часто задаваемые вопросы
Можно ли вернуть только часть количества в строке счета?
Необходимо связать количество с исходной строкой документа; наличие конкретной функции в программе проверяется отдельно.
Можно ли сразу вернуть поврежденный товар в продажу?
Нет. Сначала требуются проверка состояния и решение о дальнейшей судьбе товара.
Чем возврат товара отличается от возврата денег?
Физическое получение товара и финансовый возврат — разные операции.
Как учитывать частичный возврат?
Каждое количество нужно связать с документом продажи и его строкой.
Что делать с товаром, требующим ремонта?
Хранить отдельно от продаваемого запаса до проверки.
Как избежать двойной корректировки?
Использовать уникальный номер возврата и проверять историю движений.
Что делать, если товар возвращают в другом филиале?
Фиксировать фактическое место приемки и последующие перемещения.
Какие доказательства сохранять?
Исходную продажу, результат осмотра и историю приемки.
 Материалы по инвентаризацииИнвентаризация склада: как выявить недостачи, излишки и расхождения остатков
 Командная коммуникацияКорпоративный чат сотрудников: личные и групповые сообщения | Rigi24
 Управление задачамиWorkspace: задачи, напоминания и контроль работы команды | Rigi24
Полезные материалыУправление возвратами товаров: частичный возврат и корректировка складских остатков