საქონლის დაბრუნების მართვა და საწყობის ნაშთების გასწორება
პრაქტიკული გზამკვლევი საქონლის სრული და ნაწილობრივი დაბრუნების, დაზიანებული მარაგის, ინვენტარიზაციისა და საწყობის ნაშთების გასწორების შესახებ.
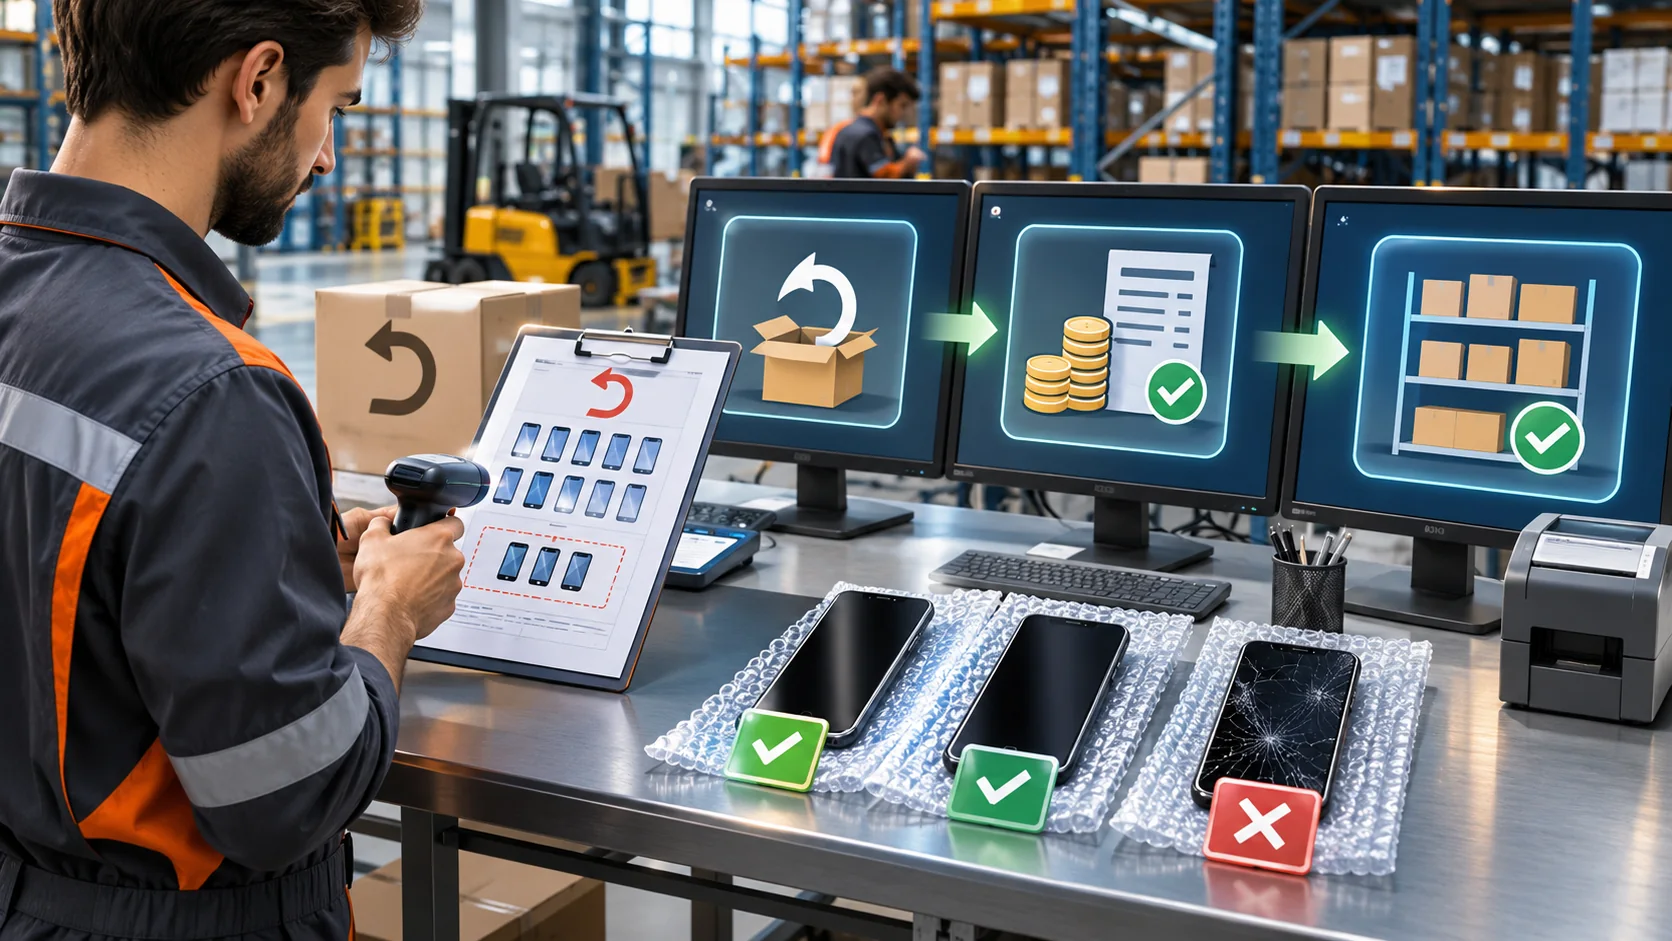
პრაქტიკული გზამკვლევი საქონლის სრული და ნაწილობრივი დაბრუნების, დაზიანებული მარაგის, ინვენტარიზაციისა და საწყობის ნაშთების გასწორების შესახებ.
შესავალი: რატომ არის დაბრუნებების მართვა ცალკე ოპერაციული დისციპლინა
ინვენტარის დაბრუნებების მართვა საცალო და საბითუმო ოპერაციებში ხშირად აღიქმება, როგორც უბრალო „კლიენტი მოიტანს ნივთს და ვუბრუნებთ თანხას“ პროცესი, თუმცა პრაქტიკაში ეს ბევრად უფრო ფართო ჯაჭვია. სწორად ორგანიზებული დაბრუნება ცალკეულ ეტაპებად უნდა დაიყოს, რადგან თითოეულ ეტაპს განსხვავებული ამოცანა, პასუხისმგებელი პირი და მონაცემი აქვს. თუ ამ ეტაპებს ერთმანეთში ავურევთ, მიღებული შედეგი იქნება არასწორი მარაგი, ორმაგი ჩაწერა, გაუმართავი ბალანსი, საწყობის არასწორი სტატუსები და ფინანსური გაუგებრობა.
Rigi24-ის კონტექსტში, სადაც არსებობს inventory items, warehouses, locations, stock counts, stock movements, repair, damage და scrap ცნებები, საუკეთესო პრაქტიკა არის არა პროცესის „ერთ ნაბიჯად“ ქცევა, არამედ მკაფიო ოპერაციული სცენარის შექმნა. განსაკუთრებით მნიშვნელოვანია, რომ online-store მოდულიდან შემოსული შეკვეთა და invoice მოდულიდან წარმოშობილი დოკუმენტი ერთნაირად არ უნდა ჩაითვალოს, თუ დაბრუნების პროცესში ისინი განსხვავებულ საწყისს წარმოადგენენ. ამავე დროს, დაბრუნებების მართვა არ უნდა განვაცხადოთ როგორც უკვე არსებული ავტომატური ფუნქცია, თუ ეს ცალსახად არ არის დადასტურებული. ამიტომ ქვემოთ განხილული პროცედურები წარმოაჩენს სწორ სამუშაო მოდელს და არა იმას, რომ სისტემა აუცილებლად უკვე ასრულებს ყველაფერს ავტომატურად.
ექვსი დამოუკიდებელი ეტაპი: დაბრუნების სრული ციკლი
დაბრუნების ოპერაციაში მინიმუმ ექვსი დამოუკიდებელი ეტაპია და თითოეულის აღრევა ქმნის შეცდომის რისკს:
- დაბრუნების მოთხოვნა — კლიენტი აცხადებს, რომ სურს ნივთის უკან დაბრუნება. ეს არის სურვილი, არა ფაქტობრივი დაბრუნება.
- ფიზიკური მიღება — ნივთი რეალურად ხვდება მიღების დესკზე ან საწყობში. ამ ეტაპამდე არც მარაგი, არც ფინანსები არ უნდა შეიცვალოს.
- ინსპექტირება — შემოწმდება მდგომარეობა, სერიული ნომერი, ბარკოდი, კომპლექტაცია და შეუსაბამობები.
- საწყობში მოძრაობა — ინსპექტირების შემდეგ ნივთი გადადის შესაბამის ლოკაციაზე: saleable stock, quarantine, repair ან scrap.
- კრედიტ-ნოტა / საკრედიტო დოკუმენტი — ფინანსური დოკუმენტი ასახავს, რა თანხა უნდა დაირიცხოს ან შემცირდეს.
- ფაქტობრივი თანხის დაბრუნება — გადახდის დაბრუნება ბანკით, ნაღდით ან სხვა არხით, რაც ყოველთვის ცალკე მოქმედებაა კრედიტ-ნოტისგან.
ამ ექვს ეტაპს შორის ყველაზე ხშირი შეცდომა არის „მიღება = დაბრუნება = თანხის დაბრუნება“. სინამდვილეში, შეიძლება ნივთი ფიზიკურად მივიღოთ, მაგრამ ჯერ არ იყოს დადასტურებული ინსპექტირებით; შეიძლება ინსპექტირებული იყოს, მაგრამ ჯერ არ იყოს თანხა დაბრუნებული; შეიძლება თანხა დაბრუნდეს ნაწილობრივ, ხოლო დანარჩენი დარჩეს კრედიტად მომავალ ანგარიშსწორებაზე. ამიტომ ოპერაციებში საჭიროა სტატუსების მკაფიო ენა.
რატომ არ უნდა აირიოს დაბრუნების მოთხოვნა, მიღება და ფულის დაბრუნება
დაბრუნების მოთხოვნა წარმოადგენს კომუნიკაციას კლიენტსა და კომპანიას შორის. მაგალითად, თბილისში ქსელური მოწყობილობების მაღაზიას კლიენტი სწერს, რომ შეძენილი PoE switch-ს აღარ სჭირდება, რადგან ქსელის პროექტი შეიცვალა. ეს ჯერ მხოლოდ მოთხოვნაა. თუ გამყიდველი დაუყოვნებლივ აკეთებს საკრედიტო ჩანაწერს ან მარაგიდან აკლებს ერთეულს, ფიზიკური ნივთი შესაძლოა საერთოდ არ დაბრუნდეს, ან დაბრუნდეს განსხვავებული მდგომარეობით.
ფიზიკური მიღება მხოლოდ ადასტურებს, რომ ნივთი დაბრუნების პროცესში შემოვიდა. მიღების დესკზე მიღებულია არა მხოლოდ ნივთი, არამედ საბუთებიც: ორიგინალი invoice, proof of purchase, დაბრუნების მიზეზი და კლიენტთან კომუნიკაციის ჩანაწერი. თუ რომელიმე მათგანი აკლია, მიღება მაინც შეიძლება მოხდეს, მაგრამ სტატუსით „pending verification“ ან „quarantine“, რათა შემდგომ ეტაპზე მოხდეს სიზუსტის დაცვა.
თანხის დაბრუნება კი ფინანსური ოპერაციაა და უნდა ეფუძნებოდეს უკვე დადასტურებულ ფინანსურ დოკუმენტს. ეს ნიშნავს, რომ სავაჭრო და ფინანსური გუნდი ერთსა და იმავე მოვლენას არ უნდა ასახავდეს ორჯერ. თუ ერთხელ აღირიცხა stock movement და მეორედ იგივე დაბრუნება მოხდა invoice module-ში, ორმაგი ჩამოწერა მიიღება. ამიტომ ერთიანი დისციპლინა კრიტიკულია.
ნიმუში: 10 ელექტრონული მოწყობილობის ინვოისი და 3 ერთეულის დაბრუნება
განვიხილოთ პრაქტიკული, მაგრამ ჰიპოთეტური შემთხვევა. კომპანია თბილისში ყიდის 10 ერთ ელექტრონულ მოწყობილობას, მაგალითად Wi‑Fi access point-ებს. თითოეულის გაყიდვის ფასი არის 200 ლარი, მთლიანობაში ინვოისი შეადგენს 2000 ლარს. VAT-სა და სხვა გადასახადებს აქ დეტალურად არ ვანგარიშებთ როგორც საგადასახადო რჩევას; მიზანია ოპერაციული ლოგიკა. კლიენტი 3 ერთეულს აბრუნებს.
ინსპექტირების შემდეგ დგინდება შემდეგი მდგომარეობა:
- 1 ერთეული სრულად გამართულია და ხელახალ გაყიდვაში შეიძლება დაბრუნდეს.
- 1 ერთეული გამართულია, მაგრამ აქვს გახსნილი შეფუთვა და მცირე კოსმეტიკური ნაკაწრი; კომპანია გადაწყვეტს, რომ ის გადავიდეს discount/refurbished ბილიკში ან ცალკე saleable but open-box ლოკაციაზე, თუ ასეთი პოლიტიკა არსებობს.
- 1 ერთეული დაზიანებულია და უნდა გადავიდეს repair ან scrap სტატუსზე, შემდგომი შეფასების მიხედვით.
ფინანსური განაწილება უნდა ეყრდნობოდეს იმას, თუ რა არის დაბრუნებული ფულის ოდენობა და რა მდგომარეობაშია საქონელი. მაგალითად, თუ კომპანიის პოლიტიკა ამბობს, რომ ორ გამართულ ერთეულზე სრულ ფასს აბრუნებს, ხოლო დაზიანებულზე მხოლოდ ნაწილობრივ ან საერთოდ არა, მაშინ კრედიტ-ნოტა უნდა ასახავდეს ცალ-ცალკე ერთეულებს. ზოგადმა „3 ცალი დაბრუნდა = 600 ლარი“ მიდგომამ შეიძლება შეცდომაში შეგვიყვანოს. თუ მესამე ერთეული დაზიანებულია და პოლიტიკა ითვალისწინებს 0 ლარს ან მხოლოდ შეკეთების შემდგომ შეფასებას, მაშინ ფინანსური ოდენობა შესაძლოა იყოს მხოლოდ 400 ლარი, ხოლო დანარჩენი საკითხი დარჩეს separate claim ან customer dispute-ად.
სწორი ფინანსური განაწილება: რატომ არ არის 3 ცალი ყოველთვის 3 ერთნაირი დაბრუნება
დაბრუნების დროს რაოდენობა და ფინანსური ღირებულება ერთმანეთის ტოლი არ არის. განსაკუთრებით ეს ჩანს ელექტრონიკაში, სადაც ერთეულს შეიძლება ჰქონდეს იგივე SKU, მაგრამ განსხვავებული მდგომარეობა. მაგალითად, ორი გამართული access point-ის დაბრუნება შეიძლება ჩაითვალოს როგორც 2 x 200 = 400 ლარი. მესამე დაზიანებულზე შეიძლება გადაწყდეს:
- 0 ლარი, თუ დაზიანება მომხმარებლის ბრალია და პოლიტიკა ასე განსაზღვრავს;
- ნაწილობრივი კრედიტი, თუ დაზიანება მიღებულია, მაგრამ კომპანია მაინც იღებს პროდუქტს;
- შემდგომი ანაზღაურება მხოლოდ after repair inspection-ის შემდეგ;
- საერთოდ უარი კრედიტზე, თუმცა ნივთი მაინც მიიღება დოკუმენტურად dispute-ის დასაფიქსირებლად.
ეს არის სწორედ ის მომენტი, სადაც stock movement უნდა იყოს განცალკევებული ფინანსური დოკუმენტისგან. შესაძლოა ნივთი უკვე საწყობში გადავიდა quarantine ლოკაციაზე, მაგრამ კრედიტ-ნოტა ჯერ არ გაცემულა. ან პირიქით, ფინანსური ვალდებულება უკვე დადასტურდა, მაგრამ ფიზიკური მიღება ჯერ არ დასრულებულა. ოპერაციულად ჯანსაღი პრაქტიკა მოითხოვს, რომ ორივე მოვლენა დამოუკიდებლად აღირიცხოს, რათა არ დაირღვეს აუდიტის კვალი.
სრული დაბრუნება, შერჩეული ხაზები და ნაწილობრივი რაოდენობა: რატომ არ არის ეს ერთი და იგივე
ინვოისის სრული დაბრუნება ნიშნავს, რომ მთელი დოკუმენტი, თავისი ყველა ხაზით, ბრუნდება უკან. ეს ხშირად ხდება, როცა კლიენტი მთლიან შეკვეთას აბრუნებს, მაგალითად ონლაინ შეკვეთა არასწორად გაიგზავნა ან სისტემამ სხვა მოდელი მიწოდა. ასეთ შემთხვევაში შეიძლება სრულად შეიცვალოს invoice status, მაგრამ მაინც საჭიროა ფიზიკური მიღება და ინსპექტირება.
შერჩეული invoice lines-ის დაბრუნება სხვა შემთხვევაა. მაგალითად, ერთი ინვოისის ფარგლებში კლიენტმა შეიძინა router, switch და patch cable-ების ნაკრები, მაგრამ მხოლოდ switch-ს აბრუნებს. ასეთ დროს უნდა დაბრუნდეს მხოლოდ ის ხაზი, რომელსაც ეხება დაბრუნება. სხვა ხაზები არ უნდა დაირიცხოს ხელახლა, არ უნდა შემცირდეს და არ უნდა მოხვდეს duplicate movement-ში.
ნაწილობრივი რაოდენობის დაბრუნება კი მესამე კატეგორიაა. თუ ერთ ხაზზე ინვოისში მითითებულია 10 ცალი ერთი და იგივე SKU, ხოლო კლიენტი აბრუნებს მხოლოდ 3-ს, სისტემა და ოპერაციული პროცედურა უნდა აკონტროლებდეს ზუსტად ამ 3 ერთეულს. აქ მნიშვნელოვანია, რომ „ხაზი“ და „ერთეული“ ერთმანეთთან არ აირიოს. შეიძლება ერთი invoice line შეიცავდეს 10 ერთეულს, მაგრამ თითოეულს ჰქონდეს განსხვავებული serial number. ასეთ შემთხვევაში დაბრუნებისას უნდა მოხდეს სერიული დონით მიბმა, რათა არ გაჩნდეს ზედმეტი ან დაკარგული ერთეულები.
SKU, ბარკოდი, სერიული ნომერი, batch და ხარჯის დონე: იდენტიფიკაციის წესები
დაბრუნებების დროს იდენტიფიკაციის სიზუსტე მარაგის მართვის საფუძველია. SKU აღწერს პროდუქტის ტიპს, ხოლო ბარკოდი ეხმარება სწრაფ სკანირებას. სერიული ნომერი საჭიროა მაშინ, როცა თითოეული ერთეული უნიკალურია. ქსელურ და ელექტრონულ საქონელში ეს განსაკუთრებით მნიშვნელოვანია, რადგან ერთი და იგივე SKU შეიძლება მრავლად არსებობდეს, მაგრამ დაბრუნებისას ერთი კონკრეტული მოწყობილობა უნდა ამოიცნოთ.
batch გამოიყენება მაშინ, როცა პროდუქტი ჯგუფურად ინახება ან იწარმოება ერთ პარტიად. მაგალითად, საკაბელო აქსესუარები შეიძლება batch-ით კონტროლდებოდეს, ხოლო სერიული კონტროლი უფრო მაღალფასიან მოწყობილობებზე იყოს აუცილებელი. sale unit და purchase cost უნდა იყოს განსხვავებული ოპერაციული ასპექტები: sale unit განსაზღვრავს როგორ იყიდება ერთეული, ხოლო purchase cost — რა ღირებულებით ექვემდებარება მარაგში ასახვას. დაბრუნებისას არ შეიძლება ორივე ერთნაირად ჩაითვალოს, რადგან დაბრუნებული ნივთი შეიძლება აღარ იყოს new-saleable მდგომარეობაში.
ინვოისის ხაზის იდენტიფიკაცია უნდა ეფუძნებოდეს არა მხოლოდ პროდუქტს, არამედ კონკრეტულ ხაზს, რაოდენობას და, თუ საჭიროა, სერიულ ნომერს. ეს იცავს double counting-სგან. მაგალითად, თუ ერთ invoice line-ზე ეწერა 5 ცალი access point და დაბრუნდა 2 ცალი, ეს არ ნიშნავს, რომ ამ ხაზის სრული დაბრუნება მოხდა. ასევე არ შეიძლება ერთი და იგივე serial number ორი სხვადასხვა დოკუმენტით ჩაითვალოს ორჯერ. სწორედ ამიტომ საჭიროა მიღების დესკზე სკანირება, შემოწმება და ხელით დადასტურება.
მიღების დესკის checklist: რა უნდა დადასტურდეს ნივთის მიღებამდე
დაბრუნების ფიზიკურ მიღებამდე მიღების თანამშრომელმა უნდა შეამოწმოს მინიმუმ შემდეგი პუნქტები:
- ორიგინალი ინვოისი ან შეკვეთის დოკუმენტი;
- შესყიდვის დამადასტურებელი დოკუმენტი ან გადახდის კვალი;
- ნივთის იდენტობა: SKU, ბარკოდი, მოდელი, სერიული ნომერი ან batch;
- ფოტოები მიღებისას, განსაკუთრებით თუ დაზიანება ჩანს;
- intake timestamp — ზუსტი მიღების დრო;
- დაბრუნების მიზეზი კლიენტის სიტყვებით და ოპერატორის ჩანაწერი;
- კლიენტთან კომუნიკაციის მოკლე ისტორია: წინასწარი შეთანხმება, უარის ან დათქმის ჩანაწერი.
თუ რომელიმე პუნქტი აკლია, ნივთის მიღება არ უნდა გადაიქცეს დაუყოვნებლივ მარაგში დაბრუნებად. საუკეთესო პრაქტიკაა, რომ ასეთი ნივთი შევიდეს pending ან quarantine ზონაში, სანამ ინსპექტირება დასრულდება. ეს განსაკუთრებით მნიშვნელოვანია მაშინ, როცა კლიენტი მოაქვს სხვა ყუთში ჩადებული პროდუქტი, არასწორი აქსესუარებით ან გაურკვეველი წარმომავლობის დოკუმენტებით.
ავტორიზაცია და ფიზიკური მიღება: რატომ უნდა არსებობდეს pending/quarantine ზონა
დაბრუნების ავტორიზაცია ნიშნავს, რომ კომპანია თანხმდება დაბრუნების განხილვაზე ან მიღებაზე გარკვეული პირობებით. თუმცა ეს არ ნიშნავს, რომ ნივთი უკვე გაყიდვად მარაგშია დაბრუნებული. ფიზიკური მიღება უნდა იყოს ცალკე ნაბიჯი, რომელსაც მოჰყვება quarantined status. ასეთ ზონაში ნივთი ინახება მანამ, სანამ ინსპექტორი არ გადაწყვეტს, მიეკუთვნება თუ არა იგი usable stock-ს, repair-ს, damage-ს ან scrap-ს.
თბილისის საწყობში, სადაც ქსელური მოწყობილობებისა და კაბელირების მარაგი ინახება, quarantine განსაკუთრებით სასარგებლოა, რადგან მოუმზადებელი დაბრუნება ხშირად შეიძლება შეიცავდეს შერეულ კომპლექტს: მთავარი მოწყობილობა, კვების ადაპტერი, mounting kit, ორიგინალი შეფუთვა ან საერთოდ სხვა SKU. თუ ნივთი პირდაპირ saleable stock-ში დაბრუნდა, შემდეგი გაყიდვა შეიძლება მოიცავდეს არასრული კომპლექტის მიწოდებას.
pending/quarantine ასევე იცავს ფინანსურ გუნდს. სანამ ინსპექტირება არ დასრულდება, არ უნდა ჩაიწეროს სრული refund როგორც დასრულებული ფაქტი. შესაძლებელია მხოლოდ ავტორიზებული დაბრუნების ჩანაწერი, მაგრამ არა ფულად დახურული ოპერაცია. ეს გამიჯვნა ამცირებს შეცდომებს, განსაკუთრებით მაშინ, როცა კლიენტი ნაწილობრივ ბრუნავს ან რამდენიმე სხვადასხვა ერთეულს აბრუნებს ერთ დოკუმენტში.
როცა ყველა დაპირებული ნივთი არ მოდის ან მდგომარეობა განსხვავებულია
ხშირი შემთხვევაა, როცა კლიენტი აბრუნებს იმაზე ნაკლებ ნივთს, ვიდრე დაპირებული იყო, ან ნივთი სხვა მდგომარეობაში აღმოჩნდება, ვიდრე შესყიდვისას იყო აღწერილი. მაგალითად, კლიენტი აცხადებს 3 ერთეულის დაბრუნებას, მაგრამ მოაქვს მხოლოდ 2. ასეთ შემთხვევაში process owner-მა უნდა დაფიქსიროს „short return“ და დარჩენილი ერთეული განიხილოს ცალკე, ვიდრე მთლიანი შემთხვევა დაიხურება.
სხვა პრობლემა ჩნდება მაშინ, როცა ნივთი არ ემთხვევა აღწერას: box-ში არის სხვა მოდელი, სერიული ნომერი არ ემთხვევა ინვოისს, ან პროდუქტი უკვე აშკარად გამოყენებულია. ასეთ დროს საჭიროა discrepancy report. ეს ჩანაწერი უნდა მიეთითოს, სანამ stock movement მოხდება. თუ შეუსაბამობა მოგვიანებით აღმოაჩინეს, შეიძლება ერთი და იგივე დაბრუნება ორჯერ გაიხსნას სხვადასხვა გუნდში: ოპერაციაში და ფინანსებში. სწორედ აქ არის აუცილებელი deduplication-ის პრინციპი როგორც შეფასების მოთხოვნა და არა როგორც უკვე არსებული ავტომატიკა.
ჩეკლისტი მენეჯერებისთვის: როგორ ააშენოთ უსაფრთხო დაბრუნების პროცესი
დაბრუნებების კონტროლისას მენეჯერმა ყოველდღიურად უნდა გადაამოწმოს შემდეგი სამუშაო წესები:
- დაბრუნების მოთხოვნა და ფიზიკური მიღება განცალკევებულია;
- ყველა მიღება პირველ რიგში quarantine ზონაში ხვდება;
- ინსპექტირება ადგენს usable, repair, damage ან scrap სტატუსს;
- ინვოისის ხაზი არ აირევა ერთეულის დონესთან;
- serial number-ის მქონე საქონელი არ ჩერდება ზოგად რაოდენობრივ დონეზე;
- ფინანსური დაბრუნება არ კეთდება ინსპექტირების გარეშე;
- ერთი და იგივე დაბრუნება არ იწერება ორჯერ invoice module-სა და inventory movement-ში;
- დასაბუთებული ჩანაწერი არსებობს ფოტოებითა და intake timestamp-ით.
თუ ეს ჩარჩო დაცულია, კომპანია უკეთ ხედავს, სად არის რეალური მარაგი, რა ნაწილი არის ხელახლა გასაყიდი, რა უნდა შეკეთდეს და რა უნდა ჩამოიწეროს. Rigi24-ის მსგავსი სისტემის გამოყენებისას ამ პროცესების სწორად დაგეგმვა ნიშნავს არა ფუნქციის გამოგონებას, არამედ არსებული inventory, warehouse და movement მონაცემების მკაცრ ოპერაციულ დისციპლინას.
დაბრუნებების მართვის ოპერაციული ლოგიკა: რატომ არ არის „დაბრუნება“ ერთიანი მოქმედება
საწყობისა და საცალო ოპერაციებში დაბრუნება ერთი ღილაკით დახურვადი პროცესი არ არის. ერთი და იგივე ფიზიკური ნივთი შეიძლება საბოლოოდ გადავიდეს სხვადასხვა ბედი-სტატუსში: გასაყიდად ვარგისი, გახსნილი ყუთი, დაზიანებული, სარემონტო, მომწოდებელთან დასაბრუნებელი, კარანტინში დასაჭერი ან ნარჩენად გასაწერი. სწორედ ამიტომ ინვენტარის მართვაში მნიშვნელოვანია, რომ რაოდენობა იყოს კონდიციურად განცალკევებული: “სულ დაბრუნებული” და “გაყიდვადი მარაგი” ერთიდაიგივე ცნება არ არის.
მაგალითად, თუ თბილისში ელექტრონიკის მაღაზიაში 4 მოწყობილობა დაბრუნდა, ამ ოთხს არ შეიძლება ერთნაირი სტატუსი მიენიჭოს მხოლოდ იმიტომ, რომ ისინი ერთ დღეში შემოვიდა. ერთი შეიძლება ისევ გასაყიდი იყოს გაუხსნელი შეფუთვით, მეორე — გახსნილი, მაგრამ სრული კომპლექტაციით, მესამე — დეფექტიანი, მეოთხე — სატესტო შემოწმებამდე უნდა დაიბლოკოს. თუ ასეთი დიფერენციაცია არ გაკეთდა, მარაგი ხელოვნურად გაიზრდება, ხოლო სავაჭრო გუნდს ექნება მცდარი ინფორმაცია, თითქოს მეტი გაყიდვადი ერთეულია, ვიდრე რეალურად არსებობს.
დისპოზიციის გადაწყვეტილებები და მათი მარაგობრივი შედეგი
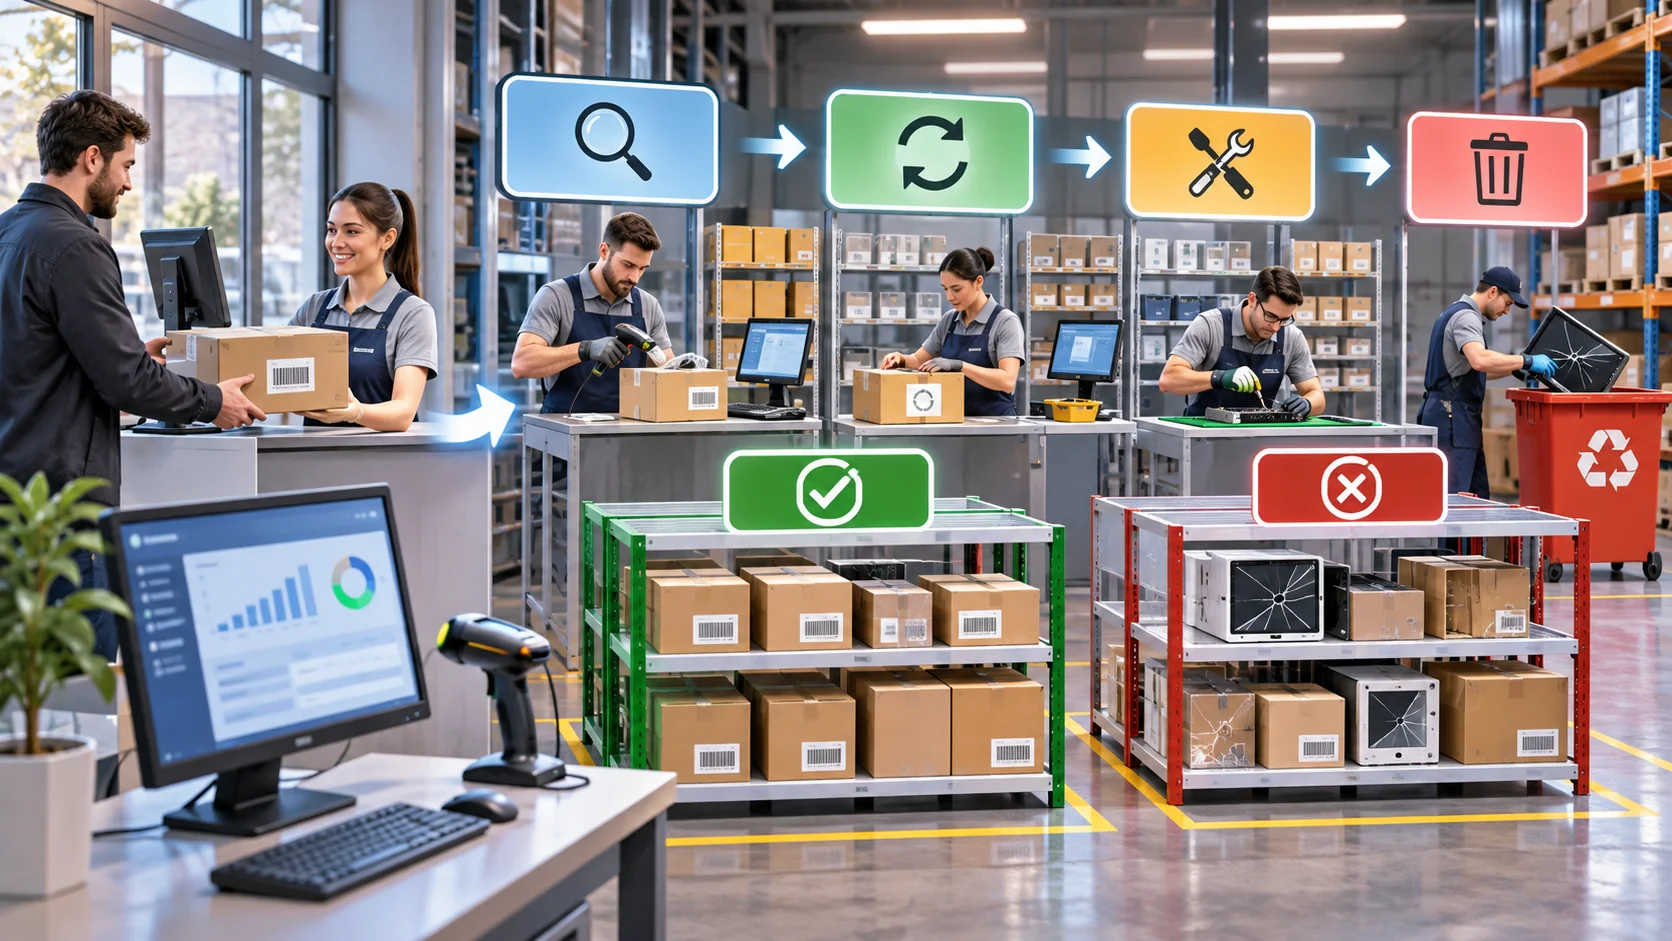
დაბრუნებული ერთეულის საბოლოო ბედი უნდა განისაზღვროს ინსპექციის შემდეგ, არა წინასწარ. ოპერაციულად სასარგებლოა შვიდი ძირითადი გადაწყვეტილება:
- გასაყიდი — ნივთი გაივლის შემოწმებას და დაბრუნდება აქტიურ მარაგში.
- გახსნილი ყუთი — შეიძლება გაყიდვადი დარჩეს, მაგრამ ცალკე მდგომარეობით და ზოგჯერ ფასის კორექტირებით.
- დაზიანებული — აღარ არის პირდაპირ გასაყიდი; შეიძლება წავიდეს რემონტზე ან scrapping-ზე.
- რემონტი — გადადის შეკეთების რიგში და არა გაყიდვად მარაგში.
- მომწოდებელთან დაბრუნება — დეფექტის ან კონტრაქტული მიზეზის გამო იგზავნება უკან.
- კარანტინი — დროებითი იზოლაცია, სანამ ხარისხის კონტროლი საბოლოო გადაწყვეტილებას მიიღებს.
- scrap — საბოლოო ჩამოწერა, როდესაც ნივთი აღარ ექვემდებარება ეკონომიკურად გამართლებულ აღდგენას.
პრაქტიკაში მნიშვნელოვანია, რომ თითოეული სტატუსი ცალ-ცალკე აისახოს მარაგში. მაგალითად, “დაბრუნებულია 5 ცალი” არ ნიშნავს “გაყიდვადია 5 ცალი”. თუ სისტემაში ერთი საერთო რაოდენობაა და მას არ ახლავს მდგომარეობა, ბუღალტრულად და ოპერაციულად შესაძლებელი ხდება გაურკვევლობა: გაყიდვების გუნდი ხედავს ხელმისაწვდომ 5 ცალს, თუმცა რეალურად 2 მათგანი დაზიანებულია და 1 რემონტს საჭიროებს.
რაოდენობის გამოთვლა: on-hand და available-to-sell მაგალითით
განვიხილოთ ილუსტრაციული სცენარი: ქსელური მოწყობილობების საწყობში, რომელშიც არის ერთი მოდელის როუტერი. ამ მოდელზე საწყობის ფიზიკური მდგომარეობა ასეთია:
- 10 ცალი გასაყიდი მარაგი;
- 2 ცალი დაბრუნებული და ინსპექციის შემდეგ კვლავ კარგ მდგომარეობაში;
- 1 ცალი დაბრუნებული და დაზიანებული;
- 3 ცალი წინასწარ დაჯავშნილი ონლაინ შეკვეთებისთვის.
ამ მაგალითში on-hand შეიძლება ფართო გაგებით ასახავდეს საწყობში ფიზიკურად არსებულ ერთეულებს, მაგრამ ოპერაციულად სწორი იქნება მათი მდგომარეობებით დაყოფა. თუ “good” კატეგორიაში გვაქვს 12 ცალი, ხოლო “damaged” კატეგორიაში 1 ცალი, მაშინ ფიზიკურად ადგილზეა 13 ცალი. თუმცა available-to-sell უნდა გამოითვალოს მხოლოდ იმ ერთეულებზე, რომლებიც ნამდვილად ხელმისაწვდომია გაყიდვისთვის და არ არის დაჯავშნილი.
ამ შემთხვევაში:
| კატეგორია | რაოდენობა | შენიშვნა |
|---|---|---|
| გასაყიდი კარგი | 12 | ინსპექციით დადასტურებული |
| დაზიანებული | 1 | არ შედის ხელმისაწვდომ მარაგში |
| რეზერვირებული | 3 | დაკავებულია შეკვეთებზე |
| ხელმისაწვდომი გასაყიდად | 9 | 12 - 3 |
ანუ, მიუხედავად იმისა, რომ ადგილზე 13 ცალია, ხელმისაწვდომი გასაყიდად არის მხოლოდ 9. ეს განსხვავება განსაკუთრებით მნიშვნელოვანია, როცა ონლაინ მაღაზიის და ინვოისის მოდულები ცალ-ცალკე მუშაობს: გაყიდვების არხმა არ უნდა აჩვენოს მეტი, ვიდრე რეალურად თავისუფალია გასაყიდად. ასეთი დაშლა ამცირებს oversell-ის რისკს და თავიდან იცილებს იმ შემთხვევებს, როცა ერთი და იგივე ნივთი ორჯერ იყიდება.
ფიზიკური შემოწმება: ელექტრონიკა, გახსნილი შეფუთვა და აქსესუარები
ელექტრონიკის დაბრუნებების ხარისხის კონტროლი უნდა იყოს მკაცრი და ჩეკლისტზე დაფუძნებული. განსაკუთრებით მნიშვნელოვანია ისეთი კატეგორიები, სადაც შეფუთვის გახსნა ან აქსესუარის დაკარგვა მნიშვნელოვნად ცვლის ღირებულებას: როუტერები, მოდემები, CCTV მოწყობილობები, ლეპტოპის აქსესუარები, კვების ადაპტერები, საბუთები და მეხსიერების ბარათები.
შემოწმებისას ოპერატორმა უნდა დაადასტუროს:
- ყუთის მთლიანობა და გახსნის კვალი;
- სერიული ნომრის ან უნიკალური იდენტიფიკატორის შესაბამისობა;
- აქსესუარების სრული ჩამონათვალი: კაბელი, ადაპტერი, სამაგრები, სახელმძღვანელო;
- დაზიანების ნიშნები: ნაკაწრი, დარტყმა, სითხის კვალი, გადახურების კვალი;
- ჩართვის ტესტი, თუ პროდუქტის ბუნება ამას მოითხოვს;
- warranty-related მაჩვენებლები, მაგალითად ბეჭდის ხელუხლებლობა ან ოფიციალური სერვისის პირობების დარღვევა.
თუ თბილისის მაღაზიაში დაბრუნდა Wi-Fi access point, რომლის ყუთიც გახსნილია, მაგრამ მოწყობილობა სრულად ფუნქციონირებს და ყველა აქსესუარი ადგილზეა, ეს შეიძლება დარჩეს “open-box” მდგომარეობაში. თუმცა ეს არ უნდა აისახოს როგორც ჩვეულებრივი ახალი მარაგი, თუ თქვენს ფასდაკლების პოლიტიკაში open-box ცალკე კლასად ითვლება. ასეთი სტატუსი საჭიროა იმისთვის, რომ გაყიდვებს ჰქონდეს სწორი მოლოდინი ფასსა და მდგომარეობაზე.
ფიზიკური დაბრუნება და ფინანსური შედეგი: credit memo, refund, exchange, store credit
ფიზიკური დაბრუნება და ფინანსური დაბრუნება ერთნაირი არ არის. ოპერაციულად სასარგებლოა ოთხი ტერმინის მკაფიო გამიჯვნა:
- Credit memo — დოკუმენტური საკრედიტო კორექტირება, რომელიც ამცირებს ინვოისის ღირებულებას ან ასწორებს შეცდომას.
- Refund — თანხის უკან დაბრუნება მომხმარებელზე, თუ ასეთი პროცესი შეთანხმებულია ოპერაციულად.
- Exchange — ნივთის შეცვლა სხვა ნივთზე; შეიძლება ფინანსურად ნულოვანი, ნაწილობრივ ან დამატებითი გადახდით იყოს.
- Store credit — შიდა ბალანსი ან კრედიტი მომდევნო შესყიდვებისთვის.
მნიშვნელოვანია, რომ ერთსა და იმავე დაბრუნებაზე არ მოხდეს ორჯერ კრედიტირება: ჯერ credit memo, შემდეგ refund, და დამატებით store credit, თუ ეს ბიზნეს-წესი წინასწარ არ არის განსაზღვრული. ასეთი დუბლირება განსაკუთრებით სახიფათოა, როცა მომხმარებელი ნაწილობრივ ბრუნდება ერთ შეკვეთაში და ერთ ხაზზე ხდება თანხის კორექტირება, ხოლო მეორე ხაზზე — გაცვლა. თითოეულ ქმედებას უნდა ჰქონდეს მკაფიო ბიზნეს-პირველადი შედეგი: ან თანხის კორექტირება, ან გაცვლა, ან შიდა კრედიტი.
ნაწილობრივი exchange: როგორ ავიცილოთ თავიდან ორმაგი ფინანსური კრედიტი და მარაგის დუბლირება
ნაწილობრივი გაცვლა ხშირად რთული შემთხვევაა. ვთქვათ, კლიენტმა შეიძინა 2 ქსელური მოწყობილობა, მაგრამ ერთი უკმაყოფილოა და ითხოვს შეცვლას უფრო ძვირ მოდელზე. ამ დროს ერთი ერთეული ბრუნდება, მეორე რჩება, ხოლო ახალი პროდუქტი ნაწილობრივ ან სრულად აითვისებს განსხვავებულ თანხას. თუ პროცესი გაუმართავია, სისტემა შეიძლება ერთდროულად გააკეთოს სამი შეცდომა: დააბრუნოს საწყობში დაბრუნებული ნივთი ორჯერ, დააკრედიტოს თანხა ორჯერ და გამოტოვოს ახალი ნივთის სწორად ჩამოწერა.
სწორი workflow ასეთია:
- დაბრუნებული ხაზის იდენტიფიკაცია დოკუმენტის დონეზე.
- ფიზიკური ინსპექცია და კონდიციის არჩევა: sellable, damaged, repair და სხვა.
- ფინანსური გადაწყვეტილება მხოლოდ ერთხელ: exchange, refund difference ან store credit.
- ახალი ნივთის გამოყოფა ცალკე ხაზად, რომ არ აირიოს დაბრუნებულთან.
- თუ დამატებითი თანხაა გადასახდელი, ახალი გაყიდვა არ უნდა ჩაითვალოს დაბრუნების კრედიტად.
მაგალითად, თუ მომხმარებელმა დააბრუნა 100 ლარიანი მოწყობილობა და აიღო 140 ლარიანი, განსხვავება 40 ლარია. დაბრუნებული ერთეული შეიძლება გახდეს sellable, მაგრამ ეს მარაგის მოძრაობა არ ნიშნავს, რომ მომხმარებელს დამატებით 100 ლარი უნდა დაუბრუნდეს და შემდეგ 140 ლარი ჩამოეჭრას ორჯერ. ფინანსური შედეგი ერთჯერადი და შეჯერებული უნდა იყოს დოკუმენტურ საფუძველზე.
მომწოდებელთან დაბრუნება და მომხმარებლის დაბრუნება: ორი განსხვავებული ნაკადი
მომწოდებელთან დაბრუნება და მომხმარებლის დაბრუნება ერთ პროცესად არ უნდა აღიქმებოდეს. მომხმარებლის დაბრუნება ჩვეულებრივ იწყება გაყიდვის შემდეგ და ეხება პროდუქტის მდგომარეობას, შეუსაბამობას ან შეძენის შეცვლის სურვილს. მომწოდებელთან დაბრუნება კი ხშირად არის შეძენიდან შემდგომი ოპერაციული კორექტირება: დეფექტური პარტია, არასწორი მოდელი, დაზიანებული მიწოდება ან გარანტიის ფარგლებში შეთანხმებული დაბრუნება.
ორი საწყობის სცენარი ამისთვის კარგი ილუსტრაციაა. წარმოვიდგინოთ, რომ თბილისის საცალო მაღაზიამ მიიღო 3 ცალი როუტერის დაბრუნება მომხმარებლისგან და პარალელურად ქსელური აღჭურვილობის ცენტრალურმა საწყობმა მიიღო 5 ცალი იგივე მოდელის მიწოდებისგან დეფექტური პარტია, რომელიც უნდა დაუბრუნდეს მომწოდებელს. ერთი ნაკადი მოძრაობს მომხმარებლის არხიდან უკან, მეორე — მომწოდებლისკენ. თუ ორივე ერთნაირად აღინიშნება “return” სახელით დიფერენცირების გარეშე, ანალიტიკა და მარაგი აირევა.
ოპერაციულად მიზანშეწონილია source document-ის განცალკევება: customer return, supplier return, internal transfer correction. ეს იცავს იმ შემთხვევებს, როცა ერთი საწყობიდან მეორე საწყობში გადატანილი საქონელი შემდგომში დაბრუნების პროცესში ერევა. ორი საწყობის სცენარში აუცილებელია მკაფიო იდენტიფიკაცია, რომელი მოძრაობა იყო მიღება, რომელი იყო გადაცემა და რომელი იყო დაბრუნება.
ორი საწყობის cross-location სცენარი
ვთქვათ, Rigi24-ის ორგანიზაციულ მოდელში ერთ კომპანიას აქვს ორი საწყობი: საბურთალოს საცავი და ლილოს ცენტრალური საწყობი. საბურთალოდან ლილოში გადავიდა 20 ცალი პატარა ქსელური მოწყობილობა, რათა იქიდან მოხდეს ონლაინ შეკვეთების ექსპედირება. მოგვიანებით, 3 ცალი დაბრუნდა საბურთალოდან მომხმარებლისგან, ხოლო ლილოში აღმოჩნდა 2 ცალი დაზიანებული ერთეული, რომელიც მომწოდებელთან უნდა დაბრუნდეს.
თუ ამ ოპერაციებს არ ექნება მკაცრად განსაზღვრული location-to-location მოძრაობა, შეიძლება მოხდეს მარაგის გაორება. ერთი და იგივე დაბრუნება შეიძლება შეცდომით ჩაიწეროს, როგორც ლილოში შემოსული ახალი მარაგი, მიუხედავად იმისა, რომ რეალურად ეს დაბრუნებული, უკვე გაყიდული ერთეულია. ამიტომ cross-location პროცესში საჭიროა:
- საწყობის ზუსტი მითითება თითოეულ მოძრაობაზე;
- მიმღები და გამგზავნი ლოკაციის განცალკევება;
- დაბრუნების მიზეზის დოკუმენტირება;
- ფიზიკური მიღების დადასტურება და შემდგომი ხარისხის შეფასება;
- მარაგის მხოლოდ შესაბამის warehouse/location-ში ასახვა.
დუბლირების პრევენცია: idempotency keys, document references და event ledger
დაბრუნებების პროცესში ერთ-ერთი ყველაზე მნიშვნელოვანი best practice არის idempotency. თუ ოპერატორმა ორჯერ დააჭირა ღილაკს, ან webhook-მა იგივე შეტყობინება ორჯერ გამოაგზავნა, ან ქსელის შეფერხების გამო მოთხოვნა განმეორდა, სისტემა არ უნდა შეასრულოს მეორე და მესამე იგივე მოძრაობა. წინააღმდეგ შემთხვევაში ერთი დაბრუნება შეიძლება ორჯერ დაემატოს მარაგში, ან თანხა ორჯერ დაკორექტირდეს.
პრაქტიკული დაცვისთვის გამოიყენება:
- Idempotency key — უნიკალური გასაღები თითოეული ბიზნეს-ქმედებისთვის;
- Document reference — დოკუმენტის ცალსახა ნომერი ან მითითება;
- Event ledger — მოვლენების ჟურნალი, სადაც თითოეული მოქმედება ერთი ჩანაწერით რჩება.
მაგალითად, თუ დაბრუნების დოკუმენტს აქვს reference RMA-2026-0017 და იგივე reference უკვე დარეგისტრირდა, შემდგომი retry არ უნდა შექმნას ახალი მარაგის მოძრაობა. უკეთესი პრაქტიკაა, რომ სისტემა ჯერ ამოწმებდეს ledger-ს, შემდეგ კი ქმნიდეს ან უარყოფდეს ახალ ჩანაწერს. ეს განსაკუთრებით მნიშვნელოვანია, როცა ონლაინ-მაღაზიის მოდული და ინვოისის მოდული ცალ-ცალკე მუშაობს და ერთი და იგივე დაბრუნება შესაძლოა ორივე მხრიდან მოინიშნოს.
GTIN, EPCIS და სკანირება: რა ამტკიცებს იდენტიფიკაციას და რა — არა
ტრასირებადობა ეფუძნება სწორ იდენტიფიკაციას, მაგრამ სკანირება თავისთავად არ ნიშნავს მარაგის ცვლილებას. GTIN არის trade item-ის იდენტიფიკატორი, ანუ პროდუქტის ტიპის კოდი, რომელიც აღწერს რა ნივთია ეს. EPCIS არის სტანდარტი, რომელიც გამოიყენება მოვლენების გასაზიარებლად: რა მოხდა, სად მოხდა, როდის მოხდა და რომელ ერთეულს შეეხო. თუმცა მხოლოდ ბარკოდის სკანირება არ ამტკიცებს, რომ მარაგი უკვე შეიცვალა; ის მხოლოდ იდენტიფიკაციის მონაცემია.
ეს განსხვავება მნიშვნელოვანია, როცა ოპერატორი სკანირებს დაბრუნებულ როუტერს. სკანირება ადასტურებს, რომ ხელში კონკრეტული პროდუქტი უჭირავს, მაგრამ არ ნიშნავს, რომ ის უკვე დაბრუნებულ sellable მარაგშია. ჯერ საჭიროა მიღება, ინსპექცია, კონდიციის განსაზღვრა და მხოლოდ შემდეგ — შესაბამისი ინვენტარული მოძრაობა. წინააღმდეგ შემთხვევაში შეიძლება უბრალოდ სკანირებულმა, მაგრამ ჯერ გაურკვეველმა ნივთმა ხელოვნურად გაზარდოს available stock.
რიგგანი მაგალითი: ელექტრონიკის დაბრუნება და გადაწყვეტილების ხე
წარმოვიდგინოთ ქსელური მოწყობილობების საწყობი, სადაც დაბრუნდა 6 ერთეული:
- 2 ცალი გაუხსნელი და სრულად ვარგისი;
- 1 ცალი გახსნილი, მაგრამ სრული კომპლექტაციით;
- 1 ცალი დაზიანებული პორტით;
- 1 ცალი სადემონსტრაციო ნაკლზე დაბრუნებული, საჭიროებს ტესტს;
- 1 ცალი შეფუთვის გარეშე, აქსესუარის გარეშე.
დასკვნა შეიძლება ასეთი იყოს: ორი ერთეული გადავა ჩვეულებრივ გასაყიდად, ერთი — open-box კატეგორიაში, ერთი — რემონტზე, ერთი — კარანტინში, ერთი — დაზიანებულ/scrap შეფასებაზე. ეს მაგალითი აჩვენებს, რომ “დაბრუნებული 6” არ უდრის “შესაძლებელი გაყიდვადი 6”-ს. უფრო მეტიც, თუ ერთი მათგანი რემონტში წავიდა, ის არ უნდა გამოჩნდეს როგორც აქტიური ხელმისაწვდომი მარაგი სანამ საბოლოო შემოწმება არ დასრულდება.
ოპერაციული ჩეკლისტი დაბრუნების დახურვამდე
დახურვამდე გუნდი უნდა ამოწმებდეს მინიმუმ შემდეგს:
- დოკუმენტის reference არის უნიკალური;
- დაბრუნებული ერთეულის სერიული ნომერი ან პარტია ემთხვევა საბუთს;
- კონდიცია არჩეულია ცალსახად და არა ზოგადი აღწერით;
- მარაგი ჩაიწერა სწორ warehouse/location-ზე;
- ფინანსური შედეგი ერთხელ და მხოლოდ ერთხელ დაფიქსირდა;
- repeat click, retry ან webhook delivery არ ქმნის ახალ მოძრაობას;
- გაყიდვადი მარაგი და დაზიანებული მარაგი არ აირია ერთმანეთს.
სწორად აწყობილი დაბრუნებების მართვა იცავს როგორც საწყობს, ისე ფინანსურ გუნდს. ყველაზე მნიშვნელოვანი პრინციპი მარტივია: ფიზიკური დაბრუნება, ფინანსური კორექტირება და მარაგის მოძრაობა ყოველთვის უნდა იყოს ცალ-ცალკე გააზრებული. მხოლოდ ამ გზით შეიძლება თავიდან ავიცილოთ დუბლირება, მცდარი ხელმისაწვდომობა და გაურკვევლობა მრავალსაწყობიან, მრავალარხიან გარემოში.
დაბრუნებების მართვა საწყობსა და ბუღალტერიაში: რატომ არის ერთიანი პროცესი აუცილებელი
ინვენტარის დაბრუნება მხოლოდ „დაბრუნებული ნივთის მიღება“ არ არის. პრაქტიკაში ეს არის სამი პარალელური ამოცანა: ფიზიკური საქონლის კონტროლი, საბუღალტრო ჩანაწერის გასწორება და გადაწყვეტილება, რა დაემართება კონკრეტულ ერთეულს შემდეგში. თუ ეს სამი მიმართულება ერთმანეთისგან გაიყო, მცირე მაღაზიაშიც კი ჩნდება ორმაგი ჩაწერა, გაუგებარი ნაშთები, ბრუნვის არასწორი მაჩვენებლები და თანამშრომლებს შორის პასუხისმგებლობის გარჩევა. Rigi24-ის კონტექსტში მნიშვნელოვანია გავარჩიოთ, რას აკეთებს სისტემა როგორც ინვენტარის, საწყობების, მდებარეობების, რაოდენობების, მოძრაობების, რემონტის, დაზიანებისა და scrap-ის აღრიცხვის ინსტრუმენტი, და რას უნდა მართავდეს კომპანია პროცედურით, რადგან დაბრუნებების სრული ავტომატიკა, refund-ის ავტომატური შესრულება, credit note-ის გენერირება ან payment processing არ უნდა ჩაითვალოს დადასტურებულ ფუნქციად, თუ ეს ცალკე არ არის ვერიფიცირებული.
სწორედ ამიტომ დაბრუნების პროცესი უნდა იყოს აშენებული როგორც მართვადი სამუშაო ნაკადი: ფიზიკური მიღება, სტატუსის შეფასება, ნაშთის კორექტირება, საბუთების შესაბუთება და პასუხისმგებლობის გატარება. ასეთ რეჟიმში warehouse best practice და პროგრამული შესაძლებლობა ერთმანეთზე არ იფარება, არამედ ერთმანეთს ავსებს. მაგალითად, საწყობში შეიძლება დარჩეს ვარგისი საქონელი, მაგრამ ფინანსურად ის ჯერ კიდევ უნდა იყოს „დაბრუნების შემოწმებაზე“, ვიდრე სამივე მხარე არ მოაწერს ხელს.
სამსაფეხურიანი sign-off: მიღება, ფინანსები, ინვენტარის ზედამხედველი
დაბრუნების პროცესის ყველაზე პრაქტიკული მოდელი მცირე და საშუალო საცალო ოპერაციებისთვის არის სამსაფეხურიანი sign-off. ეს არ ნიშნავს ფორმალურ ბიუროკრატიას; ეს ნიშნავს, რომ არც ერთ ეტაპზე არ ხდება საბოლოო გადაწყვეტილება ერთ ადამიანს მინდობილობით. პირველ ეტაპზე დაბრუნებას იღებს მიმღები ან საწყობის თანამშრომელი. მეორე ეტაპზე საბუთს ამოწმებს ფინანსური პასუხისმგებელი, რომელიც ადარებს დაბრუნების მიზეზს პირველადი გაყიდვის დოკუმენტს ან ინვოისს. მესამე ეტაპზე ინვენტარის ზედამხედველი ან საწყობის უფროსი ამტკიცებს, გადაიწეროს თუ არა რაოდენობა, გადავიდეს თუ არა ნივთი usable stock-ში, repair-ში ან scrap-ში.
სამსაფეხურიანი წესის არსი ასეთია: მიღება ადასტურებს, რომ ნივთი ფიზიკურად მოვიდა; ფინანსები ამოწმებს, რომ დაბრუნების საფუძველი სწორია და აღარ უნდა დარჩეს ფინანსური დავა; ინვენტარის ზედამხედველი ადგენს მარაგის საბოლოო მოძრაობას. თუ რომელიმე ეტაპი გამოტოვებულია, შეიძლება დაბრუნებული პროდუქტი საწყობში მოხვდეს, მაგრამ რეალურად თანხის დაბრუნება უკვე განხორციელებული იყოს ან პირიქით. ასეთ დროს ინვენტარისა და სალდოების შეუსაბამობა თითქმის გარანტირებულია.
- მიღება: დადგინდეს, რომ დაბრუნებული ნივთი სწორად არის იდენტიფიცირებული, რაოდენობა შეჯერდეს და დაფიქსირდეს ფიზიკური მდგომარეობა.
- ფინანსური შემოწმება: შეიკითხოს საწყისი დოკუმენტი, გაყიდვის თარიღი, დაბრუნების მიზეზი და თანხის კორექტირების საჭიროება.
- ინვენტარის დასტური: განსაზღვროს საბოლოო სტატუსი: usable stock, repair, დაზიანებული ან scrap.
Rigi24-ში ასეთი პროცესი შეიძლება აისახოს როგორც ინვენტარის მოძრაობების და მდებარეობების დისციპლინირებული გამოყენება, მაგრამ გადაწყვეტილების ლოგიკა მაინც გუნდის წესებით უნდა დაიდგას. პროგრამაში ჩანაწერი უნდა იყოს მკაფიო: რა რაოდენობა დაბრუნდა, საიდან, რა ადგილას განთავსდა და ვინ გააკეთა ცვლილება.
რეკონსილაცია საწყობსა და ბუღალტერიაში: რა უნდა შეედაროს რას
რეკონსილაციის მიზანია ორი დამოუკიდებელი სურათის შეჯერება: ფიზიკური მარაგი და ფინანსური ჩანაწერი. დაბრუნებისას ეს განსაკუთრებით რთულია, რადგან ერთი და იგივე საქონელი შეიძლება რამდენჯერმე „მოძრაობდეს“ ქაღალდზე, ხოლო რეალურად ჯერ inspection-ზე იდოს, შემდეგ რემონტზე გადავიდეს და ბოლოს ისევ გაყიდვად გახდეს. ამიტომ რეკონსილაცია უნდა ეყრდნობოდეს არა მხოლოდ რაოდენობას, არამედ დოკუმენტის ტიპსაც, სტატუსსაც და მიზეზს.
პრაქტიკული შედარების სია შეიძლება ასეთია: საწყისი გაყიდვის ნომერი, დაბრუნების მიღების თარიღი, დაბრუნებული ერთეულების რაოდენობა, მიღების ადგილი, შიდა შეფასების შედეგი, საბოლოო inventory movement და ნებისმიერი თანდართული მტკიცებულება. თუ დაბრუნება ნაწილობრივია, მაგალითად 10-დან 2 ცალი დაბრუნდა, მაშინ ბუღალტერიაში და საწყობში ორივეგან უნდა გამოჩნდეს სწორედ 2 ცალი, ხოლო დარჩენილი 8 ცალი დარჩეს თავდაპირველ გაყიდვაში უცვლელად. ყველაზე ხშირი შეცდომა სწორედ აქ ხდება: გუნდს ჰგონია, რომ „დაბრუნება“ მთლიან შეკვეთას ეხება, როცა რეალურად მხოლოდ ერთი ხაზის ან ერთი ნაწილის კორექტირებაა საჭირო.
თბილისში მოქმედ მცირე მაღაზიაში, რომელიც ქსელურ მოწყობილობებსაც ყიდის და აქსესუარებსაც, რეკონსილაცია განსაკუთრებით სჭირდება serial-იანი ნივთების შემთხვევაში, თუმცა Rigi24-ში serial tracking-ის განხორციელება არ უნდა ჩაითვალოს დადასტურებულ შესაძლებლობად, თუ ეს ცალკე არ არის დამტკიცებული. ამიტომ ოპერაციულად ჯობს, გუნდი ფიზიკურ ეტიკეტებს, ქაღალდზე მინიშნებებსა და შიდა ჩანაწერებს დაეყრდნოს, ხოლო პროგრამაში მხოლოდ ზუსტი მოძრაობები და რაოდენობები შეიტანოს.
აუდიტის კვალი: თანამშრომლის გადაწყვეტილებები, კორექტირებული რაოდენობა და მტკიცებულებები
დაბრუნების მართვა ვერ იქნება სანდო, თუ შემდეგ არ ჩანს, ვინ რა გადაწყვიტა. audit trail უნდა ასახავდეს არა მხოლოდ საბოლოო შედეგს, არამედ გზასაც: ვინ მიიღო ნივთი, ვინ შეცვალა რაოდენობა, რატომ შეცვალა, რა დროს და რა მტკიცებულების საფუძველზე. ეს განსაკუთრებით საჭიროა მაშინ, როცა ნივთი შემოვიდა დილას, მაგრამ შემოწმება გაკეთდა საღამოს, ან როდესაც დაბრუნების მიზეზი განსხვავდება მომხმარებლის საწყისი ახსნისგან.
ყველა ჩანაწერს უნდა ჰქონდეს მინიმუმ შემდეგი ატრიბუტები: მომხმარებლის ან დაბრუნების ბარათის იდენტიფიკატორი, პროდუქტის დასახელება, დაბრუნებული რაოდენობა, კორექტირებული რაოდენობა, მიზეზის კოდი, დროის შტამპი, პასუხისმგებელი თანამშრომელი და თანდართული მტკიცებულება. მტკიცებულებად შეიძლება ჩაითვალოს ფოტო, მიღების ფურცელი, დაზიანების აღწერა ან შიდა კომენტარი. თუ ნივთი აღმოჩნდა გახსნილი, მაგრამ გამართული, უნდა დაფიქსირდეს, რომ იგი არ დაბრუნდა პირდაპირ resellable stock-ში, სანამ არ გაივლის შემოწმებას. თუ ნივთი დაზიანებულია, უნდა ჩანდეს, გადაწყდა თუ არა repair, damage ან scrap.
მნიშვნელოვანია „დუბლირებული ცვლილების“ პრევენცია. მაგალითად, თუ მიმღებმა უკვე შეიყვანა 1 ერთეული დაბრუნებად, ფინანსებმა არ უნდა გაიმეოროს იგივე რაოდენობით ოპერაცია მეორე დოკუმენტში ისე, რომ საერთო მარაგი ორჯერ შემცირდეს. ასეთ დროს audit trail უნდა აჩვენებდეს, რომ მეორე ჩანაწერი მხოლოდ დამტკიცებაა და არა ახალი მოძრაობა. სწორედ ეს იცავს კომპანიას შიდა შეცდომებისგან.
სირთულეებით სავსე შემთხვევები: როგორ უნდა იმოქმედოს გუნდმა
არასრული დაბრუნება
არასრული დაბრუნება მაშინ გვაქვს, როცა მომხმარებელი აბრუნებს მხოლოდ ნაწილს, მაგალითად 12-დან 7 ერთეულს, ან აქსესუარებიდან მხოლოდ ერთი ნაწილი მოაქვს. ასეთ შემთხვევაში არ შეიძლება მთლიან შეკვეთაზე სრული კორექტირება. საწყობმა უნდა მიიღოს მხოლოდ რეალურად დაბრუნებული რაოდენობა, ხოლო ფინანსებმა უნდა გადაამოწმოს, რომ refundable amount, თუ ასეთი საერთოდ არსებობს შიდა წესებით, შეესაბამება მიღებულ ნაწილს. თუ ნივთები სხვადასხვა მდგომარეობაშია, თითოეული ჯგუფი ცალკე უნდა შეფასდეს.
არასწორი პროდუქტი
ხშირია შემთხვევა, როცა მომხმარებელი აბრუნებს სხვა მოდელს, სხვა ფერს ან საერთოდ სხვა SKU-ს. საწყობში ეს უნდა ჩაითვალოს კრიტიკულ შეუსაბამობად. მიღების თანამშრომელმა არ უნდა დაასრულოს პროცესი მანამ, სანამ არ დადასტურდება, რომ დაბრუნებული ნივთი იმავე ოპერაციასთან არის კავშირში. თუ ეს არ დასტურდება, ნივთი უნდა დარჩეს ცალკე იზოლირებულ ადგილას, სანამ საკითხი არ გაირკვევა. საოპერაციო შეცდომა აქ არის „მსგავსი ნივთის“ ავტომატურად მიღება მხოლოდ იმიტომ, რომ შეფუთვა ჰგავს საწყის პროდუქტს.
საქონელი მიღებულია refund-ის შემდეგ
ხანდახან ფინანსური ნაწილი უკვე დასრულებულია, მაგრამ ფიზიკური დაბრუნება ჯერ არ მისულა. ეს განსაკუთრებით ხდება, როცა მომხმარებელი გზაშია ან სხვა ქალაქიდან აგზავნის ტვირთს. ასეთ დროს საქონელი უნდა მონიშნოს როგორც pending receipt, ხოლო მარაგში დაბრუნება არ უნდა დადასტურდეს საბოლოოდ, სანამ ფიზიკური ინსპექცია არ დასრულდება. თუ ნივთი საბოლოოდ არ მოვიდა, საჭიროა მეორე ჩანაწერი, რომ ფინანსური და ინვენტარული სურათი ერთნაირი დარჩეს. ეს არის ერთ-ერთი ყველაზე მნიშვნელოვანი წესი: თანხა და ნივთი ყოველთვის ერთდროულად არ მოძრაობს.
საწყობი სხვა ქალაქშია
როდესაც მაღაზია თბილისშია, საწყობი კი მაგალითად რუსთავში ან ქუთაისში, დაბრუნების პროცესი კიდევ უფრო ზუსტ დოკუმენტირებას საჭიროებს. აქ უმჯობესია, დაბრუნებული საქონელი ჯერ ცალკე მდებარეობაზე ჩაიწეროს, ვიდრე პირდაპირ ძირითად stock-ში გადავიდეს. ტრანსპორტირებისას შეიძლება დაზიანდეს შეფუთვა ან შეიცვალოს რაოდენობა, ამიტომ გადმოტანისა და მიღების პასუხისმგებლობა უნდა იყოს გამოყოფილი. Rigi24-ში location და warehouse ცნებები ამისთვის განსაკუთრებით გამოსადეგია, თუმცა ისევ და ისევ, პროცედურული დისციპლინა განსაზღვრავს, როგორ გამოყენდება ეს ჩანაწერები.
განმეორებადი customer issues
თუ ერთი და იგივე კლიენტი სისტემატურად აბრუნებს ერთ კატეგორიას, მაგალითად ქსელურ ადაპტერებს ან საბეჭდ მასალებს, ეს უკვე არა მხოლოდ დაბრუნების, არამედ ხარისხისა და მოლოდინების საკითხია. ასეთ დროს გუნდი უნდა დააკვირდეს, არის თუ არა პრობლემა აღწერაში, ვადაში, კონფიგურაციაში ან გამოყენების წესში. განმეორებადი დაბრუნებები უნდა ჩაინიშნოს როგორც ოპერაციული რისკი, რათა საწყობმა და მაღაზიამ მოამზადონ უკეთესი შემოწმება გაყიდვამდე.
დაბრუნების KPI-ები: რას ვზომავთ და რას არ ვიგონებთ
კარგი მართვა მეტრიკების გარეშე შეუძლებელია, მაგრამ მეტრიკა უნდა იყოს სუფთა და პრაქტიკული. არ არის საჭირო გამოგონილი „სასურველი ნორმები“; უკეთესია, კომპანია თავად აკვირდებოდეს საკუთარ დინამიკას. დაბრუნებების სფეროში ყველაზე სასარგებლო მაჩვენებლებია: return rate, time to disposition, restock time, resellable recovery, damage share, error და shrinkage. თითოეული მათგანი კონკრეტულ კითხვას პასუხობს.
- Return rate: გაყიდვებთან შედარებით რამდენი ერთეული ან ღირებულება დაბრუნდა.
- Time to disposition: რამდენ ხანში გადაწყდა საბოლოო სტატუსი მიღების შემდეგ.
- Restock time: რამდენ ხანში დაბრუნებული ვარგისი ნივთი ისევ გახდა გაყიდვადი ნაშთი.
- Resellable recovery: დაბრუნებული ერთეულებიდან რამდენმა მიიღო usable stock სტატუსი.
- Damage share: დაბრუნებებში რამდენი პროცენტი აღმოჩნდა დაზიანებული.
- Error და shrinkage: რამდენი შეცდომა ან გაუჩინარებული ერთეული აღმოჩნდა აუდიტში.
მაგალითად, თუ თვეში 200 გაყიდვიდან 14 დაბრუნდა, return rate შეიძლება დაითვალოს ამ 14-ის შეფარდებით 200-თან. თუ ამ 14-დან 9 დაბრუნებული ნივთი გადაწყდა usable stock-ად, მაშინ resellable recovery მაღალია კონკრეტულ სეგმენტში, მაგრამ თუ 5 დაზიანდა, damage share უკვე ყურადღებას მოითხოვს. მსგავსი გათვლები არ არის საკმარისი მარტო ანგარიშისთვის; მათზე უნდა დაყრდნობოდეს შესყიდვის პოლიტიკა, დათვალიერების სიხშირე და თანამშრომლების სწავლება.
პრაქტიკული სავარჯიშო მცირე ქართული საცალო ოპერაციისთვის
წარმოიდგინეთ პატარა ოპერაცია თბილისში: ერთი საცალო მაღაზია, ერთი საწყობი და ერთი repair desk. გაყიდვაშია ქსელური აქსესუარები, რამდენიმე ელექტრონული მოწყობილობა და მცირე რაოდენობის სათადარიგო ნაწილი. კვირის განმავლობაში შემოვიდა ოთხი დაბრუნება: ორი არასრული, ერთი არასწორი მოდელი და ერთი დაზიანებული. ამ სავარჯიშოში გუნდი სამ ნაწილად იყოფა.
- მაღაზიის თანამშრომელი: იღებს დაბრუნებას, აღწერს მიზეზს და ამოწმებს, რომ დოკუმენტი შეესაბამება საწყის გაყიდვას.
- საწყობის წევრი: ამოწმებს რაოდენობას, აკავშირებს ნივთს შესაბამის warehouse/location ჩანაწერთან და აყენებს დროებით სტატუსს.
- რემონტის მაგიდა: აფასებს, შესაძლებელია თუ არა repair, ან ნივთი პირდაპირ damage/scrap კატეგორიაში გადადის.
სავარჯიშოს მიზანია არა სისწრაფე, არამედ სწორად დოკუმენტირებული გადაწყვეტილება. ბოლოს გუნდმა უნდა შეადაროს: რამდენი ნივთი წავიდა usable stock-ში, რამდენი გადაიტანეს რემონტზე, რამდენი დაიწერა scrap-ზე და რამდენი შემთხვევა იყო, როცა დოკუმენტი არ ემთხვეოდა რეალურ მდგომარეობას. ასეთ სავარჯიშოში კარგად ჩანს, რომ ერთი შეცდომა შეიძლება სამ ჩანაწერზე აისახოს: მიღებაზე, ინვენტარზე და ფინანსზე.
პირველი კვირა, პირველი თვე და კვარტალური შემოწმება
პირველი კვირის checklist
- განსაზღვრეთ დაბრუნების ერთი პასუხისმგებელი პირი თითო ცვლაში.
- დაალაგეთ მიზეზების კოდები, რათა ყველა თანამშრომელმა ერთნაირად ჩაიწეროს.
- შექმენით ცალკე ადგილი pending დაბრუნებებისთვის.
- დაამატეთ მოთხოვნა ფოტოზე ან სხვა მტკიცებულებაზე, როცა ნივთი დაზიანებულია.
- შეამოწმეთ, რომ რაოდენობის ცვლილება მხოლოდ ერთ ადგილზე ფიქსირდებოდეს.
პირველი თვის checklist
- გადაამოწმეთ სამი ბოლო დაბრუნება სრულ sign-off-თან ერთად.
- შეადარეთ დაბრუნებებში ყველაზე ხშირი მიზეზები გაყიდვის კატეგორიებს.
- დაათვალიერეთ რამდენი ნივთი გადავიდა repair-ში და რამდენი დაბრუნდა usable stock-ში.
- შეაფასეთ, ხომ არ არის ერთი თანამშრომლის მიერ ზედმეტად ბევრი კორექტირება.
- დაადგინეთ, სად ჩნდება ყველაზე მეტი delay: მიღებაზე, ფინანსებში თუ საწყობში.
კვარტალური შემოწმება
- გააკეთეთ შერჩევითი ინვენტარული დათვლა დაბრუნებულ კატეგორიებზე.
- შეადარეთ audit trail-ები ფიზიკურ დოკუმენტაციას.
- შეამოწმეთ damage და scrap გადაწყვეტილებების თანმიმდევრულობა.
- გადახედეთ, არის თუ არა განმეორებადი მომხმარებლის პრობლემები ერთ კონკრეტულ პროდუქტზე.
- დააფიქსირეთ, რომელი პროცედურა უნდა გამკაცრდეს და რომელი შეიძლება გამარტივდეს.
Rigi24-ის გამოყენება: სად მთავრდება სისტემა და სად იწყება ოპერაციული წესები
Rigi24-ის არსებულ, ვერიფიცირებულ კონცეფციებთან მუშაობისას საუკეთესო მიდგომაა სისტემის გამოყენება როგორც ჩანაწერების დისციპლინის ინსტრუმენტი, ხოლო დაბრუნების ბიზნესლოგიკა კომპანიამ თავად განსაზღვროს. ინვენტარის items, warehouses, locations, stock counts, stock movements, repair, damage და scrap ჩანაწერები შეიძლება გახდეს დაბრუნების აღრიცხვის საფუძველი. თუმცა არ უნდა ვივარაუდოთ, რომ პლატფორმა ავტომატურად გააკეთებს refund-ს, credit note-ს, partial line return-ს, payment processing-ს ან ინტეგრირებულ დაბრუნებების სინქრონიზაციას, თუ ეს ცალსახად არ არის დამტკიცებული.
ამიტომ კარგი პრაქტიკაა, ჯერ დაიწეროს შიდა პროცესი, შემდეგ კი გადაწყდეს, რომელი ნაწილი ჩაიწერება სისტემაში და რომელი დარჩება ხელით კონტროლში. მაგალითად, დაბრუნებული ნივთის ფიზიკური შემოწმება შეიძლება იყოს ხელით, ხოლო საბოლოო რაოდენობრივი მოძრაობა — Rigi24-ში. ასე თავიდან აიცილებთ ორმაგ ჩაწერას და გაურკვეველ პასუხისმგებლობას.
დასკვნითი გადაწყვეტილების checklist და შემდეგი ნაბიჯები
- არის თუ არა დაბრუნებული ნივთი სწორად იდენტიფიცირებული?
- შეესაბამება თუ არა რაოდენობა საწყის დოკუმენტს და რეალურ მიღებას?
- დაფიქსირდა თუ არა მიზეზი, დრო და პასუხისმგებელი თანამშრომელი?
- გაიმიჯნა თუ არა refund და ფიზიკური დაბრუნება?
- დადგინდა თუ არა საბოლოო სტატუსი: usable stock, repair, დაზიანებული ან scrap?
- არსებობს თუ არა მტკიცებულება, როცა გადაწყვეტილება სადავოა?
შემდეგი ნაბიჯი მარტივია: ჩამოაყალიბეთ ერთგვერდიანი დაბრუნების პროცედურა, დანიშნეთ sign-off პასუხისმგებლები და დაიწყეთ მცირე მოცულობით მონიტორინგი. როცა პროცესი სტაბილურდება, გააუმჯობესეთ კოდები, audit trail და KPI ანგარიშგება. მთავარი პრინციპია ერთი: დაბრუნება არ არის მხოლოდ ნივთის უკან მიღება; ეს არის ნაშთის, დოკუმენტის და პასუხისმგებლობის ერთდროული გასწორება.
ხშირად დასმული კითხვები
შეიძლება მხოლოდ ერთი სტრიქონის ნაწილის დაბრუნება?
ოპერაციულად საჭიროა დაბრუნებული რაოდენობის საწყის ინვოისთან და სტრიქონთან დაკავშირება; კონკრეტული პროგრამული ფუნქცია ცალკე უნდა გადამოწმდეს.
დაზიანებული პროდუქტი ავტომატურად გაყიდვად მარაგში უნდა დაბრუნდეს?
არა. შემოწმებამდე ის უნდა დარჩეს განცალკევებული გაყიდვადი მარაგისგან.
რა განსხვავებაა დაბრუნებასა და თანხის დაბრუნებას შორის?
საქონლის ფიზიკური მიღება და გადახდის დაბრუნება ცალკე ოპერაციებია.
როგორ აღირიცხოს ნაწილობრივი დაბრუნება?
ყოველი დაბრუნებული ერთეული უნდა დაუკავშირდეს კონკრეტულ დოკუმენტსა და პროდუქტის სტრიქონს.
რა ვუყოთ შეკეთებას საჭირო პროდუქტს?
ის უნდა გამოიყოს გაყიდვადი მარაგისგან და შემოწმდეს.
როგორ ავიცილოთ განმეორებითი აღრიცხვა?
საჭიროა დაბრუნების უნიკალური მითითება და მოძრაობის შემოწმება.
რას ვაკეთებთ სხვადასხვა ფილიალში დაბრუნებისას?
უნდა აღირიცხოს მიღების რეალური ადგილი და საჭირო გადაადგილება.
რა დოკუმენტები შევინახოთ?
შეინახეთ საწყისი გაყიდვის მონაცემები, მდგომარეობის შეფასება და მიღება-ჩაბარების ისტორია.
 საწყობის ინვენტარიზაციის სასარგებლო წყაროებიინვენტარიზაცია და საწყობის ნაშთების სხვაობების კონტროლი — პრაქტიკული გზამკვლევი
 თანამშრომლების ჩატი და შიდა კომუნიკაციაგუნდური ჩატი თანამშრომლებისთვის: შიდა კომუნიკაციის სრული გზამკვლევი | Rigi24
 დავალებების მართვის პროგრამასამუშაო სივრცე და დავალებების მართვა: სრული პრაქტიკული გზამკვლევი | Rigi24
პრაქტიკული დაკავშირებული რესურსებისაქონლის დაბრუნების მართვა და საწყობის ნაშთების გასწორება